

Conclusiones Clave
- Revisión al Alza Impulsada por Conectividad: Marvell elevó su perspectiva de ingresos para el año fiscal 2028 a aproximadamente $18 mil millones, y el CEO Matt Murphy dijo que la conectividad, no el nuevo acuerdo con Google, fue el principal impulsor del aumento de $1.5 mil millones.
- Márgenes que se Mantienen: El margen bruto GAAP aumentó durante cinco trimestres consecutivos hasta el 53.1% en el trimestre finalizado el 1 de agosto de 2026, incluso cuando el negocio de chips personalizados de menor margen comenzó a acelerarse.
- El Múltiplo Hace el Trabajo Pesado: El P/E forward de la acción de Marvell aproximadamente se duplicó, pasando de 23.7x en enero a 48.0x el 25 de septiembre, muy por encima de su promedio de 35.3x desde finales de 2023.
La Revisión al Alza de Marvell Vino de la Conectividad, No de Google
En el almuerzo de la Conferencia Global TMT de Citi el 9 de septiembre, el analista Atif Malik presentó a Matt Murphy repitiendo la frase de Jensen Huang de que Marvell podría ser la próxima empresa de un billón de dólares. La respuesta de Murphy: "Eso silenció la sala". Luego dedicó gran parte de la conversación a óptica, switches y procesadores de señal.
Ese enfoque vale la pena notarlo. El titular del verano de Marvell fue el acuerdo con Google firmado el 29 de julio y divulgado el 19 de agosto, que otorgó a Google un warrant por hasta 58,970,907 acciones a $206.58 cada una y cubre programas personalizados que Morgan Stanley vincula con hasta $120 mil millones de ingresos acumulados hasta el año fiscal 2033.
Pero en la llamada de resultados del Q2 2027, Murphy dijo que los ingresos de los programas del warrant hasta el año fiscal 2028 ya estaban dentro del objetivo personalizado que Marvell había dado antes. La gran contribución de Google comienza en el año fiscal 2029.
Así que el salto en las previsiones para el año fiscal 2028, de $16.5 mil millones a aproximadamente $18 mil millones, vino de otro lado. Murphy calificó a la conectividad como "probablemente el mayor impulsor neto", señalando los procesadores de señal óptica de 1.6T, el switching de escalamiento horizontal que está en camino de más que duplicarse este año, y la óptica de escalamiento vertical que dijo ahora es mucho más grande que los aproximadamente $300 millones que esbozó un trimestre antes.
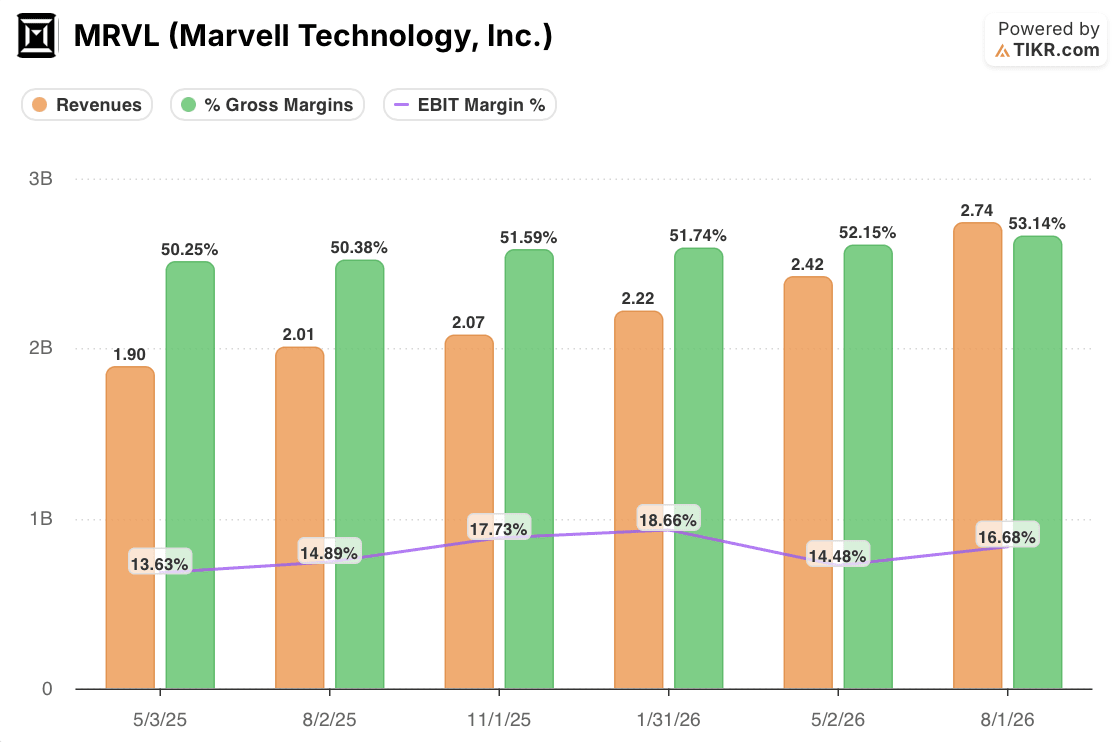
Los números trimestrales encajan con ese relato. Los ingresos subieron de $1.90 mil millones en el trimestre finalizado el 3 de mayo de 2025, a $2.74 mil millones en el trimestre finalizado el 1 de agosto de 2026, y el crecimiento interanual se aceleró del 27% al 37% entre los dos últimos trimestres. El margen bruto GAAP aumentó del 50.4% hace un año al 53.1%, consistente con que los productos de alta margen lideren el crecimiento.
La historia del margen tiene una salvedad. Los chips personalizados tienen márgenes brutos más bajos, y las previsiones para el tercer trimestre proyectan un margen bruto no GAAP del 57.5% al 58.5%, por debajo del 58.9%, a medida que ese negocio se acelera. La dirección aún espera que el margen bruto del año fiscal 2028 se mantenga en ese rango mientras los ingresos personalizados más que se duplican, lo que solo funciona si la conectividad sigue creciendo junto con ellos.
La Acción de Marvell Está Pagando por la Parte de la Historia que No Ha Llegado
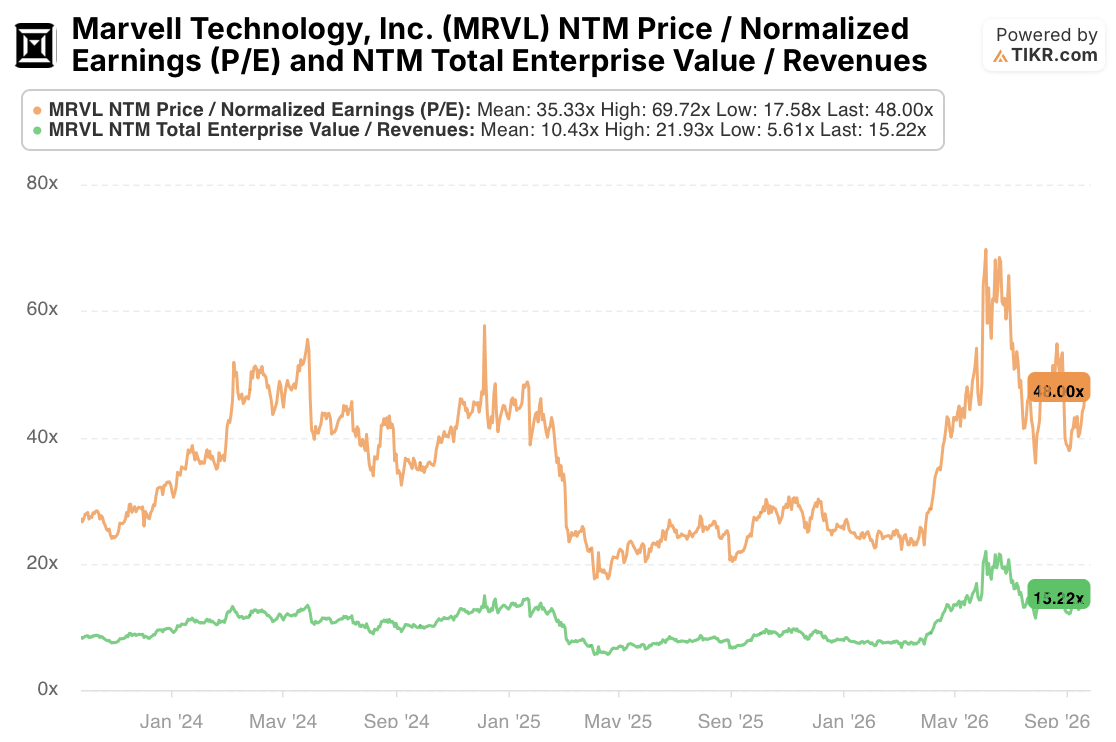
El P/E forward de Marvell pasó de 23.66x el 31 de enero a 48.00x el 25 de septiembre, y el EV/ventas forward pasó de 7.30x a 15.22x. Las estimaciones de ganancias aumentaron en ese período, pero el múltiplo subió más rápido.
Los últimos dos meses cuentan la historia. El P/E forward era 41.24x el 1 de agosto, antes de que el warrant de Google se hiciera público y antes de la revisión al alza para el año fiscal 2028. Ahora es 48.00x, incluso cuando las estimaciones forward subieron con esa revisión. La cronología coincide con los titulares de Google, aunque no prueba que el warrant causara la revalorización.
Eso deja un veredicto dividido. El negocio que Marvell reporta hoy funciona con conectividad, y los datos de ingresos y márgenes lo respaldan. La prima en la acción se inclina más hacia la oportunidad personalizada para el año fiscal 2029 y más allá, que la dirección aún no ha cuantificado. A 48.0x, la acción cotiza muy por encima de su promedio de 35.3x, aunque por debajo del 69.7x que alcanzó a principios de este año, y la venta de acciones de IA del 14 de septiembre, cuando Marvell cayó un 5.5% en el premercado, mostró cuán rápido puede cambiar el sentimiento.
El Día del Inversor del 6 de octubre es la próxima prueba. Marvell ha señalado más de $10 mil millones de ingresos personalizados en el año fiscal 2029 y ha prometido un rango de resultados que incluye los programas de Google. Un escenario base claramente por encima de ese nivel, junto con un margen bruto del cuarto trimestre que se mantenga dentro de la guía del 57.5% al 58.5%, daría soporte al múltiplo actual. Un rango que mayormente reitere el antiguo objetivo dejaría a la conectividad soportando una valoración construida para más.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna acción mencionada. ¡Gracias por leer y felices inversiones!





