


Conclusiones Clave
- La acción de Vistra ha caído un 31% en el último año ante la preocupación de los inversores por los precios en ERCOT y una auditoría de Texas sobre las solicitudes de conexión de centros de datos a la red.
- El EBITDA ajustado del Q2 aumentó un 31% interanual hasta $1.77B, aunque los ingresos de $4.02B no alcanzaron el consenso de ~$5.57B.
- La calle de Wall Street otorga 15 compras, 4 supera la media, 1 por debajo de la media y 1 venta, con un precio objetivo medio de $218 que implica una revalorización potencial de ~58% desde $138.
- El modelo de TIKR apunta a un precio objetivo de $199 para diciembre de 2030, un retorno total del 44%.
Por Qué la Acción de Vistra Cayó un 31% Mientras su EBITDA Ajustado Seguía Creciendo
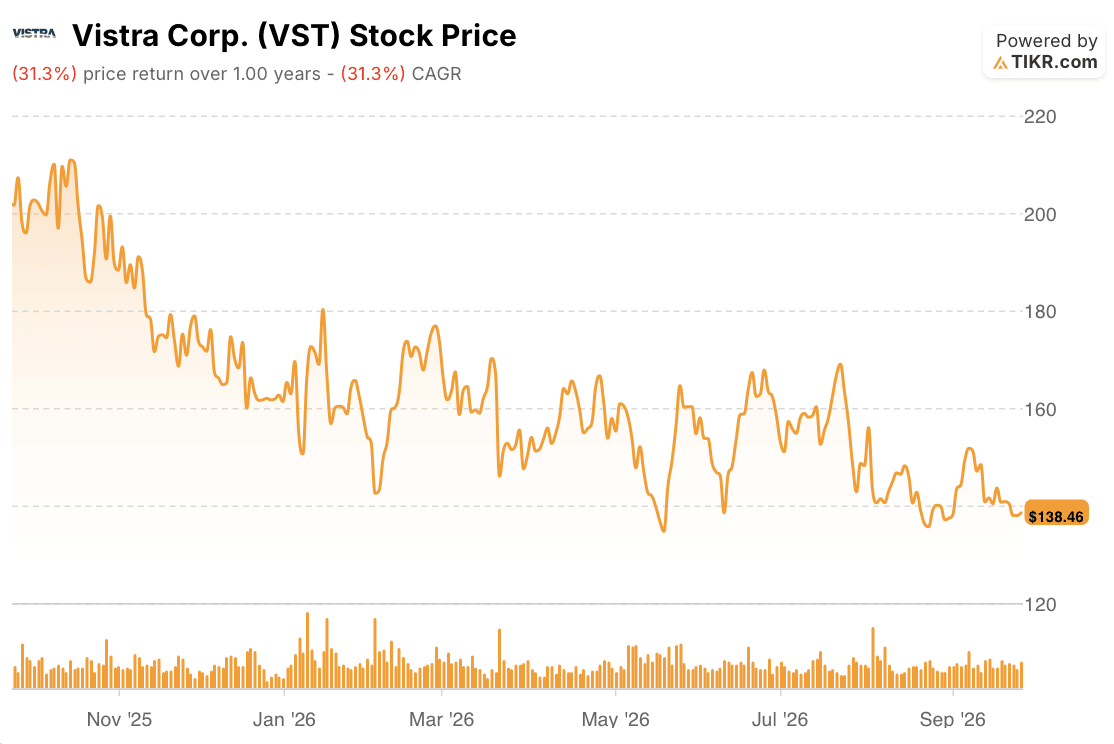
La acción de Vistra (VST) ha caído un 31% en el último año, cerrando a $138 el 25 de septiembre de 2026. La caída coincidió con la preocupación de los inversores por los precios en ERCOT y la demanda de centros de datos en Texas, incluso cuando el EBITDA ajustado de Vistra del Q2 aumentó.
Los precios en ERCOT se han mantenido demasiado bajos, en opinión de la dirección, para respaldar nuevas construcciones de generación. El CEO Jim Burke lo expresó claramente en la conferencia de resultados del Q2 del 7 de agosto: "Hasta la fecha, los precios mayoristas de ERCOT han sido de $30 por megavatio hora. Fueron de $30 por megavatio hora el año pasado. $30 no van a conseguir que se construyan cosas nuevas."
Texas luego añadió incertidumbre política. El gobernador Abbott ordenó una auditoría de los centros de datos planificados que solicitaban conexiones a la red, y ERCOT pospuso el estudio de planificación de transmisión Batch Zero. Vistra dijo que actualmente no espera que su proyecto Comanche Peak se vea afectado y sigue apuntando a la puesta en servicio a finales de 2027.
Los resultados del Q2 dieron más argumentos a los bajistas. El ingreso neto cayó un 6,7% hasta $305 millones, y esa cifra incluía una pérdida no realizada por coberturas de $472 millones que se espera se liquide en años futuros. La CFO Kris Moldovan dijo que la oportunidad de EBITDA ajustado de Vistra para 2027 en su punto medio tiende hacia el extremo inferior de su rango de $7.4 mil millones a $7.8 mil millones. Vistra califica esa cifra como una estimación de oportunidad, no como una previsión.
Sin embargo, los beneficios operativos ajustados siguieron creciendo. El EBITDA ajustado aumentó un 31% interanual, y la dirección espera que 2026 se sitúe en o por encima del punto medio de su previsión de $6.8 mil millones a $7.6 mil millones. El 18 de septiembre, Luminant firmó un acuerdo a 20 años para suministrar entre 200 MW y 207 MW de energía a un proyecto de centro de datos en Texas, sujeto a condiciones previas. Y una sociedad de inversión copropiedad de Burke y su cónyuge compró 2.200 acciones el 31 de agosto y 4.465 acciones el 1 de septiembre, a precios promedio ponderados de $135.99 y $135.25.
El precio de la acción sugiere que el mercado es más escéptico respecto a los precios de ERCOT y el calendario de los centros de datos que la perspectiva de beneficios respaldada por coberturas de la dirección.
Los Analistas Siguen Viendo una Revalorización del 57% en la Acción de Vistra
La acción de Vistra cuenta con 15 recomendaciones de compra, 4 de supera la media, 1 de por debajo de la media y 1 de venta. Por separado, 19 analistas publican un precio objetivo, y su media de $218 se sitúa un 57% por encima del precio actual.
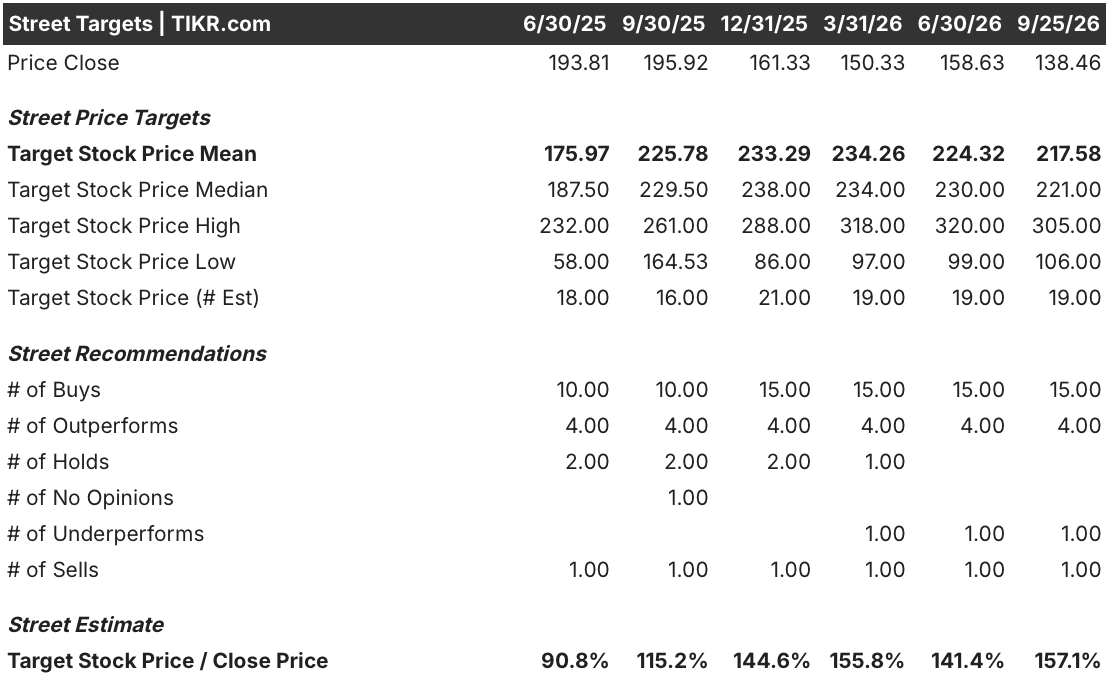
El precio objetivo medio bajó de $234 en marzo a $218 mientras el precio de la acción caía de $150 a $138, por lo que la revalorización potencial implícita se mantuvo aproximadamente similar.
TIKR Valora la Acción de Vistra en $199 para 2030, Muy por Encima del Precio Actual
El modelo de caso medio de TIKR valora Vistra en $199 para diciembre de 2030. Eso implica un retorno total del 44% desde el precio actual de $138, o un 9% anualizado durante 4,3 años.

Un ritmo anual del 9% se ajusta a un productor de energía que vende a precios de mercado y conlleva más riesgo de precio que una empresa de servicios públicos regulada.
El modelo se sitúa por debajo de la media de $218 de Wall Street, pero aún así está un 44% por encima del precio actual. El EBITDA del Q2 creció debido a mayores precios realizados de energía y capacidad y a la adquisición de Lotus, y ese crecimiento contrasta con la preocupación de los inversores por la curva forward de ERCOT.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos de TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!



