


Puntos Clave
- Citigroup obtuvo $11,620 millones de ingresos netos en el primer semestre de 2026, un aumento de aproximadamente el 44% respecto a los $8,080 millones del año anterior, con unos ingresos aproximadamente un 14% más altos.
- En julio, Citi mantuvo su objetivo de RoTCE anual completo del 10% al 11% a pesar de un RoTCE del 13.1% en el primer semestre, y la acción cayó durante la llamada de resultados. En septiembre, el CFO Gonzalo Luchetti dijo que Citi probablemente terminará por encima del 11%.
- El múltiplo precio-valor contable tangible de Citi alcanzó un máximo de 1.47x a finales de junio y se situaba en 1.33x el 25 de septiembre, a pesar de que las previsiones de RoTCE anual completo de la dirección han mejorado desde entonces.
Las perspectivas de beneficios de Citi mejoraron mientras su valoración retrocedía desde su máximo. Consulta el historial de valoración de Citigroup en TIKR gratis →
La acción de Citigroup cayó tras un trimestre sólido
En la mañana del 14 de julio, Citigroup (C) reportó sus mejores ingresos trimestrales en una década. El ingreso neto fue de $5,800 millones, el RoTCE alcanzó el 13%, y cuatro de sus cinco negocios crecieron a doble dígito en ingresos. Luego apareció la diapositiva de perspectivas, y el tono de la llamada cambió.
Citi mantuvo su objetivo de RoTCE anual completo en el rango del 10% al 11%. El analista de Wells Fargo, Mike Mayo, hizo los cálculos en voz alta: un primer semestre del 13% y un año completo del 11% implicaban algo más cercano al 9% en el segundo semestre. Unas preguntas después, Ebrahim Poonawala de Bank of America señaló que la acción había caído un 5%.
La dirección citó la incertidumbre en las condiciones macro y de mercado, la caída histórica del 20% en los ingresos de Mercados del primer al segundo semestre, y la flexibilidad para adelantar inversiones si las condiciones se mantenían fuertes. "Estamos jugando el juego largo", dijo la CEO Jane Fraser. Los inversores escucharon una advertencia de todos modos.
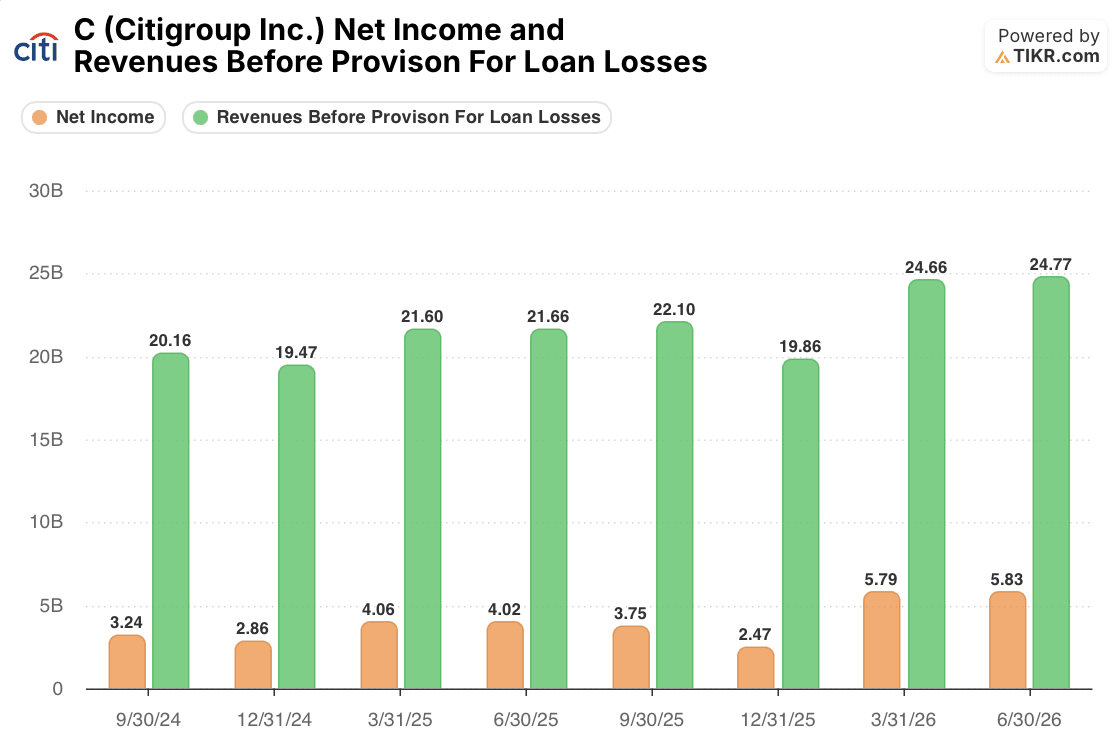
El primer semestre que el mercado dudaba que Citi pudiera repetir fue un verdadero salto. Los ingresos antes de provisiones por pérdidas crediticias alcanzaron $24,770 millones en el Q2 2026, un aumento de aproximadamente el 14% respecto a los $21,660 millones del año anterior. El ingreso neto aumentó un 45% a $5,830 millones. El Q1 contó la misma historia: $5,790 millones de ingreso neto frente a $4,060 millones.
El gráfico también muestra la base contra la que se mediría una segunda mitad más débil. En el Q3 y Q4 de 2025, Citi obtuvo un total de $6,220 millones, con el Q4 cayendo a $2,470 millones. Incluso una desaceleración estacional se compararía con un resultado del año anterior modesto.
El ingreso neto de Citi saltó un 45% en el Q2 mientras su objetivo anual se mantenía. Compara los ingresos trimestrales y el ingreso neto de Citigroup en TIKR gratis →
Llegó la mejora de previsiones, pero el múltiplo no la ha seguido — Todavía
Dos meses después, en la conferencia de servicios financieros de Barclays el 14 de septiembre, Luchetti sonó mucho más confiado. Con el impulso del tercer trimestre a la vista, dijo que Citi probablemente terminará el año "un poco por encima de nuestro 11%" de RoTCE. Espera que el NII excluyendo mercados se sitúe en la parte alta de su rango del 5% al 6% o mejor, y que el índice de eficiencia termine ligeramente por debajo del 60%. Esos pronósticos ya incluyen aproximadamente $500 millones de inversión y gastos de reestructuración adelantados al segundo semestre.
En otras palabras, la cautela de julio cubría un segundo semestre que Citi ahora espera manejar cómodamente, incluso mientras gasta más.

La valoración no se ha puesto al día por completo. Citi cotizaba a 0.93x su valor contable tangible a finales de junio de 2025 y alcanzó un máximo de 1.47x a finales de junio de 2026. Tras la llamada de julio, el múltiplo cayó por debajo de 1.3x. Al cierre del 25 de septiembre a $134.28, se situaba en 1.33x. El P/E histórico cayó de aproximadamente 17.4x a finales de junio a aproximadamente 14.6x, aunque parte de esa caída refleja una base de ganancias más alta en lugar de un precio más bajo.
La evidencia respalda una conclusión estrecha. Las previsiones de julio de Citi reflejaban cautela, no problemas, y la acción no ha vuelto a donde cotizaba antes de esa llamada. Eso no la hace barata por defecto. A 1.33x, Citi cotiza muy por encima del descuento respecto a su valor contable tangible que tenía hace un año, y gran parte de la recuperación ya se refleja en el precio.
La mejora de previsiones también se apoya en un septiembre fuerte. Luchetti indicó que los ingresos de banca de inversión del tercer trimestre aumentarían solo en dígitos bajos y calificó las últimas semanas del trimestre como "muy significativas". Los ingresos de Mercados pueden cambiar rápidamente, y un cuarto trimestre más débil combinado con el gasto adelantado aún podría empujar los rendimientos anuales hacia el 11%.
La próxima prueba es el informe del tercer trimestre de Citi en octubre. La cifra clave es el RoTCE trimestral después de que los $500 millones adicionales de gasto empiecen a materializarse. Si los rendimientos se mantienen cómodamente por encima del 11%, la venta de julio parecerá una mala interpretación de la cautela de la dirección. Si caen hacia dígitos simples, la preocupación del mercado estaba justificada.
El múltiplo de Citi se sitúa por debajo de su máximo de junio de cara a los resultados del Q3. Sigue el múltiplo precio-valor contable tangible de Citigroup en TIKR gratis →
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender ninguna acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!





