


Conclusiones Clave
- Sameer Dholakia de Bessemer Venture Partners dijo que Waymo puede convertirse en un negocio de un billón de dólares, aproximadamente 8 veces la valoración de $126 mil millones de su ronda de financiación de febrero.
- Alphabet cotiza a 25.0 veces sus ganancias futuras, cerca de su rango habitual, por lo que el mercado no está pagando por un Waymo ni remotamente de ese tamaño.
- Los ingresos de Waymo son minúsculos por ahora: Sacra estima $355 millones anualizados en febrero, frente a los $403 mil millones de ingresos de Alphabet en 2025.
- El analista de telecomunicaciones Walter Piecyk dice que la amenaza de Waymo y el Robotaxi de Tesla es lo que mantiene la acción de Uber donde está.
Alphabet (GOOG) podría poseer un negocio de un billón de dólares que apenas aparece en sus números.
Esa es la opinión de Sameer Dholakia de Bessemer Venture Partners. En un episodio reciente del podcast 20VC, expuso hacia dónde va Waymo después del transporte de pasajeros:
"Pero cuando tomas esa misma tecnología y capacidad y la aplicas a la propiedad de automóviles personales, luego al transporte por carretera y luego a la logística, Waymo va a ser un negocio extraordinario, creo, de un billón de dólares. Fácilmente."
"Fácilmente" es una palabra fuerte para negocios que Waymo aún no ha iniciado.
Algo que hay que saber de antemano: Bessemer fue uno de los inversores en la ronda de $16 mil millones de Waymo en febrero, que valoró la empresa en $126 mil millones. Así que la firma de Dholakia posee una parte de la empresa de la que está hablando.
Las cuentas de lo "fácil"
Un billón de dólares es aproximadamente 8 veces esa valoración de febrero. El valor total de mercado de Alphabet era de $4.17 billones el 16 de octubre, por lo que Dholakia ve a Waymo creciendo hasta aproximadamente una cuarta parte del Alphabet actual.
El transporte de pasajeros viene primero. "Se están enfocando en el transporte de pasajeros. Lo están haciendo increíblemente bien", dijo Dholakia. Waymo alcanzó 500,000 viajes pagados por semana en marzo, diez veces su ritmo de mayo de 2024.
El premio mayor es vender el conductor mismo. Dholakia dijo que pagaría una suscripción mensual por un conductor Waymo en el próximo auto de su familia, de la misma manera que los propietarios de Tesla (TSLA) pagan por FSD: "Creo que Waymo tiene la oportunidad de hacer eso para todos los demás fabricantes de equipos originales del planeta."
Es claro al decir que "no es su enfoque a corto plazo". El transporte por carretera y la logística están aún más lejos.
Alphabet no está valorado por ello
No encontrarás mucho de eso en el múltiplo de Alphabet. La acción cotiza a 25.0 veces las ganancias futuras. Eso está un poco por encima de su promedio de cinco años de 22.6x y muy por debajo de los 32.7x que alcanzó en abril...
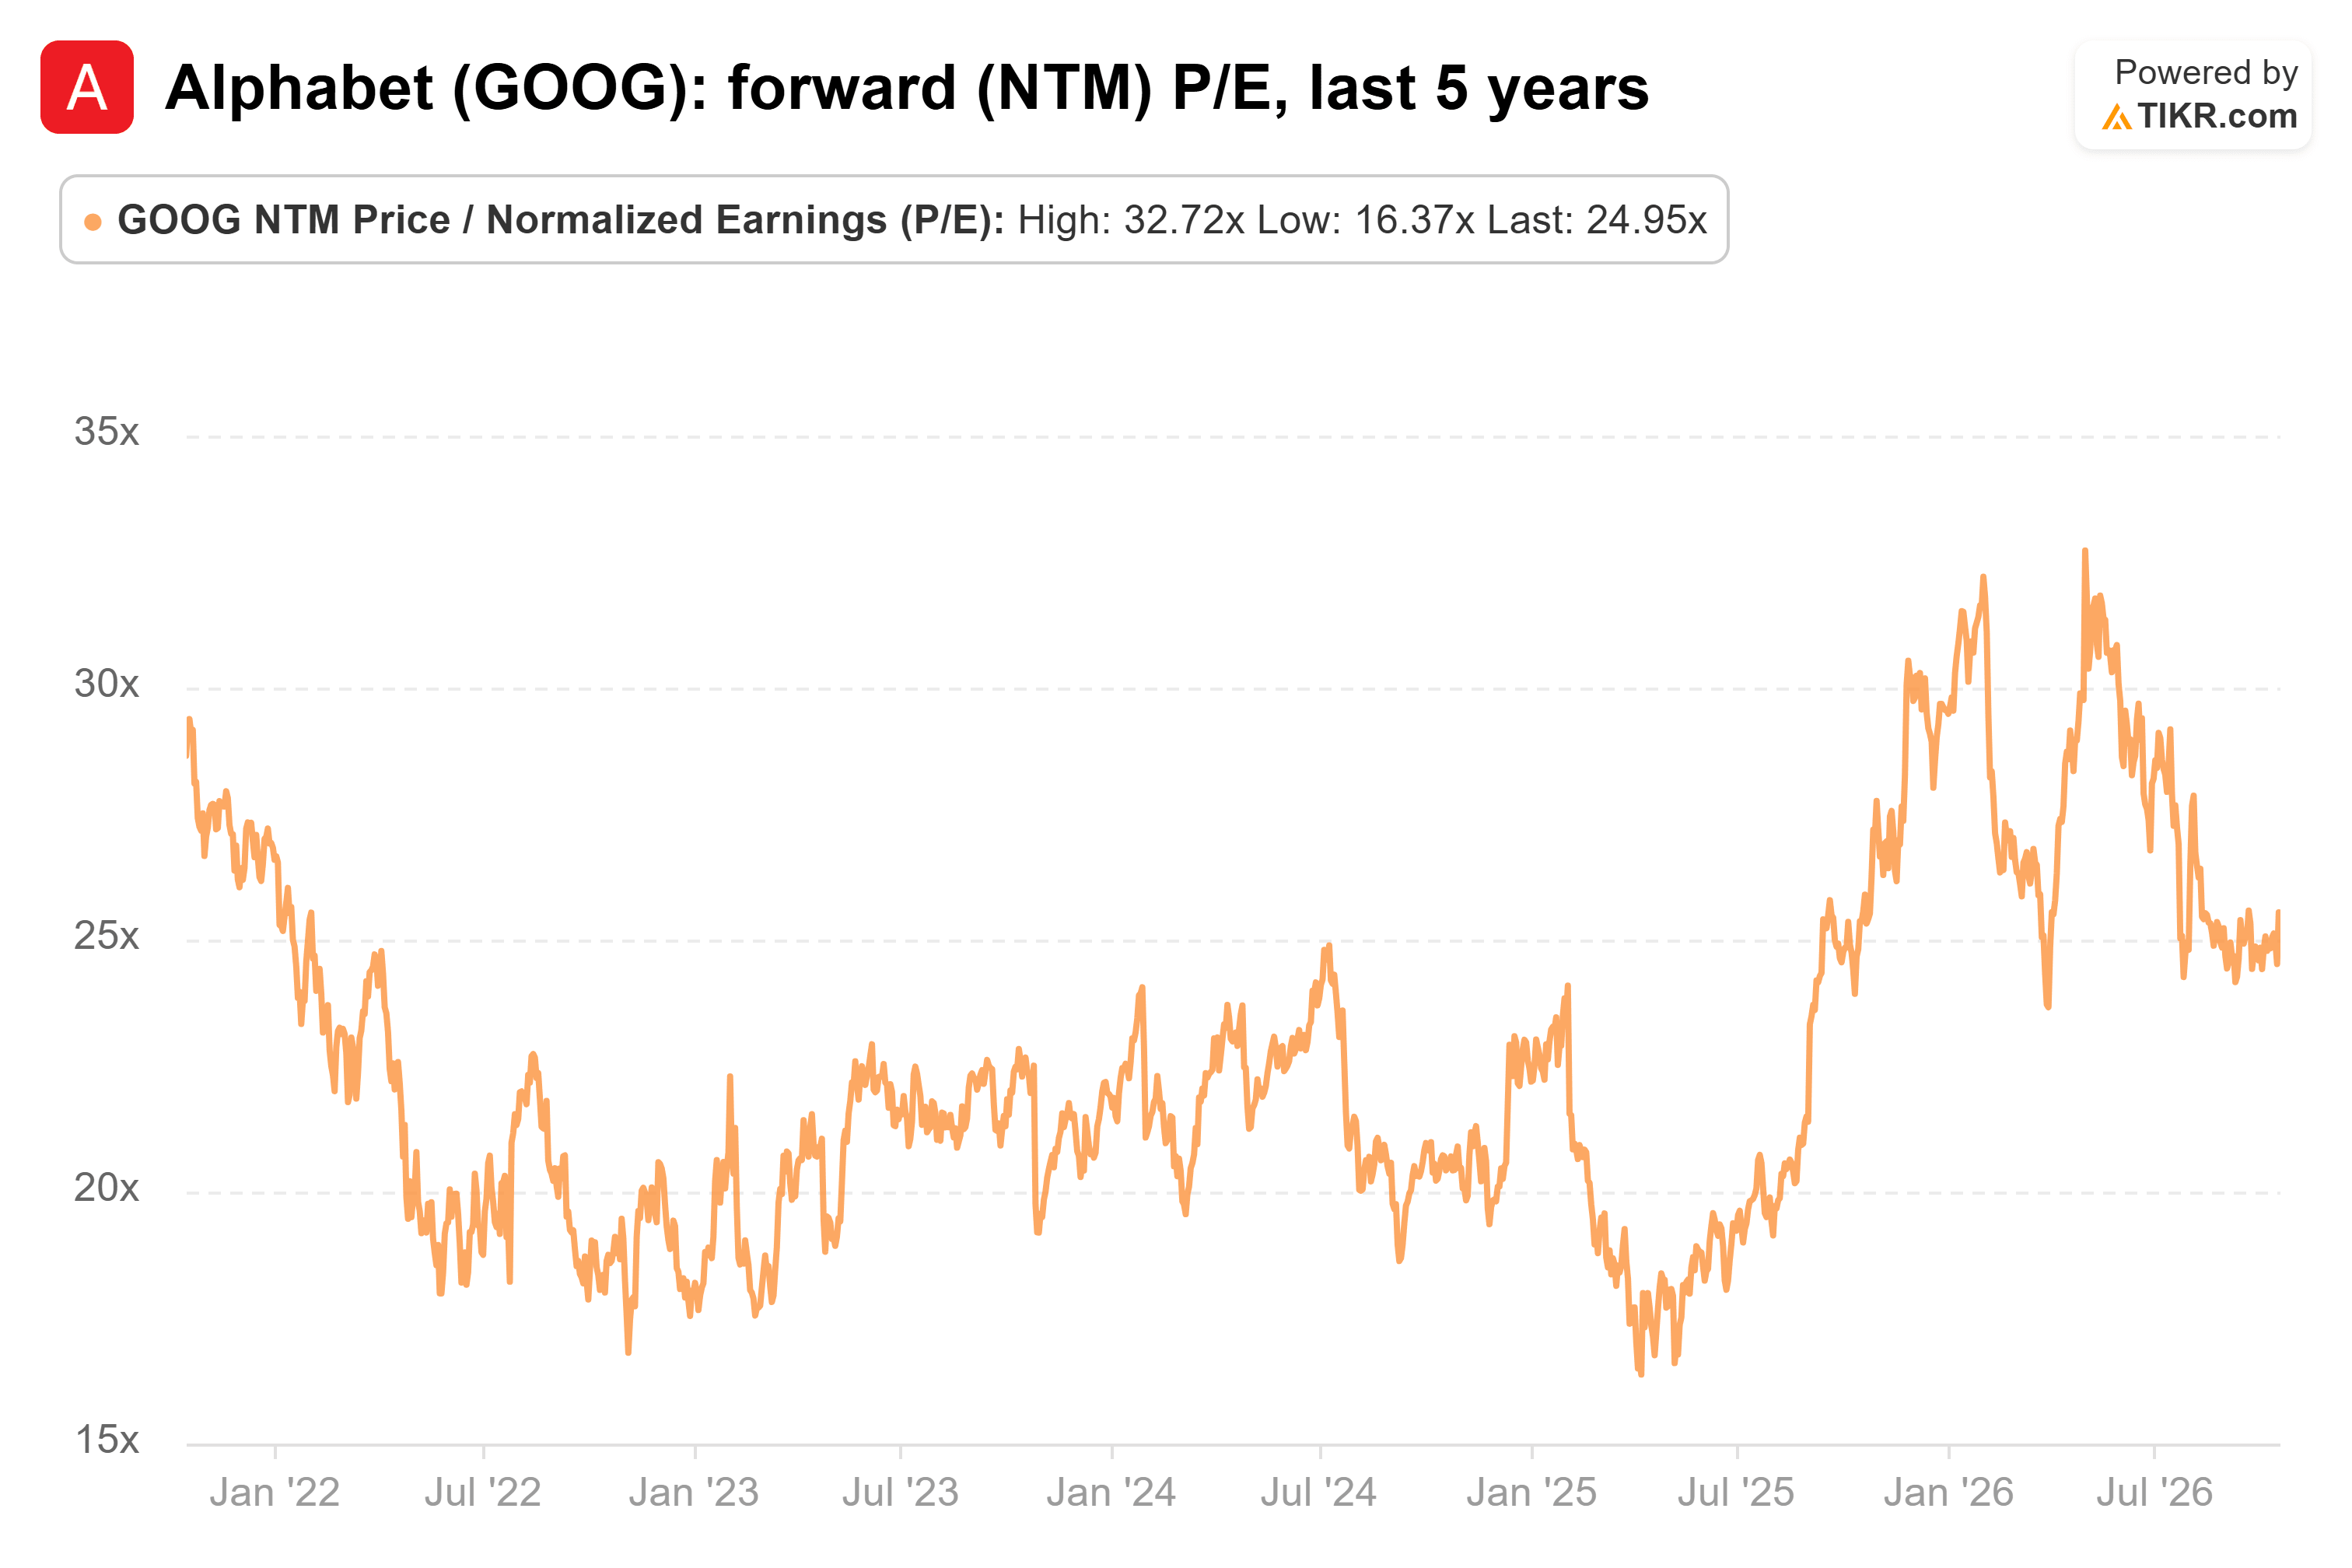
Ese es un múltiplo dentro del rango habitual de Alphabet, sin una prima obvia por Waymo.
Una minucia hoy
Por supuesto, Waymo es un error de redondeo dentro de Alphabet por ahora. Sacra estima sus ingresos anualizados en $355 millones en febrero. Eso es menos del 0.1% de los $403 mil millones que Alphabet generó durante 2025.
Y los analistas esperan que esa base siga creciendo rápidamente, hasta $751 mil millones para 2028...
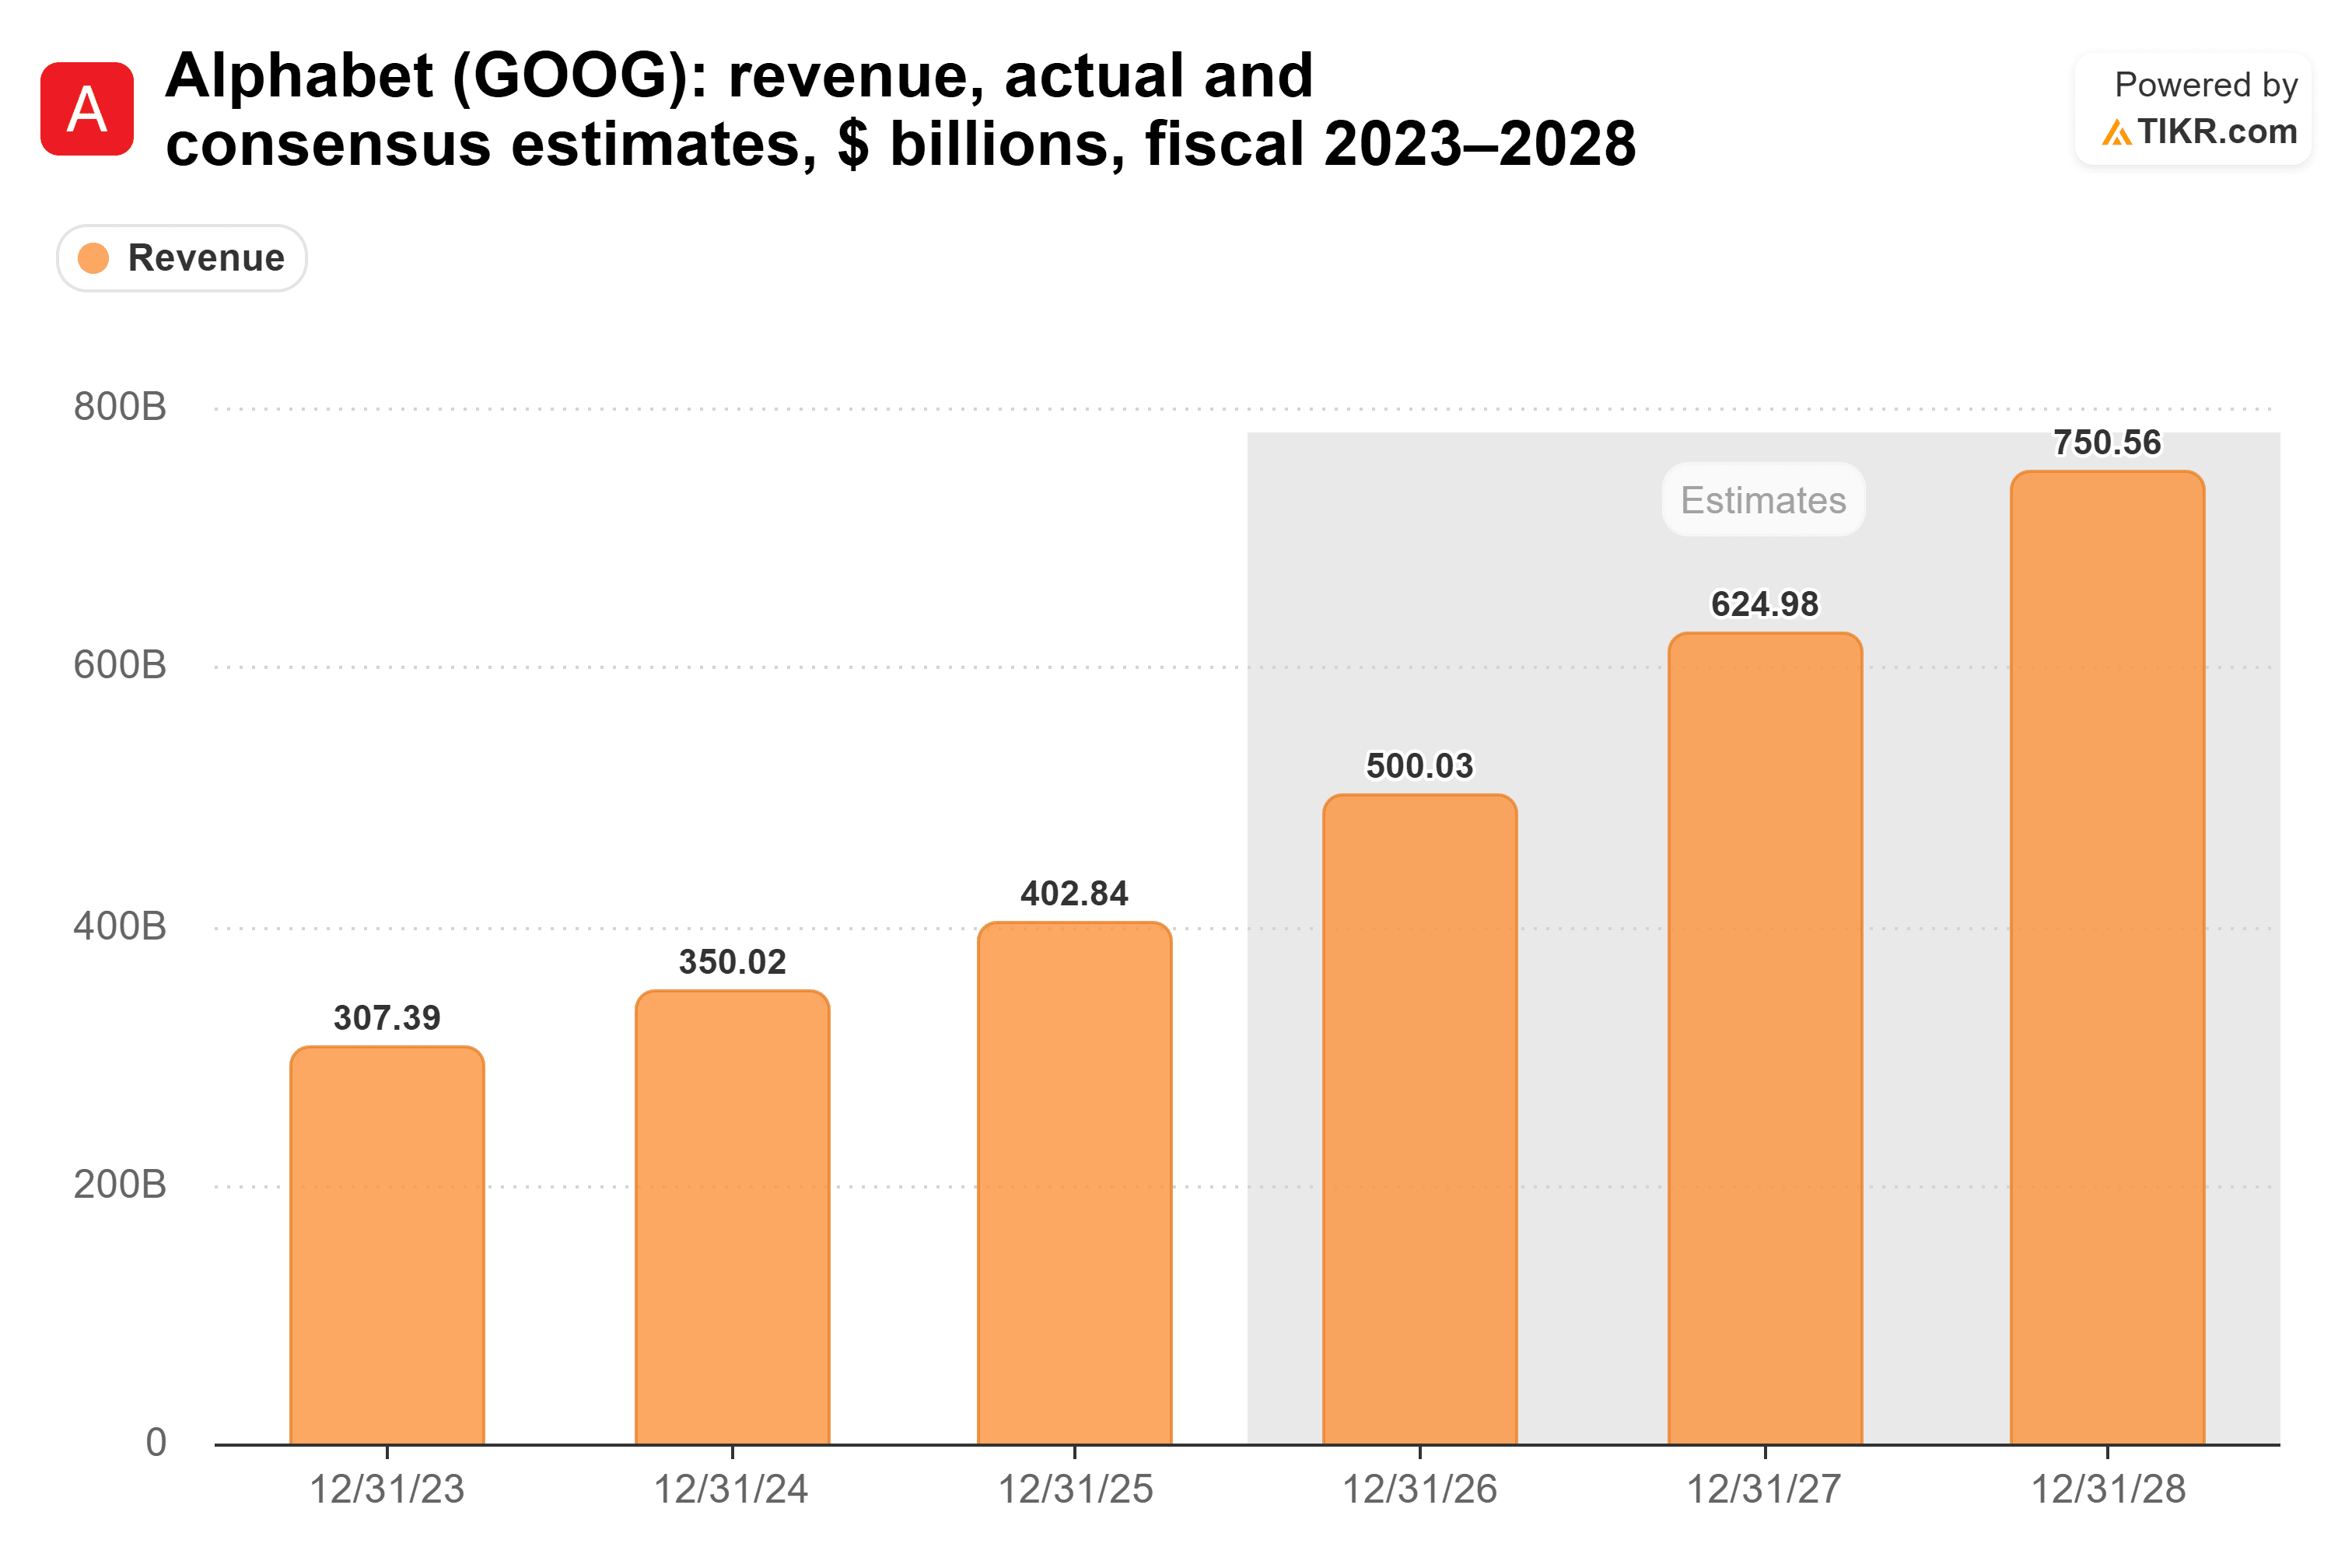
El crecimiento de viajes de Waymo no moverá mucho esas estimaciones en los próximos años. Si da frutos, eso vendrá más tarde.
Uber ya está pagando por la amenaza
El potencial alcista de Waymo apenas se registra en la acción de Alphabet, pero la amenaza que representa se muestra claramente en Uber Technologies (UBER).
Uber muestra cómo se ve cuando los inversores valoran la amenaza de Waymo. El analista de telecomunicaciones Walter Piecyk, hablando en un episodio reciente de Decoder, lo expresó así: "La amenaza de Waymo y Robotaxi es lo que mantiene esa acción donde está."
La flota de Waymo es demasiado pequeña para afectar la red de conductores de Uber hoy, dice Piecyk, por lo que la presión viene de lo que está por venir. "Pero la amenaza de dónde estará Waymo dentro de dos años, tres años, o el Robotaxi de Tesla, eso es lo que les importa a los inversores", dijo.
El mercado ya está cobrando a Uber por ese futuro. La acción cotiza a 18.2 veces las ganancias futuras, muy por debajo de los 25.0x de Alphabet...
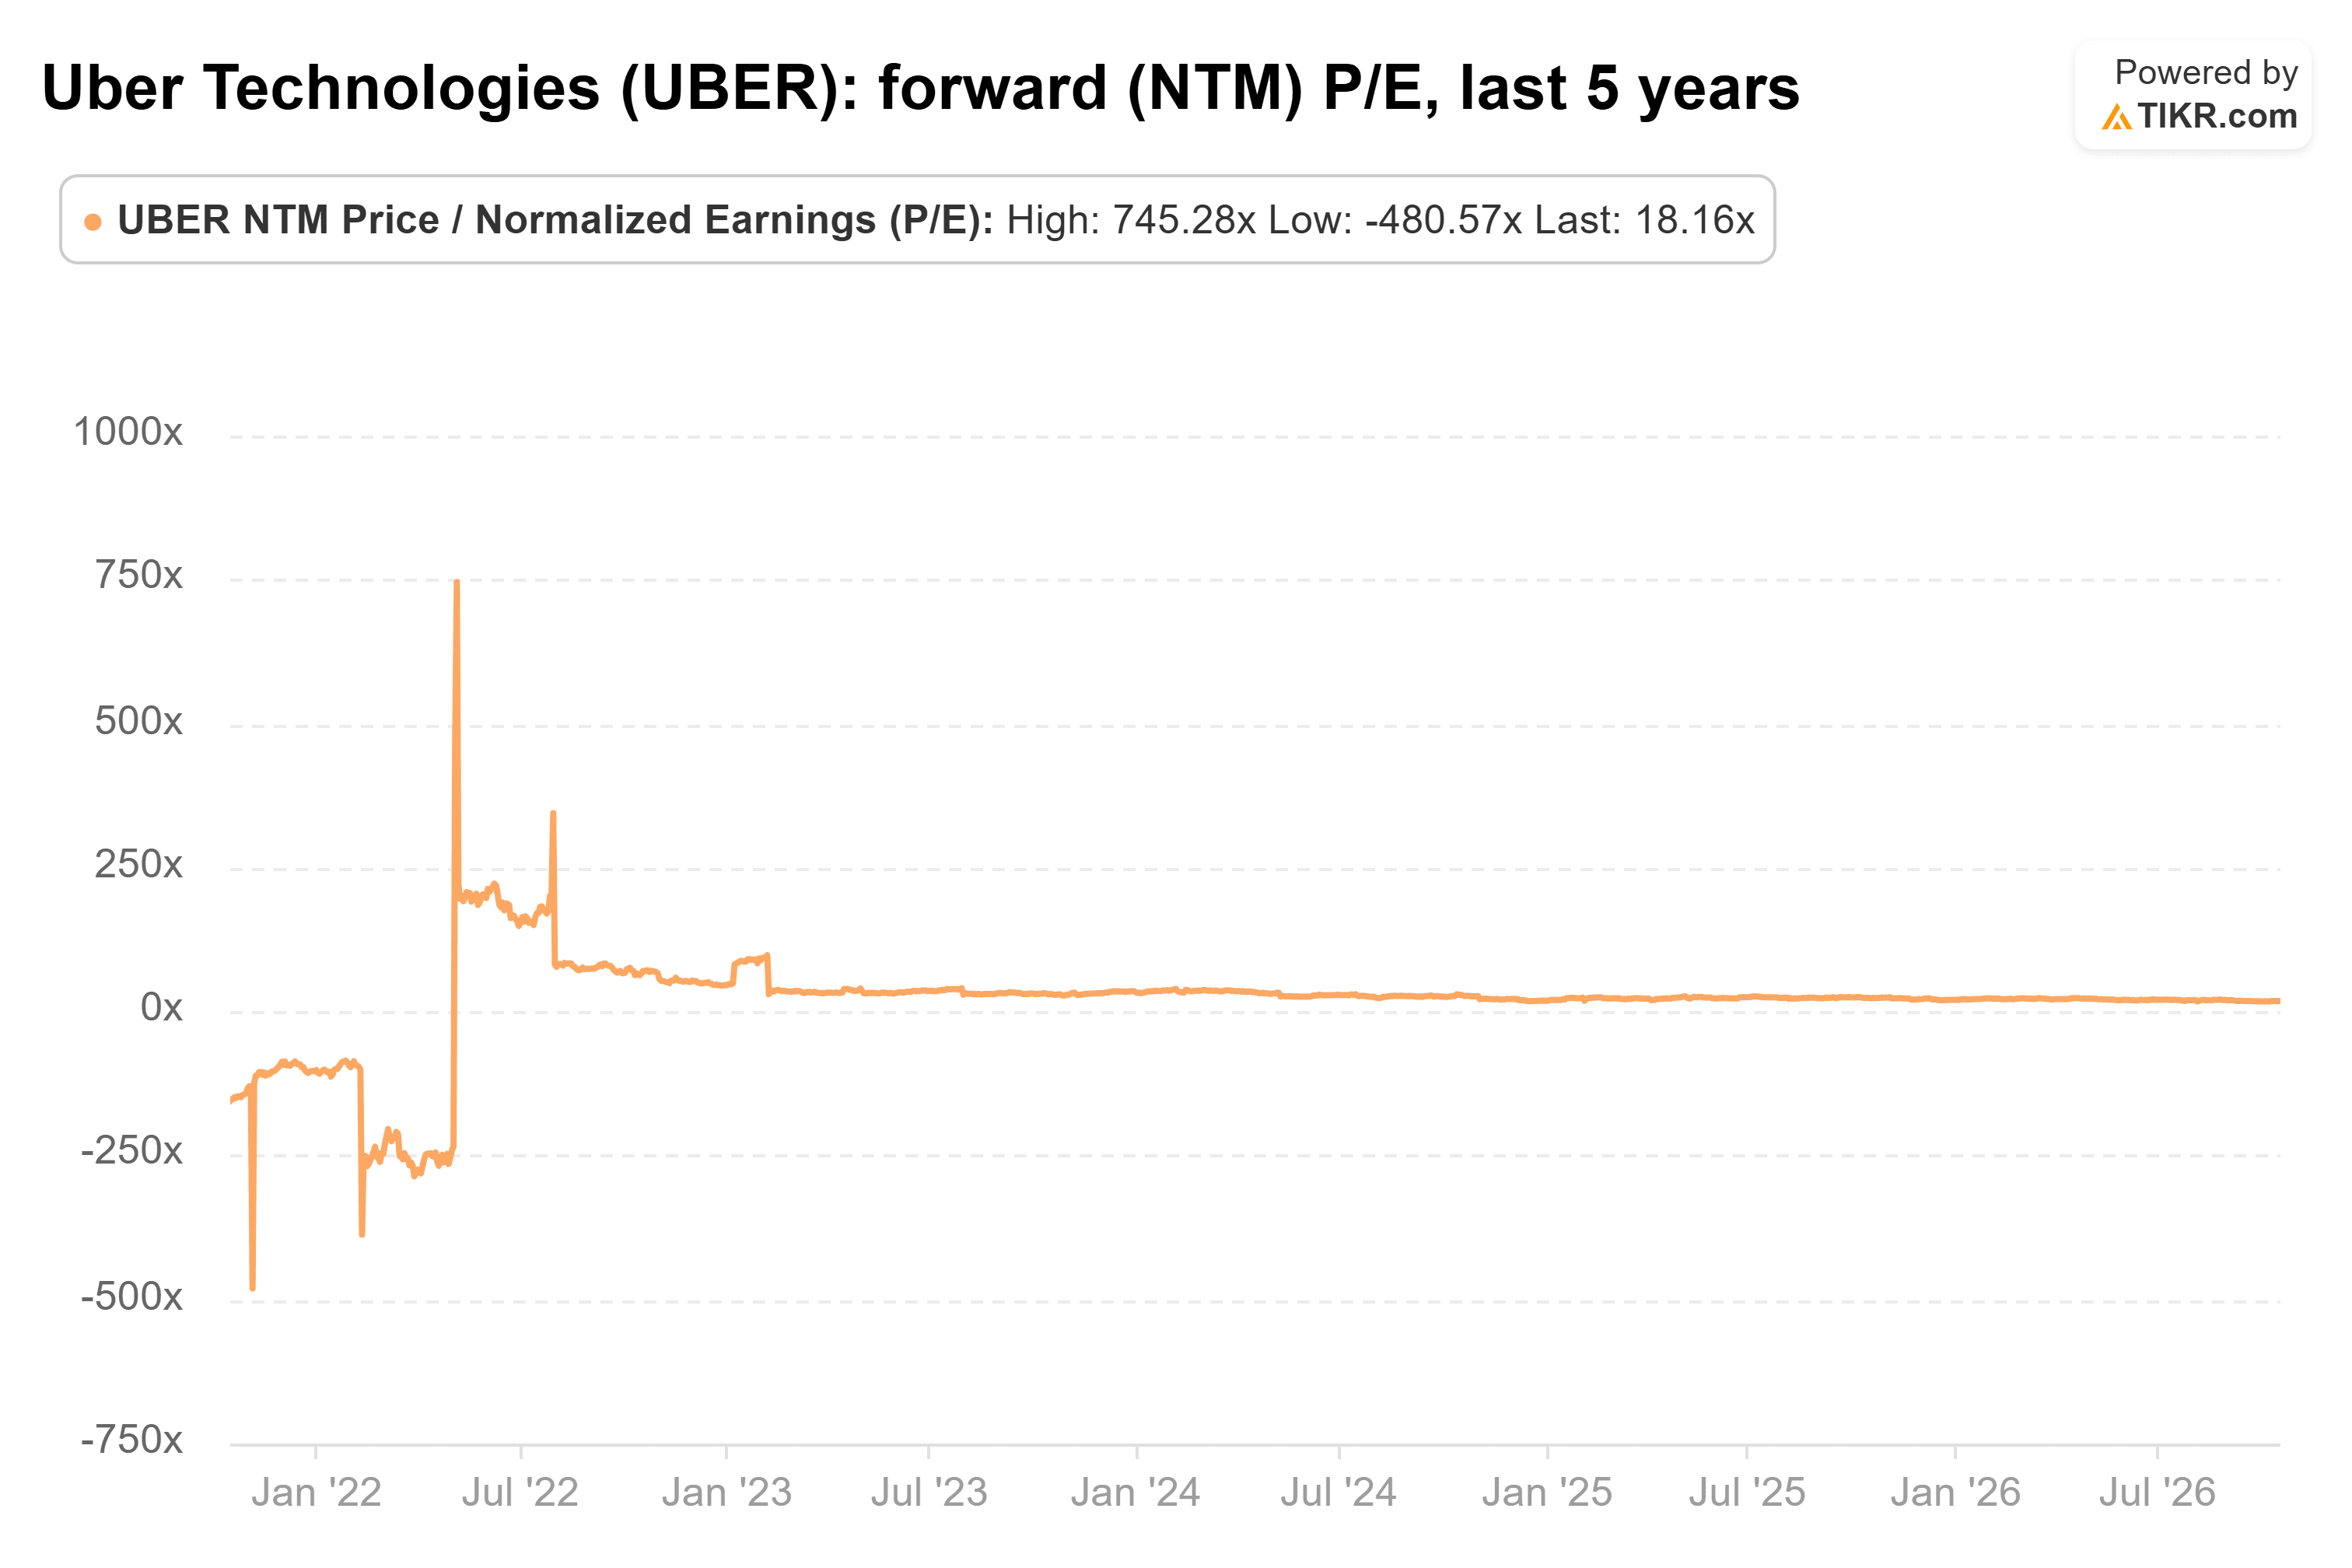
(Los fuertes vaivenes al principio de ese gráfico provienen de los años en que Uber apenas ganaba algo).
Waymo es la parte barata de Alphabet
Con su valoración de febrero, Waymo constituía solo alrededor del 3% del valor de mercado de Alphabet, lo cual es un precio pequeño por lo que podría ser la pieza más grande de la historia.
El "Fácilmente" de Dholakia lo exagera, y su firma tiene una participación en la respuesta. Sin embargo, los accionistas de Alphabet no necesitan que tenga toda la razón. Incluso un Waymo que valiera la mitad de su cifra sería un activo de $500 mil millones, cuatro veces su última ronda, sentado dentro de una acción que cotiza cerca de su múltiplo habitual.
Los inversores ya están rebajando a Uber a 18.2 veces las ganancias futuras por la amenaza de Waymo, sin embargo, los 25.0x de Alphabet apenas reflejan el potencial alcista al otro lado de esa operación. Creo que eso convierte a Alphabet en la forma más simple de poseer la operación de robotaxi.
Para ser justos, los automóviles personales, el transporte por carretera y la logística aún están por delante de Waymo, y ninguno de ellos genera ingresos todavía. El número a seguir a continuación son los viajes pagados semanales de Waymo, y la co-CEO Tekedra Mawakana dijo en febrero que espera 1 millón por semana este año.
Entonces, ¿cuánto vale realmente la acción de Alphabet?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Alphabet. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!


