Conclusiones clave
- Jensen Huang, CEO de NVIDIA, dijo en el podcast BG2 que aproximadamente un tercio del negocio, la computación clásica sin laboratorios de IA involucrados, está creciendo entre un 30% y un 40% anual.
- Huang agrupa todos los laboratorios de vanguardia en un 25% a 30% de la capacidad de cómputo de NVIDIA, destacando la demanda más allá de esos laboratorios sin establecer su participación en los ingresos.
- El principal riesgo es la concentración: Steve Eisman señala una línea en el 10-Q que muestra que el 70% de las cuentas por cobrar de NVIDIA provienen de cinco clientes.
- NVIDIA cotiza a 17.7x las ganancias futuras, cerca de su mínimo de tres años y muy por debajo de su promedio de 30.3x.
¿Cuánto de NVIDIA (NVDA) depende realmente de OpenAI y Anthropic?
Los inversores llevan preguntándoselo desde que el mercado empezó a debatir si los ingresos de OpenAI son de $70 mil millones o $50 mil millones. En el episodio del 15 de octubre del podcast BG2, el CEO Jensen Huang respondió dividiendo su negocio en tercios, empezando por uno que no tiene nada que ver con los laboratorios de IA:
"Voy a llamarlo un tercio de nuestro negocio. Y ese negocio está creciendo, digamos un 30%, 40% al año. En ausencia de cualquier laboratorio de IA, NVIDIA no es cero, somos una empresa bastante grande."
Lo cual es quedarse corto.
Los tres tercios de Huang
Así es como Huang divide la capacidad de cómputo de NVIDIA...
- Computación clásica: procesamiento de datos, simulación, gráficos, más aprendizaje automático más antiguo como la detección de fraude en Visa (V) y Mastercard (MA). Aproximadamente un tercio, creciendo entre un 30% y un 40% anual, según Huang—un negocio que dice no depender de los laboratorios de IA.
- Laboratorios de IA: 25%, "quizás 30%", repartidos entre cinco o seis laboratorios, incluyendo Muse de Meta Platforms (META), Gemini de Alphabet (GOOGL), Grok de xAI y, a partir de este año, Anthropic (la porción que preocupa a los inversores).
- Startups y nuevas nubes: "una gran cantidad de nuevas startups" en IA física, biología y ciencia de materiales, todas alquilando los chips de NVIDIA. Aproximadamente un tercio (la próxima generación de AWS de Huang).
Así que todos los laboratorios juntos constituyen aproximadamente una cuarta parte del negocio. "Estamos poniendo demasiada presión en dos laboratorios", dijo Huang.
El resto del negocio también está en auge
El último trimestre de NVIDIA apunta en la misma dirección. En los tres meses hasta el 26 de julio de 2026, los ingresos alcanzaron los $96.2 mil millones, un 106% más que el año anterior...
- Hyperscale: $48.7 mil millones, +102%
- Nubes de IA, industrial y empresa: $40.3 mil millones, +138%, que NVIDIA atribuye a nativos de IA, empresas y clientes soberanos
- Computación perimetral (que incluye las antiguas líneas de gaming, visualización profesional y automotriz): $7.2 mil millones, +27%
La línea de más rápido crecimiento es la que está fuera de los grandes compradores de nube. (Incluye nativos de IA, que pueden ser laboratorios, e hyperscalers que alquilan de nubes de IA, así que es una lectura aproximada).
Las líneas heredadas también tienen peso: en el año terminado en enero de 2026, el gaming aportó $16.0 mil millones, la visualización profesional $3.2 mil millones y la automotriz $2.3 mil millones.
Y toda la tarta sigue creciendo. Los ingresos pasaron de $131 mil millones en el año terminado en enero de 2025 a $216 mil millones un año después. Los analistas esperan $412 mil millones en el año que termina en enero de 2027, luego $692 mil millones el año siguiente, en línea con el crecimiento aproximado del 70% que NVIDIA guió en agosto:
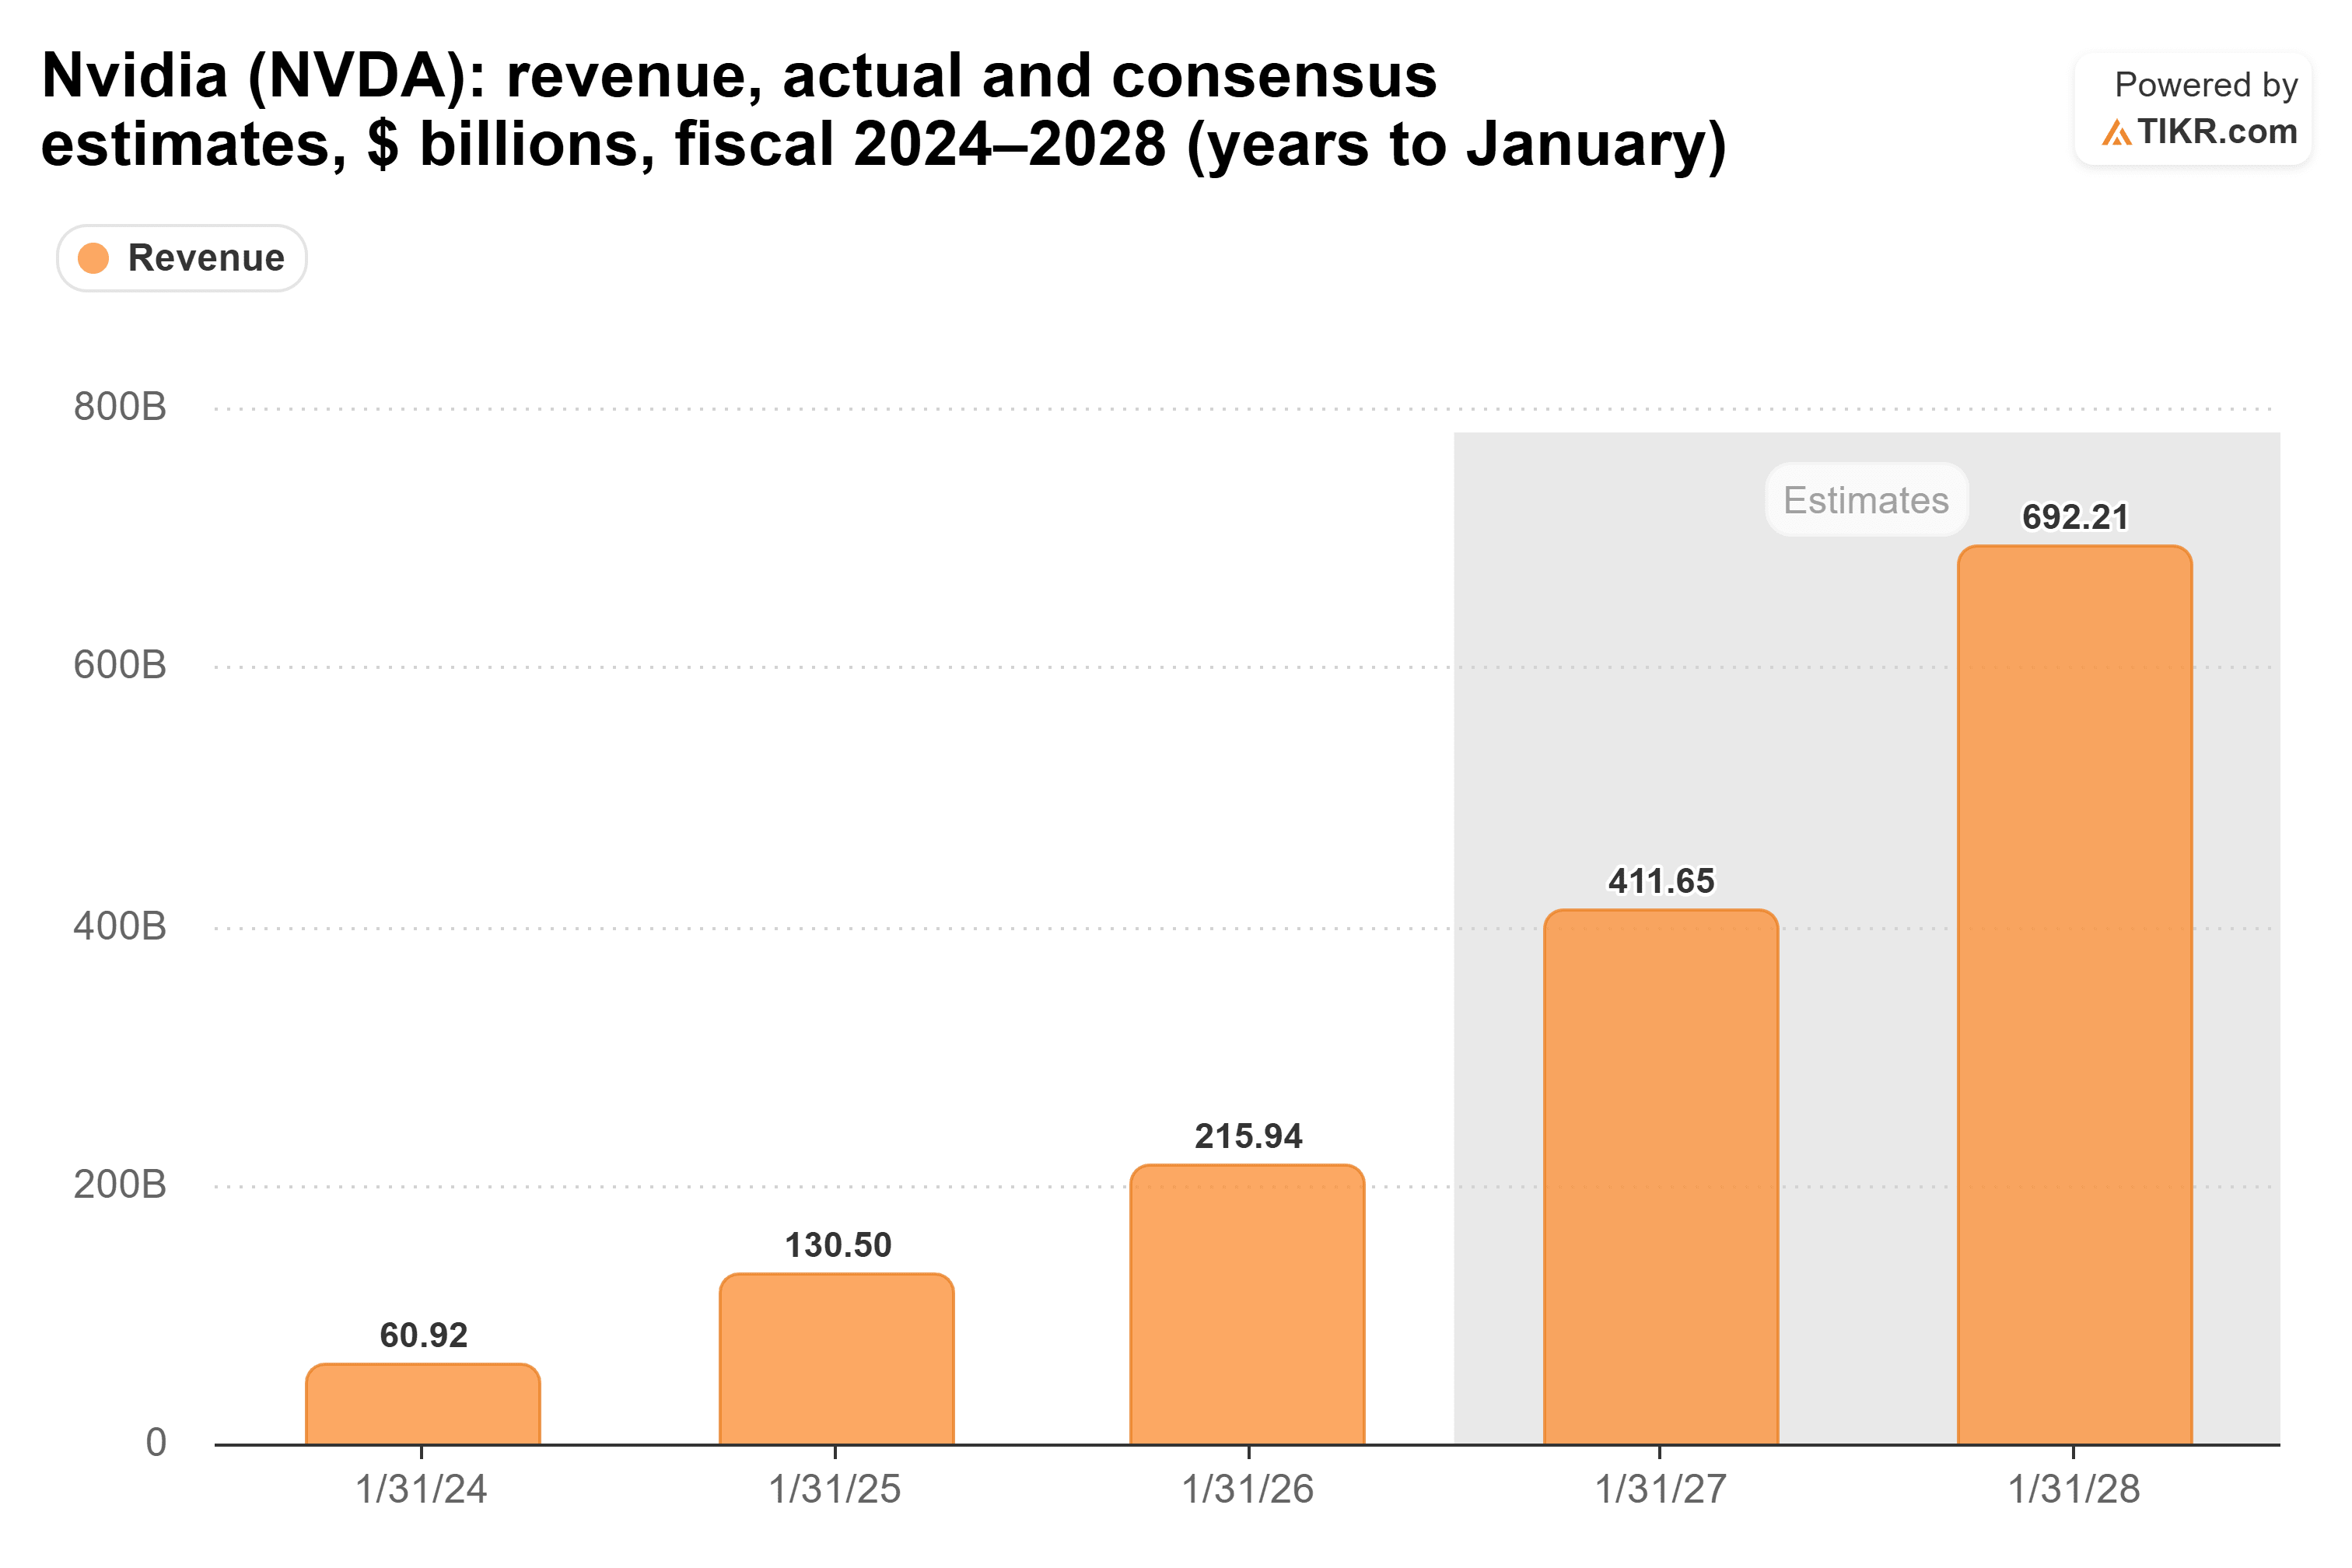
A modo de ilustración, reducir el consenso de ingresos de este año de $412 mil millones en un 30% deja aproximadamente $288 mil millones, aproximadamente un 34% por encima de los $216 mil millones del año pasado. Pero la estimación de Huang describe la capacidad de cómputo, no una participación de ingresos divulgada, y este cálculo asume que el resto de la demanda se mantiene sin cambios. No es un pronóstico de los ingresos de NVIDIA sin los laboratorios.
Cinco clientes son un riesgo real
El argumento más fuerte contra Huang proviene de Steve Eisman, el inversor hecho famoso por The Big Short. En The Compound and Friends, señaló una línea en el 10-Q de NVIDIA:
"El 70% de las cuentas por cobrar de NVIDIA, que es un proxy de los ingresos, proviene de cinco clientes"
Probablemente sean los hyperscalers, añadió, y "si vas a los hyperscalers, el 70% de sus ingresos por IA provienen de Anthropic y OpenAI."
Eso destaca un riesgo separado: NVIDIA puede atender a diversos usuarios finales mientras depende de un grupo concentrado de clientes directos. El informe no identifica a esos cinco clientes ni muestra cómo las categorías de demanda de Huang se asignan a ellos. Su participación del 70% en las cuentas por cobrar tampoco establece una participación del 70% en los ingresos.
Las nubes de IA, industrial y empresa representan aproximadamente el 45% de los ingresos del centro de datos, pero eso no establece una exposición reducida a esos cinco clientes o a los laboratorios de vanguardia. NVIDIA dice que esta categoría incluye la demanda de nativos de IA e hyperscalers que utilizan nubes de IA. Como dijo Azeem Azhar, fundador de Exponential View, en The Ezra Klein Show, Anthropic "podría colapsar, pero NVIDIA estará bien."
Cotizada como si los laboratorios lo fueran todo
Los inversores aún no se creen las cuentas de Huang. NVIDIA cotiza a 17.7x las ganancias futuras. Eso apenas supera su mínimo de tres años de 17.5x del 14 de septiembre, muy por debajo de su promedio de 30.3x, y nada cerca del 46.7x que alcanzó en junio de 2024...
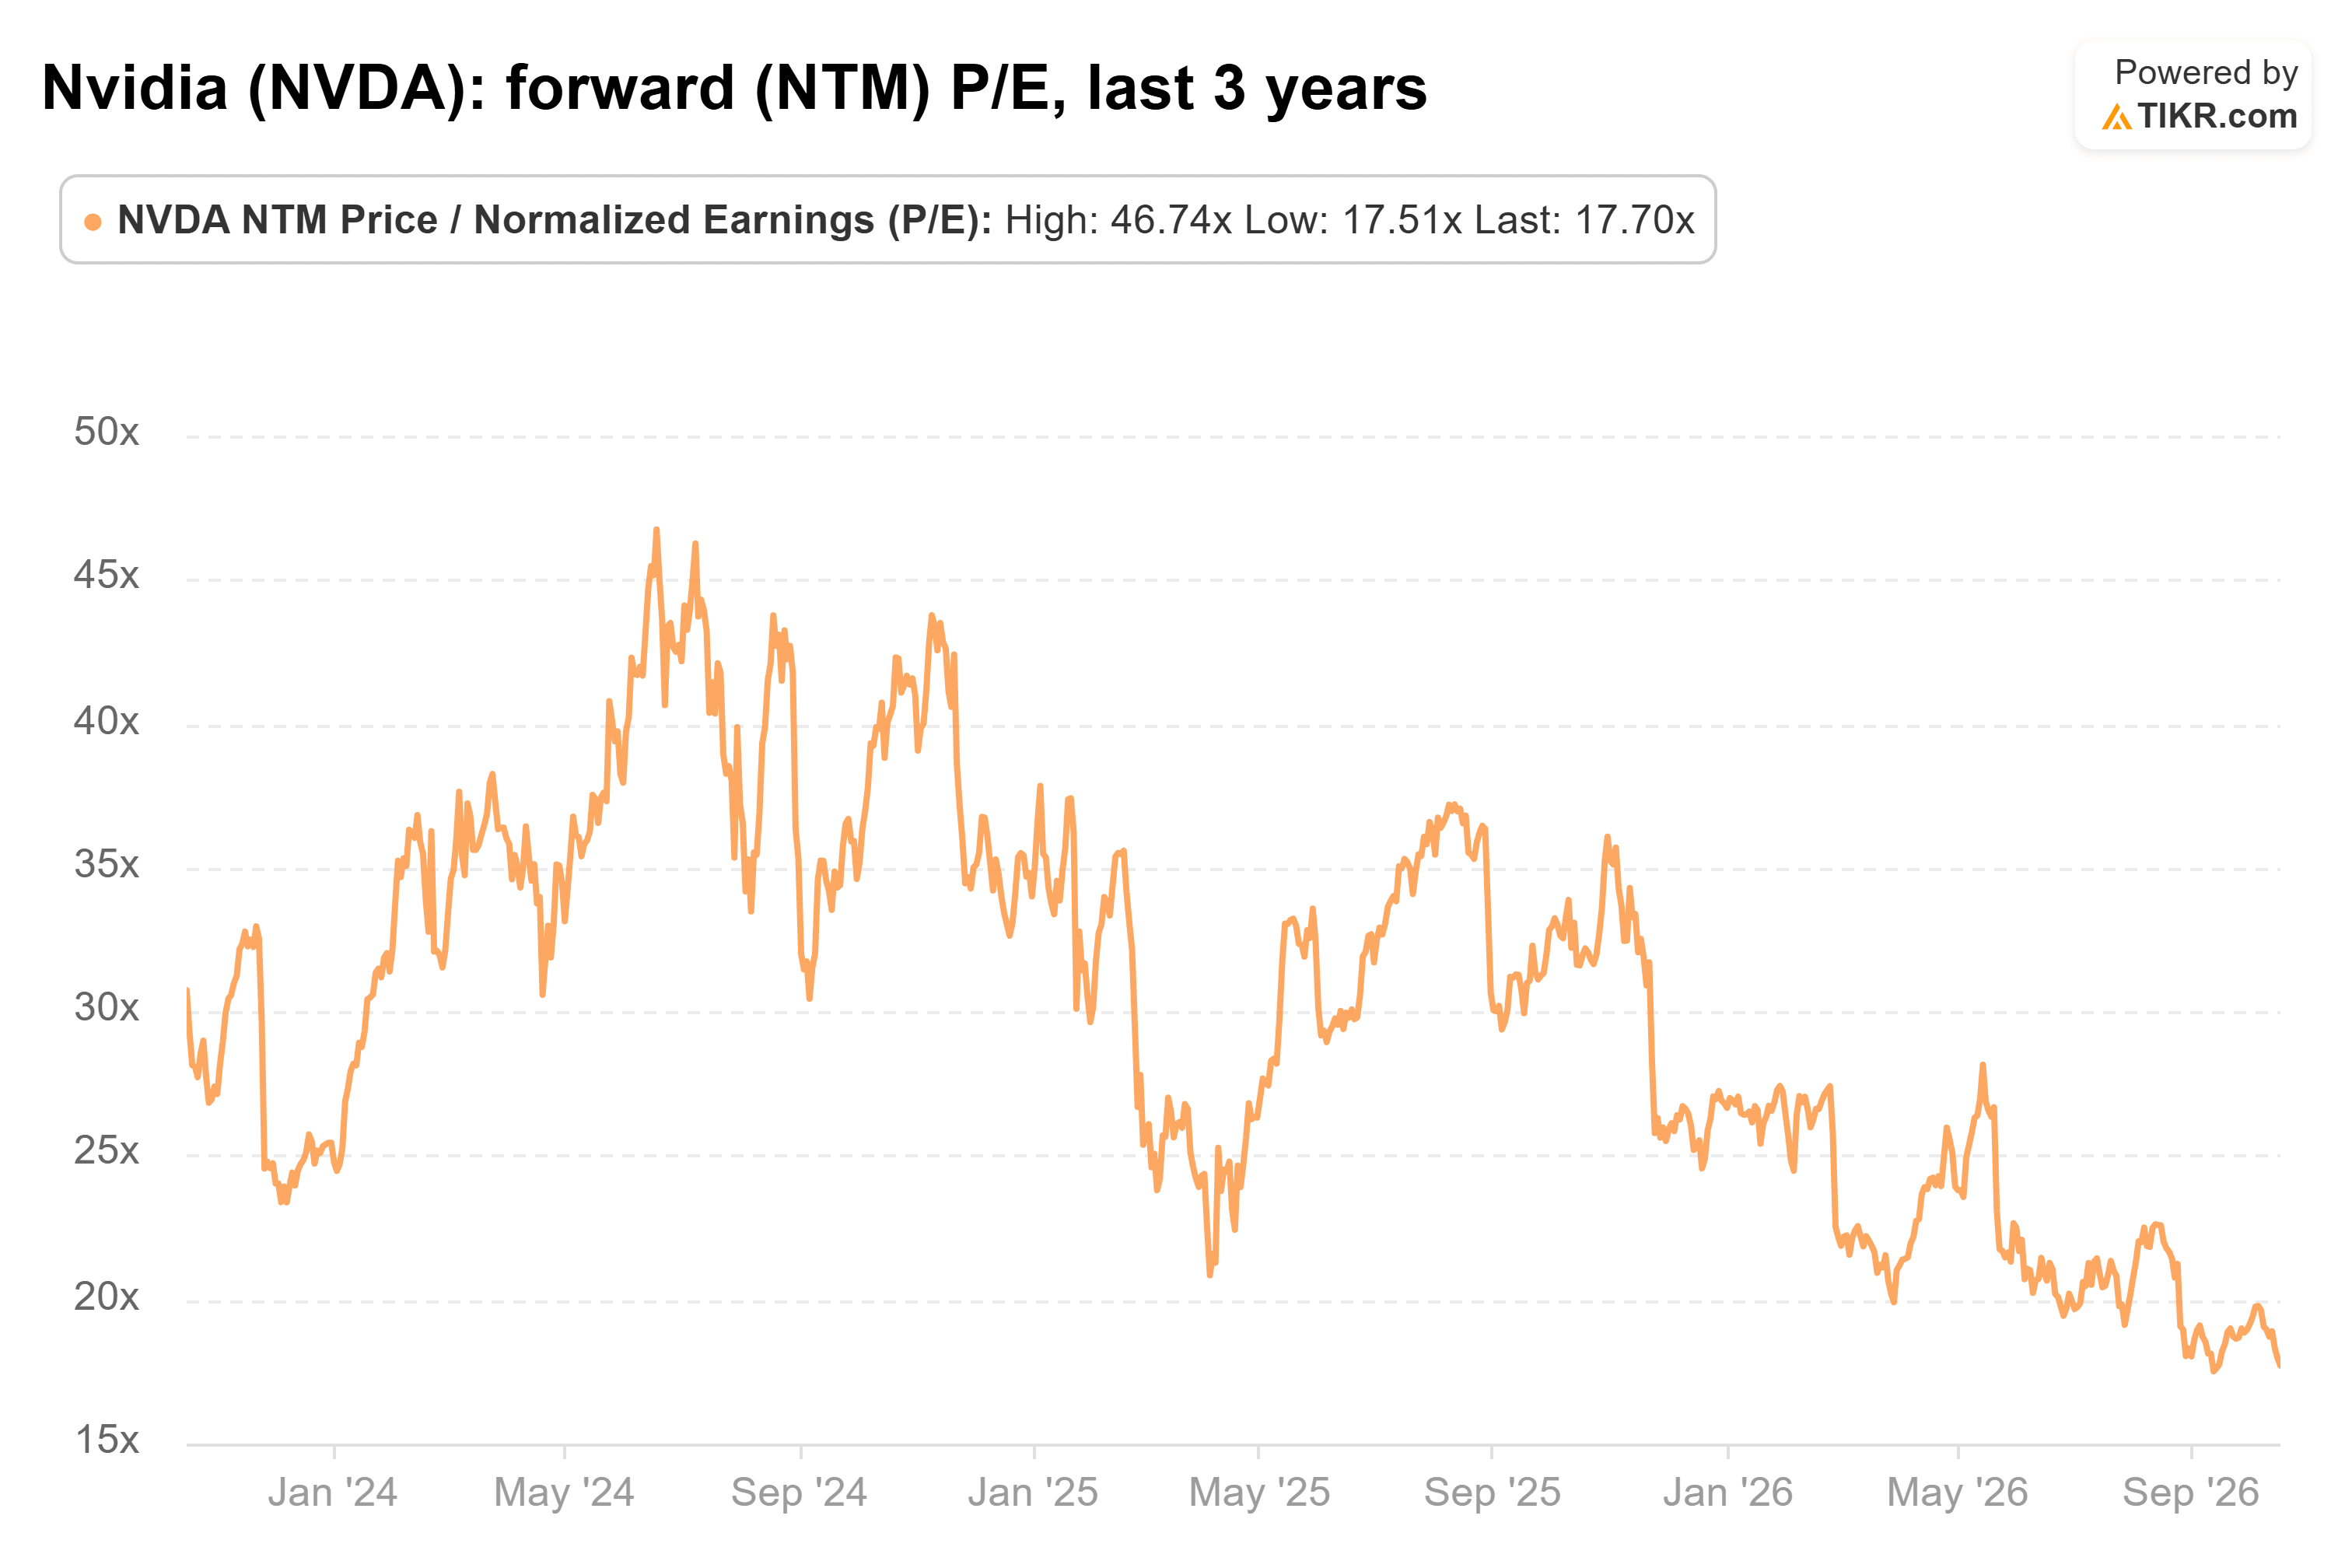
Creo que Huang tiene la mejor parte en este argumento. NVIDIA está creciendo en las tres categorías de ingresos reportadas, y los comentarios de Huang destacan la demanda más allá de los laboratorios de vanguardia. No establecen cuántos ingresos sobrevivirían si esos laboratorios desaparecieran. Sin embargo, la acción está valorada como si dos laboratorios fueran toda la historia.
Por supuesto, los cinco clientes de Eisman son lo que hay que vigilar. NVIDIA guió a $108.0 mil millones de ingresos para el trimestre que termina en octubre, y ese informe mostrará si sus mayores compradores siguen gastando.
Entonces, ¿cuánto vale realmente la acción de NVIDIA?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer NVIDIA. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. Gracias por leer, y ¡feliz inversión!