Estadísticas Clave para la Acción de UBER
- Rendimiento de la semana pasada: -1.7%
- Rango de 52 semanas: $65 a $101
- Precio objetivo del modelo de valoración: $76
- Potencial alcista implícito: 9.8% en 2.3 años
Evalúa el crecimiento de Uber frente a 5 años de previsiones de analistas usando el nuevo Modelo de Valoración de TIKR (Es gratis) >>>
Uber Apuesta Fuerte a la Entrega Mientras la Acción Espera
Las acciones de Uber Technologies (UBER) cayeron aproximadamente un 1.7% durante la semana pasada, cerrando el viernes cerca de $70. La caída extendió un largo declive que deja la acción aproximadamente un 31% por debajo de su máximo de 52 semanas de $101. Los inversores siguen centrados en la adquisición de $14.8 mil millones de Uber por Delivery Hero, el grupo alemán de entrega de comida. Uber lanzó su oferta pública de adquisición por todas las acciones de Delivery Hero el 18 de septiembre.
El CEO de Delivery Hero, Niklas Östberg, acordó permanecer más allá de marzo de 2027 para guiar la transición. Eso añade continuidad, pero el acuerdo aún necesita la aceptación de los accionistas y la aprobación regulatoria. Por separado, Uber amplió la entrega de Costco en Uber Eats a 47 estados de EE.UU., cubriendo cerca de 600 tiendas.
La confianza de la dirección es visible. El CEO Dara Khosrowshahi compró 141,000 acciones a aproximadamente $71 el 10 de septiembre, una compra valorada en aproximadamente $10 millones. "La ventaja de la plataforma de Uber continúa capitalizándose: récord de consumidores y compromiso, y crecimiento rentable en todo nuestro negocio", dijo con los resultados del Q2.
Aún así, el mercado sigue siendo cauteloso. Las reservas brutas, el valor total de viajes y pedidos, crecieron un 22% en el Q2, pero la perspectiva de beneficio del Q3 llegó ligeramente por debajo de la estimación de Wall Street. Si la acción de UBER va a recuperar impulso, Delivery Hero debe añadir beneficios en lugar de solo tamaño.
Un Uber Más Barato, pero el Modelo Quiere Pruebas
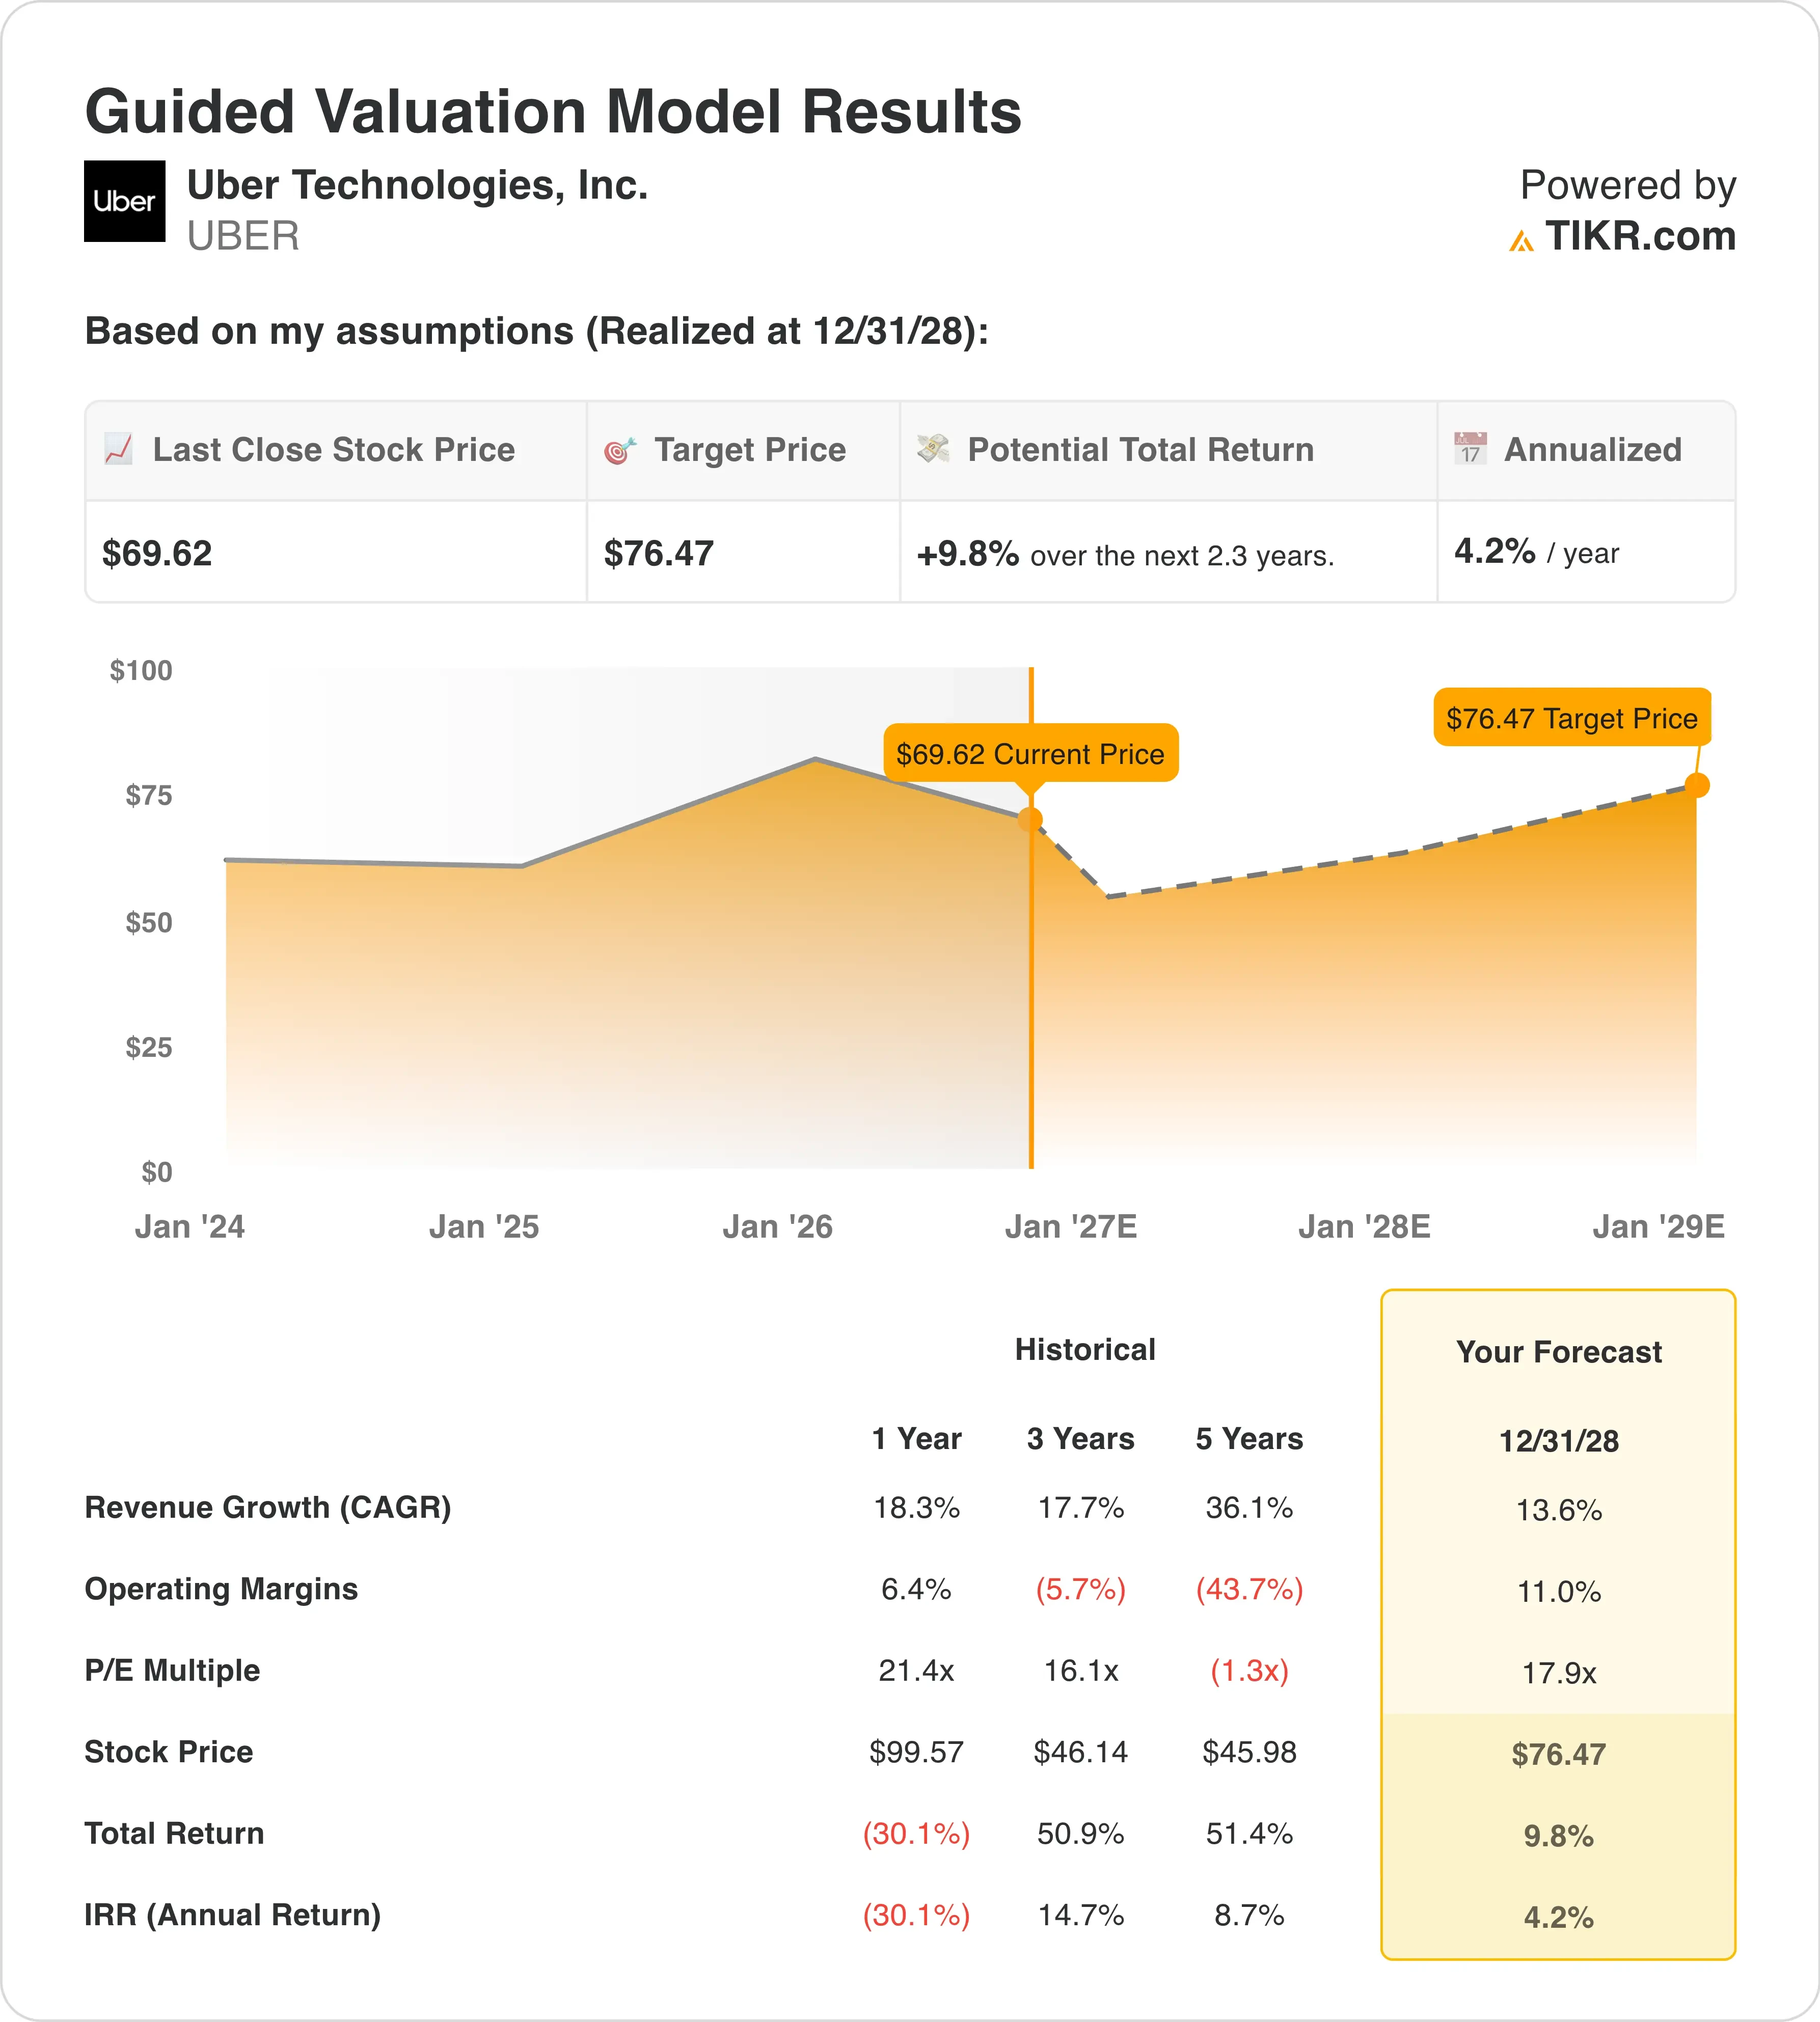
Bajo los supuestos del modelo de valoración realizados hasta el 31/12/28, la acción se modela usando:
- Crecimiento de Ingresos (CAGR): 13.6%
- Márgenes Operativos: 11.0%
- Múltiplo P/E de Salida: 17.9x
Con base en estos insumos, el modelo estima un precio objetivo de $76, lo que implica un rendimiento total del 9.8% desde el precio actual de la acción de $70 y un rendimiento anualizado del 4.2% durante los próximos 2.3 años.
Esta es una historia de reajuste de múltiplos. El P/E de Uber promedió 21.4x durante el año pasado, pero la acción ahora cotiza cerca de 17.9x las ganancias futuras. El modelo mantiene ese múltiplo más bajo hasta 2028, por lo que asume que no habrá recuperación en el sentimiento.
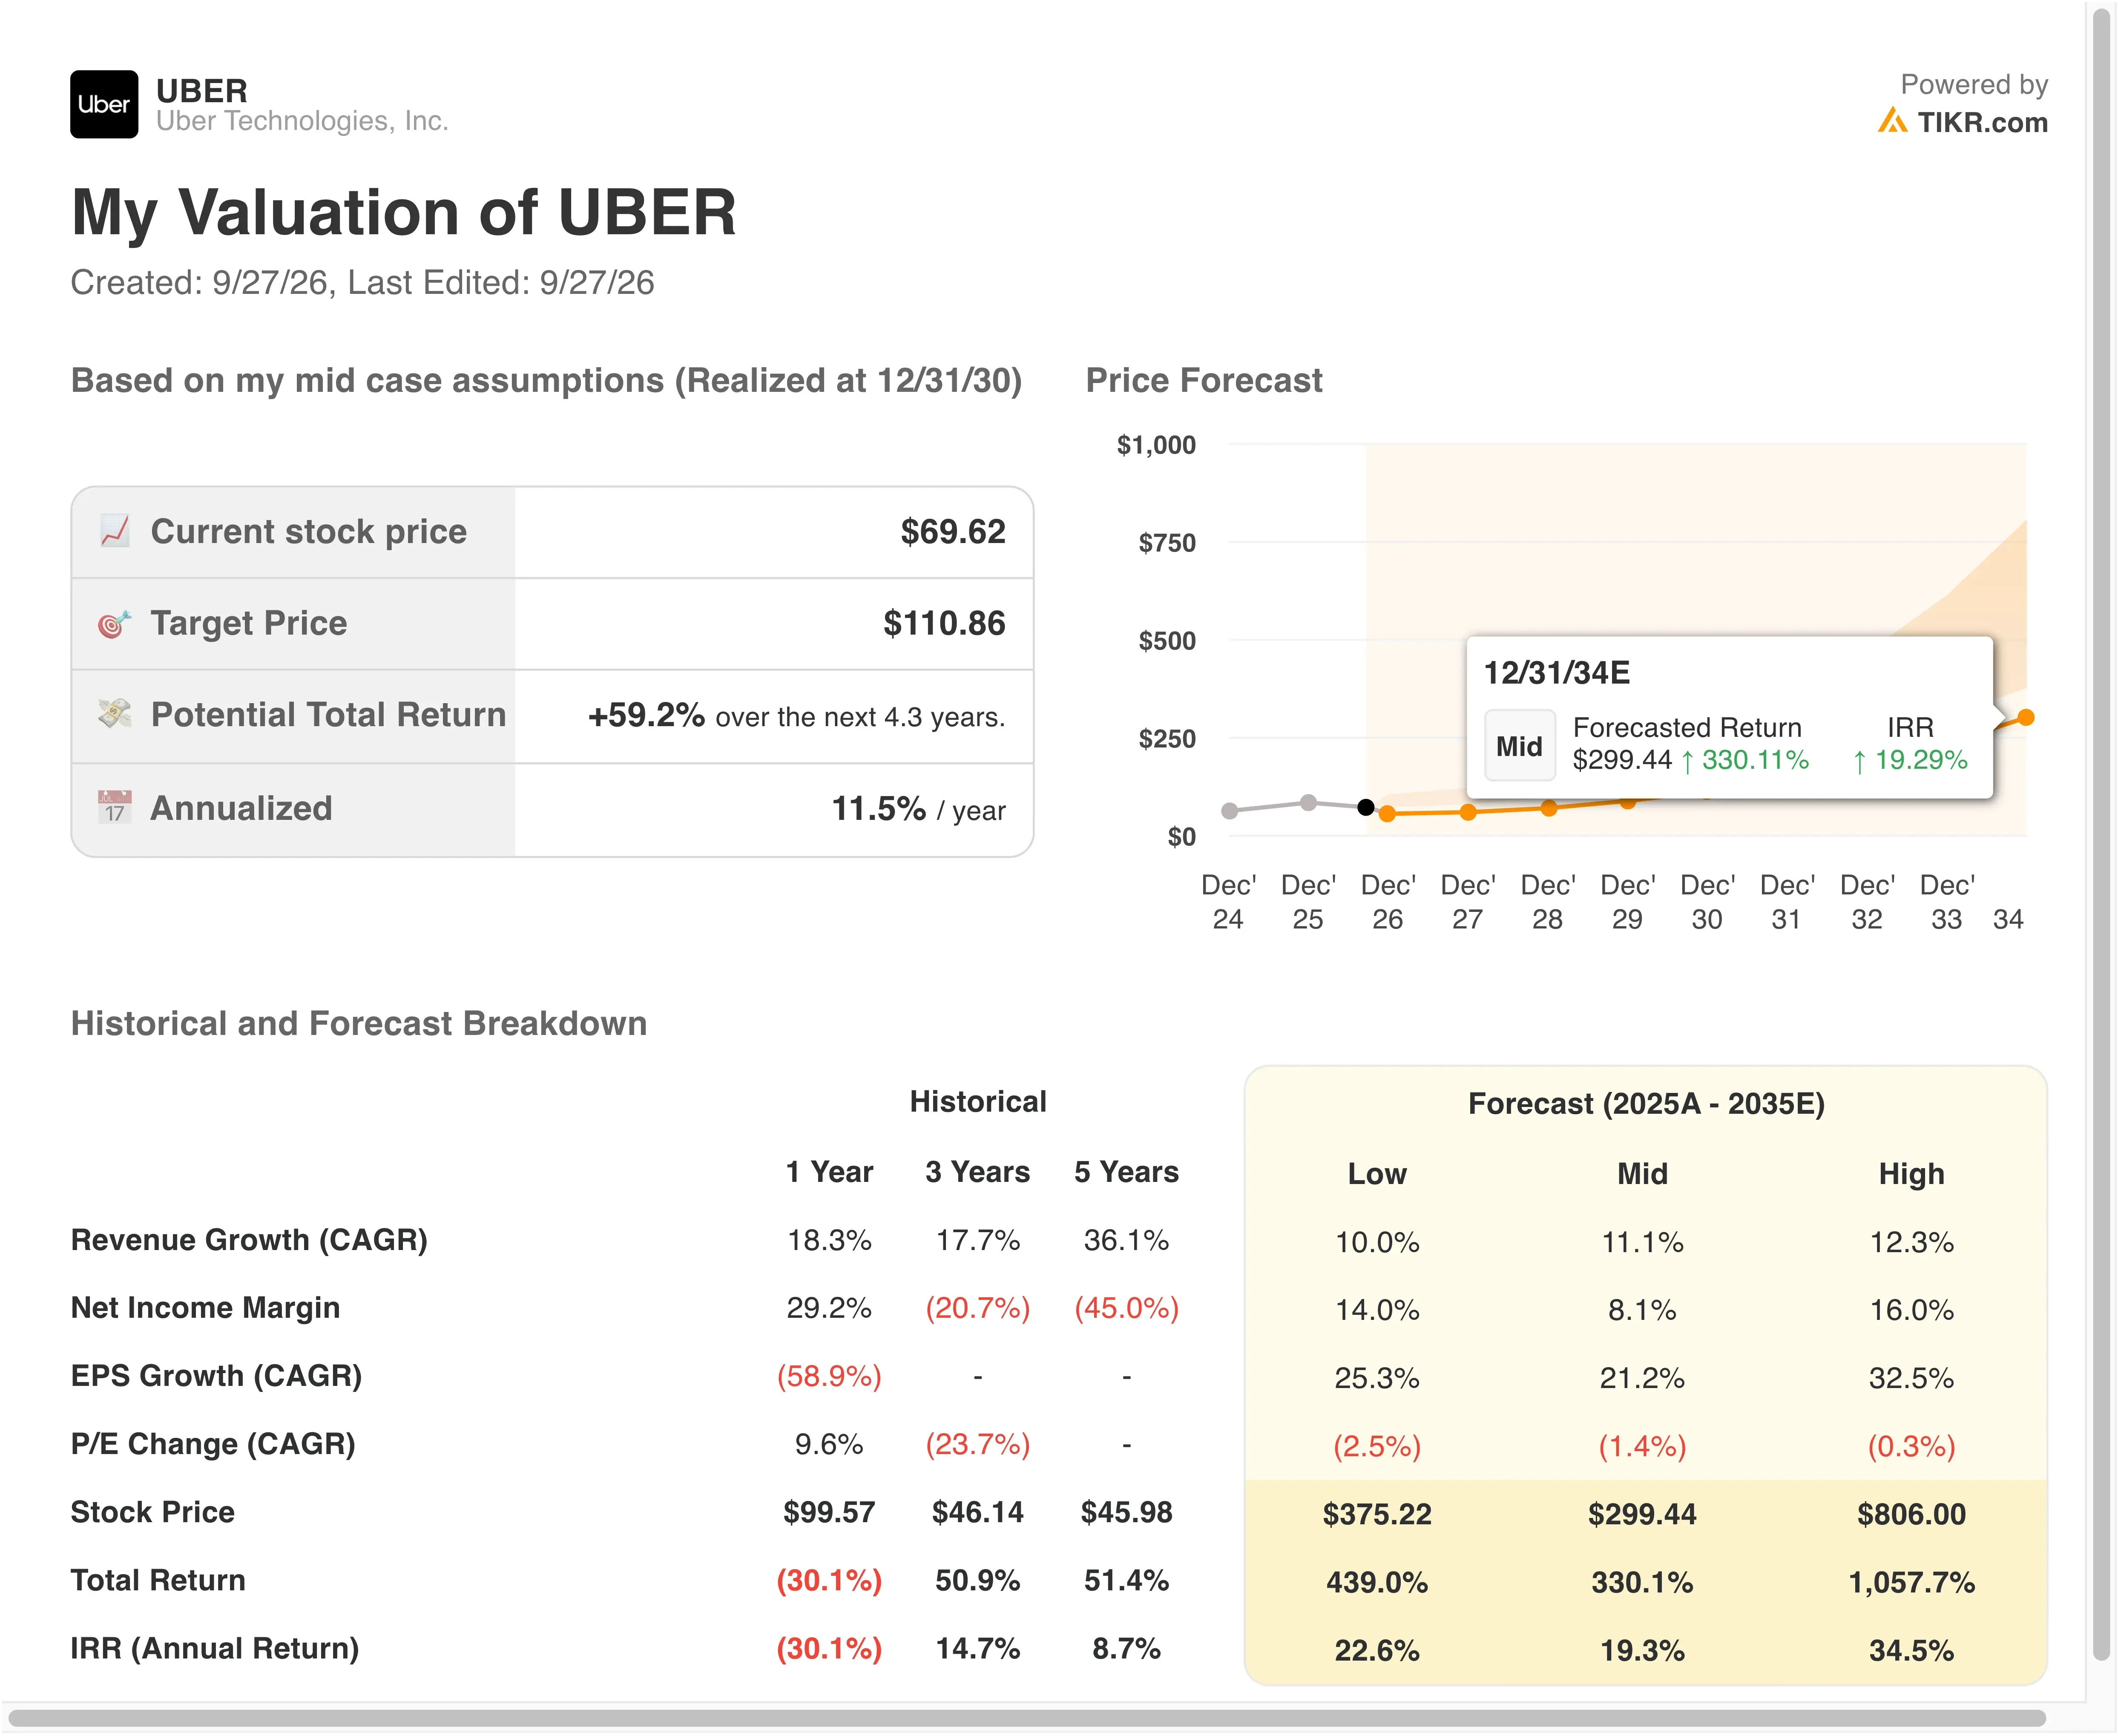
Los supuestos de ingresos son conservadores. Una tasa de crecimiento del 13.6% se sitúa por debajo del 18.3% del año pasado y del ritmo de 3 años del 17.7%. Parte de esa brecha refleja cambios en el modelo de negocio, que redujeron el crecimiento de ingresos reportado en 8 puntos en el Q2 incluso cuando las reservas aumentaron un 22%.
Los márgenes, sin embargo, deberían expandirse. El margen operativo del 11.0% se sitúa muy por encima del 6.4% del año pasado, y el ingreso operativo no-GAAP aumentó un 40% en el Q2. El objetivo modesto proviene principalmente del múltiplo, porque las ganancias reportadas recientes incluyen ganancias en participaciones accionarias que pueden no repetirse.
Un rendimiento anual del 4.2% señala un potencial alcista limitado bajo estos insumos. Sin embargo, extender el pronóstico hasta 2030 eleva el objetivo a aproximadamente $111 y el rendimiento anual al 11.5% a medida que los viajes autónomos escalan. El objetivo promedio de Wall Street de $101 también se sitúa muy por encima del modelo, mientras que DoorDash (DASH) continúa creciendo más rápido en entrega.
Uber, DoorDash y Lyft en una Carrera de Tres
DoorDash es el rival de entrega más duro de Uber. El valor bruto de pedidos de su mercado en el Q2 aumentó un 36% a $33.1 mil millones, o un 23% excluyendo su adquisición de Deliveroo. Las reservas de entrega de Uber crecieron un 25%, con un margen de segmento récord del 3.8%. Así que las dos empresas están creciendo a un ritmo subyacente similar.
Ambas están usando adquisiciones para volverse globales. DoorDash ya compró Deliveroo, mientras que Uber ahora está comprando Delivery Hero. El ganador probablemente será la plataforma que elimine los costos superpuestos más rápido después del cierre.
En viajes, Lyft (LYFT) está creciendo rápidamente desde una base más pequeña. Sus reservas brutas del Q2 aumentaron un 23% a $5.5 mil millones, ligeramente más rápido que el crecimiento de movilidad del 20% de Uber. Sin embargo, el EBITDA ajustado de Lyft equivalió a solo el 3.2% de las reservas. El segmento de movilidad de Uber, en contraste, alcanzó un margen operativo del 7.6%.
La ventaja competitiva (moat) de Uber es la escala en ambos negocios. Los miembros de Uber One impulsan aproximadamente la mitad de las reservas brutas totales, lo que vincula viajes y entrega en un solo hábito. Nuevos desafiantes como Bolt, que planea desplegar 25,000 robotaxis Lucid en Europa, podrían poner a prueba esa ventaja en viajes autónomos.
¿Qué Impulsa la Acción de UBER de Aquí en Adelante?
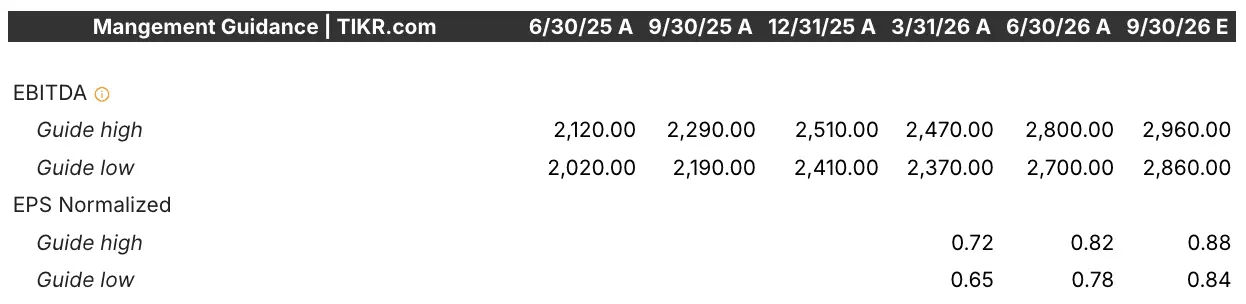
Los resultados del Q3, esperados alrededor del 3 de noviembre, son el próximo punto de control. La dirección pronosticó un EPS ajustado de $0.84 a $0.88, por lo que los inversores querrán un superávit claro después de una perspectiva débil. Un crecimiento de reservas superior al 20% también extendería la racha de Uber a cinco trimestres consecutivos.
Los vehículos autónomos son el catalizador a largo plazo. Uber ofrece viajes AV en siete ciudades y apunta a 15 para fin de año. España también otorgó un permiso para pruebas AV este mes. Estas asociaciones permiten a Uber ganar tarifas sin poseer vehículos costosos.
Los recortes de costos deberían apoyar los márgenes. Uber está reduciendo su fuerza laboral en aproximadamente un 10%, o aproximadamente 3,300 empleos, para eliminar capas de gestión. También emitió €4.5 mil millones en bonos senior, lo que añade flexibilidad de financiación antes del acuerdo con Delivery Hero.
La regulación es el riesgo clave. El presidente de la FTC dijo que los desarrolladores de IA deberían ser responsables de las acciones de sus agentes, y eso podría aumentar los costos de cumplimiento en todas las plataformas tecnológicas. De cara al futuro, el flujo de caja libre acumulado por encima de $10 mil millones le da a Uber margen para seguir recomprando acciones mientras invierte.
Compara la valoración de Uber con DoorDash y Lyft (Gratis con TIKR) >>>
¿Deberías Invertir en Uber Technologies?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Consulta UBER, y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los precios objetivos están tendiendo al alza o a la baja.
Puedes crear una lista de seguimiento gratuita para rastrear UBER junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza la acción de UBER en TIKR Gratis→
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión del Terminal TIKR y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna acción mencionada. ¡Gracias por leer y felices inversiones!