

Estadísticas Clave para la Acción de JPM
- Rendimiento de la semana pasada: -2.6%
- Rango de 52 semanas: $279 a $367
- Precio objetivo del modelo de valoración: $406
- Potencial de subida implícito: 18.4% en 2.3 años
Evalúa la capacidad de generación de beneficios de JPMorgan con 5 años de previsiones de analistas en el nuevo Modelo de Valoración de TIKR (Es gratis) >>>
Beneficios Récord se Encuentran con un Mercado de Tipos Nervioso
Las acciones de JPMorgan Chase (JPM) cayeron aproximadamente un 2.6% durante la semana pasada, cerrando el viernes en $343. La corrección tuvo poco que ver con el banco en sí. En cambio, las acciones financieras cayeron cuando el rendimiento del bono del Tesoro de referencia tocó un máximo de 19 años y la curva de rendimientos se aplanó. Una curva más plana significa que los tipos a corto y largo plazo se acercan, y eso puede comprimir lo que los bancos ganan con los préstamos.
Las noticias de la empresa fueron mayormente constructivas. Chase comenzó a implementar su Centro de Seguridad de Datos, que permite a los usuarios de la aplicación ver y desconectar las aplicaciones fintech vinculadas a sus cuentas. JPMorgan también está, según informes, en conversaciones para liderar aproximadamente $3.8 mil millones de financiación para la construcción de una torre de condominios en Manhattan. Así que el banco sigue consiguiendo los acuerdos más grandes, incluso mientras sus acciones se enfrían.
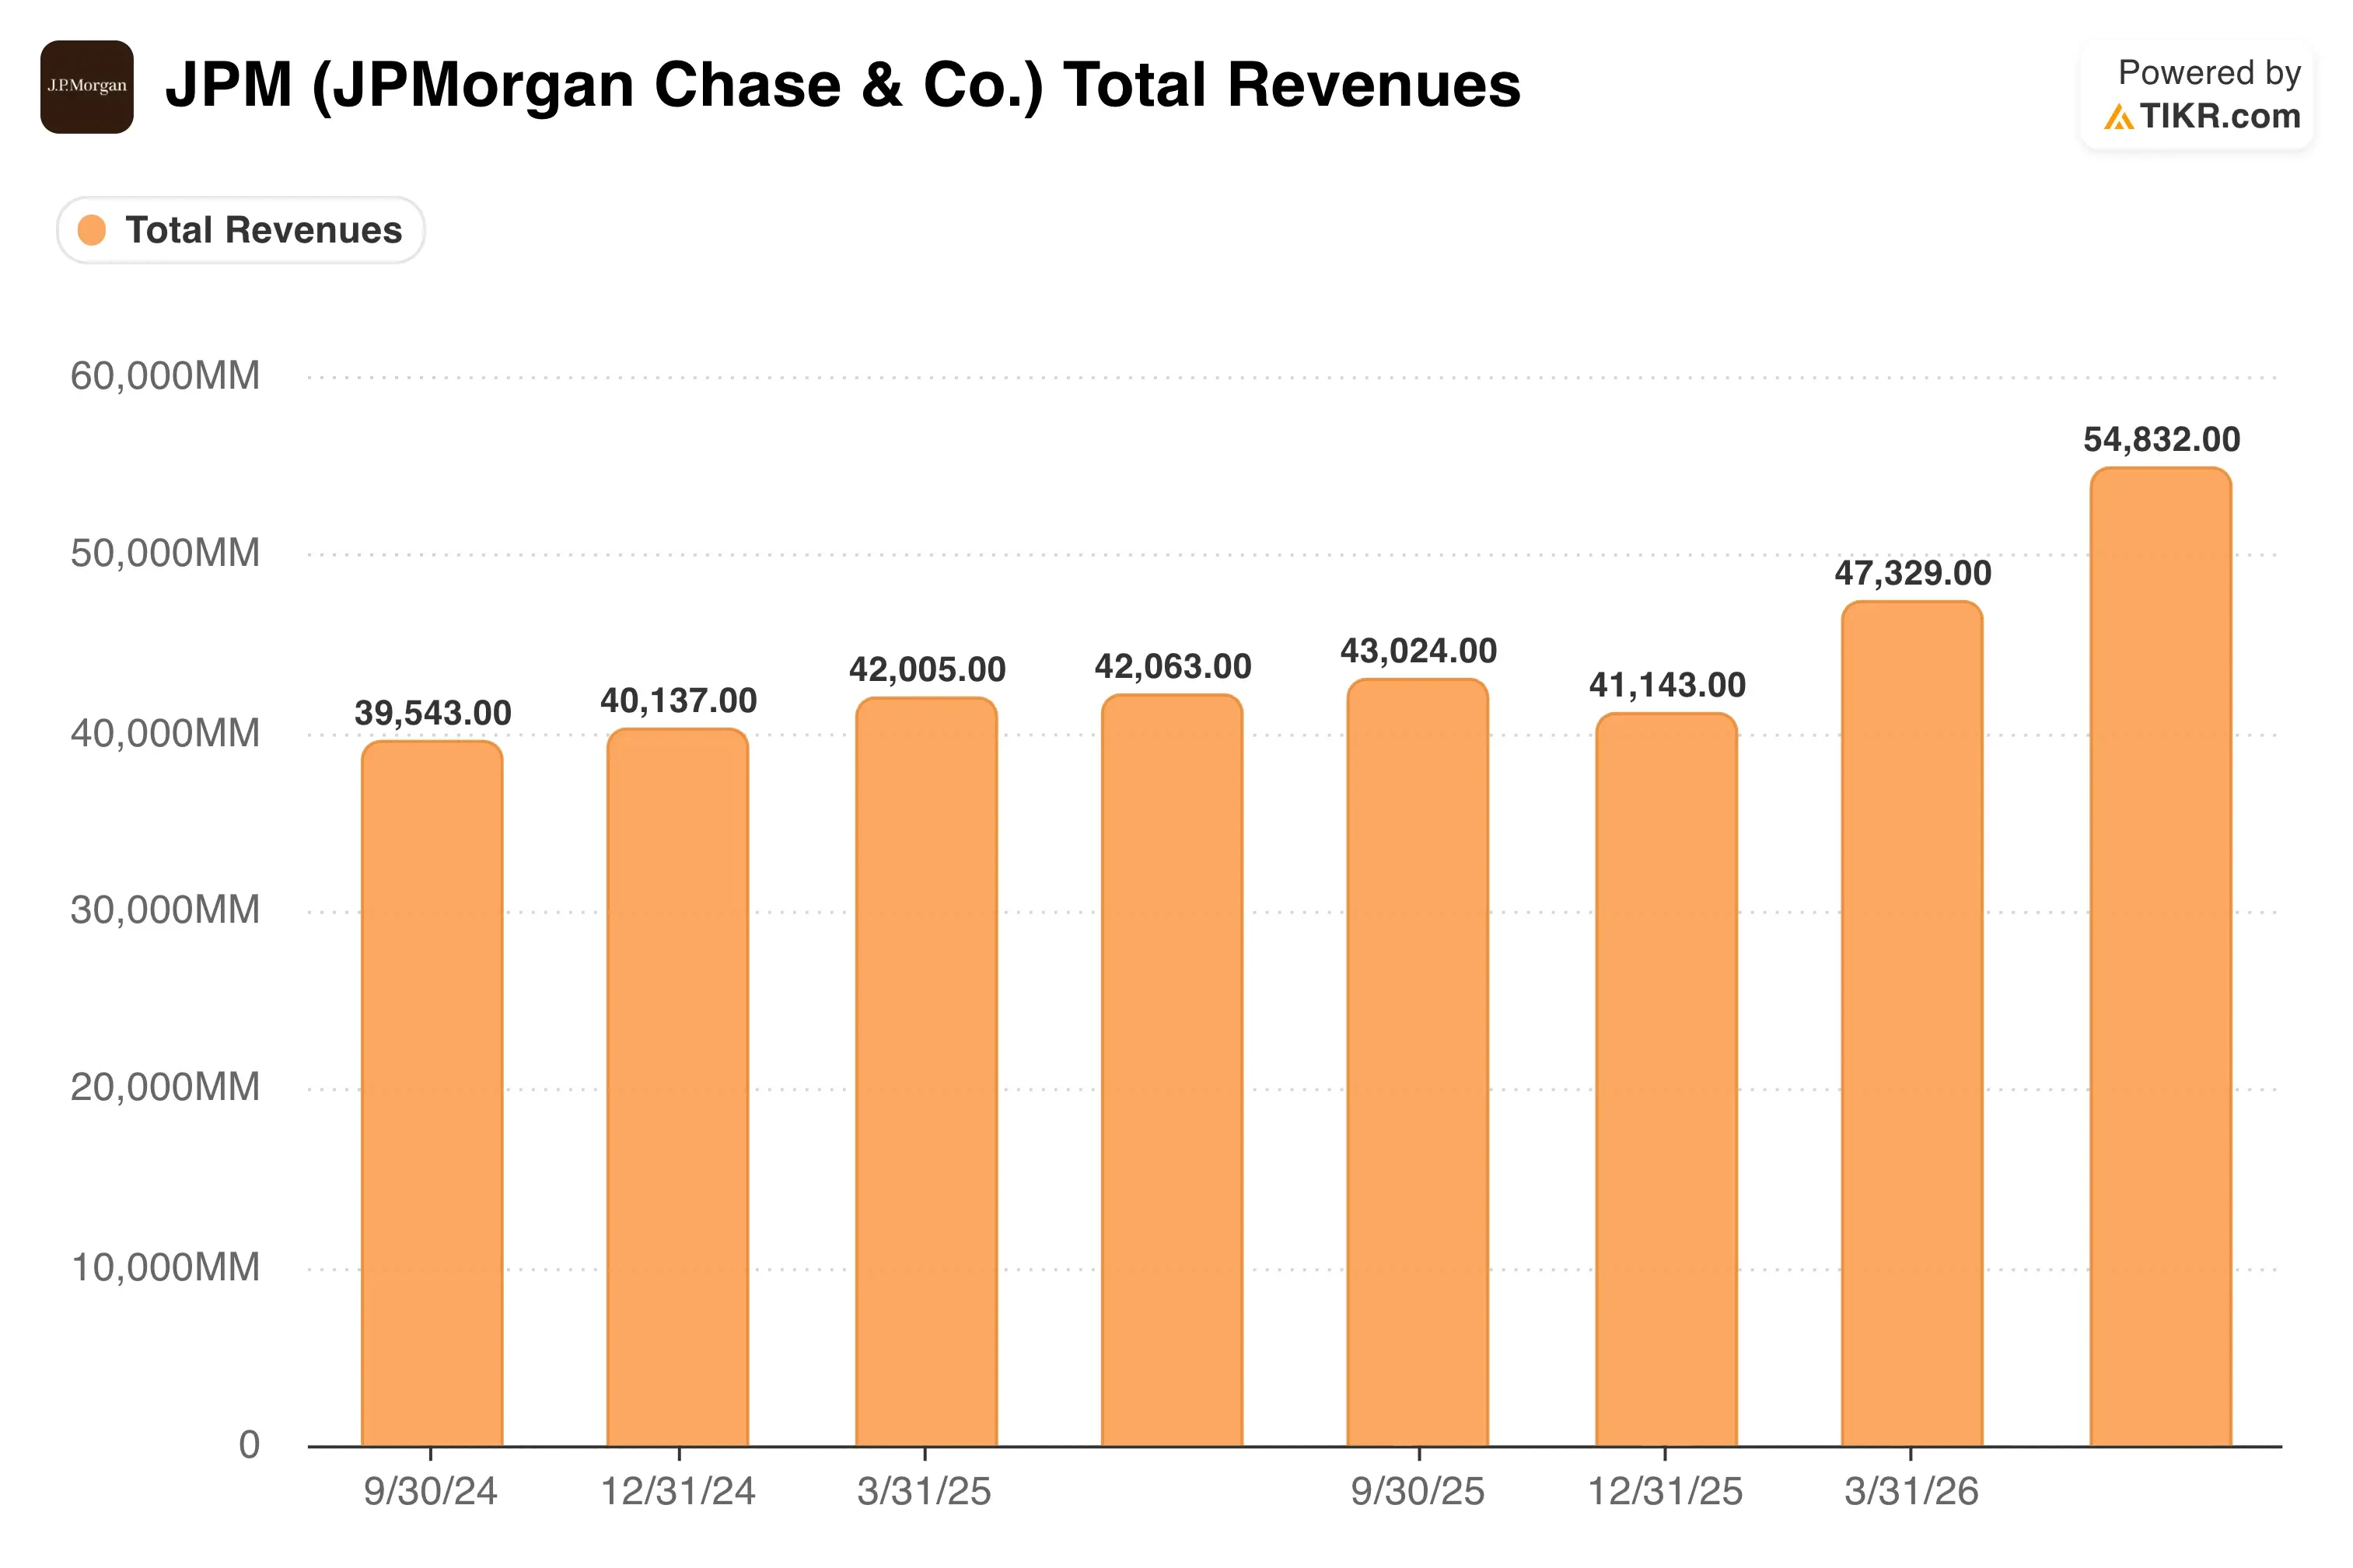
El contexto es un 2026 muy fuerte. En el T2, JPMorgan ganó $16.9 mil millones excluyendo partidas únicas, y los ingresos por mercados aumentaron un 35%. Aun así, el CEO Jamie Dimon sonó cauteloso en la conferencia de resultados de julio. "Se está acercando a lo mejor que puede ser", dijo a los analistas. "Simplemente no sabemos cuánto va a durar".
Esa tensión define el ánimo de los inversores. Los compradores respetan la máquina de beneficios, pero muchos se preguntan cuánto potencial de subida queda después de una racha récord. Si la acción de JPM va a volver a superar los $367, los resultados del T3 en octubre deben demostrar que la fortaleza en negociación y banca de inversión puede durar.
Un Banco Premium a un Precio Justo

Bajo los supuestos del modelo de valoración realizados hasta el 31/12/28, la acción se modela utilizando:
- Crecimiento de Ingresos (CAGR): 6.9%
- Márgenes Operativos: 47.2%
- Múltiplo P/E de Salida: 13.4x
Basándose en estos inputs, el modelo estima un precio objetivo de $406, lo que implica un rendimiento total del 18.4% desde el precio actual de la acción de $343 y un rendimiento anualizado del 7.7% durante los próximos 2.3 años.
Esta es una historia de calidad, no de ganga. JPMorgan cotiza a aproximadamente 14.4x beneficios, por encima de su promedio de 5 años de 12.5x. Así que el modelo asume que el múltiplo se desplaza de nuevo hacia 13.4x para 2028, y eso recorta el potencial de subida.

Los supuestos de ingresos parecen razonables. Una tasa de crecimiento del 6.9% coincide con el promedio de 10 años del banco y se sitúa entre el 2.8% del año pasado y el ritmo de 5 años del 8.8%. La dirección espera aproximadamente $103 mil millones de ingresos netos por intereses en 2026, que es el beneficio que un banco obtiene entre lo que cobra a los prestatarios y paga a los depositantes. En julio, también elevó sus previsiones para esos ingresos excluyendo negociación a $96.5 mil millones.
Los márgenes son el pilar más fuerte. El margen operativo del 47.2% se sitúa justo por debajo del 48.3% del año pasado pero por encima del promedio de 5 años del 44.2%. Ese colchón importa porque el banco espera aproximadamente $107.5 mil millones de gastos ajustados este año mientras invierte en tecnología e IA.
Un rendimiento anual del 7.7% cae por debajo de la barrera del 10% que hace que una acción sea atractiva. Citigroup (C), en comparación, obtuvo un rendimiento sobre el capital tangible del 13.0% en el T2, muy por debajo del 23% de JPMorgan. Esa brecha justifica una prima, pero la prima ya parece totalmente descontada.
Por Qué JPMorgan Sigue Marcando el Ritmo Entre los Grandes Bancos
El rendimiento sobre el capital tangible común, o ROTCE por sus siglas en inglés, muestra cuánto beneficio obtiene un banco sobre el capital básico de los accionistas. Los analistas lo tratan como el mejor indicador único de la calidad de un banco. JPMorgan registró un 23% en el T2 excluyendo partidas únicas, y eso sigue siendo el punto de referencia de la industria.
Wells Fargo (WFC) es el rival más mejorado. Su ROTCE subió al 17.7% desde el 15.2% de un año antes, y recompró $3.0 mil millones de acciones en el trimestre. Sin embargo, su ratio CET1 del 10.3%, una medida clave de la solidez del capital, está por detrás del 14.1% de JPMorgan. Ese capital adicional le da a JPMorgan más margen para prestar, recomprar acciones o absorber pérdidas.
Bank of America (BAC) entregó un ROTCE del 17.0% sobre $31.6 mil millones de ingresos del T2. Citigroup registró un 13.0%, aunque su ingreso neto aumentó un 45% a medida que su reestructuración ganaba tracción. Ambos bancos están mejorando, pero ambos siguen muy por detrás de JPMorgan en rentabilidad.
La escala es la ventaja competitiva (moat) de JPMorgan. Su base de depósitos, mesas de negociación y banco de inversión le permiten distribuir los costes tecnológicos en un grupo de ingresos más grande. El riesgo es que los rivales sigan cerrando la brecha, lo que haría que la prima de valoración fuera más difícil de defender.
¿Qué Impulsa la Acción de JPM de Aquí en Adelante?
Los resultados del T3 en octubre son la próxima prueba importante. Los inversores observarán si la negociación y la banca de inversión pueden mantenerse cerca de los niveles del T2, cuando las comisiones bancarias aumentaron un 30%. Mientras tanto, el dividendo trimestral sube a $1.65 por acción desde $1.50.
Los tipos de interés son el segundo impulsor. Los rendimientos a largo plazo más altos pueden aumentar los beneficios crediticios con el tiempo, pero una fuerte venta de bonos reduce el valor de las carteras de bonos bancarios. Así que la trayectoria de los rendimientos del Tesoro dará forma al sentimiento hasta fin de año.
Los nuevos negocios de comisiones añaden apoyo. J.P. Morgan Asset Management firmó una asociación de $20 mil millones con la Autoridad de Inversión de Qatar, incluyendo $5 mil millones para financiar empresas medianas estadounidenses. Acuerdos como este generan ingresos que no dependen de los tipos de interés.
El liderazgo y la IA completan el panorama. Dimon dijo en enero que quiere quedarse al menos cinco años más, lo que tranquiliza a los inversores sobre la continuidad. De cara al futuro, el gasto en IA podría reducir costes, aunque el nuevo agente de IA de Meta ha revivido los temores de disrupción en todo el sector financiero.
¿Deberías Invertir en JPMorgan Chase?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Busca JPM, y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para los ingresos y beneficios en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los precios objetivo están en tendencia alcista o bajista.
Puedes crear una lista de seguimiento gratuita para rastrear JPM junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza la acción de JPM en TIKR Gratis→
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!



