Estadísticas Clave para la Acción de AMZN
- Rendimiento de la semana pasada: -3.4%
- Rango de 52 semanas: $196 a $287
- Precio objetivo del modelo de valoración: $381
- Potencial alcista implícito: 52.7% en 2.3 años
Desglosa los márgenes por segmento de Amazon en AWS, retail y anuncios en TIKR (Es gratis) >>>
Los Nervios por el Gasto en IA Opacan una Semana de Intensa Expansión
Amazon.com (AMZN) cayó aproximadamente un 3% durante la semana pasada, cerrando el viernes cerca de los $250. La acción ahora cotiza aproximadamente un 13% por debajo de su máximo de 52 semanas de $287. El aumento de los rendimientos de los bonos del Tesoro pesó sobre el sector tecnológico, mientras que nuevos comentarios cuestionaron la durabilidad del auge de los centros de datos de IA. Los inversores no dudan de la demanda, pero están reconsiderando el costo de satisfacerla.
Las noticias de la empresa se centraron en la expansión. Amazon planea invertir $3 mil millones en el mercado de comercio rápido de la India para 2030, ampliando su red Amazon Now de almacenes de proximidad. El comercio rápido significa entregas en minutos, y los rivales locales lideran actualmente esa carrera. Amazon no ha confirmado las cifras.
Amazon también comprometió más de $100 millones para un centro de fabricación de robótica en Indiana, añadiendo 300 puestos de trabajo para 2028. Por separado, amplió su asociación de Fire TV con Best Buy, abriendo el inventario publicitario de Fire TV al negocio de anuncios de Best Buy. Cada movimiento alimenta un motor de mayor margen, ya que la automatización reduce los costos de entrega y los anuncios de TV conectada monetizan pantallas a las que Amazon ya llega.

El negocio central está funcionando a pleno rendimiento. En el segundo trimestre, los ingresos aumentaron un 20% hasta $200.6 mil millones, y el resultado operativo se disparó un 43% hasta $27.5 mil millones. AWS creció un 36.7%, su ritmo más rápido en 18 trimestres. El CEO Andy Jassy abordó el debate sobre el gasto en la conferencia de resultados: "Vemos que los márgenes y los rendimientos en IA siguen la misma trayectoria que vimos con Core en el mismo punto de evolución, de hecho un poco por delante". De cara al futuro, los inversores pondrán a prueba esa afirmación cada trimestre.
Mide la aceleración de AWS de Amazon frente a su aumento de capex en TIKR (Es gratis) >>>
La Expansión de Márgenes Hace el Trabajo Pesado

Bajo los supuestos del modelo de valoración realizados hasta el 31/12/28, la acción se modela utilizando:
- Crecimiento de Ingresos (CAGR): 15.3%
- Márgenes Operativos: 15.7%
- Múltiplo P/E de Salida: 27.1x
Basándose en estos datos, el modelo estima un precio objetivo de $381, lo que implica un rendimiento total del 52.7% desde el precio actual de la acción de $250 y un rendimiento anualizado del 20.5% durante los próximos 2.3 años.
Esta es una historia de expansión de márgenes. El modelo asume márgenes operativos del 15.7%, frente al 10.8% del año pasado y una media del 5.9% en cinco años. Ese salto suena grande, pero el segundo trimestre ya entregó un margen operativo del 13.7%. AWS, los anuncios y la robótica desplazan la mezcla hacia negocios de mayor rentabilidad.
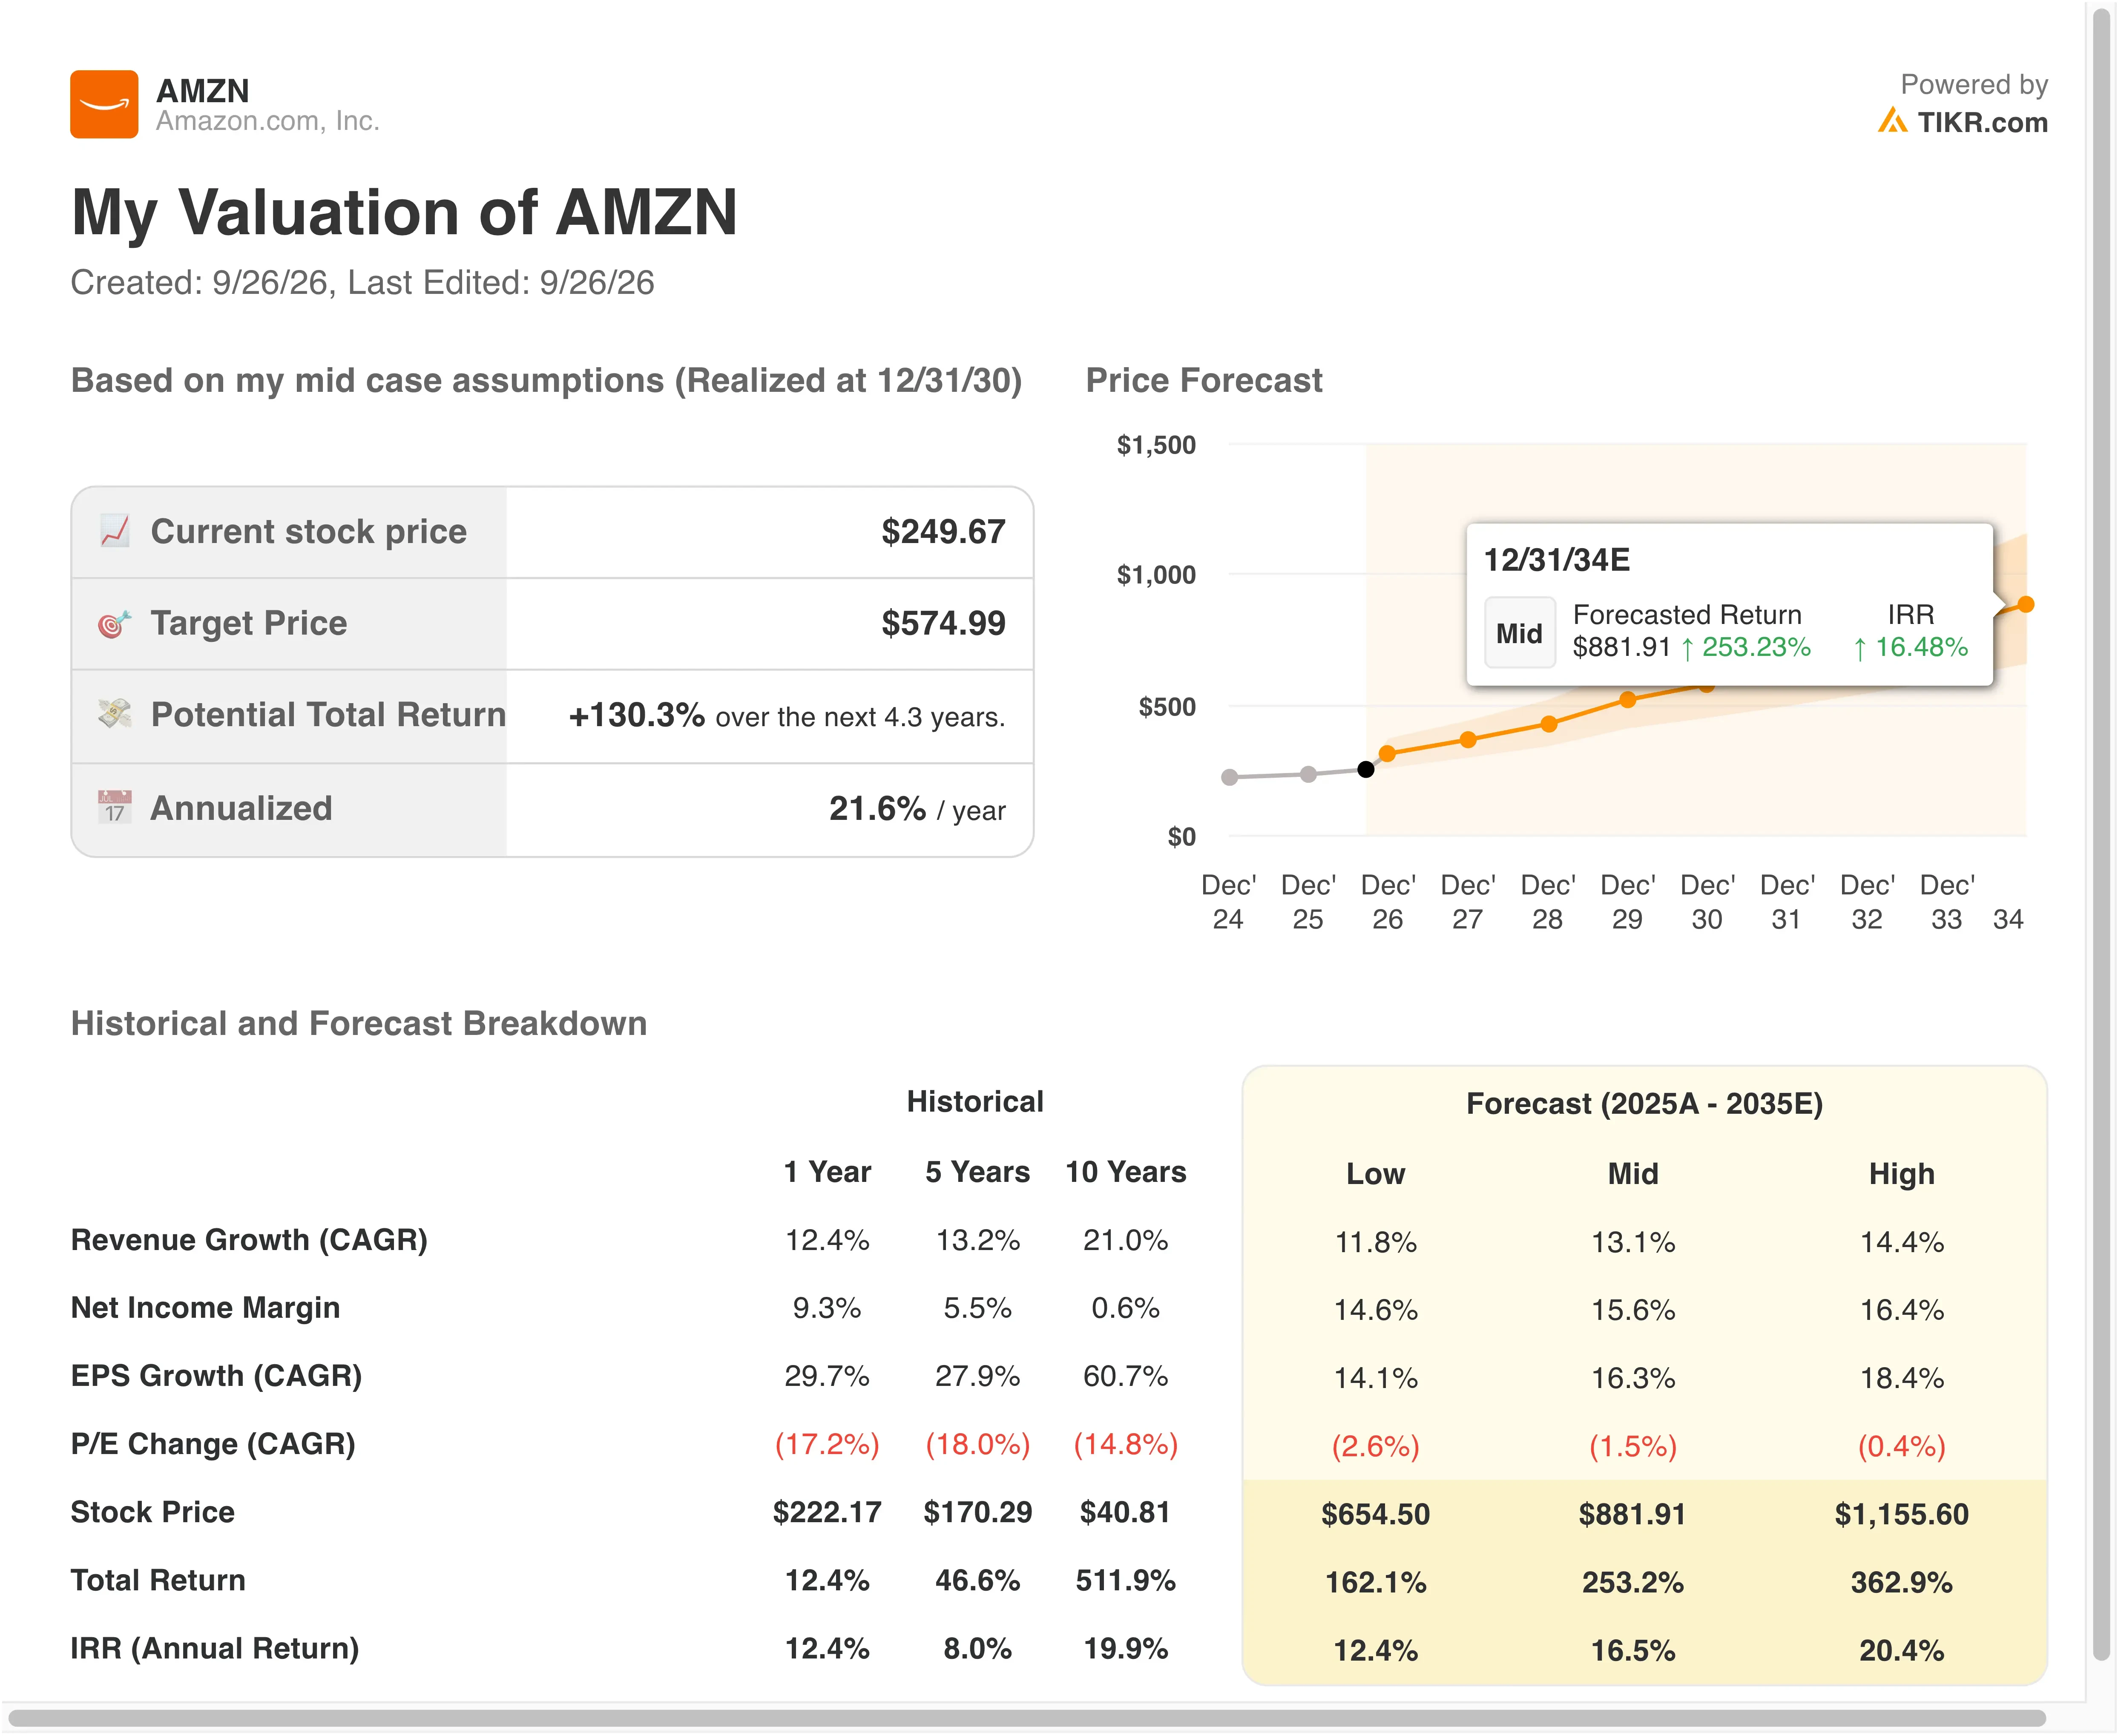
Los supuestos de ingresos parecen razonables. Un crecimiento del 15.3% se sitúa por encima del 12.4% del año pasado pero por debajo de la media de 10 años del 21.0%. Los analistas pronostican un crecimiento anual de aproximadamente el 15.0% durante los próximos dos años, por lo que el modelo sigue de cerca el consenso.
El múltiplo es el dato más conservador. Un P/E de salida de 27.1x coincide con el múltiplo forward actual y se sitúa por debajo del 30.0x del año pasado y de la media de 5 años del 49.2x. Un rendimiento anualizado del 20.5% supera el umbral del 15% para una genuina infravaloración. Sin embargo, el gasto es el riesgo, porque el capex en efectivo debería alcanzar unos $220 mil millones en 2026. Si la demanda de AWS se enfría antes de que entre en funcionamiento la nueva capacidad, los márgenes podrían estancarse.
AWS se Enfrenta a un Google Más Rápido y un Microsoft Más Hambriento
Microsoft (MSFT) se está acercando. Azure y otros servicios en la nube crecieron un 43% en su trimestre de junio, y la dirección guió a un 45% para el próximo trimestre. Azure superó los $100 mil millones en ingresos anuales por primera vez, aunque todavía por detrás del run-rate de $169 mil millones de AWS.
Alphabet (GOOGL) es el que crece más rápido. Los ingresos de Google Cloud se dispararon un 82% hasta $24.8 mil millones en el segundo trimestre, y su backlog de $514 mil millones ahora supera ligeramente los $496 mil millones de AWS. Sin embargo, AWS mantiene el liderazgo en rentabilidad, con un margen operativo del 39.4% frente al 35.6% de Google Cloud.
La valoración es similar entre los dos. Amazon cotiza a aproximadamente 27.1x las ganancias forward, en comparación con aproximadamente 25.7x para Alphabet. El margen operativo trailing del 33.1% de Alphabet eclipsa el 12.1% de Amazon, pero esa brecha es exactamente lo que la tesis de márgenes pretende reducir.
El moat (ventaja competitiva) de Amazon se extiende más allá de la nube. Los ingresos por publicidad crecieron un 26% hasta $19.8 mil millones en el segundo trimestre, y su negocio de chips personalizados ahora funciona a más de $25 mil millones al año. Ningún rival combina logística, anuncios y nube a esta escala.
¿Qué Impulsa a la Acción de AMZN de Cara al Futuro?
Las previsiones del tercer trimestre establecen una barra clara. Amazon espera ventas netas de $197 mil millones a $202 mil millones y un resultado operativo de $22.5 mil millones a $26.5 mil millones. Los resultados deberían llegar alrededor del 29 de octubre. El Prime Day se trasladó al segundo trimestre este año, por lo que la comparación secuencial parecerá más débil.
La capacidad es el tema definitorio. Jassy dijo que incluso con $220 mil millones en capex, Amazon "aún no tendrá suficiente capacidad para satisfacer toda la demanda" en 2026. Cada nuevo centro de datos que entre en funcionamiento debería convertirse directamente en ingresos de AWS.
La regulación podría presionar al motor publicitario. La FTC y más de 20 estados demandaron a Amazon por supuestos recargos publicitarios ocultos, una afirmación que Amazon calificó como "patentemente falsa". Dado que la publicidad es una de sus corrientes de beneficios de más rápido crecimiento, los inversores seguirán el caso de cerca.
Los costos laborales también están aumentando. Amazon elevó el salario mínimo inicial para los trabajadores de operaciones a tiempo completo a $20 la hora e invirtió otros $1.9 mil millones en su programa de socios de entrega. Centros de robótica como el de Indiana son el contrapeso a largo plazo, ya que la automatización reduce el costo de cada paquete.
¿Deberías Invertir en Amazon?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales utilizan para responder exactamente esa pregunta.
Consulta AMZN y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los próximos trimestres, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los precios objetivo están en tendencia alcista o bajista.
Puedes crear una lista de seguimiento gratuita para rastrear AMZN junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza la acción de AMZN en TIKR Gratis→
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!