

Estadísticas Clave para la Acción BAC
- Rendimiento de la semana pasada: -2.2%
- Rango de 52 semanas: $46 a $65
- Precio objetivo del modelo de valoración: $72
- Potencial alcista implícito: 27.6% en 2.3 años
Evalúa la capacidad de generación de ganancias de Bank of America con 5 años de previsiones de analistas en TIKR (Es gratis) >>>
Una Corrección Silenciosa Tras un Trimestre Récord
Bank of America (BAC) cayó aproximadamente un 2% durante la semana pasada, cerrando el viernes cerca de $57. La caída se produjo cuando el rendimiento del bono del Tesoro a 10 años alcanzó su nivel más alto desde 2007 y Wall Street retrocedió en general. Nada en las noticias propias del banco apuntaba a problemas, por lo que el movimiento parece ruido macroeconómico. Los inversores no están preocupados por la franquicia, pero están reconsiderando cuántas buenas noticias ya refleja el precio.
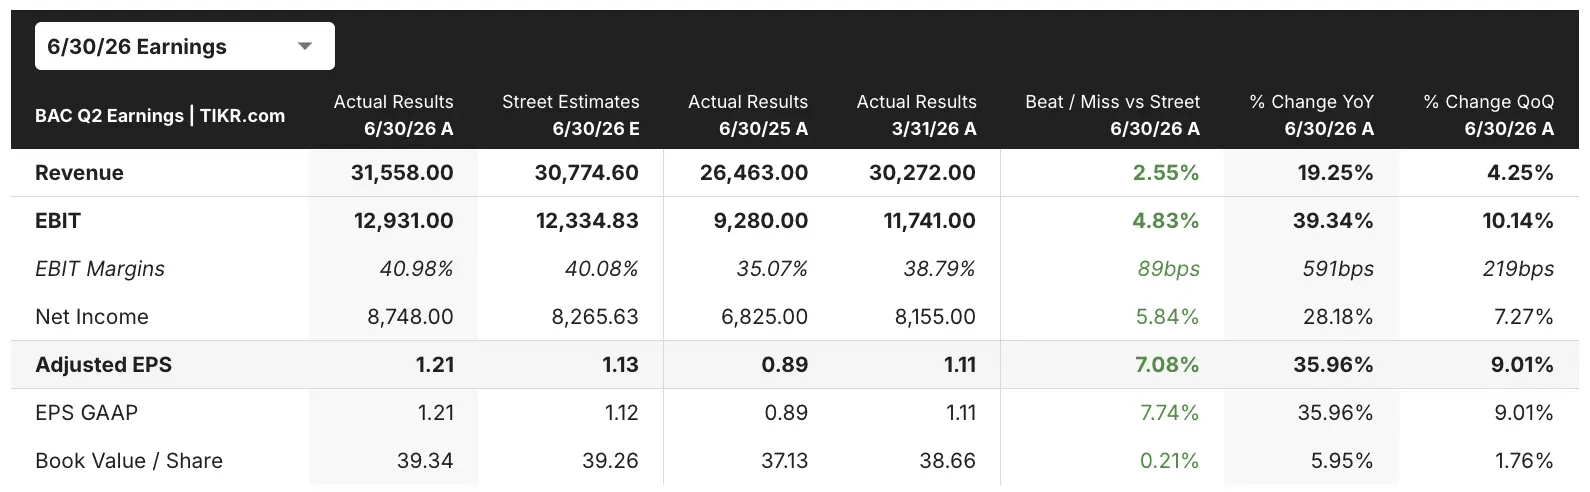
El contexto sigue siendo sólido. En julio, el banco reportó ganancias por acción (EPS) del Q2 de $1.21, un 34% más que el año anterior. Los ingresos subieron un 15% a $31.6 mil millones, mientras que el ingreso neto por intereses (NII), la diferencia entre lo que el banco gana en préstamos y paga en depósitos, aumentó un 9% a $16.2 mil millones. "Nuestros resultados muestran crecimiento orgánico, apalancamiento operativo y mejora del índice de eficiencia en cada segmento de negocio", dijo el CEO Brian Moynihan en la llamada de resultados.
Los titulares de esta semana fueron estratégicos más que financieros. Bank of America planea contratar 1,000 aprendices adicionales en dos años y comprometer $150 millones al desarrollo de la fuerza laboral. También se unió a cinco bancos globales para publicar principios para el comercio agéntico, donde los agentes de IA compran y pagan en nombre de un consumidor. Ningún movimiento cambia las ganancias a corto plazo, pero ambos muestran que la dirección se está preparando para cómo funcionarán los pagos en el futuro.
Por separado, el equipo de investigación del banco elevó su previsión de petróleo Brent para el segundo semestre de 2026 a $95 desde $83. Un petróleo más alto podría mantener la inflación y los rendimientos elevados, y eso importa porque Bank of America gana más cuando suben las tasas. De cara al futuro, el banco estima que un aumento de 100 puntos básicos en las tasas elevaría el NII en aproximadamente $1.0 mil millones en 12 meses.
¿Está la Acción BAC Infravalorada?
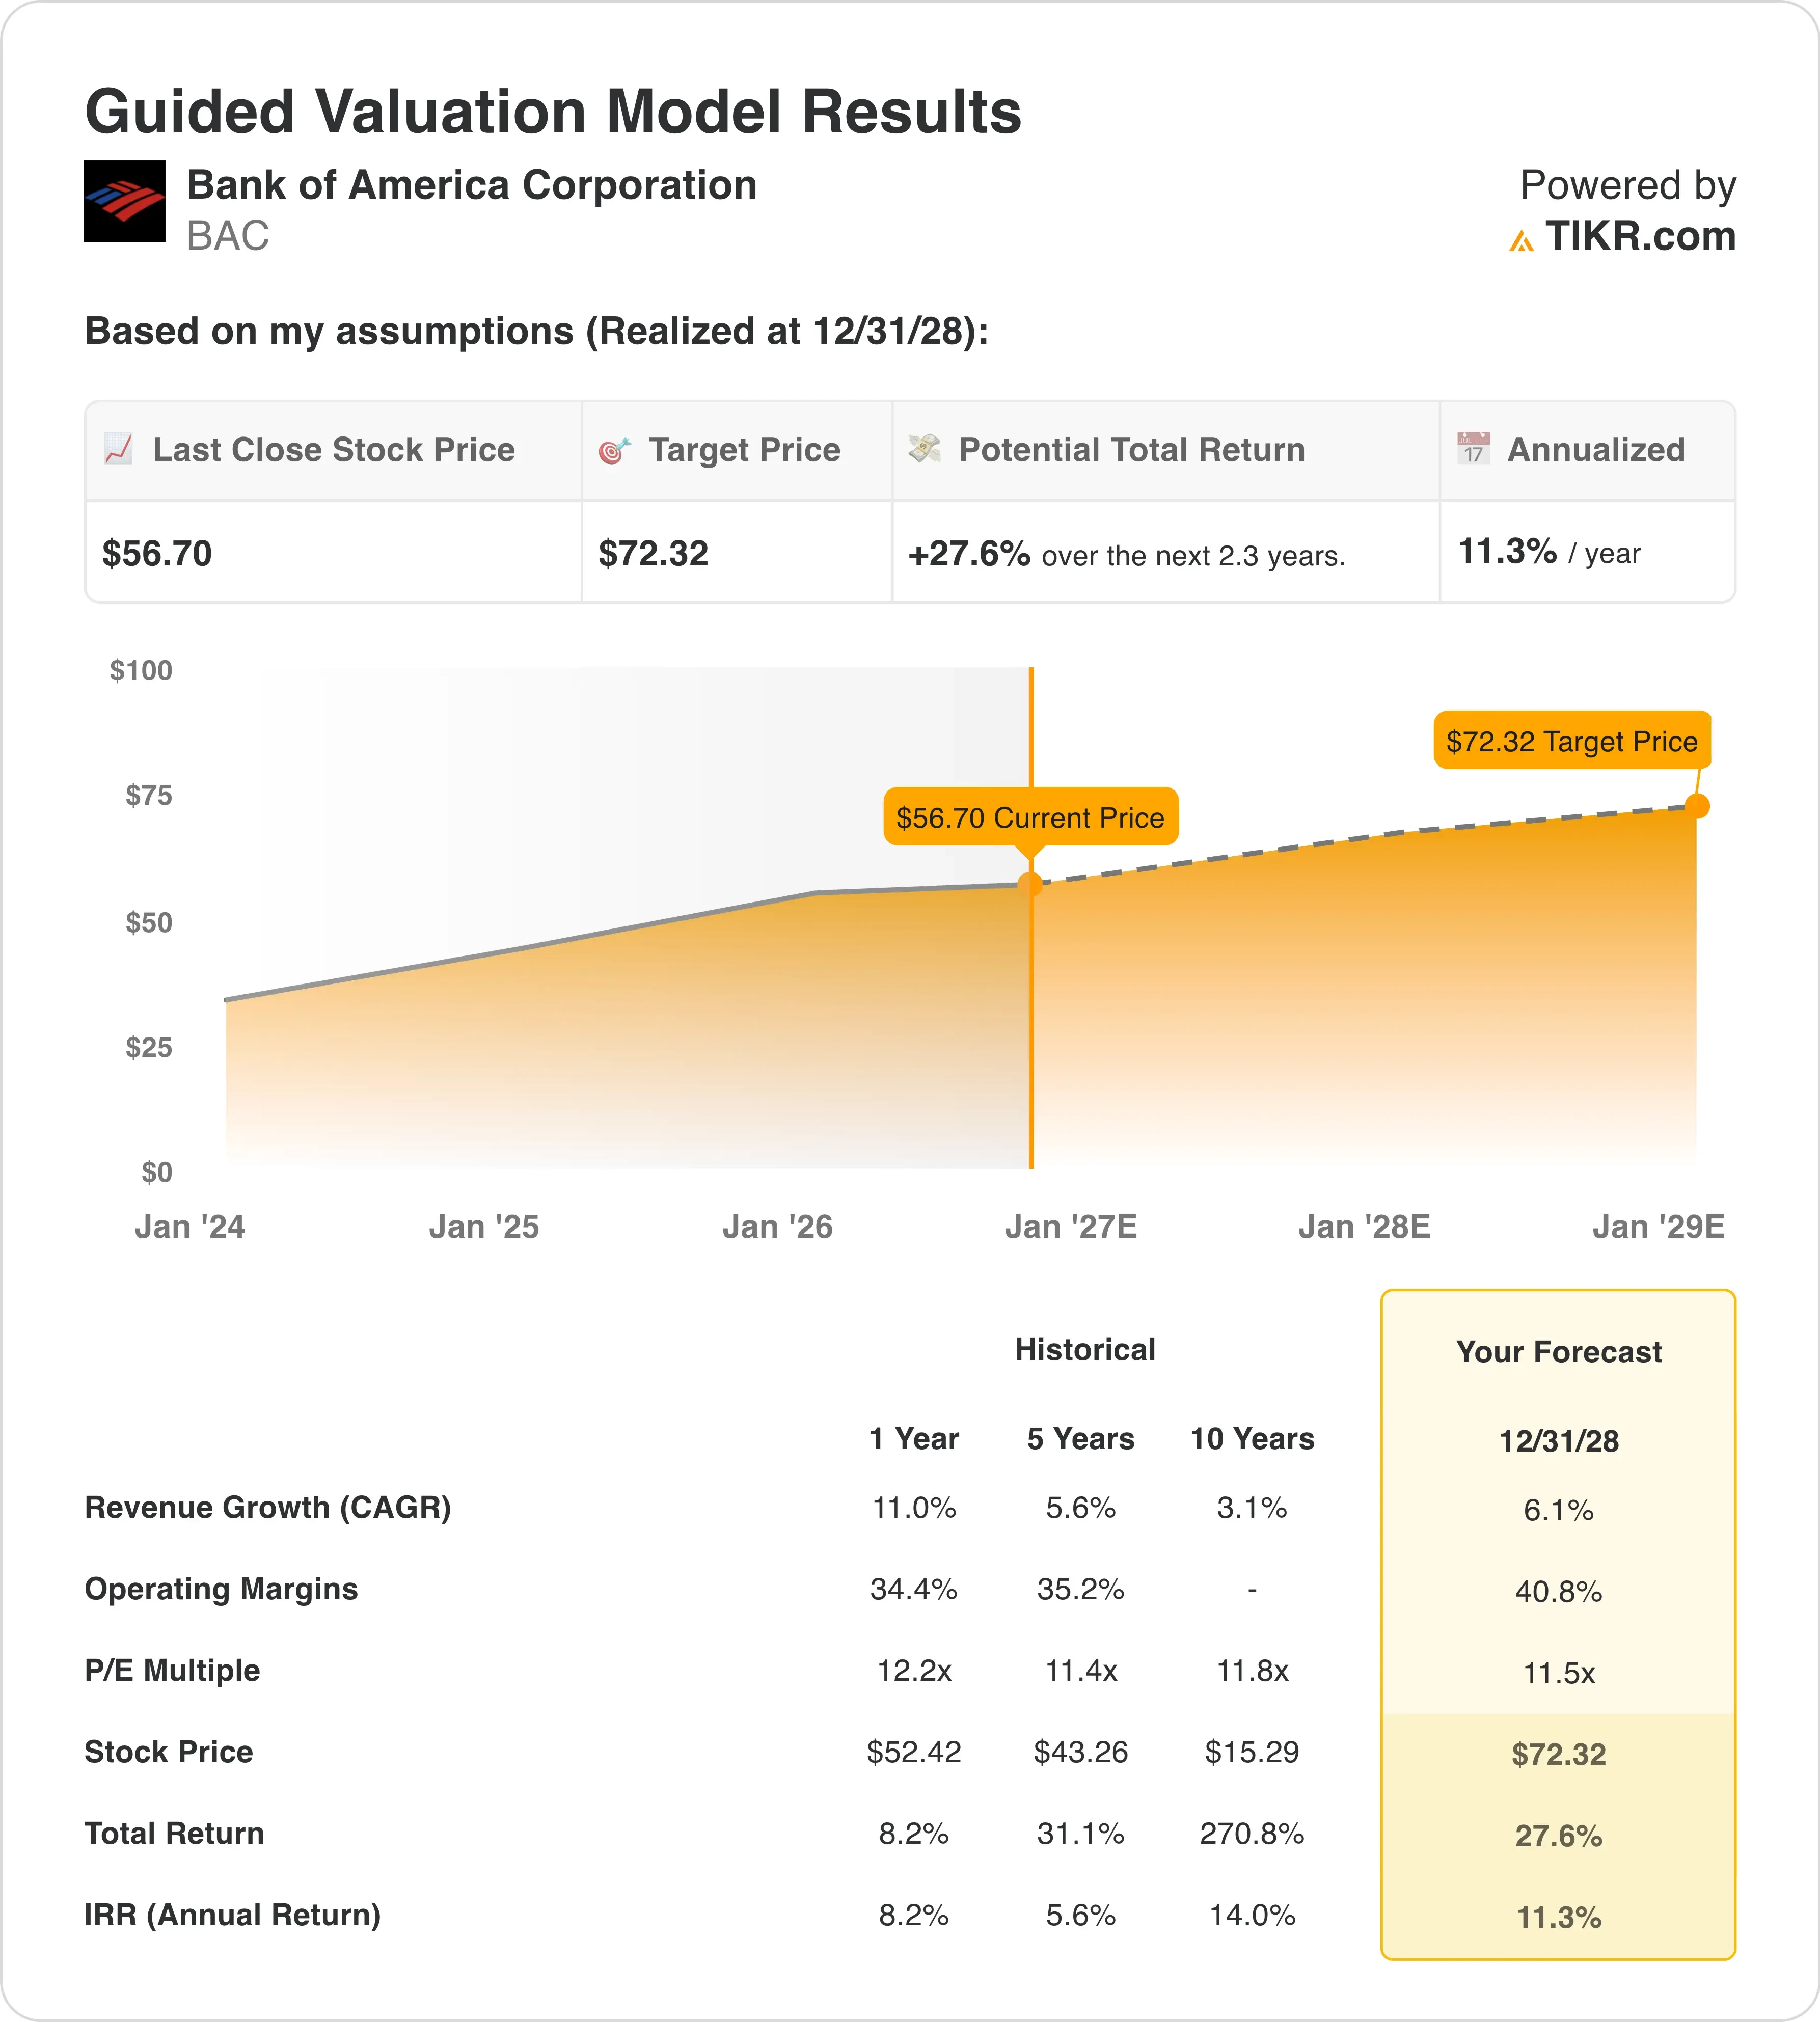
Bajo los supuestos del modelo de valoración realizados hasta el 31/12/28, la acción se modela utilizando:
- Crecimiento de Ingresos (CAGR): 6.1%
- Márgenes Operativos: 40.8%
- Múltiplo P/E de Salida: 11.5x
Con base en estos insumos, el modelo estima un precio objetivo de $72, lo que implica un rendimiento total del 27.6% desde el precio actual de la acción de $57 y un rendimiento anualizado del 11.3% durante los próximos 2.3 años.
Esos supuestos de crecimiento son modestos. Un crecimiento de ingresos del 6.1% se sitúa justo por encima del promedio de 5 años del 5.6%, y muy por debajo del ritmo del 11.0% del año pasado. El múltiplo de salida de 11.5x coincide tanto con el promedio de 5 años de 11.4x como con el P/E forward actual. Por lo tanto, el modelo no necesita que los inversores paguen más por cada dólar de ganancias.
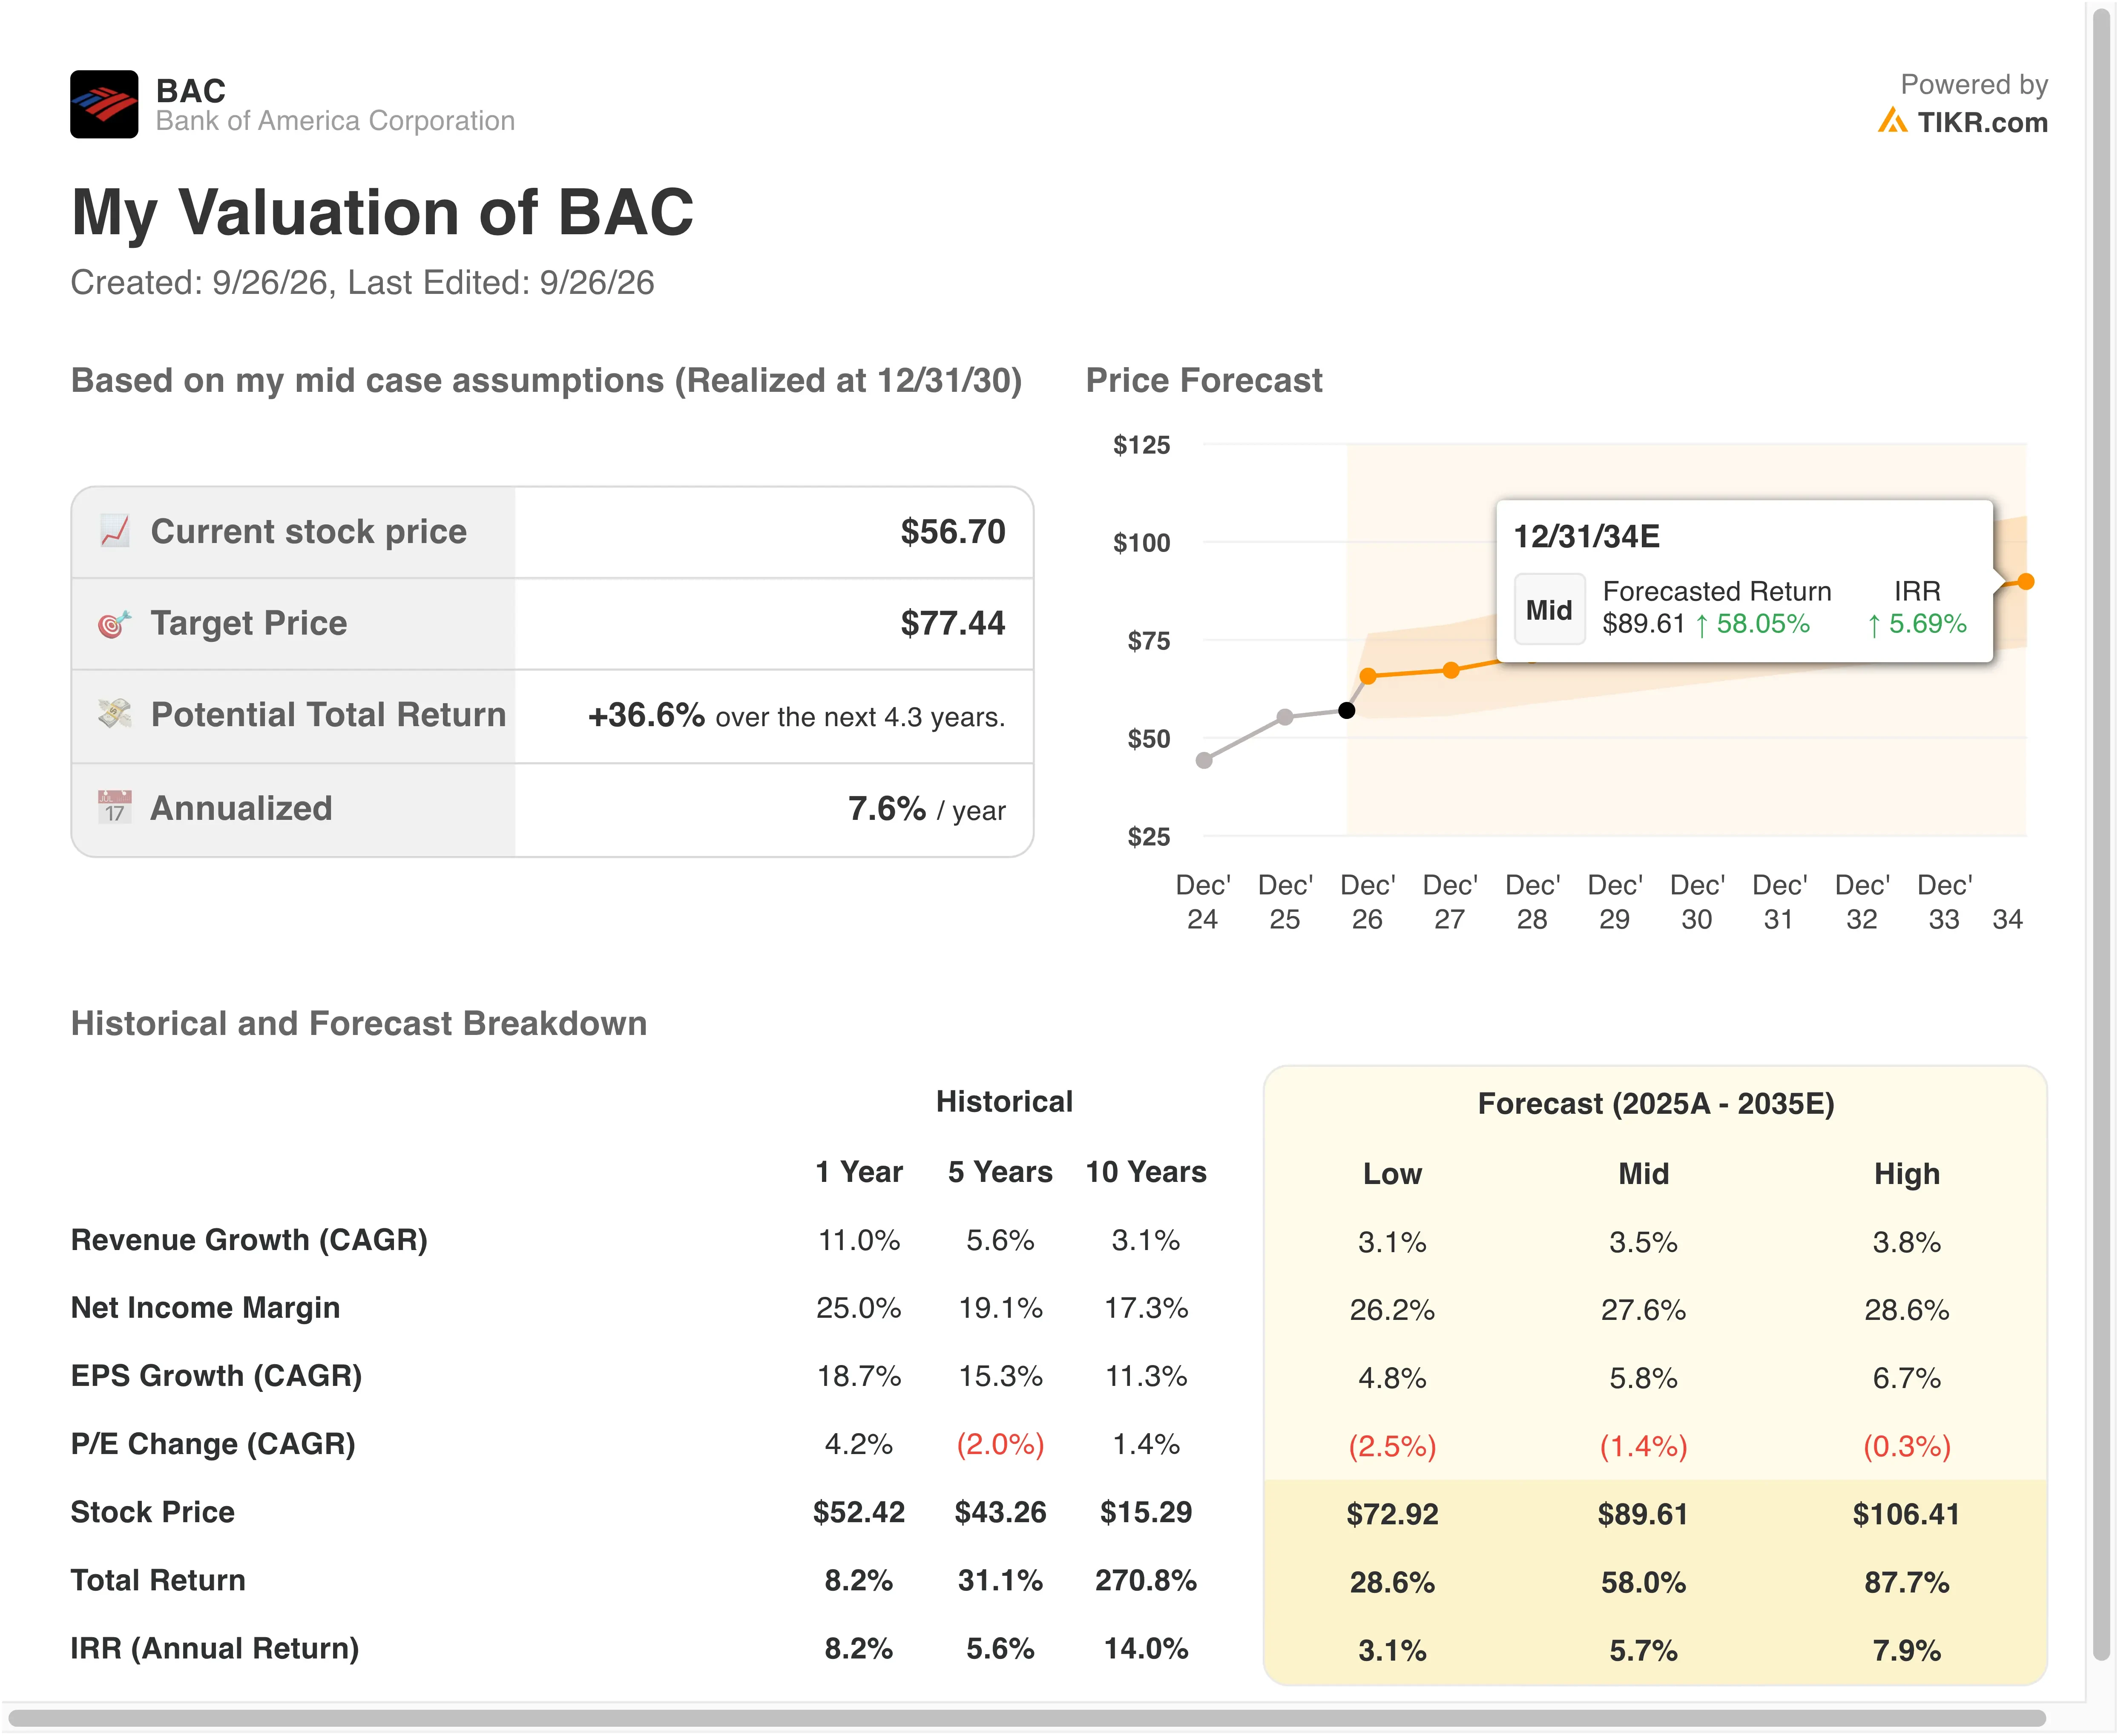
En cambio, los márgenes llevan la tesis. El modelo supone que los márgenes operativos alcanzan el 40.8%, frente al 34.4% del año pasado y el 35.2% en cinco años. Eso convierte esto en una historia de expansión de márgenes, y el Q2 ofreció una prueba temprana. El apalancamiento operativo, es decir, que los ingresos crezcan más rápido que los costos, alcanzó el 6.6% en el trimestre.
Un rendimiento anualizado del 11.3% parece moderadamente atractivo en lugar de profundamente barato. Supera la barrera del 10% pero se queda corto frente al nivel del 15% que señala una infravaloración real. El modelo también solo rastrea el precio, por lo que el rendimiento por dividendo del 2.2% se suma a esa cifra. Sin embargo, si los márgenes se estancan cerca del 35%, el potencial alcista se reduce rápidamente porque la tesis se basa en la eficiencia, no en un crecimiento rápido.
Estima el valor razonable de una empresa al instante (Gratis con TIKR) >>>
Cómo se Compara Bank of America con sus Rivales de la Gran Banca
JPMorgan Chase (JPM) sigue estableciendo el estándar de rentabilidad. Reportó un ingreso neto récord del Q2 de $21.2 mil millones, o $16.9 mil millones excluyendo una ganancia por su participación en Visa y otros elementos. Su retorno sobre el capital tangible común (ROTCE), que mide la ganancia contra el capital duro de los accionistas, alcanzó el 23% en esa base ajustada. Bank of America publicó un ROTCE del 17%, por lo que JPMorgan aún convierte el capital en ganancias de manera más eficiente.
Citigroup (C) creció más rápido, pero desde una base más pequeña. Su ingreso neto del Q2 saltó un 45% a $5.8 mil millones con ingresos de $24.8 mil millones, un 14% más. El crecimiento de ganancias del 27% de Bank of America quedó por detrás de Citi, pero se produjo sobre una base de ganancias mucho mayor de $9.1 mil millones.
Wells Fargo (WFC) se quedó atrás de ambos. Su ingreso neto aumentó un 17% a $6.4 mil millones. Bank of America creció en ganancias unos 10 puntos porcentuales más rápido, ayudado por un salto del 33% en los ingresos por ventas y trading y un aumento del 50% en las tarifas de banca de inversión.
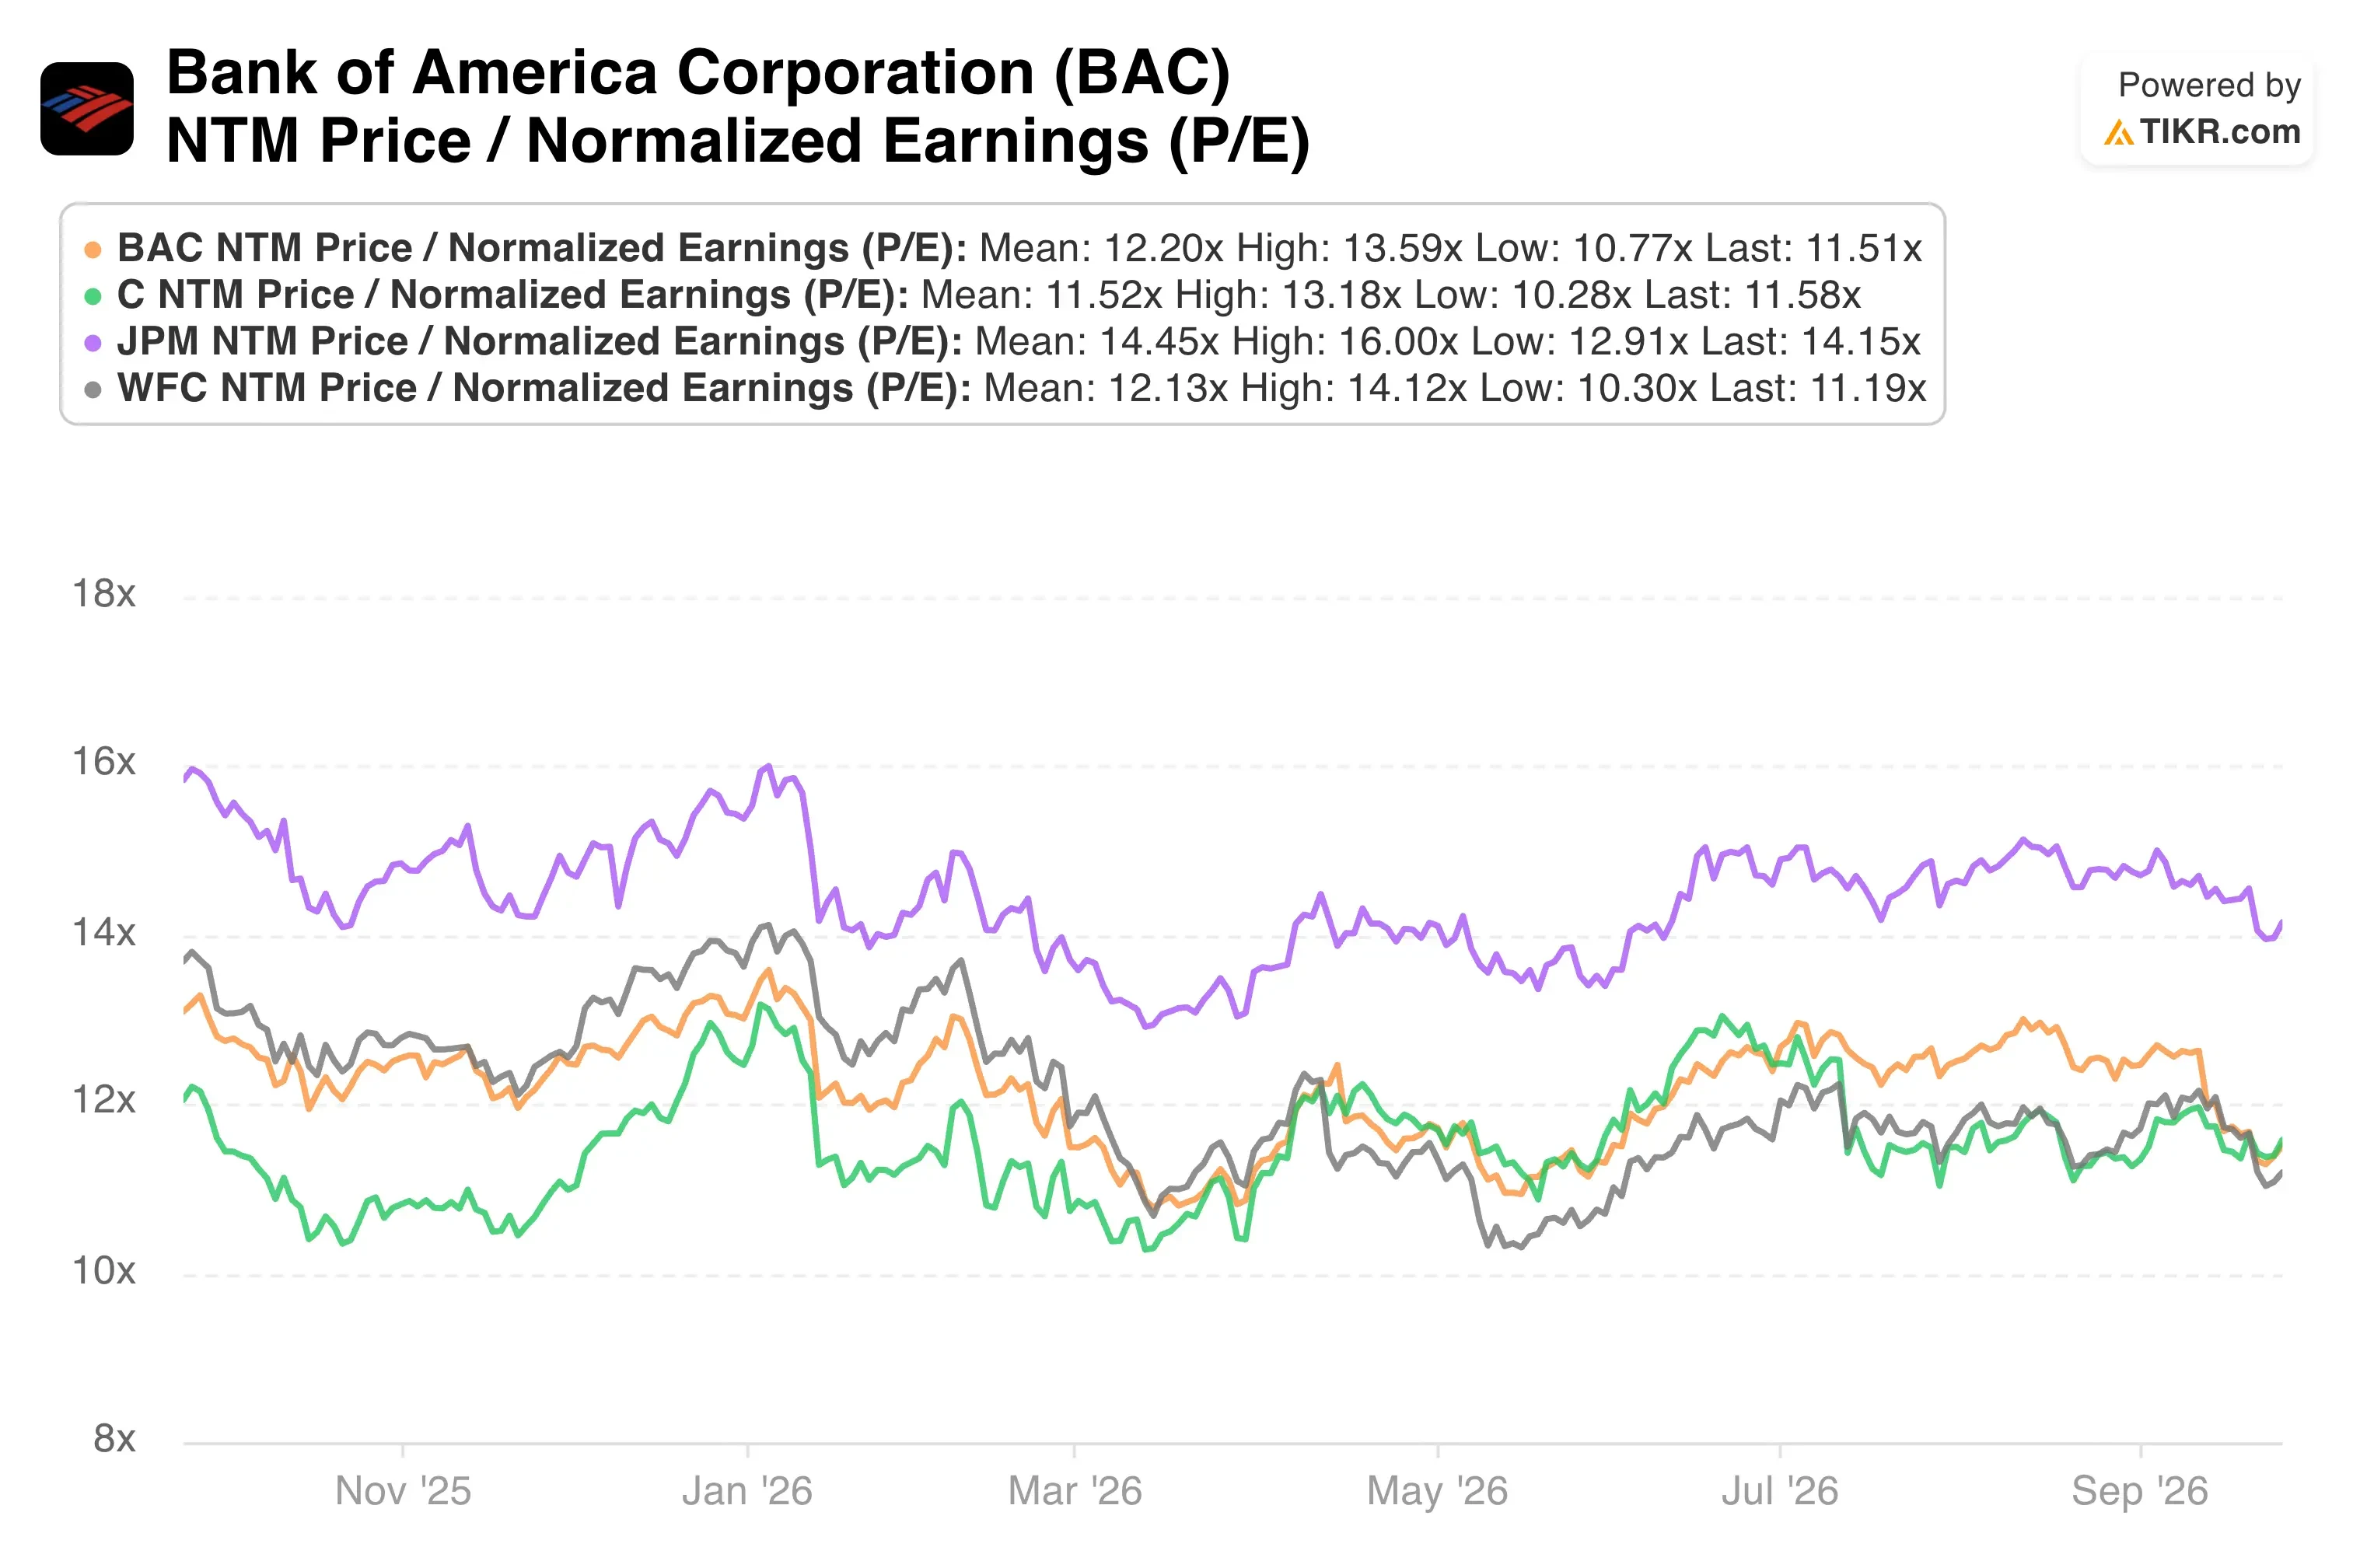
La conclusión es clara. Bank of America se sitúa en el medio del grupo en cuanto a retornos pero cerca de la cima en cuanto a impulso de crecimiento. Su P/E forward cercano a 11.5x deja espacio para una revaloración si el ROTCE sigue cerrando la brecha con JPMorgan, aunque el modelo asume conservadoramente que no habrá ninguna.
Evalúa si el rally del 37% de Bank of America está respaldado por su valoración actual >>>
¿Qué Impulsa la Acción BAC de Cara al Futuro?
Las previsiones de la dirección establecen la barrera a corto plazo. La dirección espera que el crecimiento del NII para todo 2026 esté en el extremo superior de su rango del 6% al 8%. También elevó su previsión de apalancamiento operativo a 300-400 puntos básicos, por lo que los ingresos deberían superar a los gastos por un amplio margen.
Las tasas son el factor oscilante. Bank of America es sensible a los activos, lo que significa que sus ingresos aumentan cuando suben las tasas. Con el rendimiento a 10 años en su nivel más alto desde 2007, esa sensibilidad funciona a favor del banco. Sin embargo, las tasas más altas también pueden presionar a los prestatarios, por lo que las tendencias crediticias merecen una atención cercana.
Los mercados de capitales añaden potencial alcista. Las tarifas de banca de inversión superaron los $2.1 mil millones en el Q2, mientras que los ingresos por trading alcanzaron los $7.2 mil millones. A nivel de la industria, el gasto de capital impulsado por la IA ha alimentado la emisión de acciones, las fusiones y adquisiciones y la financiación de deuda, y ese flujo de trabajo podría mantener las tarifas elevadas hasta 2027.
El riesgo regulatorio no ha desaparecido. Fiscales federales en Washington, D.C., citaron a varios grandes bancos, incluido Bank of America, en una investigación sobre supuestas prácticas de "debanking", la práctica de cerrar cuentas por razones no financieras. Mientras tanto, el impulso de los aprendices y los principios de comercio agéntico son apuestas a largo plazo en talento y pagos más que impulsores de ganancias a corto plazo.
¿Deberías Invertir en Bank of America?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Consulta BAC, y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los precios objetivo están en tendencia alcista o bajista.
Puedes crear una lista de seguimiento gratuita para rastrear BAC junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza la acción BAC en TIKR Gratis→
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


