


Estadísticas Clave para la Acción O
- Rendimiento de la semana pasada: -2.0%
- Rango de 52 semanas: $55 a $68
- Precio objetivo del modelo de valoración: $68
- Potencial alcista implícito: 21.9% en 2.3 años
Analiza el historial de dividendos y las tendencias de pago de Realty Income junto con las previsiones de los analistas en TIKR (Es gratis) >>>
El Aumento de los Rendimientos Arrastra al Gigante de los Dividendos Mensuales a un Mínimo de 52 Semanas
Realty Income (O) cayó aproximadamente un 2% durante la semana pasada, cerrando el viernes cerca de $56. Eso deja al REIT de arrendamiento neto, un fideicomiso inmobiliario cuyos inquilinos pagan la mayoría de los costos de la propiedad, a menos del 1% por encima de su mínimo de 52 semanas. Las acciones han caído aproximadamente un 11% desde que la empresa reportó los resultados del Q2 el 5 de agosto. Los inversores están reconsiderando cuánto están dispuestos a pagar por ingresos similares a bonos cuando los bonos del Tesoro rinden más.
La presión es principalmente macro. El rendimiento del bono del Tesoro a 10 años subió esta semana a su nivel más alto desde 2007, y las acciones de renta por dividendos suelen sentirlo primero. El rendimiento por dividendo del 5.9% de Realty Income ahora compite directamente con los bonos gubernamentales más seguros. Sin embargo, el negocio en sí parece saludable, con una ocupación del 98.8% y las previsiones para el año completo recientemente elevadas.
La dirección siguió ejecutando durante la caída. Realty Income acordó vender a KKR una participación del 49% en 54 propiedades europeas por 528 millones de euros, manteniendo el control y obteniendo comisiones de gestión. También aumentó su dividendo mensual a $0.2715 por acción, su 136º aumento mensual consecutivo. En agosto, cerró una emisión de notas convertibles por $1.0 mil millones, una deuda que luego puede convertirse en acciones, con un cupón del 3.75%.

Los fondos ajustados de operaciones (AFFO), la medida de ganancias en efectivo que utilizan los REITs, aumentaron un 3.8% a $1.09 por acción en el Q2. El CEO Sumit Roy señaló una nueva vía de crecimiento en la conferencia de resultados: "Creemos que la industria todavía se encuentra en las primeras etapas de un desarrollo de infraestructura digital de varios años impulsado por la adopción de IA, la computación en la nube y las tendencias más amplias de digitalización". Si la acción O puede demostrar que los centros de datos y el capital privado elevan el crecimiento del AFFO por encima del 4%, el descuento podría reducirse.
Grafica el AFFO por acción de Realty Income contra sus pagos de dividendos en TIKR (Es gratis) >>>
Una Valoración Estacionada Cerca del Fondo de su Rango
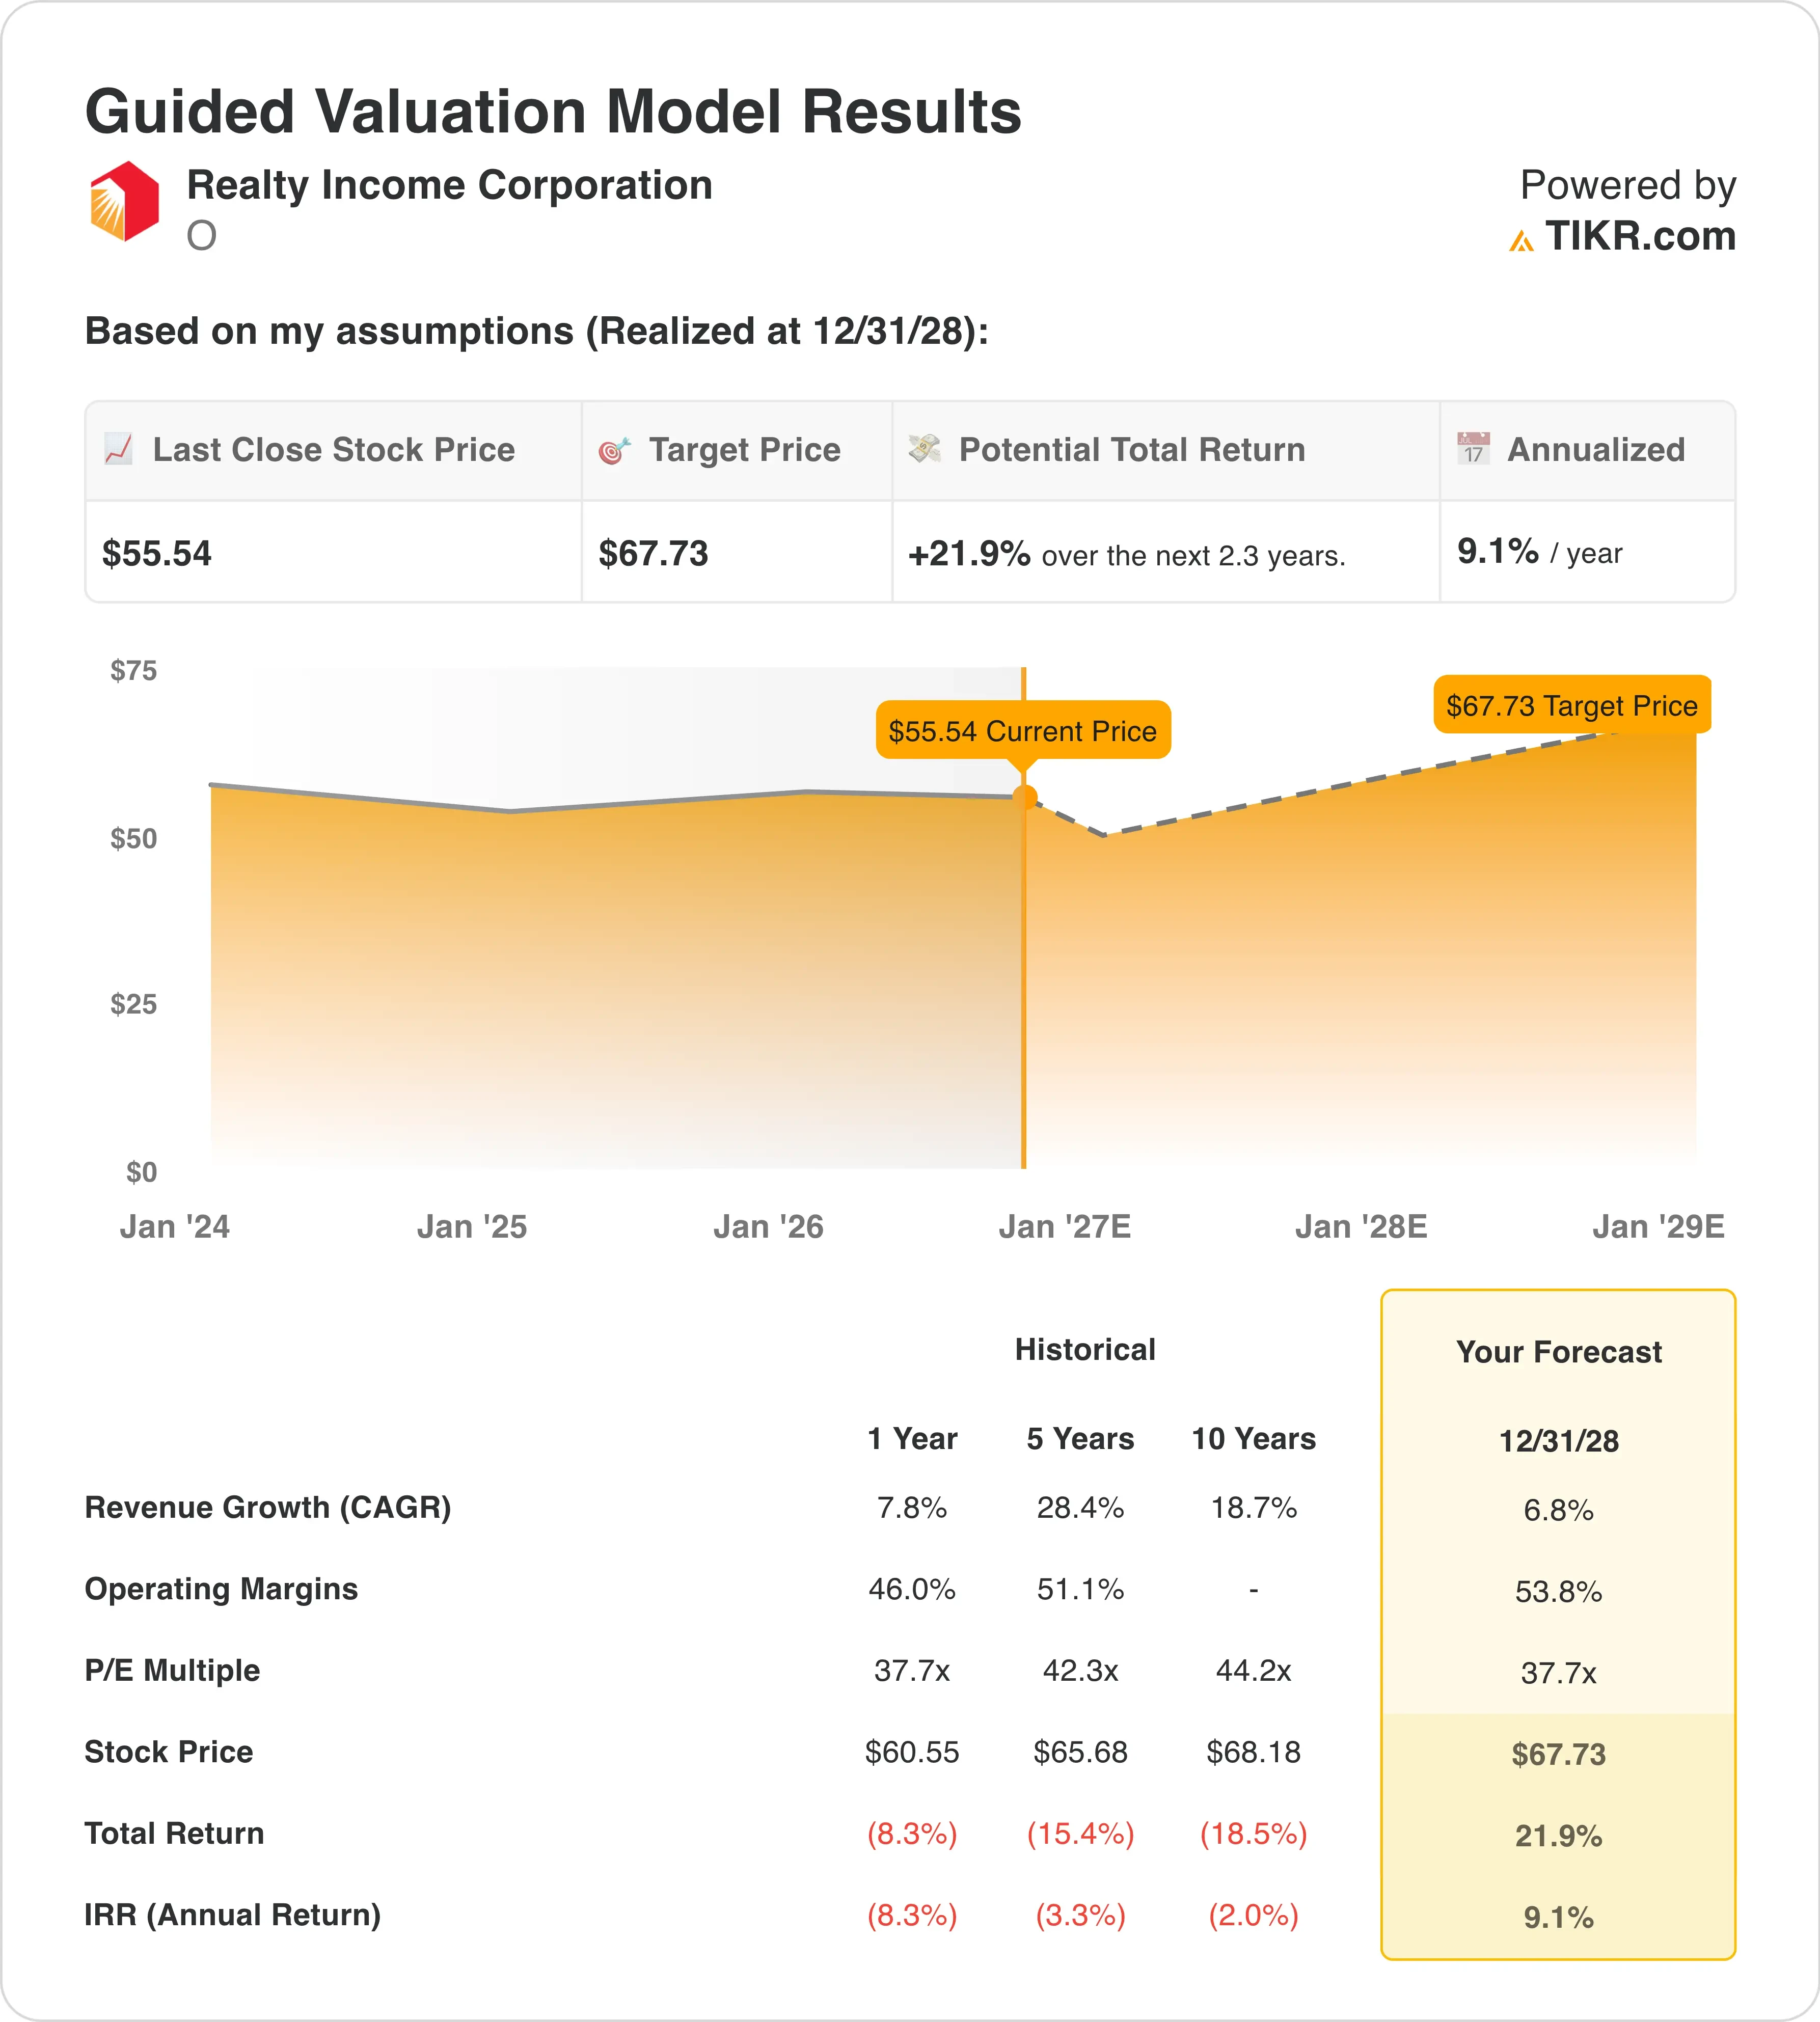
Bajo los supuestos del modelo de valoración realizados hasta el 31/12/28, la acción se modela utilizando:
- Crecimiento de Ingresos (CAGR): 6.8%
- Márgenes Operativos: 53.8%
- Múltiplo P/E de Salida: 37.7x
Con base en estos insumos, el modelo estima un precio objetivo de $68, lo que implica un rendimiento total del 21.9% desde el precio actual de la acción de $56 y un rendimiento anualizado del 9.1% durante los próximos 2.3 años.
Esta es una historia de reajuste de múltiplos más que una historia de crecimiento. El P/E de salida de 37.7x coincide con el promedio del año pasado pero se sitúa por debajo del promedio de 5 años de 42.3x y del promedio de 10 años de 44.2x. El P/E es alto para los REITs porque la depreciación reduce las ganancias reportadas. En términos de AFFO, la acción cotiza cerca de 12.5x el punto medio de las previsiones para 2026.
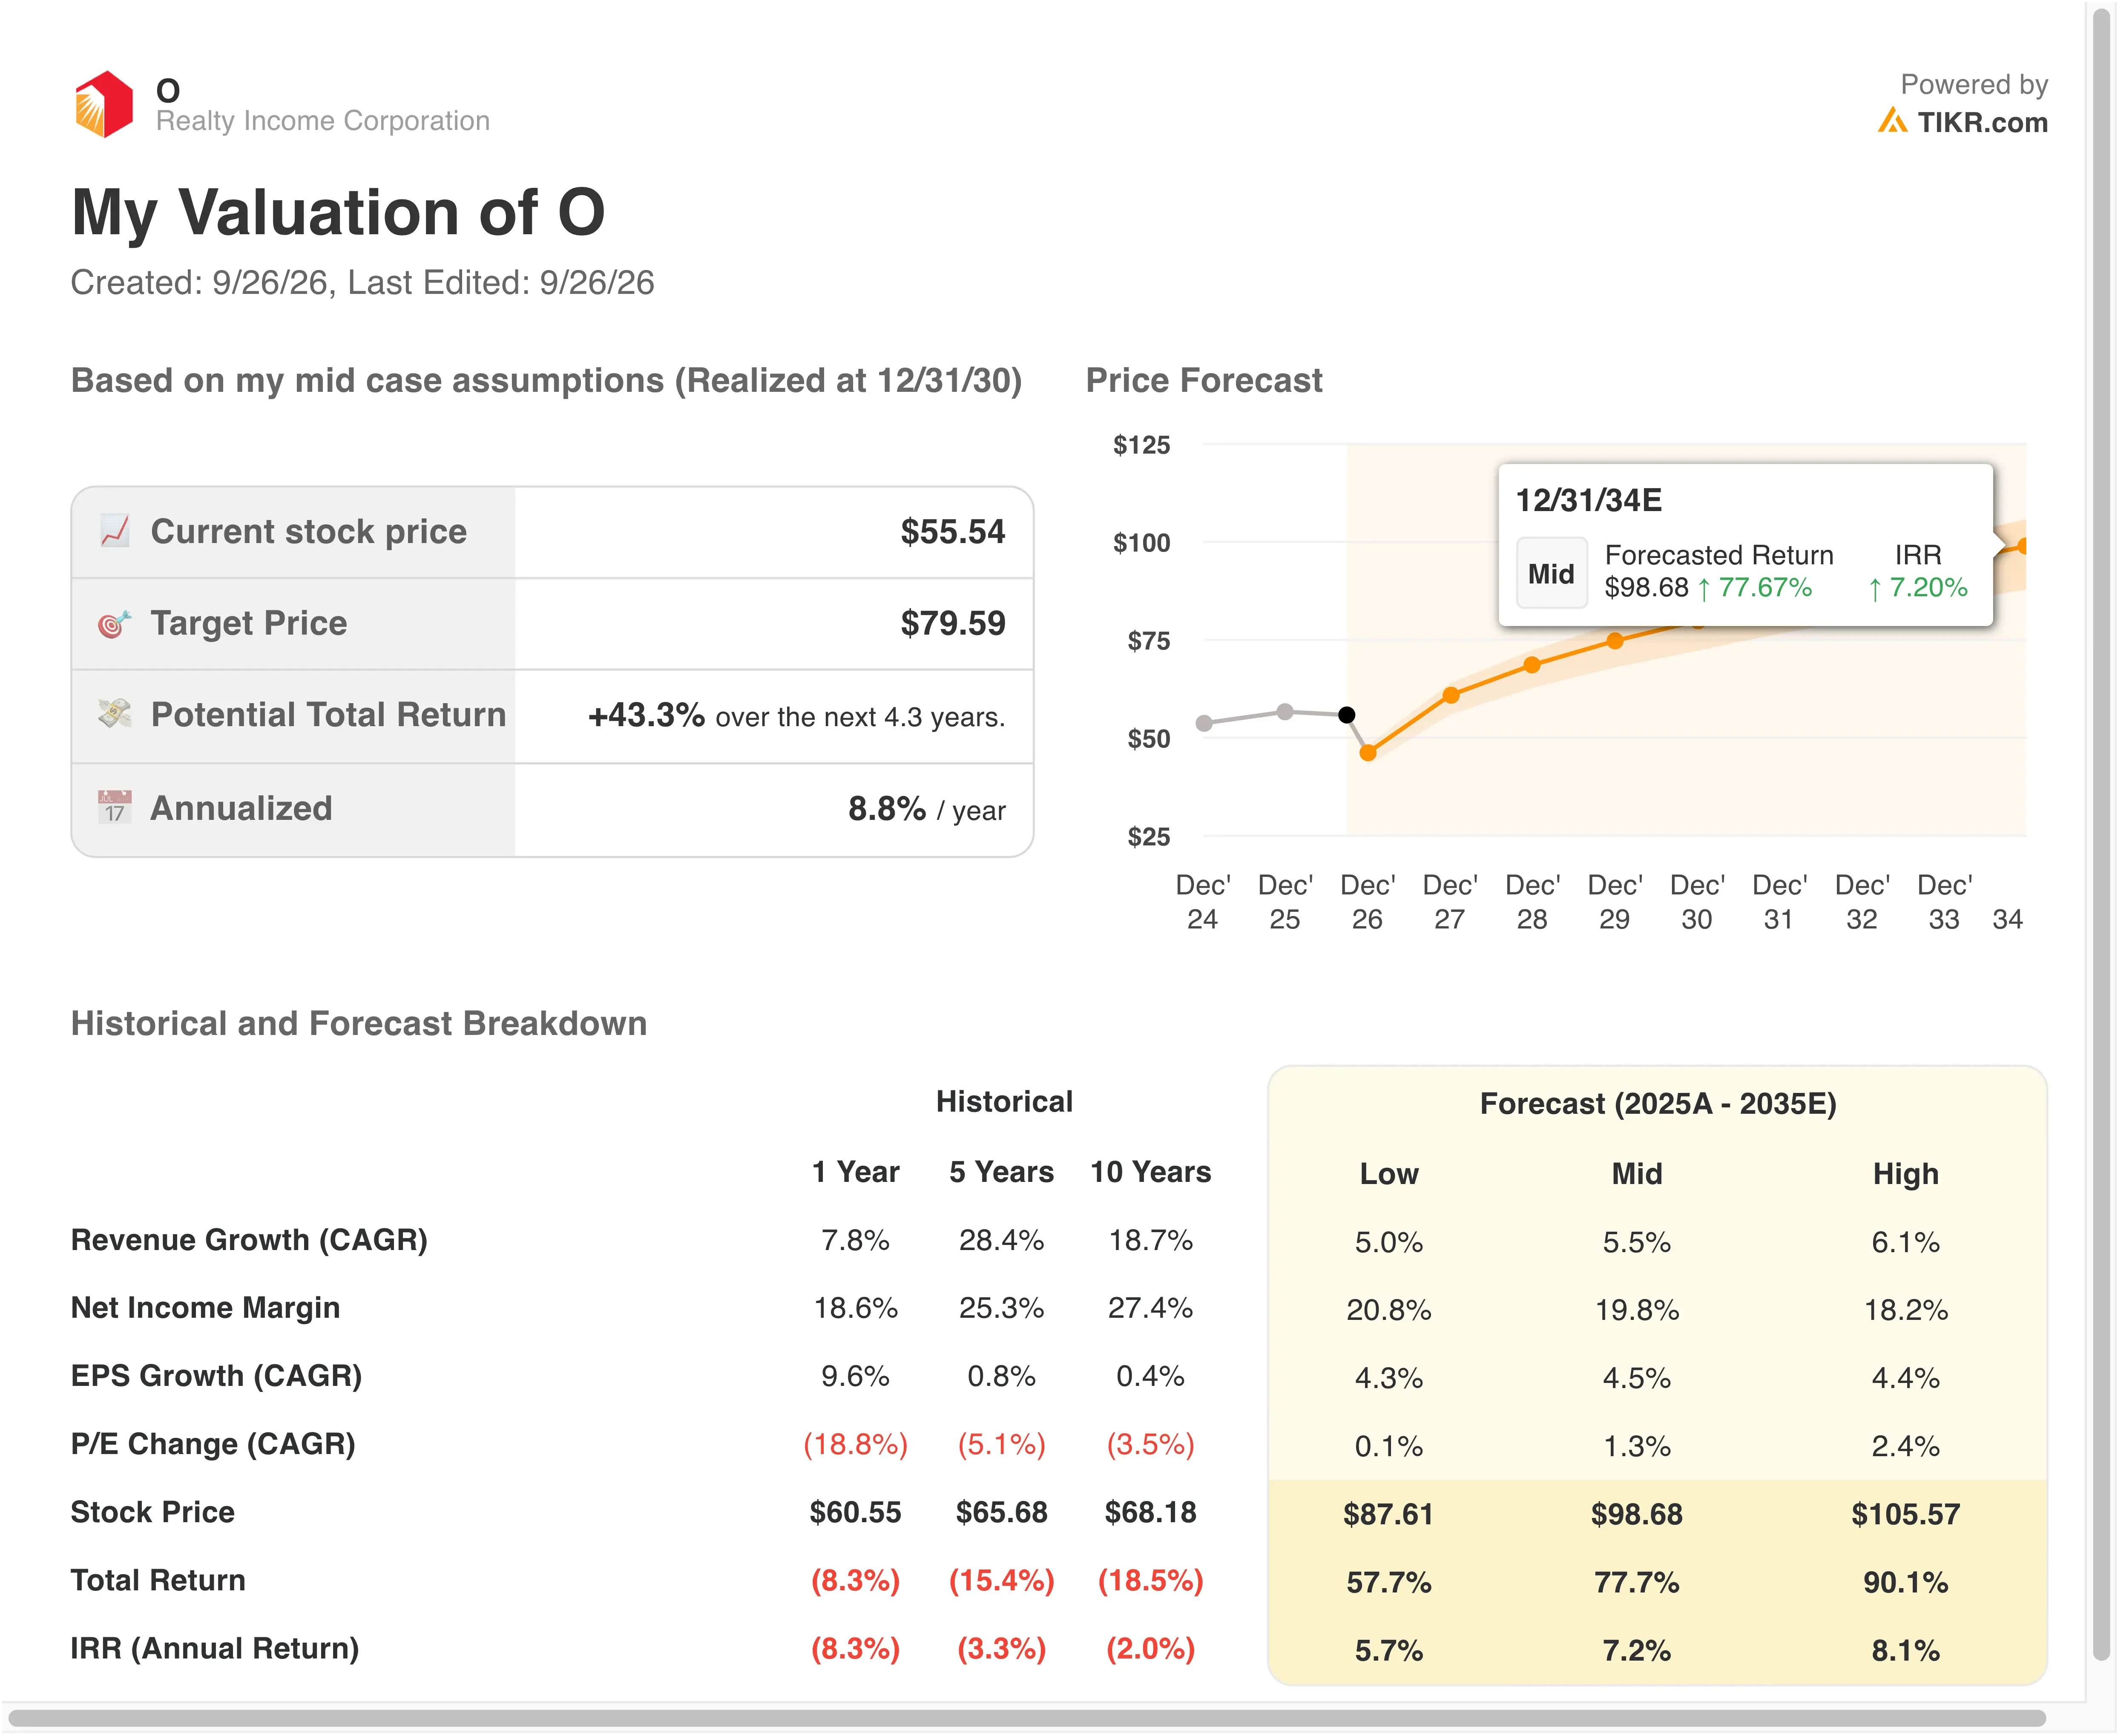
Los supuestos de crecimiento parecen razonables. El crecimiento de ingresos del 6.8% está por detrás del 7.8% del año pasado y del ritmo del 28.4% de los últimos cinco años impulsado por adquisiciones. Los márgenes operativos del 53.8% superarían el 46.0% del año pasado, y ese aumento depende de acuerdos industriales y de centros de datos de mayor rendimiento. Las inversiones del Q2 obtuvieron un rendimiento inicial en efectivo del 7.3%.
El rendimiento anualizado del 9.1% se sitúa justo por debajo del umbral del 10%. Sin embargo, el modelo solo rastrea el precio, por lo que el rendimiento por dividendo del 5.9% se suma a él. Combinado, el rendimiento potencial se acerca más al 15% anual, lo cual es sólido para una acción con una beta de 0.72.
Los Rivales Más Pequeños de Arrendamiento Neto Están Creciendo un Poco Más Rápido
Agree Realty (ADC) elevó sus previsiones de AFFO para 2026 a $4.57 a $4.59 por acción, lo que implica un crecimiento del 5.8% en el punto medio. W. P. Carey (WPC) ahora espera de $5.19 a $5.27, o aproximadamente un crecimiento del 5.2%. NNN REIT (NNN) guía a $3.55 a $3.59, lo que implica aproximadamente un crecimiento del 3.8%.
El rango de Realty Income de $4.44 a $4.45 implica aproximadamente un crecimiento del 4%. Eso lo coloca detrás de Agree y W. P. Carey pero ligeramente por delante de NNN. La escala explica la brecha, porque Realty Income planea aproximadamente $10 mil millones en inversiones este año solo para mover la aguja. Agree, en comparación, apunta a $1.6 mil millones a $1.8 mil millones.
Las métricas operativas cuentan una historia similar. La ocupación de NNN alcanzó el 99.1%, justo por encima del 98.8% de Realty Income. W. P. Carey reportó una deuda neta de 5.5x el EBITDA ajustado, una medida de apalancamiento que compara la deuda con las ganancias anuales en efectivo, ligeramente por debajo del 5.7x de Realty Income.
El tamaño aún le da a Realty Income una ventaja de financiación. La dirección redujo el capital público al 18% de la financiación de inversiones este año, frente a un promedio de tres años del 47%. Las asociaciones con GIC, Apollo, KKR y Cloud Capital le brindan fuentes de capital que los pares más pequeños no pueden igualar fácilmente.
¿Qué Impulsa a la Acción O en el Futuro?
La empresa conjunta con KKR debería cerrarse alrededor del 30 de septiembre. El rendimiento de KKR está limitado cerca de una tasa interna de retorno del 6.3% al 6.5%, y Realty Income puede recomprar la participación entre los años 10 y 17. Esa estructura recicla capital en nuevos acuerdos sin emitir acciones a precios deprimidos.
Los resultados del Q3 llegarán alrededor del 4 de noviembre. Los inversores observarán si se mantiene el objetivo de inversión de $10 mil millones y si el AFFO se mantiene en camino para un crecimiento aproximado del 4%. Cualquier mejora en los rendimientos iniciales del 7.3% indicaría un diferencial más amplio entre los rendimientos de las propiedades y los costos de financiación.
La empresa conjunta de centros de datos de hiperescala por $6 mil millones es la carta salvaje a largo plazo. Realty Income espera invertir hasta $1.4 mil millones por una participación del 45% en tres activos del norte de Virginia que totalizan 400 megavatios. Los arrendamientos a largo plazo con grandes inquilinos de la nube podrían agregar una capa de crecimiento duradera a una cartera construida sobre el comercio minorista.
Las tasas siguen siendo el factor de mayor impacto, sin embargo. Los rendimientos en máximos de 2007 aumentan los costos de endeudamiento y atraen a los inversores de renta hacia los bonos. Si los rendimientos disminuyen, un rendimiento por dividendo del 5.9% de una empresa con 136 aumentos mensuales consecutivos volvería a verse atractivo.
¿Deberías Invertir en Realty Income?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Consulta O, y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para los ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los objetivos de precio están en tendencia alcista o bajista.
Puedes crear una lista de seguimiento gratuita para rastrear O junto con todas las demás acciones en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza la acción O en TIKR Gratis→
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!



