Estadísticas Clave para la Acción GOOGL
- Rendimiento de la semana pasada: -3.1%
- Rango de 52 semanas: $236 a $409
- Precio objetivo del modelo de valoración: $504
- Potencial alcista implícito: 46.6% en 2.3 años
Profundiza en el crecimiento y los márgenes de Google Cloud con 10 años de datos por segmento en TIKR (Es gratis) >>>
Grandes Ambiciones Encuentran un Mercado Más Difícil
Alphabet (GOOGL) cayó aproximadamente un 3% durante la semana pasada, cerrando el viernes cerca de $344. La acción se sitúa ahora aproximadamente un 16% por debajo de su máximo de 52 semanas de $409. Gran parte de la presión provino del mercado en general, ya que el rendimiento del bono del Tesoro a 10 años alcanzó su nivel más alto desde 2007. Los inversores no dudan del liderazgo de Google en IA, pero están reconsiderando el valor del gasto masivo detrás de él.
Las noticias de la empresa fueron mixtas. El regulador de privacidad de Irlanda multó a Google con 403 millones de euros por prácticas históricas de datos de ubicación bajo el GDPR, la estricta ley europea de protección de datos. El regulador de competencia británico también propuso dar a los consumidores más opciones de búsqueda, incluyendo asistentes de IA en Android y Chrome. Ninguna amenaza el negocio central, pero ambas añaden a la presión regulatoria latente.
En el lado del crecimiento, BNP Paribas firmó un acuerdo de cinco años para ejecutar modelos Gemini en Google Cloud. Google también planea lanzar un satélite que transportará sus TPUs Trillium, chips de IA personalizados, alrededor del 1 de octubre bajo el Proyecto Suncatcher. Esa prueba verifica si el hardware de IA puede sobrevivir en órbita, por lo que es una apuesta de investigación más que un generador de ingresos.

El trimestre espectacular de julio sigue siendo la historia más importante. Los ingresos del Q2 aumentaron un 24% a $119.8 mil millones, y los ingresos de Google Cloud se dispararon un 82% a $24.8 mil millones. "Nuestras inversiones en IA están redefiniendo lo que es posible en cada parte de nuestro negocio", dijo el CEO Sundar Pichai en la llamada de resultados. Si la acción GOOGL va a recuperar su máximo, Cloud debe seguir convirtiendo ese gasto en ganancias.
La Aceleración de la Nube Hace que los Números Cierren

Bajo los supuestos del modelo de valoración realizados hasta el 31/12/28, la acción se modela utilizando:
- Crecimiento de Ingresos (CAGR): 22.3%
- Márgenes Operativos: 35.3%
- Múltiplo P/E de Salida: 23.2x
Con base en estos insumos, el modelo estima un precio objetivo de $504, lo que implica un rendimiento total del 46.6% desde el precio actual de la acción de $344 y un rendimiento anualizado del 18.4% durante los próximos 2.3 años.
Esta es una historia de aceleración de ingresos. El modelo asume un crecimiento anual de ingresos del 22.3%, muy por encima del promedio de 5 años del 17.2% y del 15.1% del año pasado. Eso suena agresivo hasta que miras el Q2, cuando los ingresos crecieron un 24%. Los analistas aterrizan en la misma zona, pronosticando aproximadamente un crecimiento anual del 23.5% durante los próximos dos años.
Google Cloud impulsa ese pronóstico. Su cartera de pedidos, es decir, ingresos contratados aún no reconocidos, alcanzó $514 mil millones. La gerencia espera reconocer poco más del 50% dentro de 24 meses. Mientras tanto, el margen operativo de Cloud saltó al 35.6% desde el 20.7% hace un año.
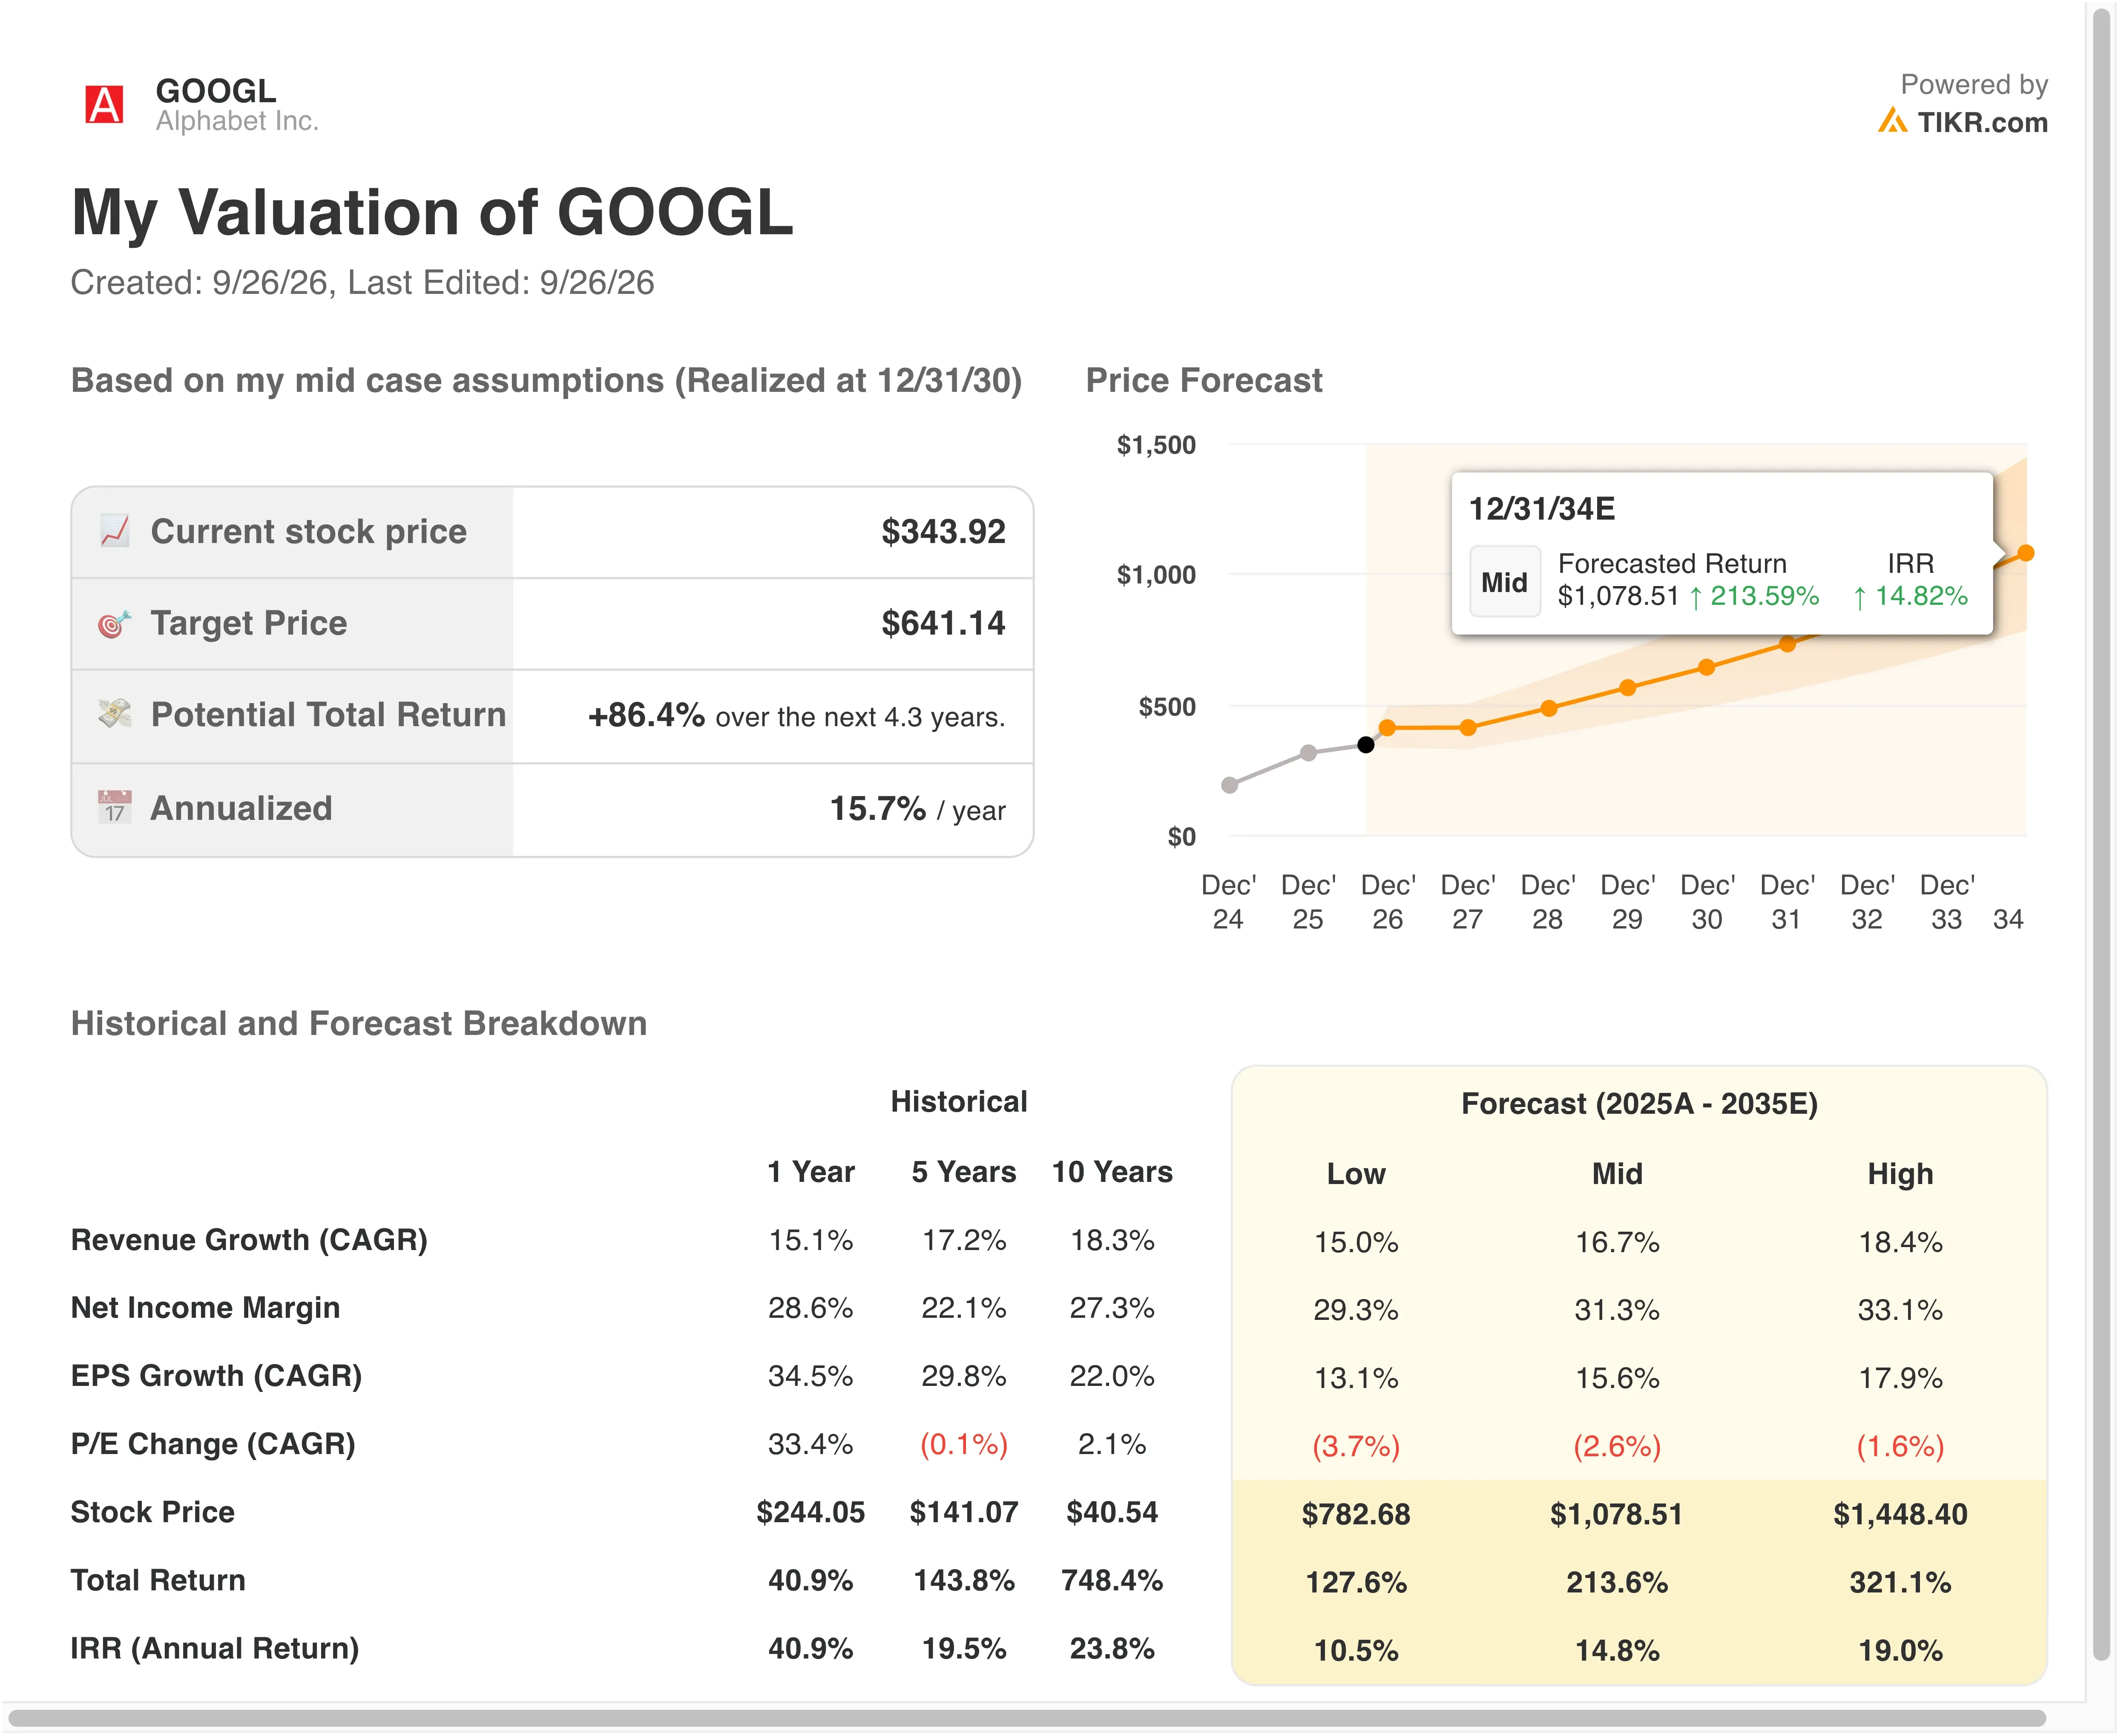
Los márgenes y el múltiplo parecen sólidos. Los márgenes operativos del 35.3% se sitúan solo unos puntos por encima del 32.1% del año pasado. El P/E de salida de 23.2x está por debajo del múltiplo forward actual de aproximadamente 25.7x y del promedio de 27.8x del año pasado. Un rendimiento anualizado del 18.4% supera el umbral del 15% para una subvaloración genuina, pero la intensidad de capital es la trampa. Alphabet elevó sus previsiones de gasto de capital para 2026 a $195-205 mil millones, y el flujo de caja libre del Q2 fue una pérdida de $5.9 mil millones.
Google Cloud Está Ganando la Carrera de Crecimiento
Microsoft (MSFT) sigue siendo un rival formidable. Azure y otros servicios en la nube crecieron un 43% en su trimestre de junio, y la gerencia guió a un crecimiento del 45% el próximo trimestre. Azure también superó los $100 mil millones en ingresos anuales por primera vez, un aumento del 41%.
Amazon.com (AMZN) aún opera el mayor negocio en la nube. Los ingresos de AWS crecieron un 36.7% a $42.2 mil millones en el Q2, con un margen operativo del 39.4% y una cartera de pedidos de $496 mil millones. El trimestre de $24.8 mil millones de Google Cloud es más pequeño, pero su tasa de crecimiento del 82% es aproximadamente el doble que la de ambos rivales, y su cartera de pedidos ahora supera a la de AWS.
La valoración también favorece a Alphabet. Cotiza a aproximadamente 25.7x ganancias forward, frente a aproximadamente 27.1x para Amazon. El margen operativo trailing de Alphabet del 33.1% también casi triplica el 12.1% de Amazon, ya que Amazon lleva un brazo minorista de bajo margen.
El balance añade otra ventaja. Alphabet tiene aproximadamente $122 mil millones en efectivo neto, mientras que Amazon tiene aproximadamente $129 mil millones en deuda neta. Esa flexibilidad le permite a Google financiar su construcción de IA sin tensionar sus finanzas, incluso cuando el gasto aumenta.
¿Qué Impulsa la Acción GOOGL de Aquí en Adelante?
Los resultados del Q3, esperados alrededor del 20 de octubre, son la próxima prueba. Los inversores observarán el crecimiento de Cloud, el gasto de capital y Search. La CFO Anat Ashkenazi advirtió que el Q3 comenzará a compararse con una aceleración en el rendimiento de Search, por lo que el crecimiento allí podría parecer más lento.
La adopción de Gemini es el motor central. La aplicación Gemini alcanzó 950 millones de usuarios activos mensuales, y casi el 90% de las empresas Fortune 100 usan Gemini Enterprise. Acuerdos como el de BNP Paribas muestran que las industrias reguladas ahora están adoptando la IA de Google a escala.
La regulación sigue siendo un factor en contra constante. Irlanda dio a Google seis meses para alinear sus prácticas de ubicación con la normativa, y la propuesta británica de opciones de búsqueda podría remodelar los ajustes predeterminados. En el lado positivo, un tribunal de EE. UU. rechazó la propuesta del Departamento de Justicia de separar las herramientas de tecnología publicitaria de Google.
La energía y la capacidad de cómputo decidirán qué tan rápido crece Cloud. Google firmó un acuerdo de capacidad nuclear con una unidad de Southern Co. en Georgia y según informes planea al menos 13 mil millones de euros en infraestructura de IA finlandesa para 2027 y 2028. Más energía significa más capacidad, y la capacidad es lo que convierte esa cartera de pedidos de $514 mil millones en ingresos.
¿Deberías Invertir en Alphabet?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Consulta GOOGL y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los objetivos de precio están tendiendo al alza o a la baja.
Puedes crear una lista de seguimiento gratuita para rastrear GOOGL junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza la acción GOOGL en TIKR Gratis→
Descargo de Responsabilidad:
Por favor, ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna acción mencionada. ¡Gracias por leer y feliz inversión!