Conclusiones Clave
- El recuento promedio ponderado de acciones diluidas de General Motors cayó de 1.130 millones en el T3 de 2024 a 0.910 millones en el T2 de 2026, una reducción de aproximadamente un 19,5% en siete trimestres.
- En los últimos cuatro trimestres, GM generó $14.400 millones de flujo de caja libre consolidado según la métrica de TIKR y gastó $6.800 millones en recomprar acciones, incluso mientras desembolsaba efectivo por su reestructuración de vehículos eléctricos.
- Cox Automotive espera que la cuota de mercado de GM en EE.UU. caiga al 16,7% en el T3 desde el 17,4% del año anterior, una de las dos caídas más pronunciadas entre 13 fabricantes de automóviles.
Las Acciones de GM Se Están Reduciendo en Dos Direcciones a la Vez
El pronóstico llegó el 24 de septiembre. Cox Automotive proyectó que General Motors (GM) terminaría el tercer trimestre con el 16,7% del mercado estadounidense, frente al 17,4% del año anterior, ya que los altos precios del combustible impulsaron la demanda de vehículos eficientes en combustible e híbridos que GM actualmente no ofrece. Entre los 13 fabricantes que Cox sigue, solo se espera que Ford pierda más terreno.
Un día antes, el CFO Paul Jacobson había estado en el escenario de una conferencia de JPMorgan hablando de otro tipo de reducción. GM, dijo, está "retirando acciones de forma muy, muy barata con un rendimiento de flujo de caja libre de dos dígitos".
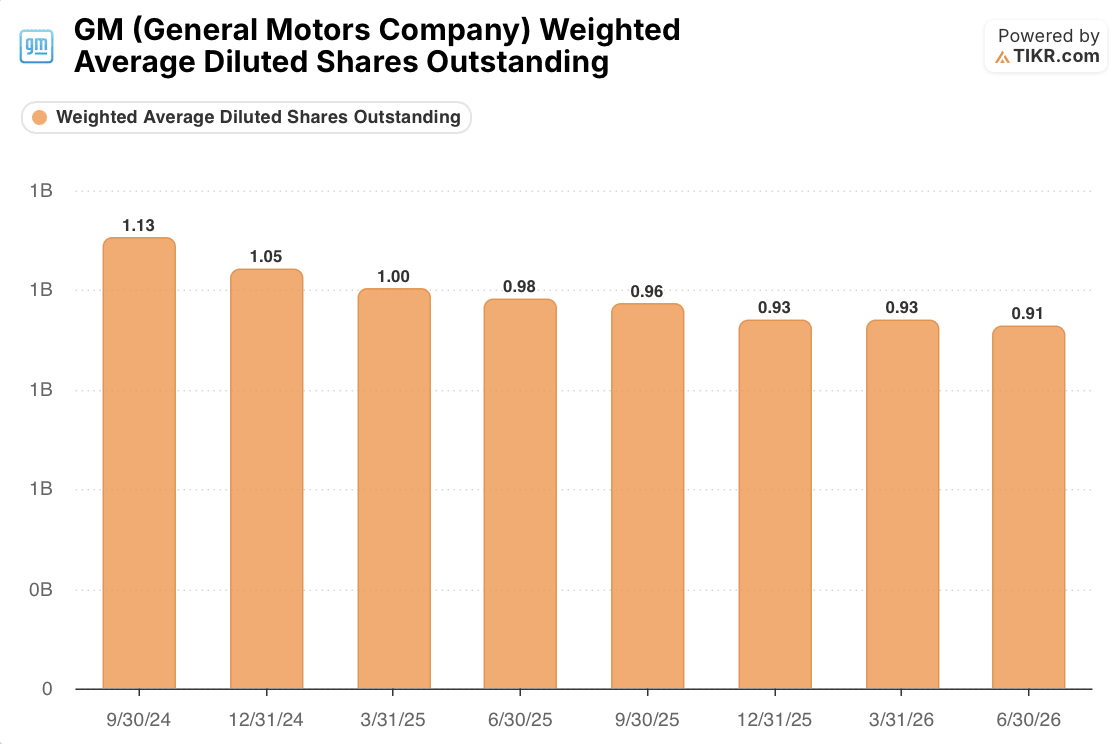
Esa segunda historia se ha movido más rápido. El recuento promedio ponderado de acciones diluidas de GM cayó de 1.130 millones en el T3 de 2024 a 0.910 millones en el T2 de 2026, aproximadamente un 19,5% en siete trimestres. Con los beneficios planos, eso por sí solo elevaría las ganancias por acción en aproximadamente un 24%.

El efectivo detrás de esas recompras se mantuvo durante un año complicado. GM ha registrado $10.900 millones de cargos relacionados con vehículos eléctricos desde la segunda mitad de 2025, de los cuales unos $7.200 millones se pagarán en efectivo, y había pagado $4.500 millones de eso hasta junio. Aun así, TIKR muestra $14.400 millones de flujo de caja libre en los últimos cuatro trimestres, casi igualando los $14.550 millones de los cuatro trimestres anteriores. Según esa medida consolidada de TIKR, los $14.400 millones de flujo de caja libre cubrieron los $6.800 millones de recompras aproximadamente el doble.
Las cifras de TIKR incluyen GM Financial, por lo que son más altas que la métrica que GM prefiere. La dirección prevé un flujo de caja libre automotriz ajustado para 2026 de $9.500 a $11.500 millones. Frente a una capitalización de mercado de $72.500 millones, eso supone un rendimiento de aproximadamente el 13% al 16%, lo que respalda la afirmación de "dos dígitos" de Jacobson.
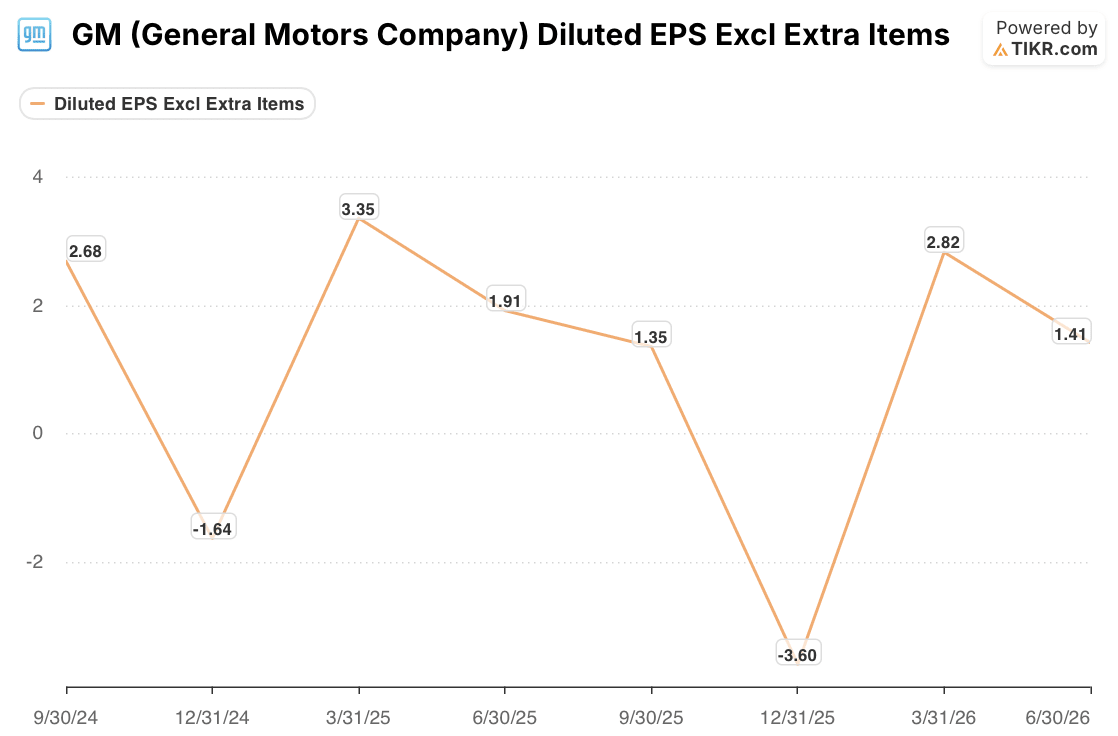
El ruido contable ayuda a explicar por qué se pasa por alto esta historia. El BPA diluido GAAP pasó de $3,35 en el T1 de 2025 a -$3,60 en el T4 de 2025, y luego se situó en $1,41 en el T2 de 2026, en comparación con un BPA ajustado de $3,57. Los cargos de reestructuración han oscurecido el efecto de la reducción del recuento de acciones en el BPA GAAP reportado.
Las Acciones Baratas Son la Recompensa, la Falta de Híbridos Es el Riesgo
Hasta ahora, la reducción en el recuento de acciones de GM ha sido mucho mayor que la caída en su cuota de mercado estadounidense. La dirección atribuye la mayor parte de la pérdida de aproximadamente 60 puntos básicos de cuota en el primer semestre a modelos discontinuados como el Chevrolet Malibu, un mercado de vehículos eléctricos más pequeño y un inventario ajustado a principios de año. En el mismo período, el margen EBIT ajustado de Norteamérica aumentó 2,5 puntos hasta el 8,6% en el T2.
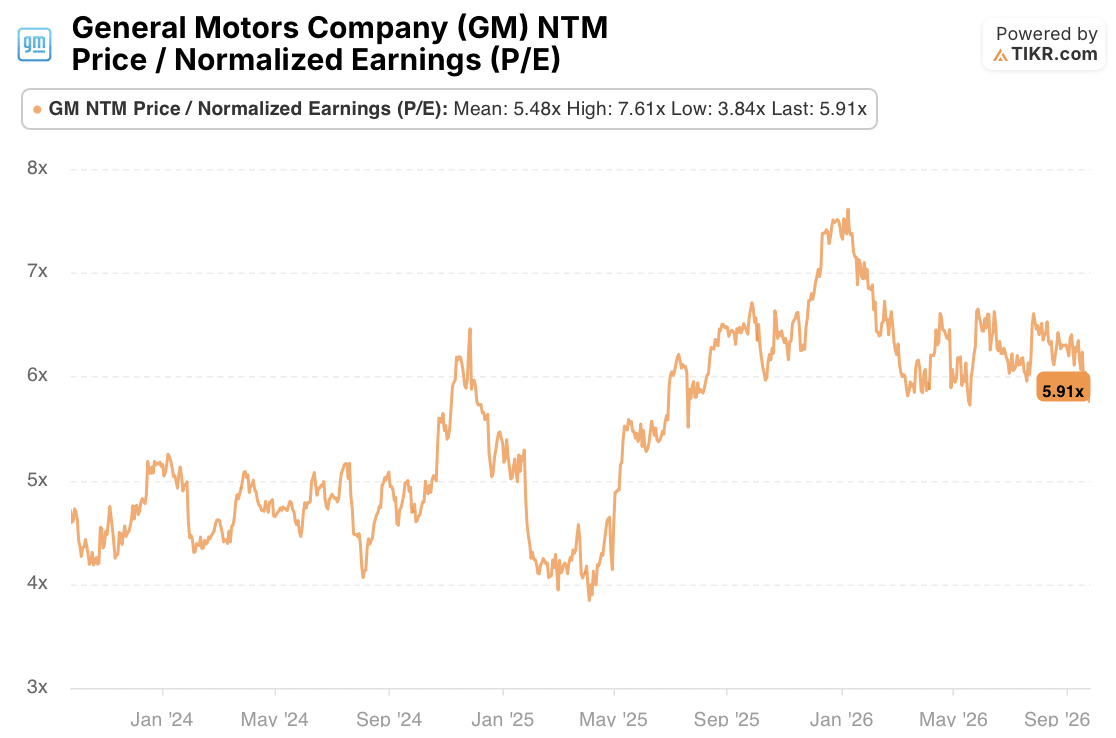
El mercado no ha recompensado eso. GM cotiza a 5,91x las ganancias normalizadas de los próximos doce meses (NTM), ligeramente por encima de su promedio de tres años de 5,48x y muy por debajo de los 7,36x que alcanzó a finales de 2025. Un múltiplo bajo es exactamente lo que permite que cada dólar de recompra retire más acciones, y GM aún tenía $3.500 millones restantes bajo su autorización actual a finales de junio.
El riesgo es que Cox tenga razón en la causa. Si los compradores se están yendo porque GM carece de híbridos, la presión sobre la cuota de mercado podría persistir hasta que GM cierre esa brecha de producto, en lugar de revertirse simplemente a medida que se normalice el inventario, y las nuevas generaciones de las camionetas Silverado y Sierra que llegarán en diciembre no abordan esa brecha. La relajación de las normas de eficiencia de combustible por parte de la administración Trump reduce la presión regulatoria sobre la gama de GM, dominada por camionetas, pero no aborda la demanda de los compradores que quieren híbridos.
El próximo punto de control es el camino hacia 2027. Jacobson espera que el flujo de caja sea "sustancialmente mejor" una vez que los pagos de reestructuración de vehículos eléctricos queden atrás para General Motors. El informe del T3 debería mostrar si las recompras siguen funcionando cerca de los $2.000 millones que GM gastó en el T2, y las previsiones de enero mostrarán si ese aumento de efectivo sobrevive a la inflación de las materias primas. Si es así, General Motors podría seguir reduciendo su recuento de acciones más rápido de lo que está perdiendo cuota de mercado en EE.UU.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos de TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!