Dan Ives, director general sénior de Yorkville Ives, declaró a Yahoo Finance ayer que la inversión en IA no es una burbuja al estilo de la burbuja puntocom:
"Solo hemos visto el 15% del gasto" de un despliegue de IA de $4-5 billones, dijo, añadiendo que "este es un momento de 1997, no un momento de burbuja de 2000".
Hasta ahora, el lado de los ingresos del despliegue lo respalda. La firma de investigación Exponential View estima que los ingresos por IA alcanzaron un run-rate anualizado de $229 mil millones a finales de agosto, un aumento de 3.5x respecto al año anterior.
Ives hizo esta afirmación en un momento en que las condiciones para las acciones de crecimiento se vuelven un poco más difíciles. La Reserva Federal subió las tasas el 16 de septiembre por primera vez desde 2023, y el rendimiento del bono del Tesoro a 10 años alcanzó el 5.22% la semana pasada, su nivel más alto desde 2007. Varias OPV han sido pospuestas, y la muy anticipada salida a bolsa de Anthropic se ha retrasado, según informes, hasta noviembre.
Los inversores que poseen a los líderes de IA necesitan dos respuestas: ¿tiene razón Ives, y qué demostraría que está equivocado?
Dónde se sostiene la comparación con los años 90
En este punto, todo inversor ya conoce los paralelismos que se están trazando con la década de 1990. Amazon (AMZN), Microsoft (MSFT), Alphabet (GOOGL) y Meta (META) estaban en camino de realizar aproximadamente $725 mil millones de gasto de capital combinado para 2026 tras sus informes de primavera, un 77% más que en 2025. Alphabet, Amazon y Meta elevaron nuevamente sus previsiones en julio, y los modelos de Wall Street sitúan ahora el gasto del grupo para 2027 por encima de $1 billón.
Las ganancias del mercado también se concentran en un puñado de ganadores. Nvidia (NVDA), Broadcom (AVGO), Meta, Alphabet y Microsoft impulsan una gran parte de los rendimientos del índice, al igual que un pequeño grupo de líderes de internet lo hizo en 1999.
La Fed también está endureciendo la política monetaria durante el auge, como lo hizo entonces. Los responsables de política subieron las tasas seis veces entre junio de 1999 y mayo de 2000, del 4.75% al 6.5%, y el Nasdaq alcanzó su máximo en marzo de 2000.
Sin embargo, los actuales líderes de IA son negocios altamente rentables con flujos de caja reales. Muchas de las empresas favoritas de 1999 eran startups sin beneficios valoradas por clics y visitas.
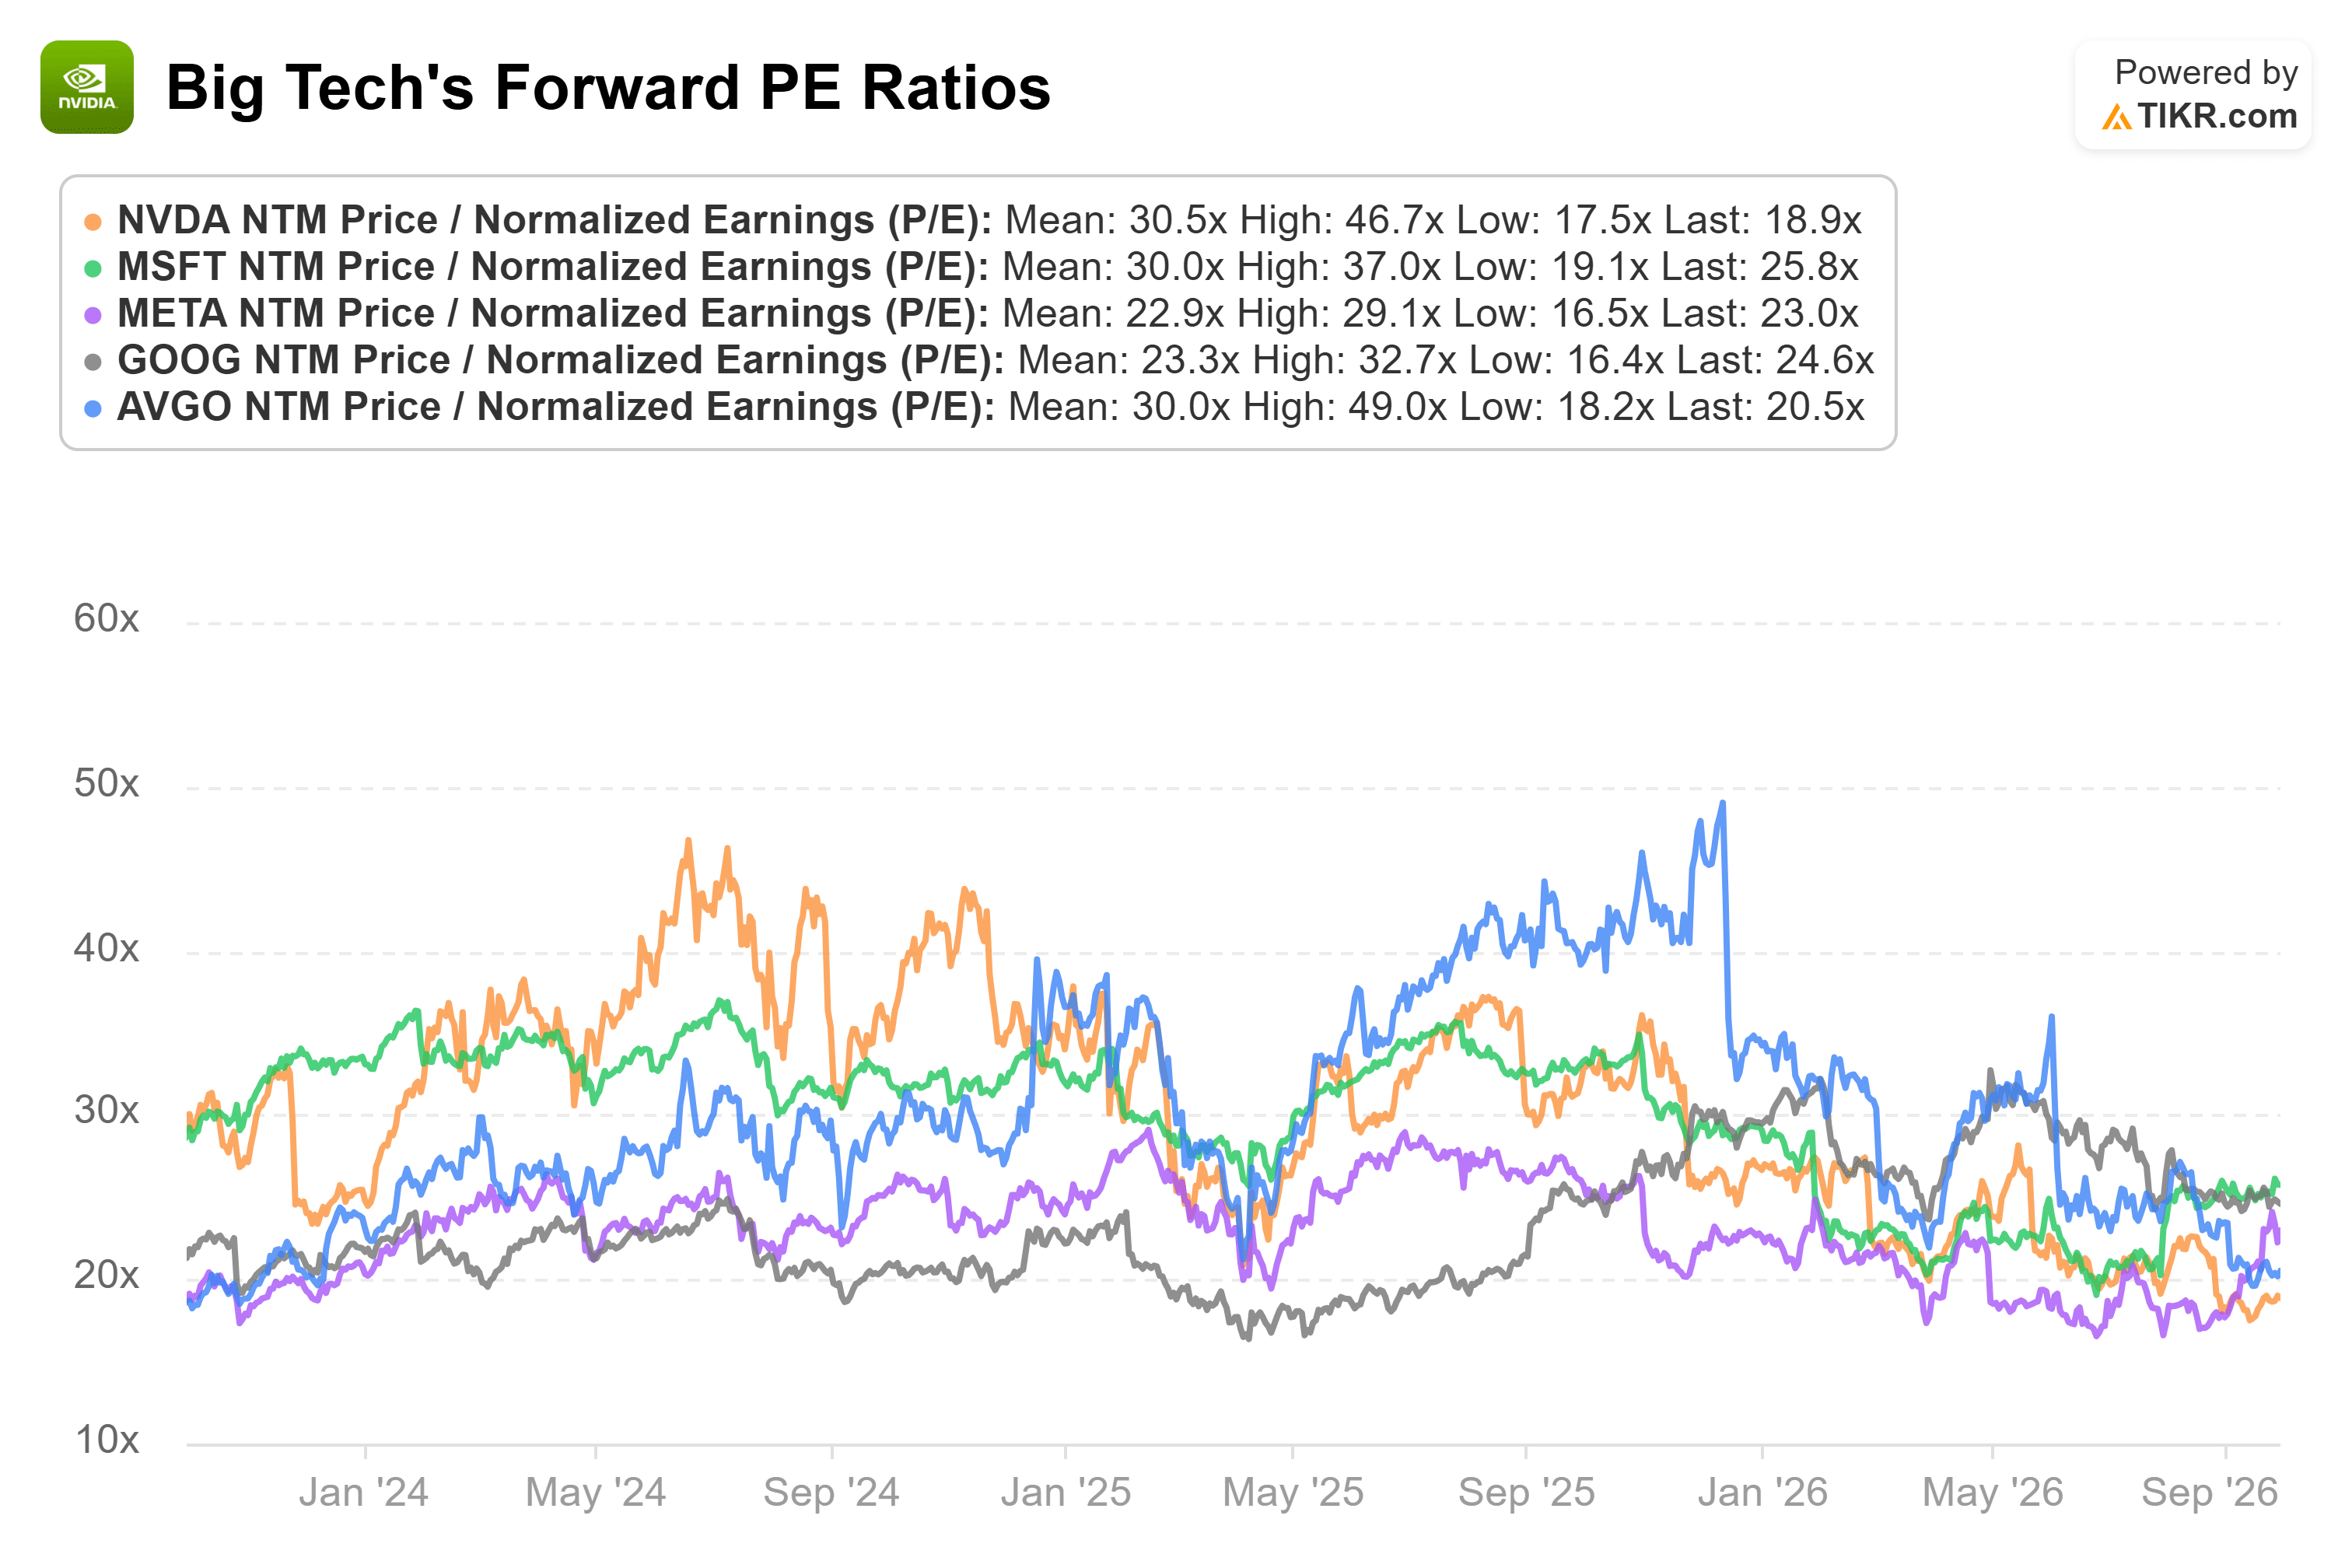
El gráfico anterior rastrea las relaciones P/E a doce meses vista para Nvidia, Microsoft, Meta, Alphabet y Broadcom desde finales de 2023, utilizando datos de TIKR. Lo primero que destaca es cuánto se han comprimido los múltiplos, lo que significa que los beneficios futuros han crecido más rápido que los precios de las acciones. Nvidia ahora cotiza a aproximadamente 19x, muy por debajo de su promedio de 30.5x durante el período, y Broadcom se sitúa cerca de 20.5x frente a un promedio de 30x. Microsoft está por debajo de su promedio, mientras que Meta y Alphabet cotizan aproximadamente en línea con los suyos.
Lo segundo es que incluso los picos se mantuvieron muy lejos del territorio de la burbuja puntocom. La lectura más alta de Nvidia fue 46.7x a mediados de 2024, y Broadcom alcanzó un máximo cercano a 49x a finales de 2025. En su máximo de marzo de 2000, Cisco cotizaba a más de 100x beneficios.
La propia junta directiva de Nvidia está actuando en función de esa valoración. El 28 de septiembre, la empresa añadió $150 mil millones a su programa de recompra de acciones, el mayor aumento de autorización de recompra registrado, llevando su autorización restante a $235 mil millones. Recompra de acciones a aproximadamente 19x los beneficios futuros contrasta marcadamente con finales de los años 90, cuando las empresas tecnológicas estaban ocupadas emitiendo acciones a través de OPV, ofertas secundarias y operaciones financiadas con acciones.
Los inversores están pagando por el crecimiento, pero están pagando por beneficios que en su mayoría existen hoy, respaldados por balances sólidos y altos márgenes operativos.

Ives tiene razón en cuanto a la valoración: los líderes de IA tienen un precio basado en beneficios reales. Pero un "momento de 1997" aún conlleva caídas bruscas (el Nasdaq cayó casi un 30% en 1998), y las advertencias de burbuja probablemente aparecerán en las previsiones de beneficios, los mercados de crédito y las OPV antes de aparecer en los múltiplos.
3 señales de que la inversión en IA se está convirtiendo en una burbuja
1. El gasto sigue aumentando mientras el retorno se ralentiza (28 de octubre al 9 de diciembre)
Se espera que Microsoft, Alphabet y Meta presenten resultados el 28 de octubre, seguidos por Amazon, Nvidia y Broadcom. La señal de advertencia sería que las previsiones de gasto de capital para 2027 vuelvan a subir mientras el crecimiento en la nube se ralentiza y las acciones suban de todos modos.
2. El despliegue depende más de la deuda mientras suben las tasas (reuniones de la Fed del 27-28 de octubre y 8-9 de diciembre)
La Fed se reúne dos veces más este año con el rendimiento del bono a 10 años por encima del 5%, justo cuando los hiperescaladores se endeudan a un ritmo récord (Goldman Sachs espera $420 mil millones en 2027). Esté atento a diferenciales más amplios en la deuda relacionada con la IA, ahora de unos 115 puntos básicos frente a 78 para el mercado de grado de inversión en general, y a emisiones de bonos que tengan dificultades para encontrar compradores.
3. El mercado de OPV se vuelve eufórico (la salida a bolsa de Anthropic, prevista para noviembre)
La OPV de Anthropic, que según informes busca una valoración de unos $2 billones, es la próxima gran prueba de sentimiento del mercado, e Ives también calificó una salida a bolsa como alcista para el sector tecnológico porque aporta más transparencia. Un rango de precio fuertemente elevado, un gran salto el primer día y una avalancha de OPV de IA copia serían un eco de 1999, cuando la OPV promedio subió más del 70% el primer día.
Conclusión
Los actuales líderes de IA tienen un precio basado en beneficios reales, y el escenario aún parece más cercano a las primeras etapas de un largo ciclo de infraestructura que a la euforia de principios de 2000. Eso no hace que la inversión esté libre de riesgos. La concentración, el aumento de las tasas y el gasto financiado con deuda pueden producir fuertes retrocesos.
En las próximas 10 semanas, observe tres cosas: si el gasto sigue dando frutos en los resultados, si los mercados de crédito siguen financiando el despliegue en buenas condiciones, y si la OPV de Anthropic se valora con disciplina. Si las tres se mantienen, la comparación con 1997 se sostiene. Si dos o más se rompen, los inversores deberían ser más selectivos sobre qué acciones de IA poseen.
Entonces, ¿cuánto valen realmente estas empresas de IA?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto.
Simplemente ingresa algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podrían valer cualquiera de estos grandes nombres tecnológicos. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio.
Es gratis de usar. ¡Valora empresas ahora!
Descargo de responsabilidad
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y feliz inversión!