


Puntos Clave
- SpaceX acordó el 8 de octubre comprar el espectro de 800 MHz de Grain Management por un valor reportado de $8 mil millones, y Verizon, AT&T y T-Mobile US cayeron cada una más del 10% al día siguiente.
- Walter Piecyk, analista de LightShed Partners, afirma que Verizon ya no tiene nada que la diferencie, y los números lo respaldan.
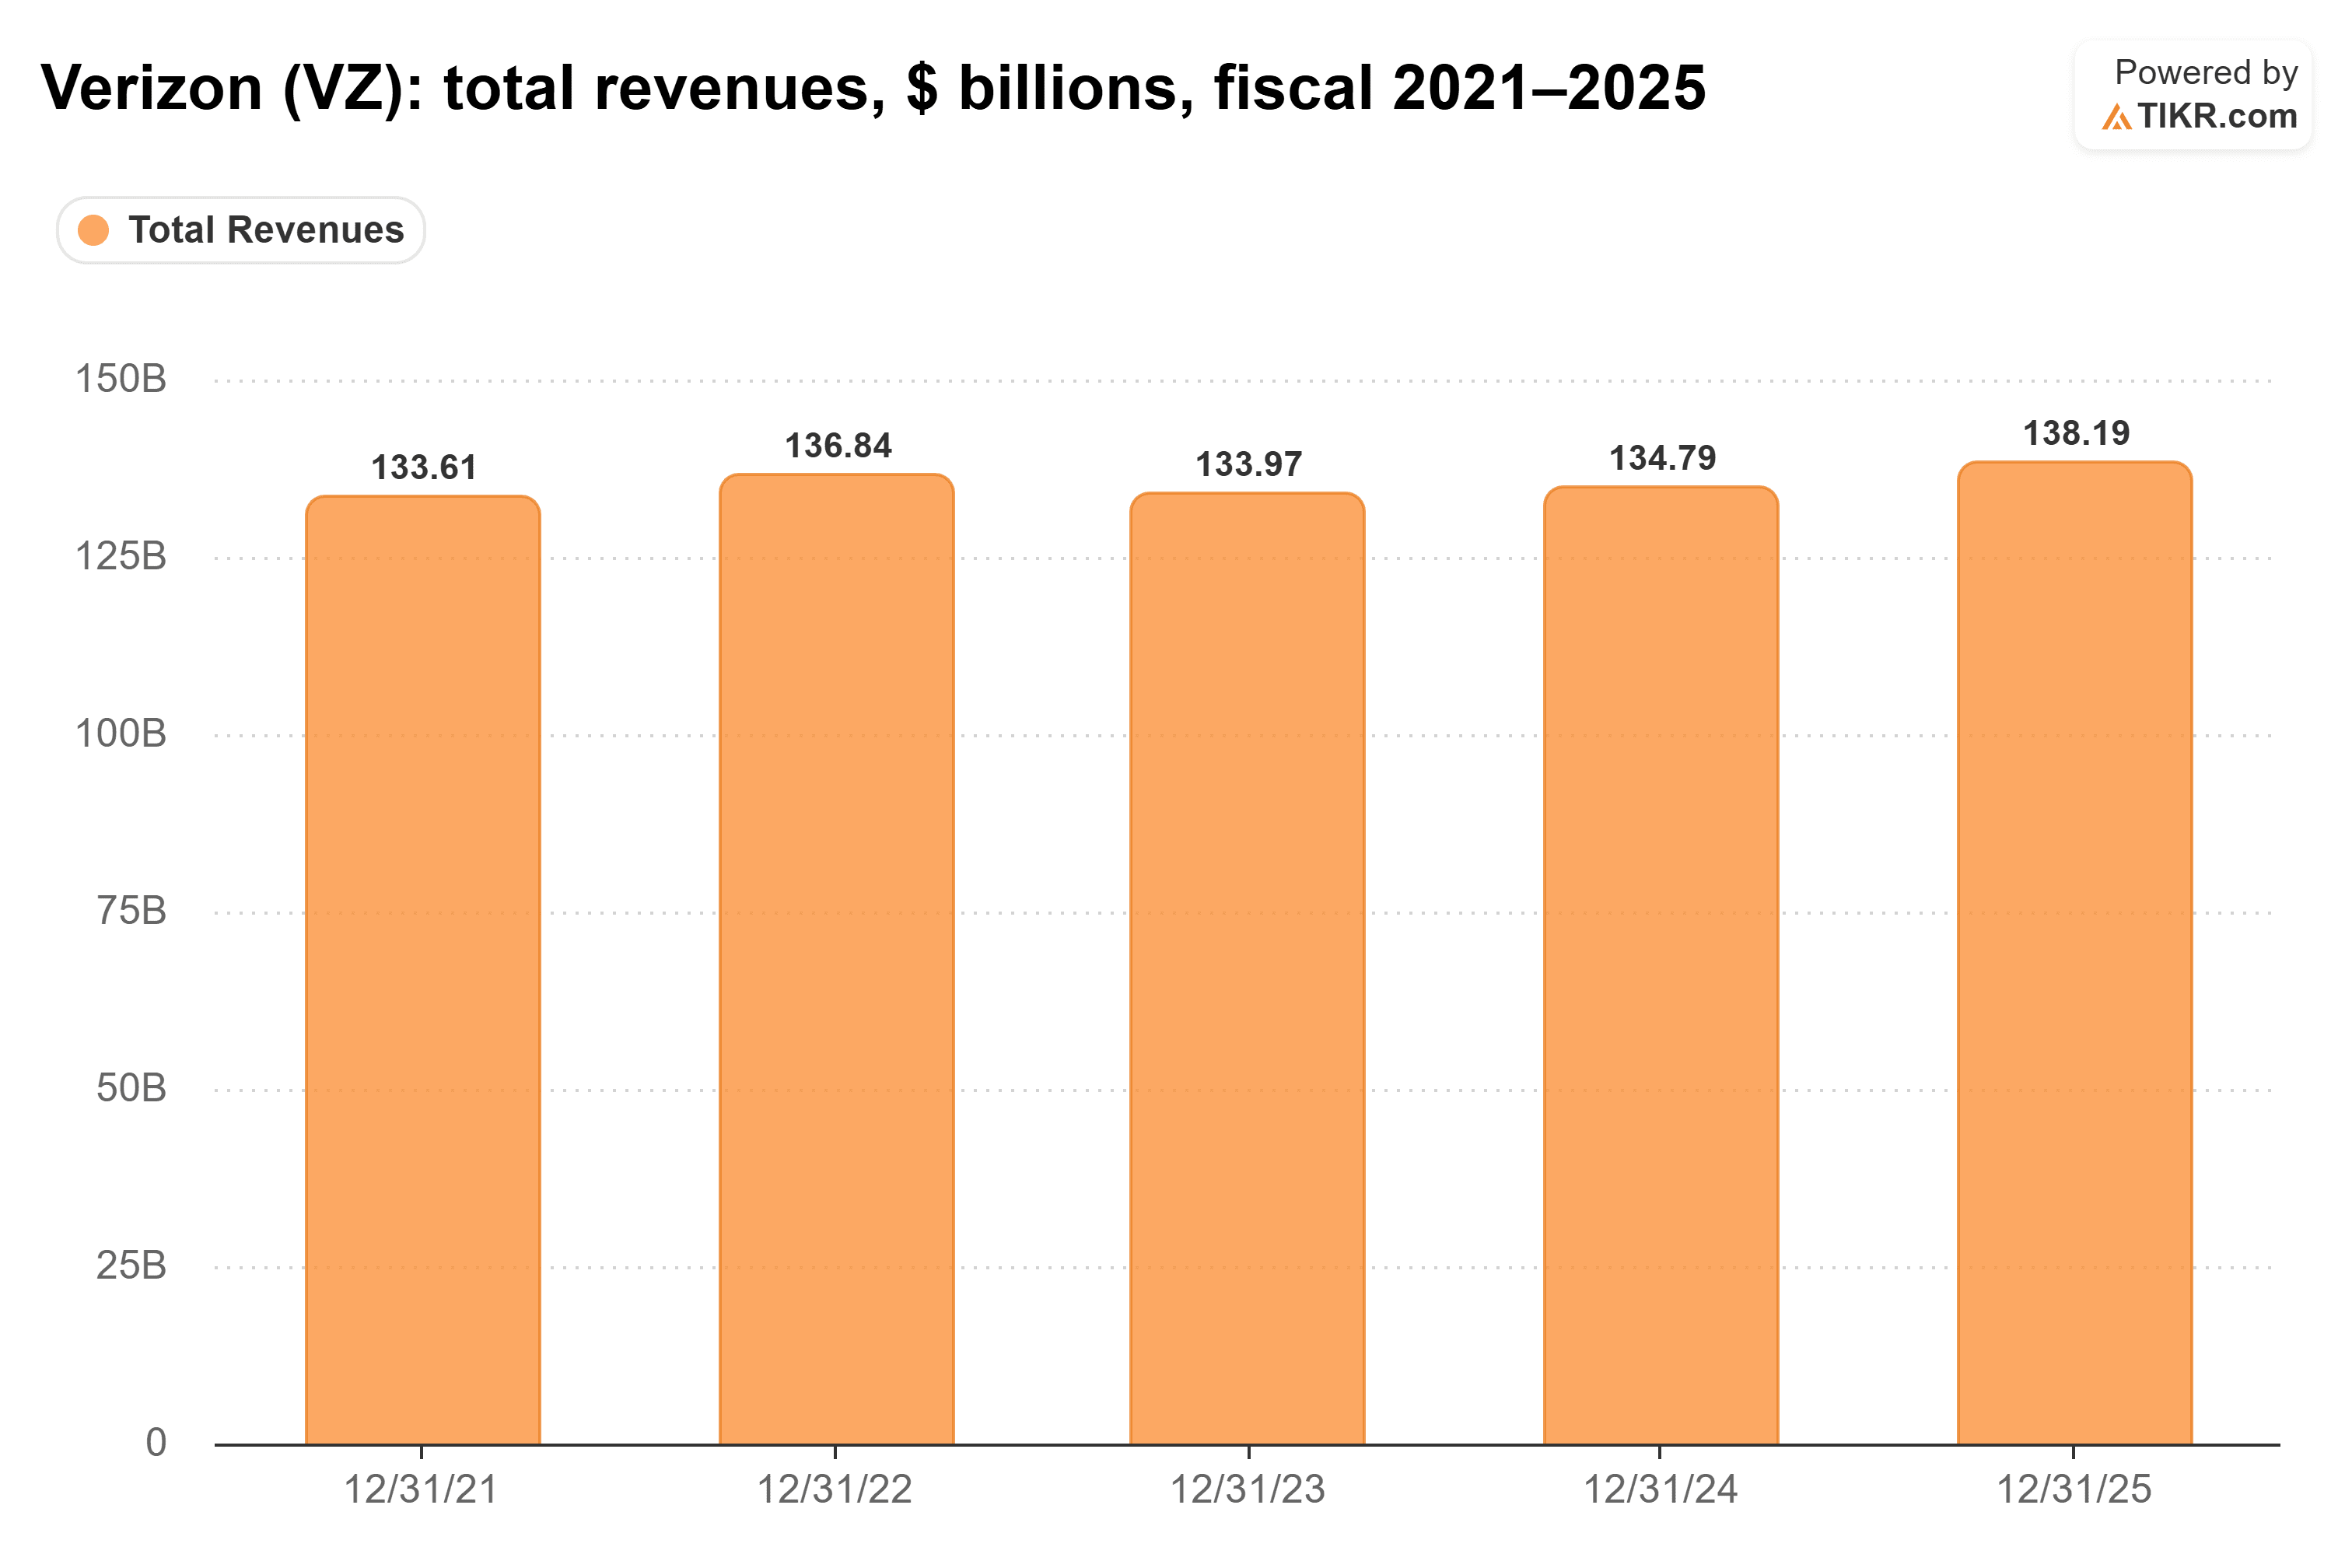
- Los ingresos de Verizon solo crecieron desde $134 mil millones en el año fiscal 2021 a $138 mil millones en el año fiscal 2025, mientras que su deuda total alcanzó los $185 mil millones.
- SpaceX espera que el servicio mejorado Starlink Mobile esté disponible para finales de 2027, y Verizon reportará resultados del tercer trimestre el 26 de octubre.
SpaceX (SPCX) viene por las operadoras inalámbricas, y un analista de telecomunicaciones de larga trayectoria cree saber cuál tiene más problemas: Verizon (VZ).
El 8 de octubre, SpaceX acordó comprar el espectro nacional de 800 MHz de Grain Management para Starlink Mobile. The Wall Street Journal valoró la operación en alrededor de $8 mil millones. Verizon, AT&T (T) y T-Mobile US (TMUS) cayeron cada una más del 10% al día siguiente.
En el último episodio de Decoder, el presentador Nilay Patel le preguntó al analista de LightShed Partners Walter Piecyk por qué Verizon es la que más tiene que perder. Su respuesta:
"¿Cuál es la diferenciación de Verizon en el mercado en este momento? No tienen ninguna."
Ay.
Un margen del 60% en una mercancía
Piecyk comienza con la red, que solía ser toda la propuesta de Verizon. Durante años se vendió como la mejor red, y él dice que T-Mobile se ha llevado ese título. Cuando Patel preguntó si se había ido para siempre, Piecyk no se anduvo con rodeos: "Creo que eso se ha ido por completo".
Eso deja a una industria obteniendo grandes márgenes en lo que él ve como el mismo producto en todas partes:
"Las redes están efectivamente mercantilizadas. Estas redes son básicamente las mismas, ¿verdad? Y están obteniendo márgenes del 60%."
El margen EBITDA de Verizon se sitúa por debajo del 60% de Piecyk, pero observe lo poco que se mueve: entre el 35% y el 36% cada año desde el año fiscal 2022 hasta el año fiscal 2025. Un margen tan estable, en un producto que Piecyk llama una mercancía, es exactamente lo que atrae a un nuevo participante...

Los despidos bajo el nuevo CEO de Verizon pueden sostener ese margen por ahora, y Piecyk les concede eso. Los recortes "pueden aplacar a los inversores para que el EBITDA se vea bien durante los próximos dos trimestres, pero en algún momento tienes que mostrar y tener una estrategia para algún tipo de crecimiento de ingresos".
¿Dónde está el crecimiento?
Ese es el problema mayor. Piecyk expuso cómo los optimistas de SpaceX podrían construir su caso desde aquí: Starlink Mobile gana sus primeros 5 o 10 millones de clientes, y luego "Verizon va a estar tan desesperada por cualquier tipo de ingreso porque sus ingresos han disminuido. Simplemente les van a entregar un acuerdo mayorista y luego empezarán a vender espectro".
Tiene un punto sobre los ingresos. Verizon pasó de $134 mil millones en el año fiscal 2021 a $138 mil millones en el año fiscal 2025, un crecimiento de aproximadamente el 3% en cuatro años, o menos del 1% anual...
Verizon también tiene poco margen para comprar su salida. Su deuda total alcanzó los $185 mil millones al cierre del año fiscal 2025, frente a los $172 mil millones del año anterior y la más alta en cinco años...

Piecyk dice que las operadoras ya están "bastante apalancadas". Aun así, cree que dejar pasar las ondas de radio de Grain fue un error: "tal vez Verizon o AT&T deberían haber comprado este espectro de 800 por lo que fuera, digamos $8 mil millones. Probablemente están perdiendo más en valor empresarial por las preocupaciones sobre lo que está sucediendo con SpaceX de lo que les habría costado simplemente comprarlo".
Esa es la línea a la que sigo volviendo. La caída de más del 10% de Verizon el 9 de octubre eliminó por sí sola más de $8 mil millones de valor de mercado, más de lo que supuestamente costó el espectro de Grain.
La mejora de Starlink Mobile está prevista para finales de 2027
Para ser justos, SpaceX no se llevará los clientes de Verizon mañana. Piecyk describe una construcción típica de telecomunicaciones como otros $10 mil a $15 mil millones de gastos de capital además del espectro, y dijo que "no vas a tomar una cuota del 50% de la noche a la mañana". La compra de Grain aún necesita la aprobación de la FCC. En la llamada de resultados de agosto de SpaceX, la presidenta Gwynne Shotwell dijo que la empresa esperaba comenzar a proporcionar el servicio mejorado Starlink Mobile utilizando satélites de próxima generación y espectro de EchoStar para finales de 2027.
Así que los márgenes de Verizon probablemente puedan mantenerse por un tiempo más. Sin embargo, la acción ya ha sido rebajada por una amenaza que está a años de distancia. Y con unos ingresos tan planos, Verizon tiene todas las razones para cerrar un acuerdo mayorista con SpaceX mucho antes de que Starlink Mobile alcance escala.
Verizon es la operadora en la mira
Creo que Piecyk tiene razón sobre Verizon. AT&T muestra la diferencia: él le atribuye la construcción de una red de fibra para combinar con la inalámbrica, lo que atrae a "clientes de muy alto valor y muy baja rotación". Verizon tiene ingresos planos, su deuda más pesada en cinco años y márgenes a los que SpaceX le encantaría morder.
Verizon se está moviendo en la misma dirección. Cerró la adquisición de Frontier el 20 de enero de 2026, llevando su huella combinada a unos 30 millones de hogares pasados por fibra, y Piecyk cree que más fibra es la decisión correcta. La prueba llega el 26 de octubre, cuando Verizon reporte los resultados del tercer trimestre. Los ingresos son el número que estaré observando, ya que es lo único que Piecyk dice que los despidos no pueden arreglar.
Entonces, ¿cuánto vale realmente la acción de Verizon?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Verizon. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


