Puntos clave
- La acción de Snowflake cayó un 13% en la semana hasta el 2 de noviembre sin noticias negativas propias, ya que el gasto en IA de Amazon y Oracle y un fallo de ServiceNow afectaron a las acciones de software, incluida Datadog.
- Snowflake alquila su capacidad de cómputo, por lo que esas facturas de capex en IA no son suyas.
- La venta masiva redujo su P/E forward a 121x el viernes, por debajo de su promedio de tres años de 165x.
- El 2 de diciembre es la prueba: las previsiones para el año completo implican unos 1.650 millones de dólares de ingresos por producto en el trimestre de enero.
Snowflake (SNOW) ha caído un 13% en la última semana, y las malas noticias vinieron todas de otros.
Amazon (AMZN) y Oracle (ORCL) revivieron las preocupaciones sobre quién paga por la IA, ServiceNow (NOW) arrastró al sector del software, y Datadog (DDOG) cayó aún más fuerte antes de su informe del 4 de noviembre.
Las facturas de IA de otros
Tras el cierre del 29 de octubre, Amazon dijo que su flujo de caja libre de los últimos 12 meses había pasado a ser una salida de 42.400 millones de dólares, principalmente porque la IA elevó su gasto de capital neto en 94.800 millones de dólares en ese período. Antes de la apertura del lunes, Oracle presentó una solicitud para recaudar 20.000 millones de dólares en acciones y bonos para su expansión, y sus acciones cerraron con una caída del 8,8%.
Snowflake alquila esa capacidad en lugar de construirla. Este año firmó un compromiso de compra de cinco años y 6.000 millones de dólares con AWS, y el 27 de octubre Oracle dijo que Snowflake también funcionará como un servicio nativo en la nube de Oracle.
ServiceNow, que cayó un 33%, no cumplió con el BPA ajustado el 28 de octubre y pronosticó un crecimiento más lento en los ingresos por contratos. El backlog de contratos de Snowflake también disminuyó, de 9.770 millones de dólares en enero a 9.000 millones en julio, aunque aún estaba un 30% por encima del año anterior.
Datadog cayó un 23%, sin embargo, las estimaciones de ganancias de los analistas se mantuvieron estables durante octubre.
El crecimiento de Snowflake sigue acelerándose
Snowflake gastó solo el 2,2% de sus ingresos en capex en el año terminado en enero de 2026. La factura de la IA le llega a través del margen bruto en su lugar: la dirección ahora espera un margen bruto ajustado del producto del 74% este año, frente al 75%.
Los ingresos por producto aumentaron un 37% a 1.490 millones de dólares en el trimestre de julio, el tercer trimestre consecutivo en que el crecimiento se aceleró. Los analistas prevén que los ingresos aumenten de 4.680 millones de dólares en el año terminado en enero de 2026 a 8.130 millones dos años después:
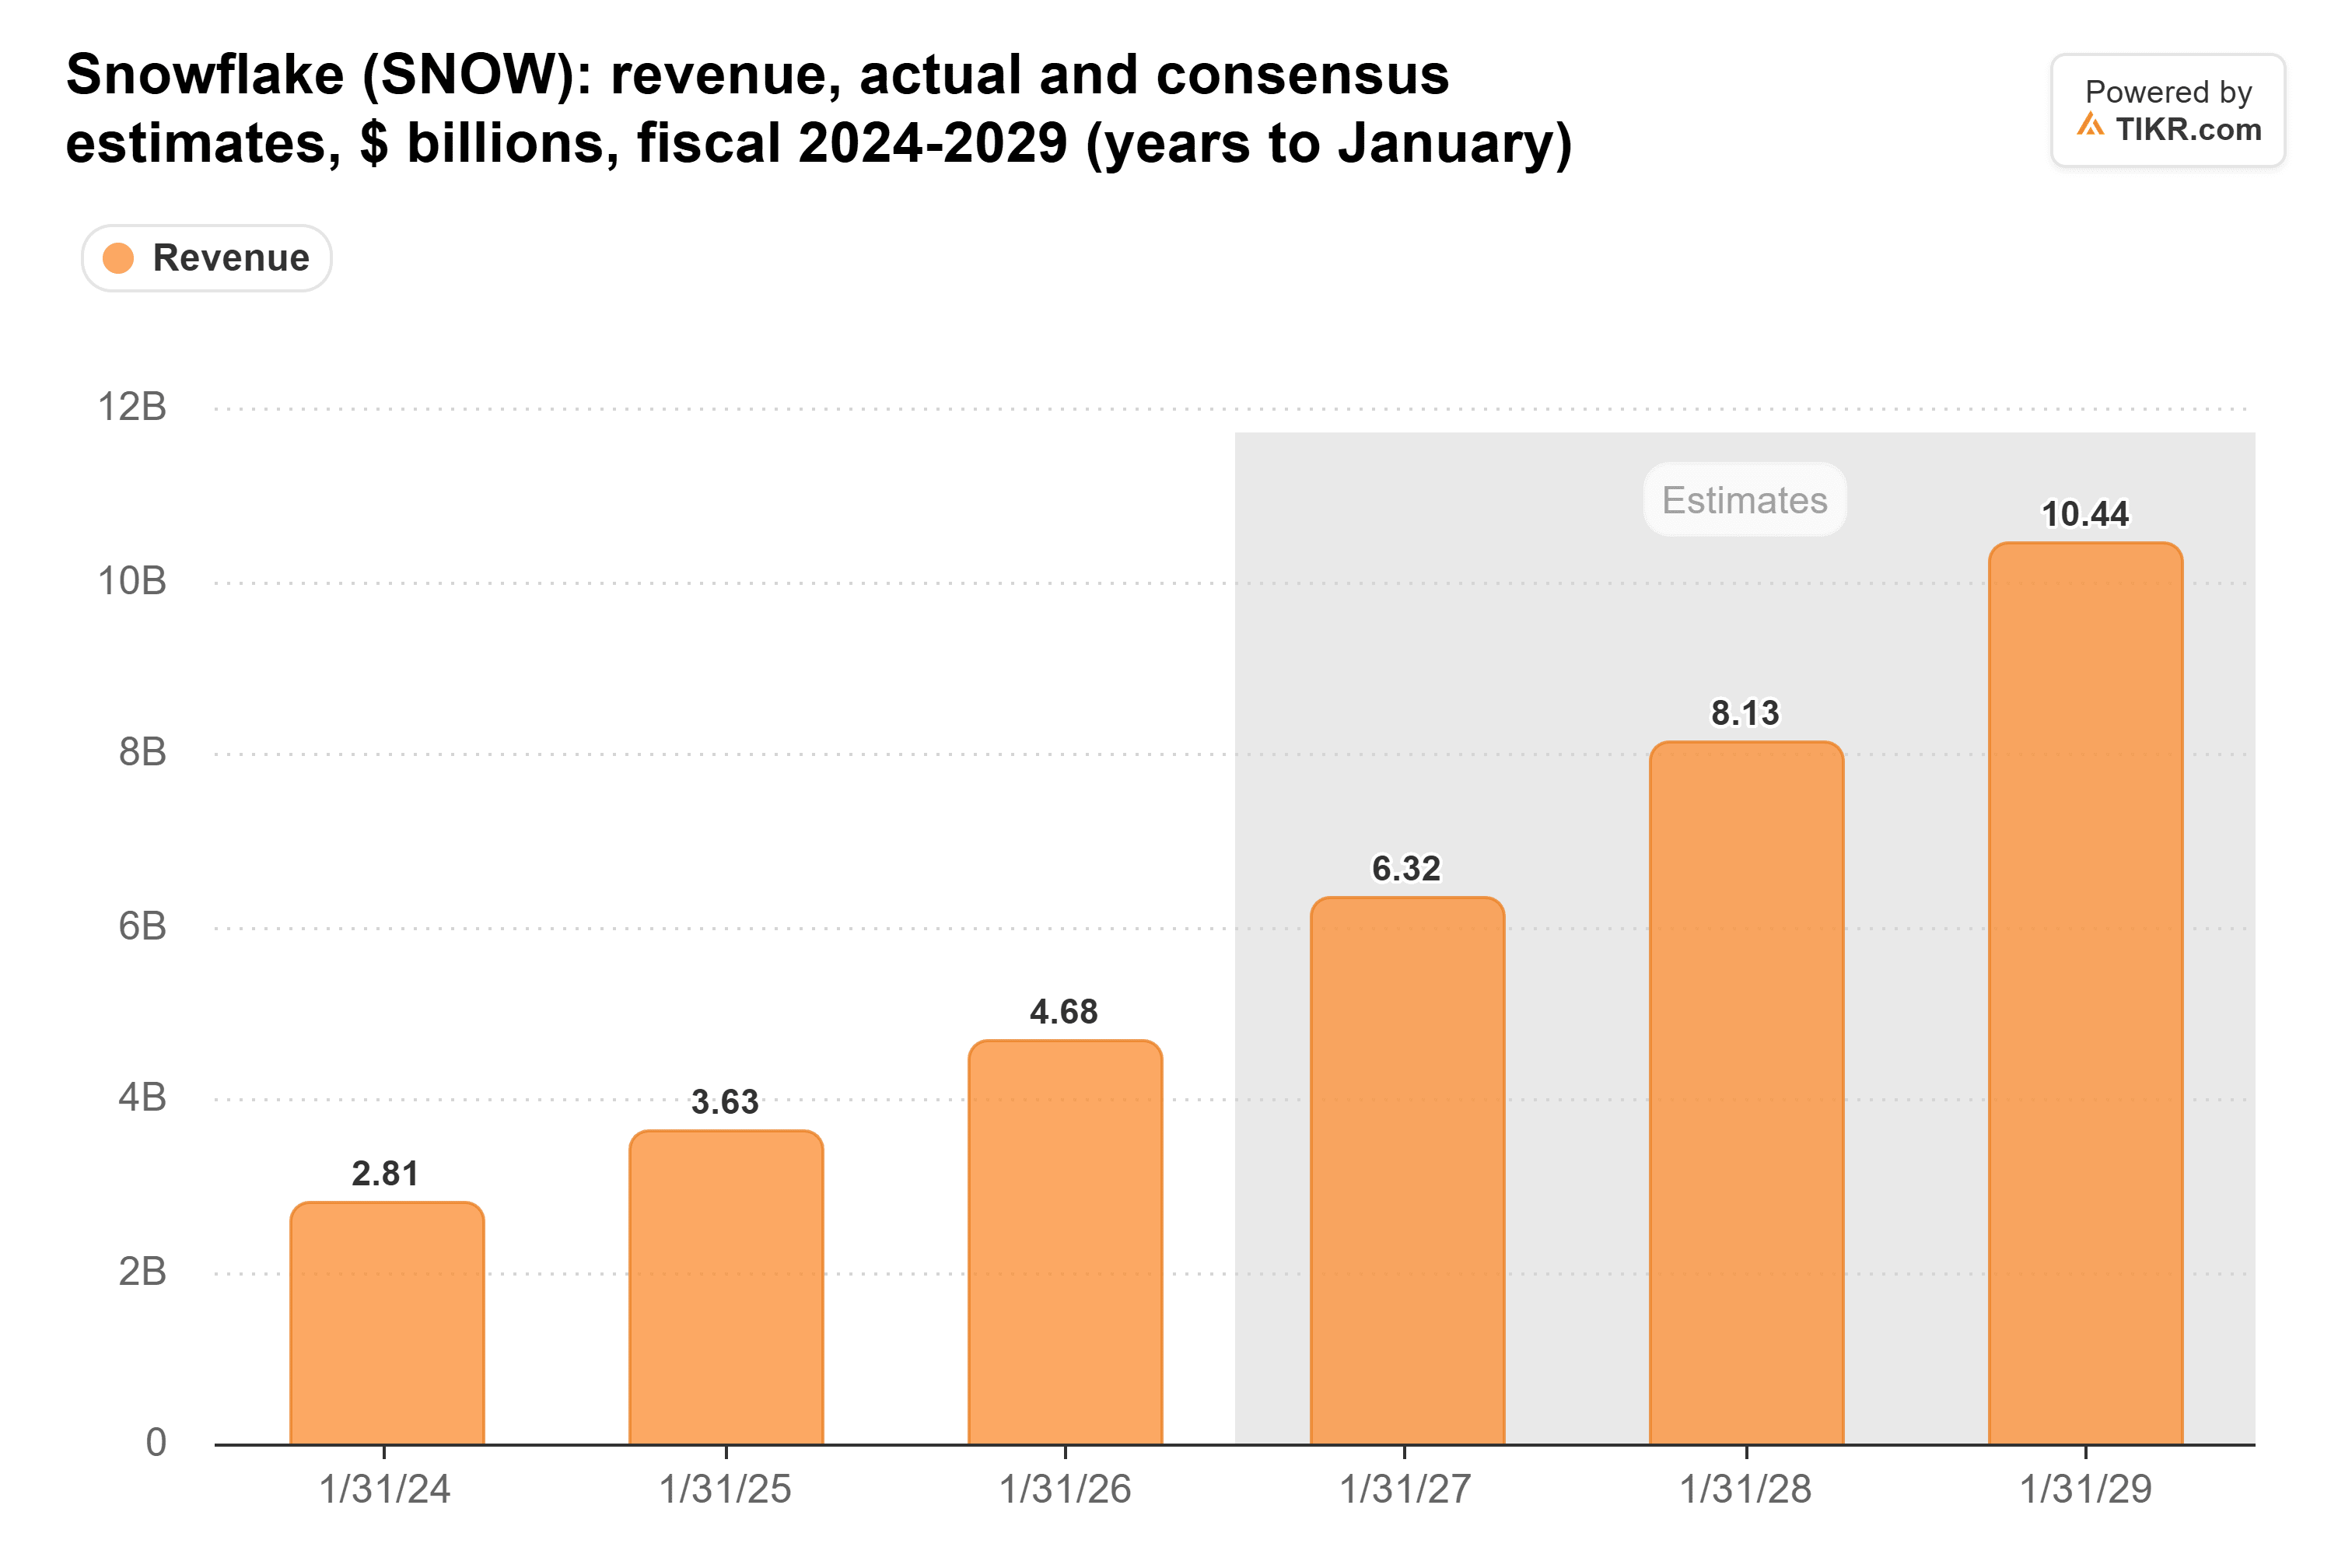
Nada de lo ocurrido esta semana les da una razón para recortar esas cifras.
TIKR hace seguimiento de 52 analistas sobre Snowflake. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Snowflake, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Snowflake
Un listón bajo el 2 de diciembre
Snowflake reporta después del cierre del 2 de diciembre. Las previsiones para el año completo implican unos 1.650 millones de dólares de ingresos por producto en el trimestre de enero, un listón que ya parecía bajo después de dos trimestres de superar el tope de sus previsiones en más de un 5%.
Lo que cambió esta semana es el precio. La acción cotizaba a 121x las ganancias forward el viernes, frente a unas 134x el 27 de octubre y por debajo de su promedio de tres años de 165x. La caída del 5% del lunes la llevó aún más abajo. El precio objetivo de consenso ha subido de 229 dólares a finales de mayo a 427 dólares:
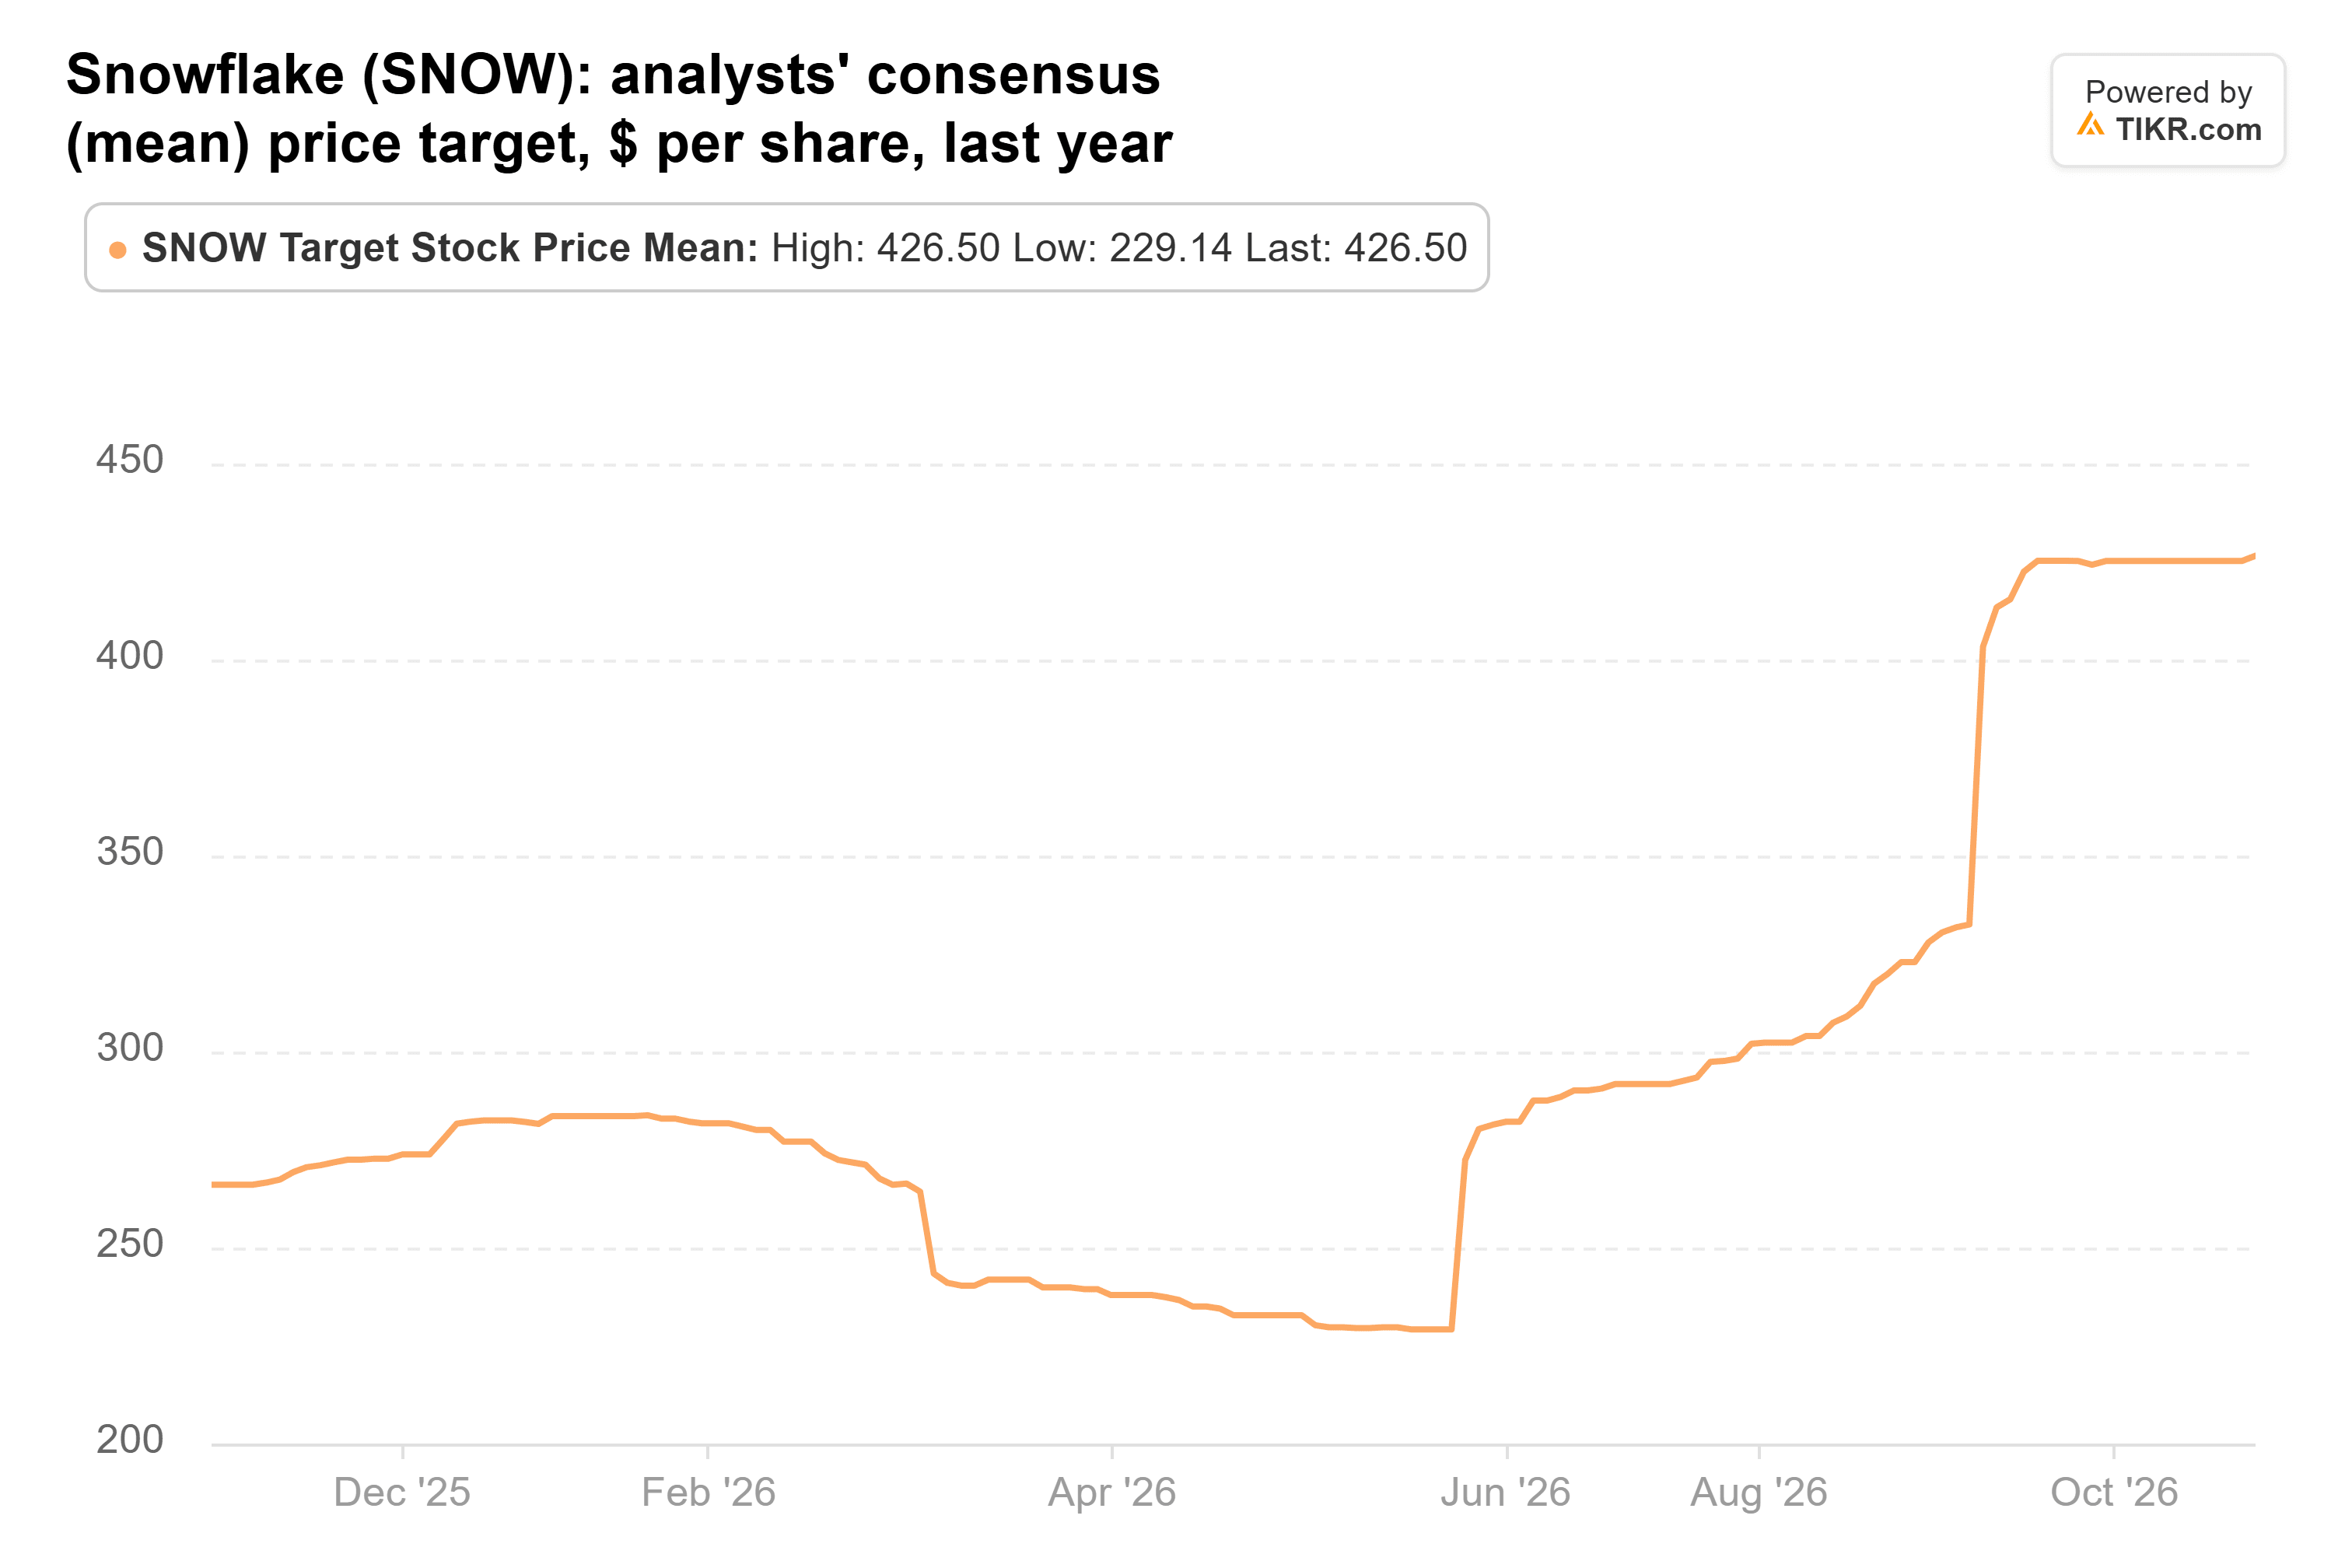
Eso es un 47% por encima del cierre del lunes de 290,68 dólares.
Los riesgos son una pérdida operativa GAAP de 263 millones de dólares en el trimestre de julio y 3.750 millones de dólares en notas convertibles al 0% que podrían diluir a los accionistas.
En conjunto, la venta masiva parece una oportunidad para comprar: el crecimiento se está acelerando y la acción es más barata de lo habitual. Sin embargo, si las previsiones de diciembre quedan por debajo, recuerde diciembre de 2025, cuando Snowflake superó las estimaciones de ingresos y aún así cayó un 11,6% por un panorama débil.
Entonces, ¿cuál es el valor real de la acción de Snowflake?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Snowflake. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!