Puntos Clave
- Las acciones de Dell cayeron casi un 11% el viernes 30 de octubre, después de que Intel advirtiera que los precios de la memoria y la escasez de suministro están frenando la demanda de PC.
- Dan Niles, fundador de Satori Fund, afirma que el inventario de Dell, casi el triple que hace un año, muestra que la oferta de chips está mucho más cerca de la demanda de lo que piensan los fabricantes, y el balance de Dell lo respalda.
- La mayor parte de los $21.300 millones de inventario de Dell son componentes que aún no ha ensamblado en productos terminados, lo que sugiere que los proveedores tenían más para vender de lo que permitiría una verdadera escasez.
- El margen bruto de NVIDIA se ha mantenido cerca del 75% durante tres trimestres, y ese tipo de precios es lo que está en riesgo si la oferta sigue alcanzando a la demanda.
Dell Technologies (DELL) cayó casi un 11% el viernes 30 de octubre, un día después de que Intel (INTC) advirtiera que la escasez de memoria está empezando a costar ventas a los fabricantes de PC.
"En las últimas semanas, nuestros clientes empezaron a señalar una desaceleración de los PC basándose en los precios y la disponibilidad de la memoria", dijo el CEO de Intel, Lip-Bu Tan, en la conferencia de resultados del tercer trimestre de la empresa. Intel ahora espera que los envíos mundiales de PC caigan un 12% este año y otro 10% en 2027.
Así que los compradores de PC ya están retrocediendo ante los precios de la escasez. El viernes, Dan Niles, fundador de Satori Fund, fue un paso más allá y cuestionó si la escasez es tan ajustada como todo el mundo dice. Eso importa tanto para los fabricantes de chips como NVIDIA (NVDA) como para Dell.
Un inversor en X le preguntó a Niles si poseería Alphabet (GOOGL), Amazon (AMZN), Intel o Meta (META) después de sus decepcionantes informes de resultados. Niles respondió que entraría en más detalles en una nota el domingo, y añadió:
"También creo que la oferta frente a la demanda en semiconductores está mucho más cerca de lo que la mayoría de las empresas piensa. Dell, por ejemplo, no habría podido triplicar sus inventarios interanuales frente a unos ingresos que solo crecen un 40%+ si no hubiera mucha más oferta de lo que implican todos estos supuestos acuerdos a largo plazo".
Si tiene razón, los precios de escasez que están detrás del rally de chips de este año no durarán tanto como espera la industria.
El Balance de Dell Respalda a Niles
Niles tiene razón sobre el inventario. Dell tenía $21.300 millones en inventario al 31 de julio de 2026, al final de su segundo trimestre del año fiscal 2027, frente a $7.200 millones un año antes. Eso es casi tres veces más.
Los ingresos en realidad crecieron más rápido de lo que dijo Niles: $47.000 millones en el trimestre, un 58% más que los $29.800 millones. Aún así, eso no se acerca al ritmo de acumulación de inventario.
La memoria ya era una gran parte de la historia de crecimiento de Dell. Cuando Barclays rebajó la calificación de la acción el 14 de octubre, el analista Tim Long atribuyó la mayor parte del crecimiento de ingresos de Dell a los mayores precios de la memoria.
TIKR Sigue a 29 Analistas en Dell Technologies. ¿Cuántos Dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Dell Technologies, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas para Dell Technologies
Un Acopio Sigue Siendo Oferta
La mayor parte de ese inventario son componentes. Los materiales de producción representaron $15.900 millones al 31 de julio, frente a $4.700 millones un año antes. Dell tiene un backlog de IA de $95.000 millones que llenar, y Michael Dell le dijo a CNBC el 13 de octubre que la escasez de memoria podría durar unos cuatro años. Si crees eso, comprar por adelantado tiene sentido.
Los proveedores también han estado contentos de enviar a crédito. Las cuentas por pagar de Dell aumentaron $16.200 millones en la primera mitad del año fiscal 2027, más que los $10.900 millones que añadió al inventario.
Ese es el punto de Niles. No puedes poner $15.900 millones de componentes en el estante si esos componentes están realmente agotados.
También deja a Dell expuesto si los precios cambian. El margen bruto de producto de Dell subió al 17,3% en el segundo trimestre desde el 12,1% de un año antes, ya que reajustó los precios por los componentes escasos. Si la oferta alcanza a la demanda, ese impulso se desvanece, y un estante lleno de memoria comprada a precios de escasez comprimiría los márgenes en el camino a la baja.
Los Fabricantes de Chips Tienen Más que Perder
Niles continuó con su postura. Está "más positivo en los hyperscalers cuyas acciones están ~planas interanuales después de este reset" que en las acciones de chips que dice que aún suben alrededor del 50% este año, y todavía no le gustan los neoclouds como modelos de negocio.
NVIDIA muestra qué tipo de precios están en juego:
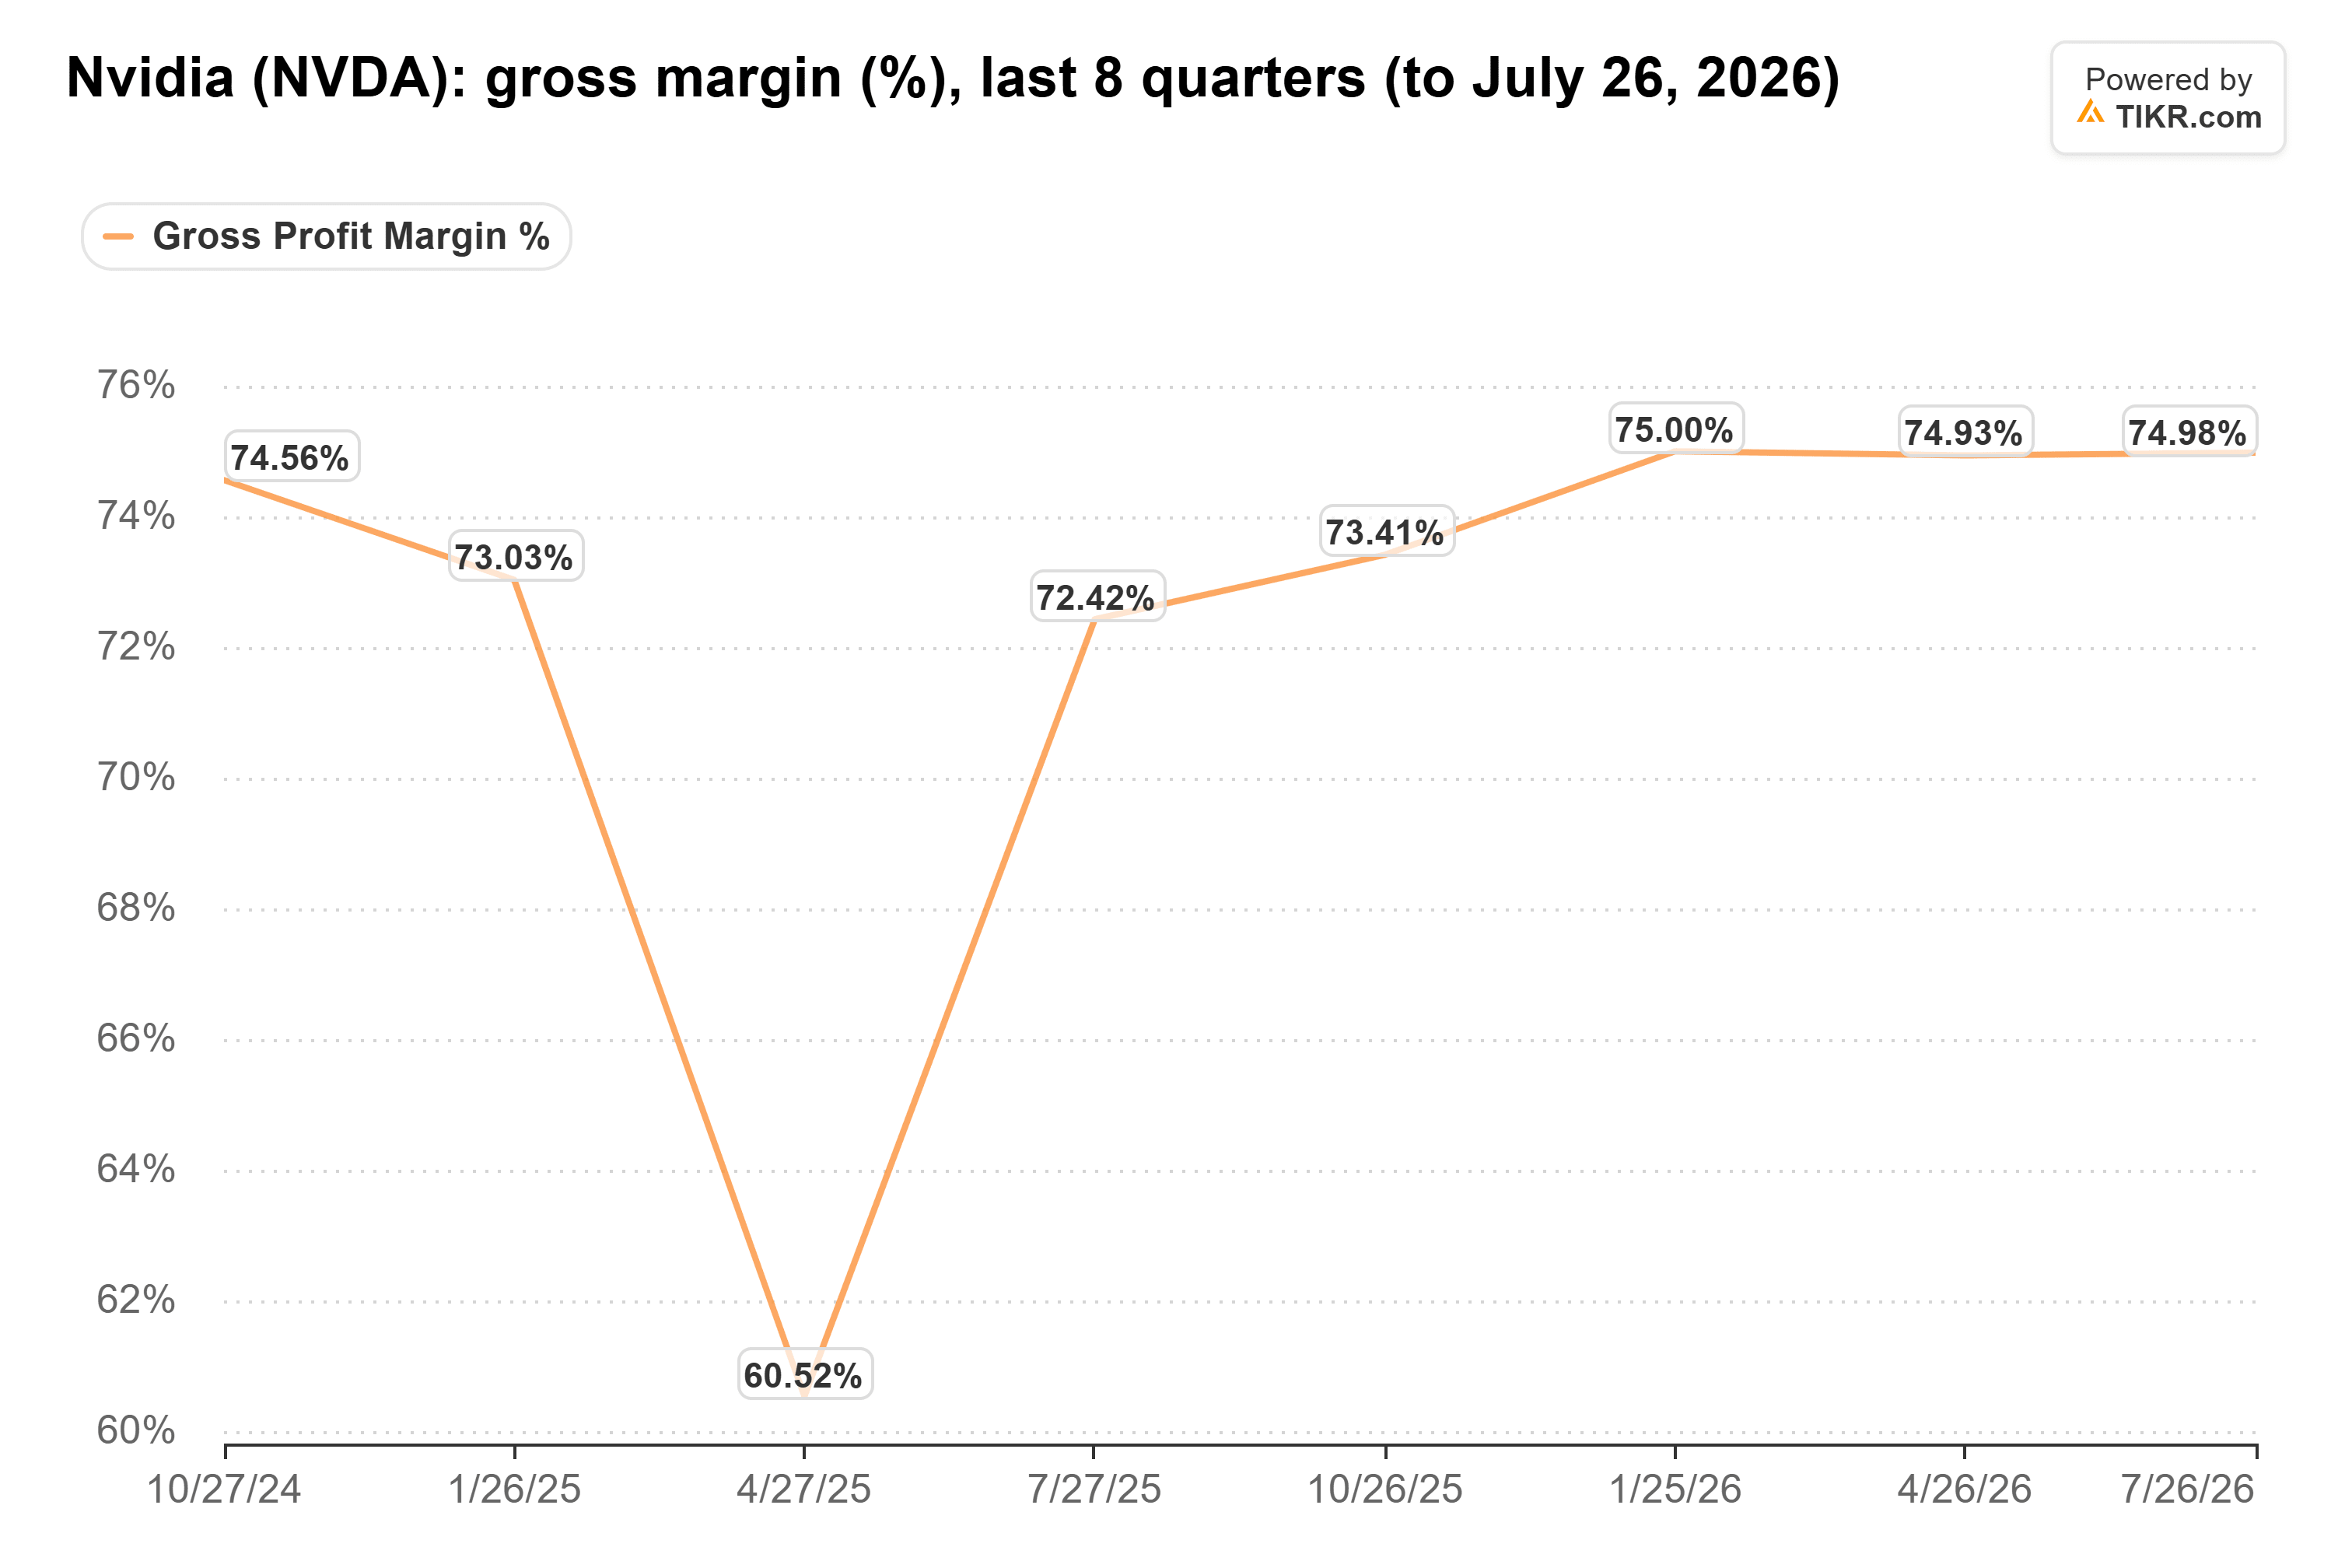
El margen bruto de NVIDIA fue del 75,0% en el trimestre hasta el 26 de julio de 2026, y ha estado dentro de una décima de punto de eso durante tres trimestres. (La caída al 60,5% en el trimestre hasta el 27 de abril de 2025 provino de un cargo de aproximadamente $4.500 millones en chips H20 después de las restricciones a la exportación de EE.UU.). Márgenes como esos dependen de compradores que no pueden obtener suficiente de lo que NVIDIA vende. Si Niles tiene razón en que la oferta en semiconductores está alcanzando a la demanda, esos son los precios en riesgo.
Lo que Resolverá el Informe del 24 de Noviembre de Dell
El acopio de Dell dice que los chips estaban ahí para cualquiera dispuesto a pagar, e Intel dice que los compradores de PC están empezando a resistirse al precio. Juntos, apuntan a precios de escasez que están más cerca de su fin que de su inicio. Eso me hace más cauteloso con los fabricantes de chips que aún cotizan como si todo estuviera agotado que con las empresas que les compran.
La otra cara es que el backlog de $95.000 millones de Dell consume cada componente en ese estante. El informe del tercer trimestre de Dell el 24 de noviembre mostrará cuál de las dos lecturas es correcta. Si el inventario empieza a caer a medida que se envían los racks de IA, el acopio fue una apuesta por la demanda que dio resultado. Si sigue subiendo más allá de los $21.300 millones, la lectura de Niles será mucho más difícil de refutar.
Entonces, ¿cuál es el valor real de la acción de Dell?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Dell. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!