Puntos Clave
- Los ingresos del cuarto trimestre fiscal de Micron alcanzaron los $54.23 mil millones, pero el cambio más importante es contractual: los compromisos de los clientes bajo acuerdos de suministro a largo plazo aumentaron a $32 mil millones desde $22 mil millones en junio, y las obligaciones de desempeño pendientes rondan los $150 mil millones.
- TIKR muestra que el múltiplo precio-beneficios normalizados a 12 meses (NTM) de Micron está en 6.60x tras un cierre de $1,065.11, frente a $122.00 en agosto de 2025, lo que sugiere que los inversores aún cotizan una repetición de la última recesión.
- Las previsiones para el primer trimestre fiscal de $61.5 mil millones en ingresos y $38.15 en EPS se sitúan aproximadamente un 8% por encima del consenso, con un margen bruto de alrededor del 86.25% guiado como el piso para el año fiscal 2027.
Los contratos dan a Micron más protección en sus beneficios, mientras que un PER de 6.60x indica que los inversores siguen siendo escépticos. Consulta gratis el historial de valoración de Micron en TIKR →
Las acciones de Micron aún se negocian como una apuesta cíclica a pesar de $150 mil millones en ingresos contratados
En la mañana del 1 de octubre, las acciones de Micron Technology (MU) cayeron aproximadamente un 1% en el mercado previo a la apertura, a $1,055.81. Horas antes, la compañía había reportado $54.23 mil millones en ingresos trimestrales frente a estimaciones de $51.07 mil millones y guió el próximo trimestre a $61.5 mil millones.
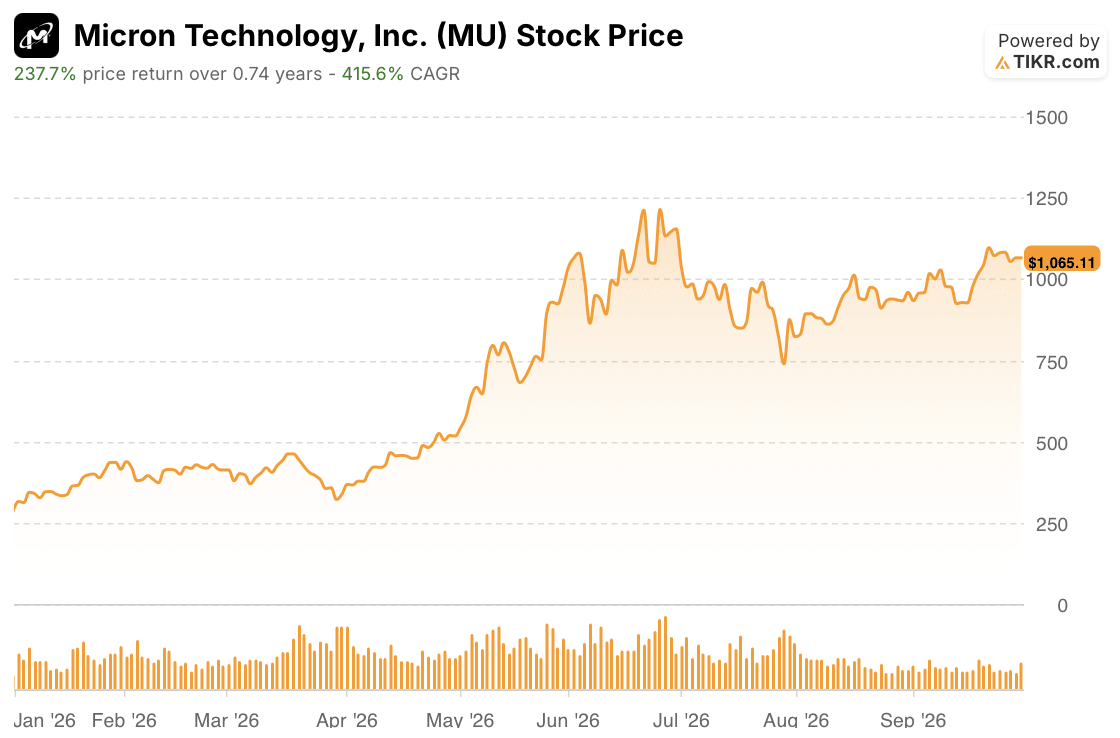
Una acción que ya había subido más del 273% este año se detuvo ante lo que parecía un superávit claro.
El detalle más importante es la estructura contractual detrás de esos ingresos. Micron ha firmado 26 acuerdos de suministro a largo plazo, que la dirección estima cubren más del 35% de los ingresos hasta 2030. Todos son de "tómalo o paga". Tres cuartas partes de esos ingresos tienen un marco de precios definido, principalmente con precios mínimo y máximo, y la gran mayoría de los $32 mil millones en compromisos de clientes son depósitos en efectivo. El CFO Mark Murphy incluso dijo en la llamada de resultados del Q4 que incluso a precios mínimos, Micron espera márgenes "significativamente superiores a los máximos de cualquier ciclo anterior". El CEO Sanjay Mehrotra añadió que más del 75% de la producción de Micron para 2027 ya está comprometida.
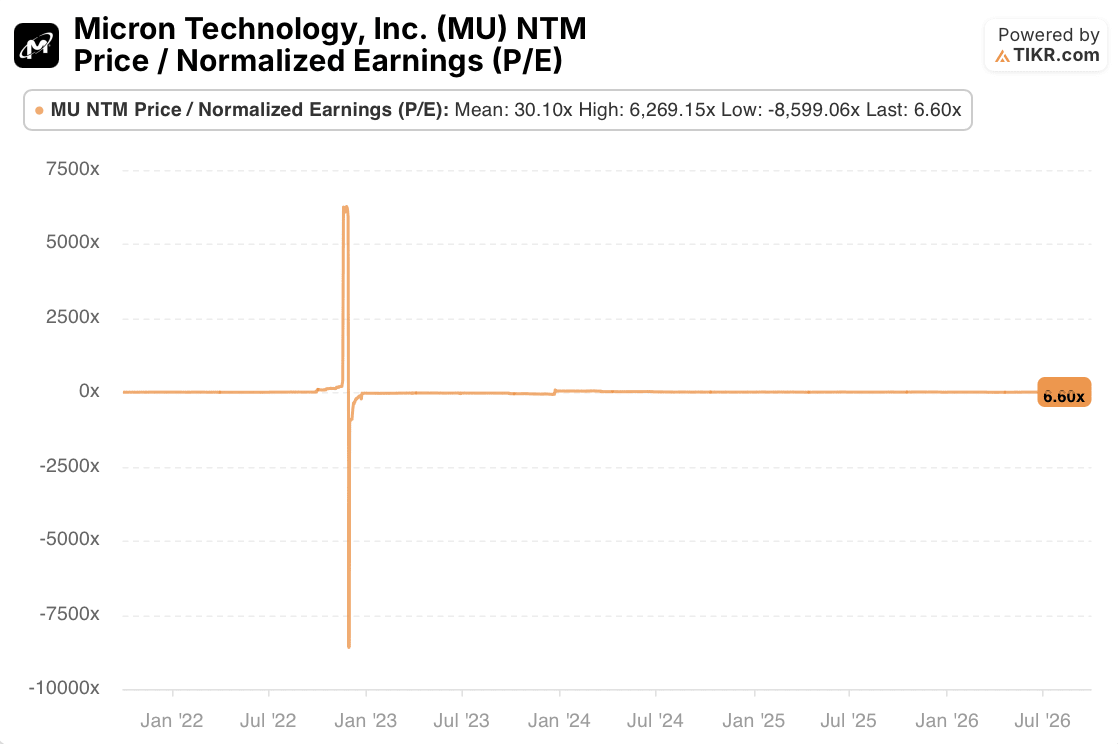
El gráfico de TIKR del múltiplo precio-beneficios normalizados a 12 meses (NTM) de Micron marca 6.60x. Su media de 30.10x no es un punto de referencia útil, porque un episodio la distorsiona. A finales de 2022, el múltiplo se disparó por encima de 6,000x y luego cayó por debajo de -8,000x.
Un ratio solo hace eso cuando los beneficios futuros se reducen hacia cero y luego se vuelven negativos. Esa es la forma de la última recesión en memoria, y un múltiplo tan bajo sugiere que los inversores aún cotizan esa cicatriz en la acción. Reuters, citando datos de LSEG, situó el múltiplo en 7x, frente a 11x hace tres meses, por lo que se comprimió mientras las previsiones subían.
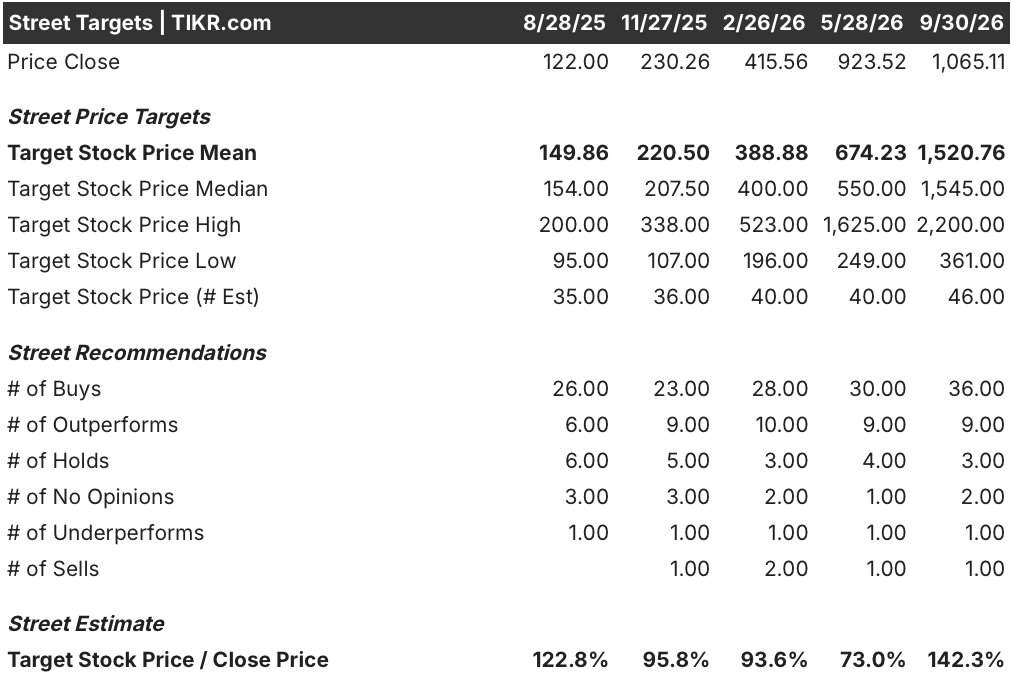
El propio historial de la Calle muestra la misma inquietud. El 28 de mayo, Micron cerró a $923.52, por encima del precio objetivo medio de $674.23, lo que dejó el ratio objetivo-precio de TIKR en 73%. Para el 30 de septiembre, el objetivo medio había saltado a $1,520.76, sin embargo, los 46 objetivos iban desde $361 hasta $2,200. Un rango de aproximadamente seis veces entre el más bajo y el más alto es el debate del pico del ciclo expresado en objetivos de precio.
El Próximo Informe Decidirá Si los Beneficios Contratados Se Merecen un Mejor Múltiplo
La evidencia respalda una afirmación más modesta que la de los alcistas. Los beneficios de Micron están mejor protegidos que en la última recesión, pero no están completamente contratados. Los acuerdos cubren más del 35% de los ingresos hasta 2030, el objetivo de la dirección es alrededor del 50%, y una cuarta parte de esos ingresos por contrato se revalúan periódicamente al precio de mercado. Los $12.7 mil millones en depósitos de clientes en el balance tampoco son ganancias. Se devuelven hacia la segunda mitad del plazo de cada acuerdo, y se sitúan en financiación, fuera de los $33.2 mil millones de flujo de caja libre que Micron generó en el cuarto trimestre fiscal.
El primer trimestre fiscal es la primera prueba. Las previsiones apuntan a $61.5 mil millones en ingresos, $38.15 en EPS y un margen bruto de aproximadamente 86.25%, frente al 87% del cuarto trimestre fiscal. Murphy atribuyó aproximadamente $1 mil millones de costos más altos en el Q1 a factores que incluyen compensación por incentivos y costos de puesta en marcha, y calificó al Q1 como el piso de margen para el año fiscal 2027. Las guías de ingresos y EPS se sitúan aproximadamente un 8% por encima del consenso de LSEG de $57.02 mil millones y $35.40, por lo que la barra está alta.
Dos resultados respaldarían el caso del contrato: un margen bruto en o por encima del 86.25%, y una guía de ingresos para el segundo trimestre fiscal por encima de $61.5 mil millones, ya que la dirección espera un crecimiento secuencial cada trimestre. El primer paso de retorno de capital después del 9 de diciembre también importa. Micron tiene $73.5 mil millones en efectivo e inversiones, le quedan $2.2 mil millones en su autorización de recompra y planea solicitar más. Una nueva autorización grande pondría ese efectivo a trabajar contra el número de acciones al múltiplo actual.
El riesgo se sitúa al otro lado del libro mayor. Se guía que los aumentos de precio serán a un ritmo más moderado mientras el capex sube, con alrededor de $25 mil millones planificados para la primera mitad del año fiscal 2027. Un margen por debajo del piso, o una guía del Q2 estancada, sugeriría que la moderación está llegando más rápido de lo que los contratos pueden compensar. Un trimestre no resolverá eso, pero mostrará qué historia favorecen los números.
Un margen bruto en o por encima del 86% y una guía más alta para el Q2 fiscal respaldarían el caso del contrato. Sigue los márgenes y previsiones de Micron gratis en TIKR →
Entonces, ¿cuánto vale realmente la acción de Micron Technology, Inc.?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer la acción MU. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Valora Micron Technology, Inc. gratis→
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!