Conclusiones clave
- Kimberly-Clark y Procter & Gamble han aumentado sus dividendos durante 54 y 70 años consecutivos, y ofrecen una rentabilidad aproximada del 5,3% y el 3,0%.
- El índice de pago de dividendos en efectivo de Kimberly-Clark es un elevado 92% en los últimos doce meses, y su dividendo consumió más que todo su flujo de caja libre en 2025. El índice de P&G es un 68% más estable.
- La operación pendiente de Kimberly-Clark por $48.700 millones para adquirir Kenvue casi duplicaría su factura anual de dividendos, a unos $3.100 millones, y triplicaría aproximadamente su deuda.
- Los aumentos de ambas empresas se están ralentizando, al 1,6% en Kimberly-Clark y al 3% en P&G, y la decisión de la UE sobre Kenvue está prevista para el 13 de octubre.
Kimberly-Clark (KMB) le gusta recordar a los accionistas que "ha pagado un dividendo durante 92 años consecutivos, y este representa el 54º año consecutivo que la empresa ha aumentado su dividendo para los accionistas".
Procter & Gamble (PG) puede superar eso. Lleva 70 años consecutivos de aumentos, para accionistas de los que dice que "confían en los ingresos estables y fiables obtenidos con su inversión en P&G".
Ambas son Dividend Kings, con más de 50 años consecutivos de aumentos de dividendos. Y ambas venden a consumidores que, como dijo el CEO de Kimberly-Clark Mike Hsu, "están claramente bajo una mayor presión".
Solo Kimberly-Clark, sin embargo, está a punto de cerrar una adquisición de aproximadamente $48.700 millones de Kenvue (KVUE). Espera que la operación se cierre en el cuarto trimestre, y la decisión de la UE está prevista para el 13 de octubre.
Entonces, ¿cuál de estos dividendos está realmente cubierto con margen de sobra?
| Métrica | Kimberly-Clark (KMB) | Procter & Gamble (PG) |
|---|---|---|
| Rentabilidad por dividendo forward | 5,3% | 3,0% |
| Crecimiento del dividendo a 5 años | 3,3% anual | 5,6% anual |
| Racha de aumentos | 54 años | 70 años |
| Último aumento | 1,6% (ene. 2026) | 3% (abr. 2026) |
| Índice de pago de dividendos en efectivo, TTM | 92% | 68% |
| Deuda neta ÷ EBITDA, TTM | 1,49x | 1,00x |
| Cobertura de intereses, TTM | 12,2x | 24,6x |
Fuente: TIKR, precios al cierre del 29 de septiembre de 2026. Las rachas y aumentos provienen de los comunicados de las empresas.
Consulta datos históricos y estimaciones forward para la acción de Kimberly-Clark (¡Es gratis!) >>>
Qué financia el 5,3% de Kimberly-Clark
Las ventas de Kimberly-Clark no se mueven mucho. Las ventas orgánicas cayeron un 0,1% en el segundo trimestre, y en agosto, la empresa recortó su perspectiva para 2026 a un crecimiento de EPS ajustado de un dígito alto desde un crecimiento de dos dígitos.
El dividendo está ejerciendo aún más presión sobre el flujo de caja. Los dividendos consumieron el 92% del flujo de caja libre en los últimos doce meses. En 2025, Kimberly-Clark pagó más en dividendos de lo que generó en flujo de caja libre.

El flujo de caja libre cubrió el dividendo durante nueve años consecutivos, y en 2025 las barras se cruzaron. Eso no es una buena imagen para un Dividend King, en mi opinión.
Parte de la presión proviene del capex. El gasto se está ejecutando por encima de su habitual 4% al 5% de las ventas, con $1.100 millones gastados en 2025 y unos $1.300 millones planificados para 2026, ya que Kimberly-Clark financia una reestructuración de la cadena de suministro en Norteamérica por $2.000 millones. Las cifras anteriores también incluyen el negocio de papel tisú del que vendió el 51% el 1 de julio.
Luego está Kenvue. Al cierre, Kimberly-Clark emite aproximadamente 281 millones de nuevas acciones, llevando su total a unos 613 millones. Al dividendo actual de $1,28 por trimestre, eso eleva su factura anual de dividendos de unos $1.700 millones a unos $3.100 millones. Kenvue aporta unos $1.900 millones de flujo de caja libre al año, pero ella misma pagó unos $1.600 millones en dividendos. La deuda también sube a unos $19.700 millones pro forma, desde $6.500 millones.
Después del cierre, el dividendo es decisión del consejo. (Cada ratio de Kimberly-Clark en este artículo describe la empresa antes de la operación).
Qué financia el 3% de P&G
P&G vende al mismo consumidor presionado. Para el ejercicio fiscal 2026 (el año hasta junio), las ventas orgánicas crecieron un 1%, enteramente por precio, mientras que el volumen y la mezcla se mantuvieron planos. El EPS core también subió un 1%, a $6,89.
Su dividendo, sin embargo, descansa sobre mucho más efectivo. P&G pagó $10.230 millones en dividendos frente a $15.150 millones de flujo de caja libre, un índice de pago de dividendos en efectivo del 68%…
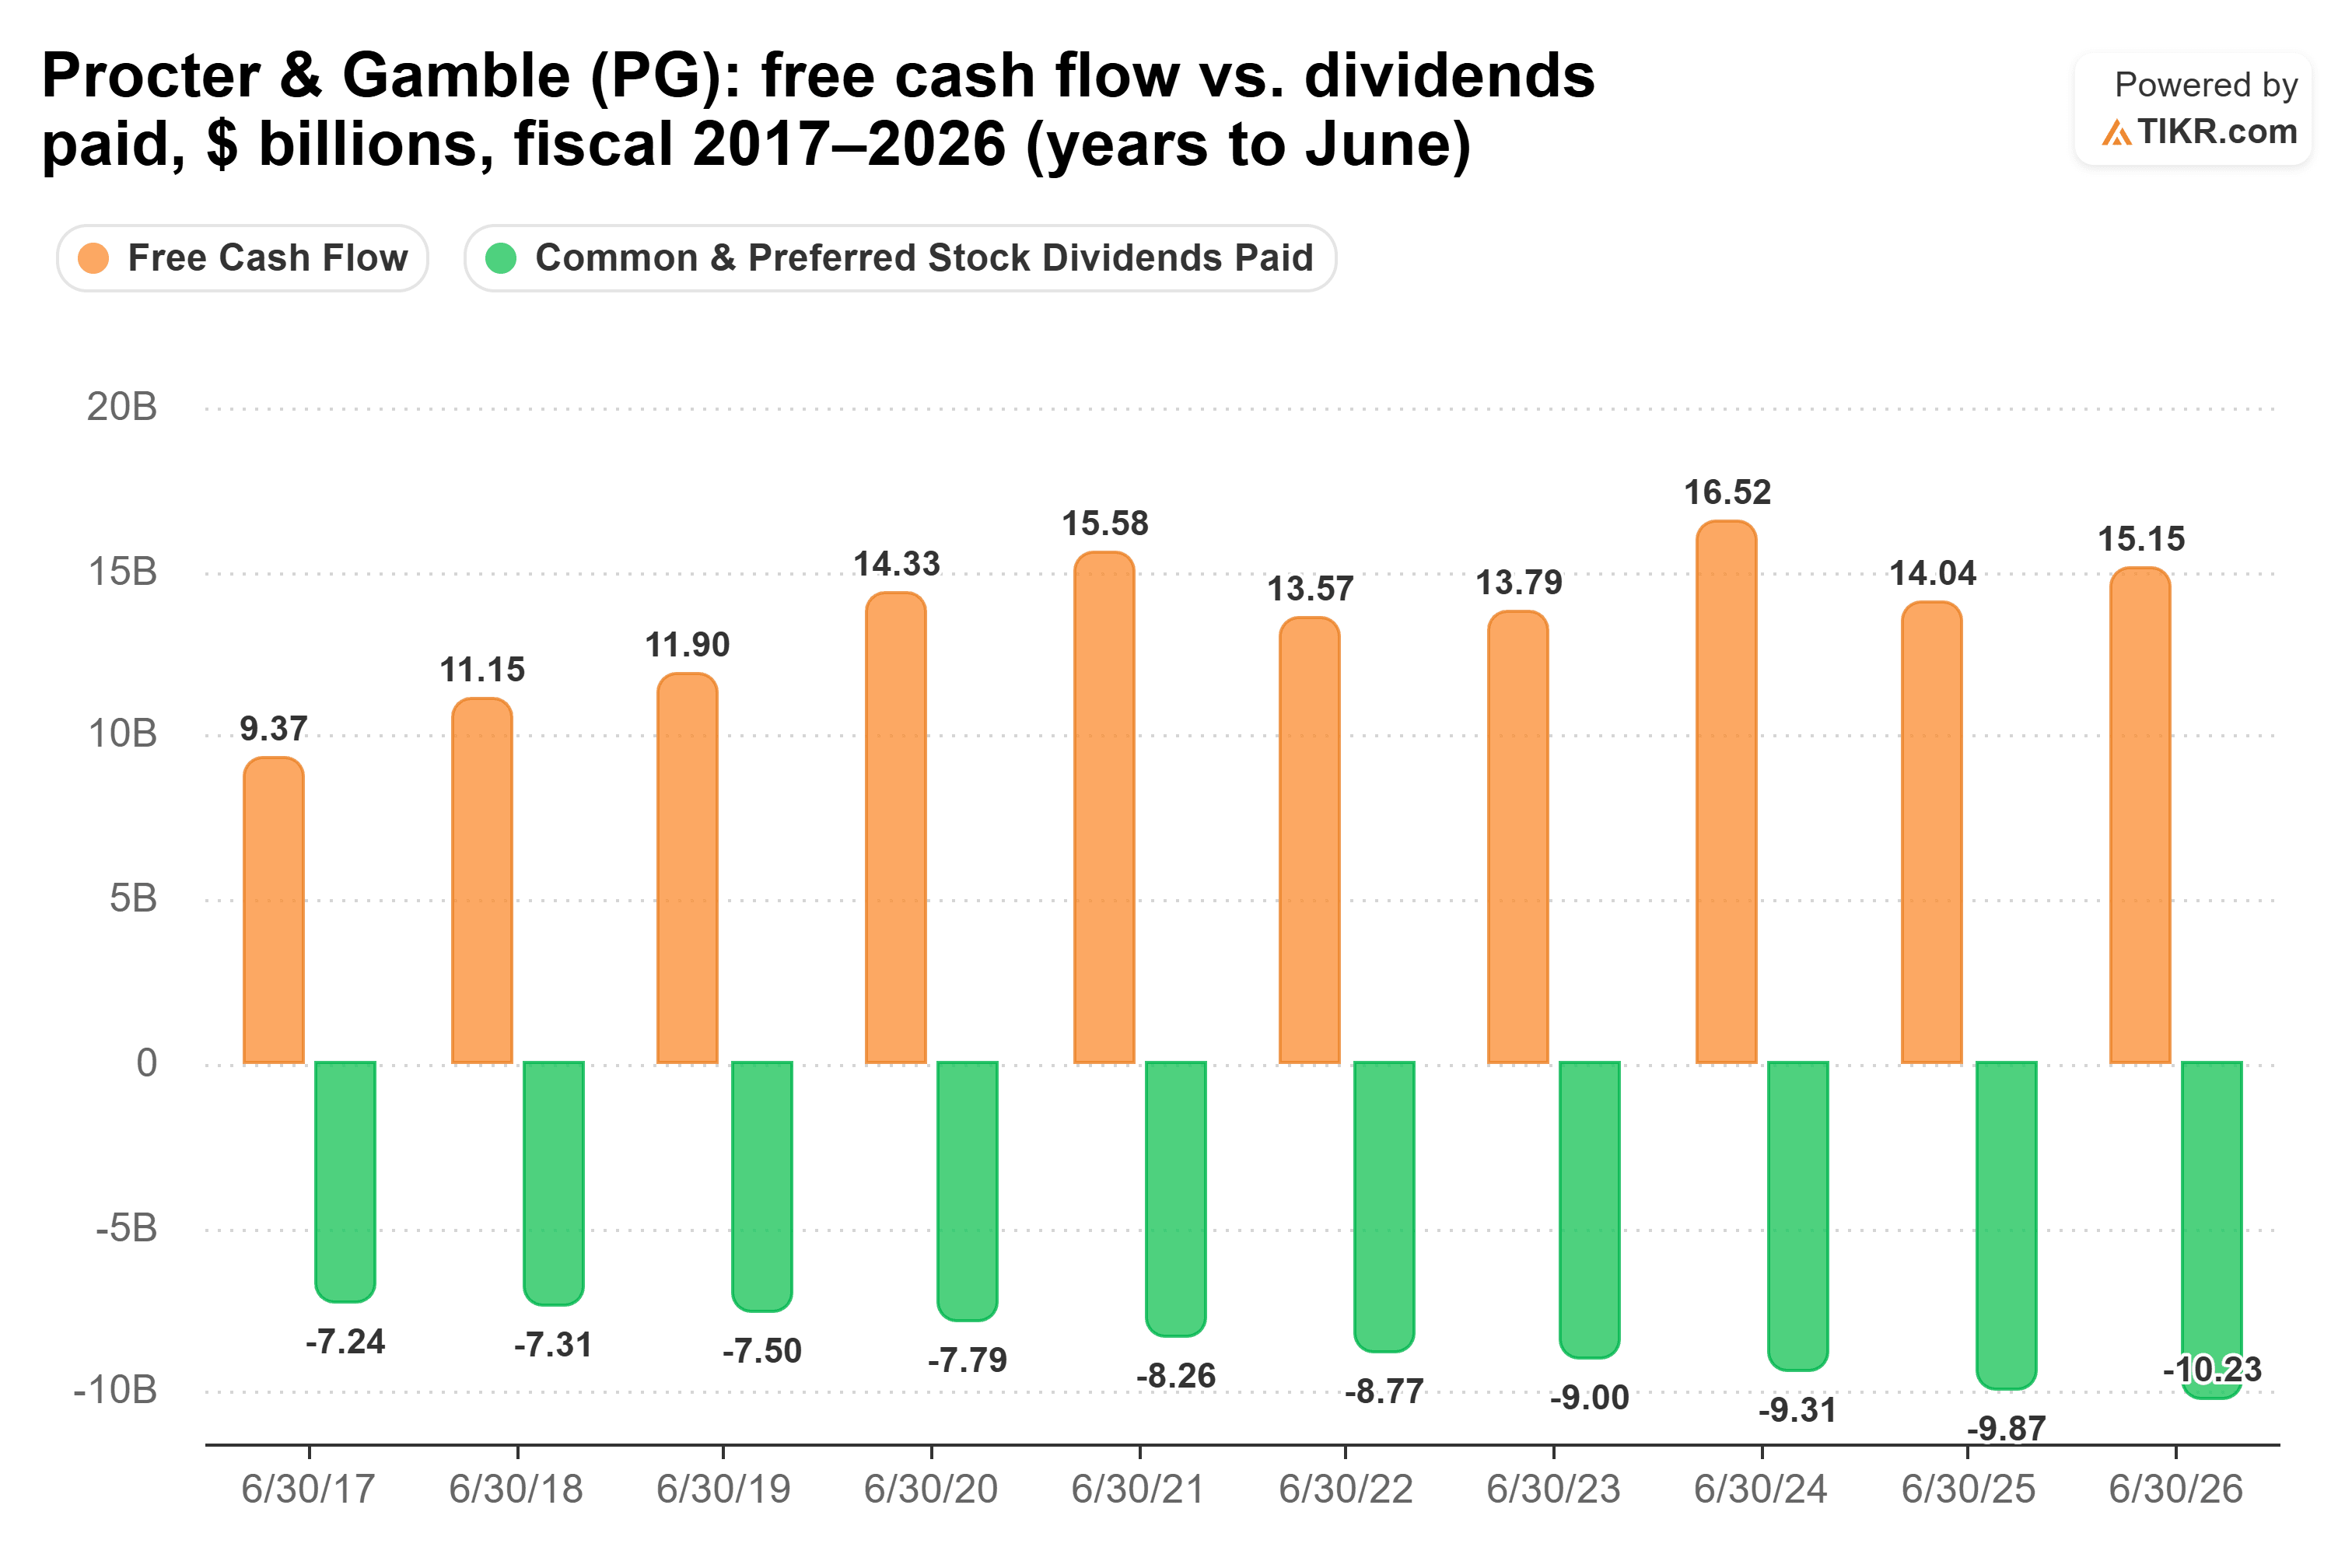
El flujo de caja libre cubrió el dividendo cada año de la última década, y ese colchón se ha más que duplicado hasta los $4.920 millones. Ese es el tipo de margen de maniobra que quiero en una acción con dividendo.
P&G ha estado utilizando gran parte de ese efectivo sobrante para recompra de acciones, gastando $5.030 millones en los últimos 12 meses frente a solo $21 millones en Kimberly-Clark. Para el ejercicio fiscal 2027, el CFO Andre Schulten espera más de $10.000 millones en dividendos y aproximadamente $5.000 millones en recompra de acciones.
El aumento del 3% en abril fue el más pequeño de P&G en seis años. La mayor preocupación es de dónde vendrá el crecimiento futuro, ya que los aumentos de precios están haciendo el trabajo pesado. La dirección también espera unos $1.000 millones en costes después de impuestos adicionales relacionados con el conflicto de Oriente Medio y prevé que el EPS core crezca solo entre un 0% y un 3% en el ejercicio fiscal 2027.
Consulta cómo se desempeña P&G frente a sus pares en TIKR (¡Es gratis!) >>>
Entonces, ¿qué dividido gana?
Para mí, P&G se lleva el visto bueno aquí porque su dividendo tiene mucho más margen a su alrededor. La empresa paga el 68% del flujo de caja libre, frente al 92% de Kimberly-Clark. P&G también gasta unos $5.000 millones al año en recompra de acciones, dando a la dirección amplio margen para reducir las recompras antes de que el dividendo llegue a estar bajo presión.
Eso no significa que el dividendo de Kimberly-Clark esté abocado a problemas. El dividendo sigue creciendo, y parte de la presión proviene de un importante programa de capex. El CFO Nelson Urdaneta también dijo en enero que la empresa "aumentaría nuestro pago de dividendos a los accionistas" junto con ese gasto. Y con una rentabilidad del 5,3%, te pagan bien por esperar.
Aun así, me cuesta ignorar la diferencia en la cobertura. P&G genera casi $5.000 millones más de flujo de caja libre de lo que necesita para cubrir el dividendo. Prefiero poseer ese colchón que un dividendo cuyo coste anual está a punto de casi duplicarse.
Existe un camino para que Kimberly-Clark cierre esa brecha. Si los prometidos $1.900 millones en ahorros de costes de Kenvue llegan a tiempo, la cobertura del dividendo podría verse mucho más saludable dentro de unos años.
Entonces, ¿cuánto vale realmente la acción de Procter & Gamble?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Procter & Gamble. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los inputs para reflejar tu propia visión del negocio. Es gratis de usar.
Valora Procter & Gamble gratis
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!