Conclusiones Clave
- Duke Energy ofrece un rendimiento del 3,9% y Southern Company del 3,8%, y ambas pagan aproximadamente dos tercios de sus beneficios ajustados como dividendos.
- Ambas han aumentado sus dividendos en 2 centavos por trimestre cada año desde 2020, y Duke ha pagado un dividendo durante 100 años consecutivos.
- Southern Company prevé un crecimiento de beneficios del 8% al 9% anual hasta 2028, en comparación con el 5% al 7% anual hasta 2030 para Duke.
- Duke planea emitir 10.000 millones de dólares en nuevas acciones para 2027-2030, mientras que Southern necesita 1.100 millones de dólares más para 2030 y dice que su crecimiento de dividendos podría acelerarse más adelante.
Para obtener ingresos por dividendos del sector de servicios públicos, Duke Energy (DUK) y Southern Company (SO) parecen casi gemelas. Ambas operan en el rápido crecimiento del sureste de EE. UU., ambas ofrecen un rendimiento cercano al 4% y ambas aumentan sus dividendos en 2 centavos por trimestre al año.
También cubren sus dividendos de manera bastante similar. Cada una paga aproximadamente dos tercios de los beneficios ajustados, que es la medida clave para las empresas de servicios públicos. Dado que estas empresas financian nuevas plantas y líneas eléctricas con deuda y nuevas emisiones de acciones, el flujo de caja libre a menudo es negativo, por lo que los dividendos se establecen en función de los beneficios. Entonces, si eres un jubilado que busca ingresos por dividendos de servicios públicos, ¿qué dividendo tiene más sentido?
| Métrica | Duke Energy (DUK) | Southern Company (SO) |
|---|---|---|
| Rendimiento por dividendo forward | 3,9% | 3,8% |
| Dividendo anual | $4,34 | $3,04 |
| Crecimiento de dividendos a 5 años | 2,0% anual | 3,0% anual |
| Racha | 100 años de dividendos; aumentos durante "más de 20" años | 25 años consecutivos de aumentos |
| Ratio de pago sobre BPA normalizado, 2025 | 67% | 68% |
| Ratio de pago sobre BPA normalizado, consenso 2026 | 65% | 66% |
| Deuda neta ÷ EBITDA, TTM | 5,4x | 5,1x |
Fuente: TIKR, precios al cierre del 30 de septiembre de 2026 y consenso al 1 de octubre de 2026; rachas de comunicados y llamadas de resultados de las empresas.
Duke está construyendo a una escala masiva
El BPA ajustado subió a 1,43 dólares en el segundo trimestre desde 1,25 dólares el año anterior, impulsado por los reguladores que permitieron a la empresa recuperar sus inversiones en la red. Este gasto ahora es el núcleo de un plan de capital de 103.000 millones de dólares hasta 2030. Como dijo el CEO Harry Sideris en la llamada de resultados, "...Estamos ejecutando el mayor plan de capital regulado de la industria, desplegando más de 1.000 millones de dólares al mes".
La demanda tarda más en materializarse: las ventas minoristas normalizadas por clima solo aumentaron un 0,4% en el primer semestre. La apuesta son 7,8 gigavatios de contratos de centros de datos firmados, que comenzarán a consumir energía a finales de 2027 y 2028 con condiciones de consumo mínimo.
El dividendo de Duke está justo donde la empresa lo quiere, entre el 60% y el 70% del BPA ajustado. Pagó el 67% del BPA normalizado en 2025 y se espera que se sitúe alrededor del 65% este año.
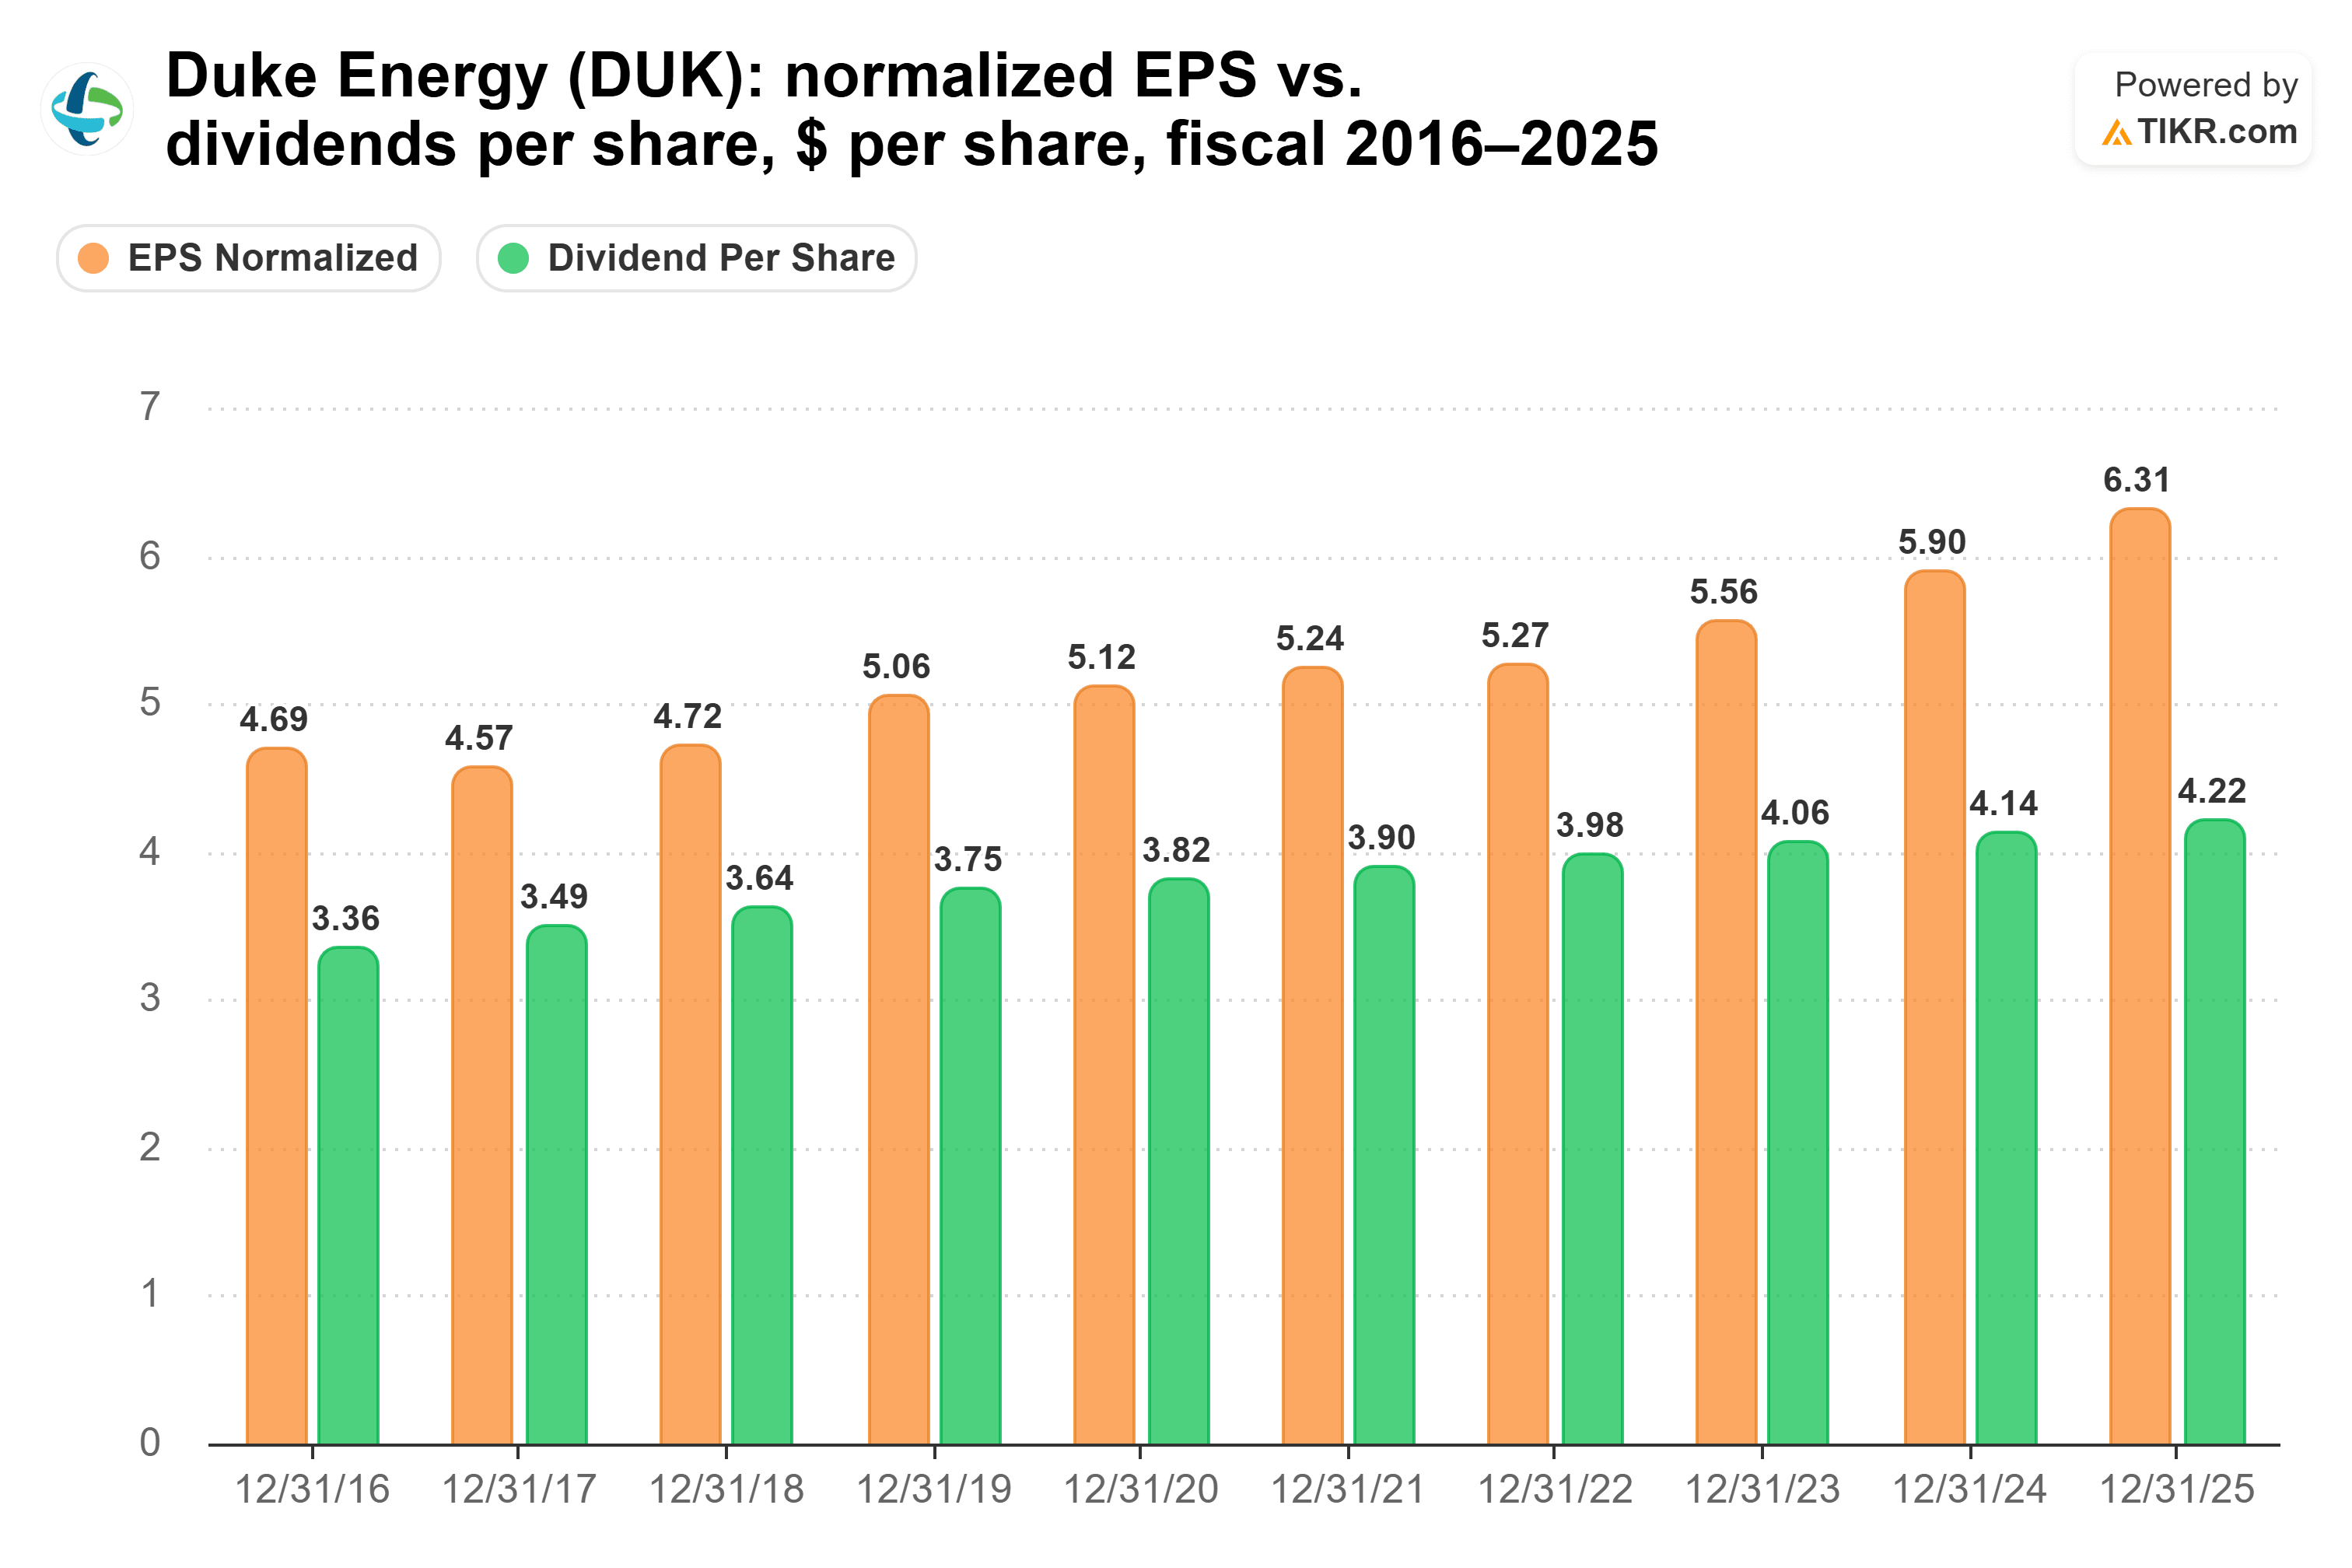
La brecha entre los beneficios y el dividendo se mantuvo entre aproximadamente 1,10 y 1,50 dólares por acción hasta 2023, luego se amplió a 2,09 dólares para 2025 a medida que los beneficios aumentaron. Me gusta hacia dónde se dirige.
El problema es cómo planea Duke pagar todo este crecimiento. La empresa espera emitir 10.000 millones de dólares en nuevas acciones desde 2027 hasta 2030, mientras que los 2.000 millones de dólares en unidades de capital que vendió en agosto se convertirán en acciones para 2029. Eso significa más acciones en circulación, lo que puede ralentizar el crecimiento de los beneficios por acción.
Analiza tus acciones favoritas como The Southern Company con TIKR (Es gratis) >>>
La demanda de Southern ya está aquí
Southern está persiguiendo el mismo auge de los centros de datos, pero con más demanda ya bajo contrato. El BPA ajustado subió a 1,13 dólares en el segundo trimestre, frente a 0,92 dólares del año anterior. Las ventas minoristas, ajustadas por clima, también crecieron un 2,3% en el primer semestre. El CFO David Poroch calificó esto como "el mayor crecimiento de ventas minoristas hasta junio que hemos visto en casi dos décadas".
La historia más importante para mí es lo que ya se ha firmado. Southern tiene más de 17 gigavatios de contratos de gran carga alineados hasta mediados de la década de 2030, con facturas mínimas incorporadas. Eso incluye 3,2 gigavatios para OpenAI cerca de Savannah. La empresa espera que el BPA crezca entre un 8% y un 9% anual desde 2026 hasta 2028, respaldado por un plan de capital de 81.000 millones de dólares.
Su ratio de pago es del 68% del BPA normalizado de 2025 y del 66% del consenso de 2026, un poco más alto que el de Duke.
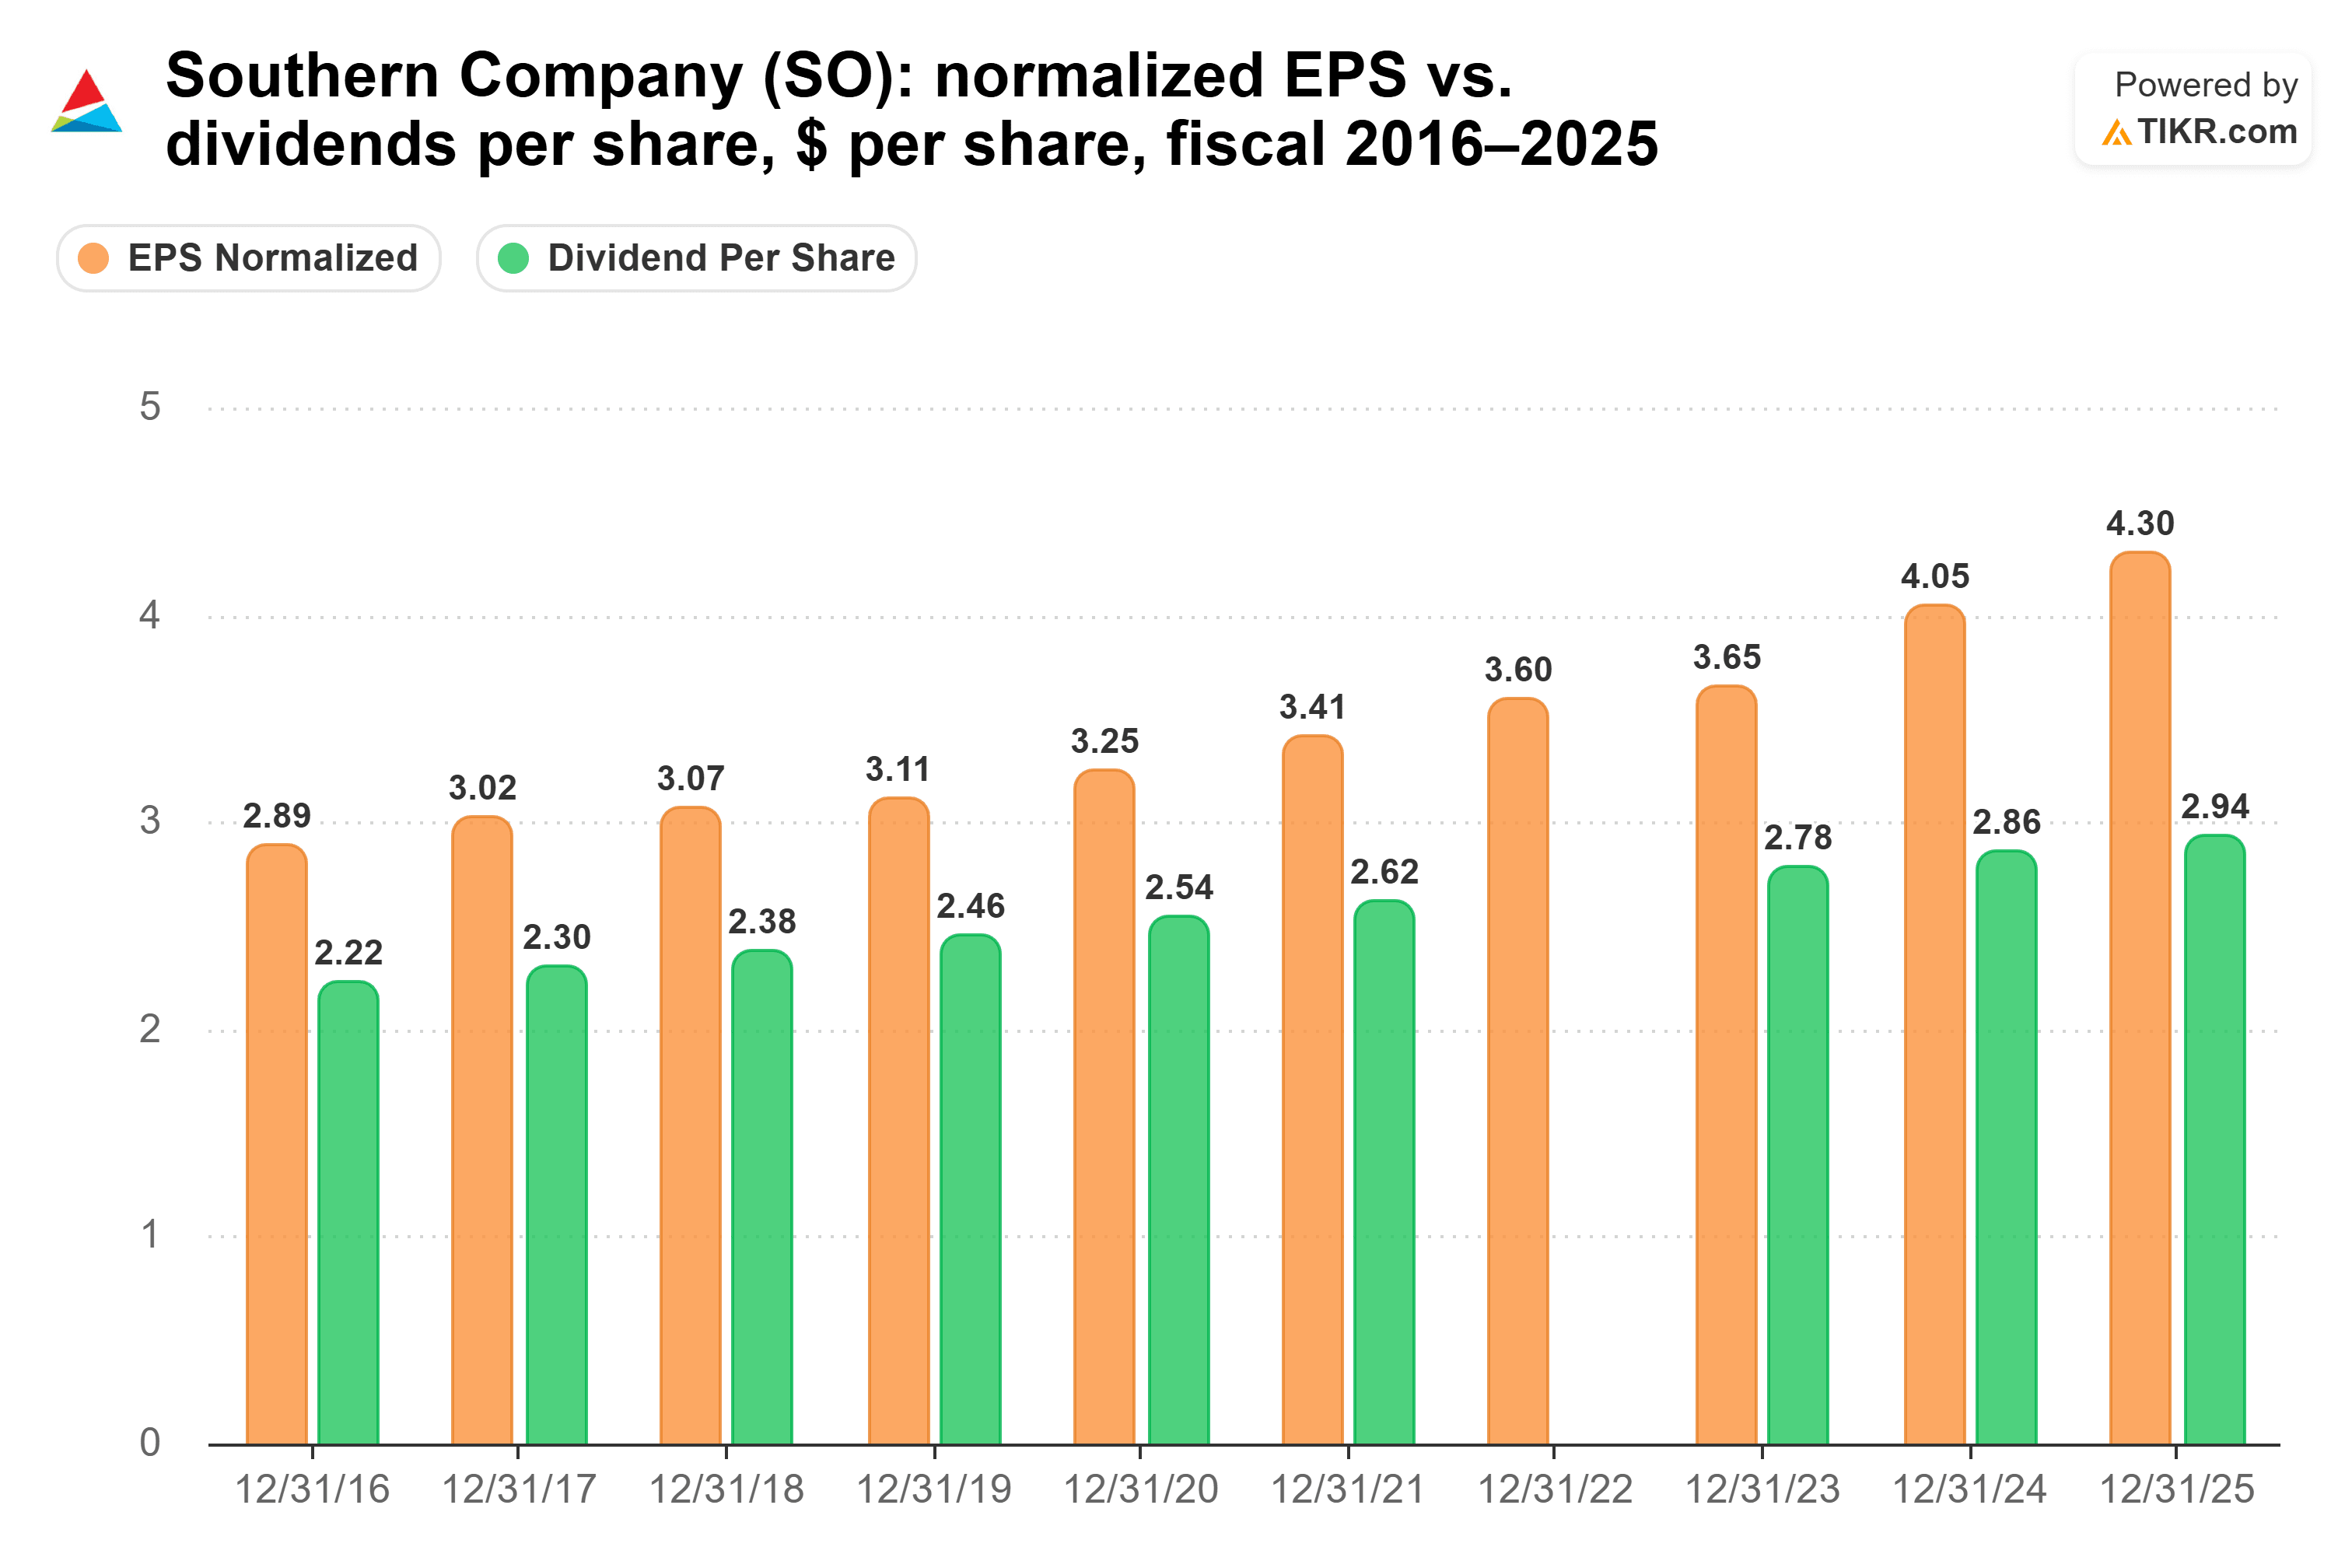
Duke pagó un dividendo de 3,98 dólares en 2022. Desde 2016, la brecha entre lo que la empresa ganó y lo que pagó en dividendos se ha duplicado aproximadamente, pasando de 0,67 a 1,36 dólares por acción en 2025. La mayor parte de esa mejora se produjo después de 2021, dando a Duke más margen entre los beneficios y el dividendo.
Poroch espera unos aumentos modestos de dividendos para reducir el ratio de pago al rango del 60% bajo a medio. A partir de ahí, dice que la empresa podría reconsiderar el ritmo de crecimiento de los dividendos, aumentando potencialmente el incremento anual.
La pregunta más importante es de dónde vendrá el crecimiento futuro. Las tarifas base están congeladas en Georgia hasta 2028 y en Alabama hasta 2029, por lo que Southern necesitará crecimiento de ventas y nuevas plantas para mantener el avance de los beneficios. La empresa también ha emitido acciones, aumentando el número de acciones en circulación aproximadamente un 3,3% en un año. Al menos esa presión está disminuyendo, con solo 1.100 millones de dólares más en necesidades de capital hasta 2030.
Entonces, ¿qué dividendo gana?
Para los jubilados que buscan ingresos por dividendos de servicios públicos, Southern es la que yo elegiría. El ingreso inicial es casi idéntico, 3,8% frente a 3,9%. Pero Southern tiene más crecimiento ya bajo contrato, una perspectiva de beneficios más rápida y mucha menos necesidad de emitir nuevas acciones hasta 2030. Si el ratio de pago baja como se espera, también hay margen para que el crecimiento de los dividendos se acelere. Eso es importante para mí.
Eso no significa que el dividendo de Duke esté en problemas. El pago se mantiene dentro de su rango objetivo, y Duke ha pagado un dividendo durante 100 años consecutivos. También ofrece un rendimiento ligeramente más alto y una valoración más barata, a 16,9 veces los beneficios forward frente a 17,8 de Southern. Simplemente prefiero la empresa de servicios públicos que necesita menos capital nuevo para financiar su crecimiento.
Los aumentos más rápidos de dividendos siguen siendo solo una posibilidad, y están a unos años de distancia si la junta los aprueba. Por ahora, yo presupuestaría aumentos de 2 centavos y trataría cualquier cosa más como una ventaja adicional.
Entonces, ¿cuánto vale realmente la acción de Southern Company?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Southern Company. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Valora Southern Company gratis
Descargo de responsabilidad:
Tenga en cuenta que los artículos de TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!