Puntos Clave
- Target y Walmart han aumentado sus dividendos durante más de 50 años consecutivos cada una, y Target ofrece un rendimiento del 3% frente al 1% de Walmart.
- Los últimos cuatro aumentos de Target fueron de aproximadamente un 2% cada uno, mientras que los aumentos de Walmart han promediado alrededor de un 9% anual en los últimos tres años.
- El índice de pago de dividendos en efectivo de Walmart es del 57% en los últimos doce meses y del 68% a futuro, frente al 46% y 66% de Target, cuyo último año completo cerró en un 72%.
- Las ventas de Target han repuntado bajo un nuevo CEO, mientras que el crecimiento de Walmart proviene del comercio electrónico, la publicidad y las membresías.
Target (TGT) aumentó su dividendo un 1,8% en junio, lo que pone a 2026 en camino de ser su 55º año consecutivo de aumentos. Walmart (WMT) está justo detrás con 53 años consecutivos.
Ahí termina la similitud. Target ofrece un rendimiento del 3,0% comparado con el 1,0% de Walmart, pero sus últimos cuatro incrementos han sido de solo entre el 1,8% y el 1,9% cada uno. Walmart, mientras tanto, ha aumentado su dividendo aproximadamente un 9% anual en los últimos tres años.
Entonces, ¿cuál es la mejor acción con dividendo?
| Métrica | Walmart (WMT) | Target (TGT) |
|---|---|---|
| Rendimiento por dividendo a futuro | 1,0% | 3,0% |
| Crecimiento del dividendo a 5 años | 5,5% anual | 11,0% anual |
| Último aumento | +5,3% (Feb. 2026) | +1,8% (Junio 2026) |
| Racha de aumentos anuales | 53 años | 55º año en camino en 2026 |
| Índice de pago de dividendos en efectivo, últimos 12 meses | 57% | 46% |
| Índice de pago de dividendos en efectivo, a futuro | 68% | 66% |
| Deuda neta ÷ EBITDA | 1,33x | 1,49x |
Fuente: TIKR, precios al cierre del 30 de septiembre de 2026, últimos doce meses reportados y consenso; rachas y aumentos de comunicados de las empresas.
Walmart: creciendo en varios frentes
Los ingresos de Walmart aumentaron un 5,9% en los tres meses hasta julio, liderados por sus negocios más nuevos: comercio electrónico subió un 23%, publicidad un 38% y tarifas de membresía un 17%. Como dijo el CEO John Furner en la llamada de resultados: "Estamos invirtiendo fuertemente en precio porque los clientes lo necesitan y porque creemos que impulsa ganancias de cuota de mercado con el tiempo".
Ese crecimiento financia un dividendo bien cubierto: un índice de pago de dividendos en efectivo del 57% en los últimos doce meses.
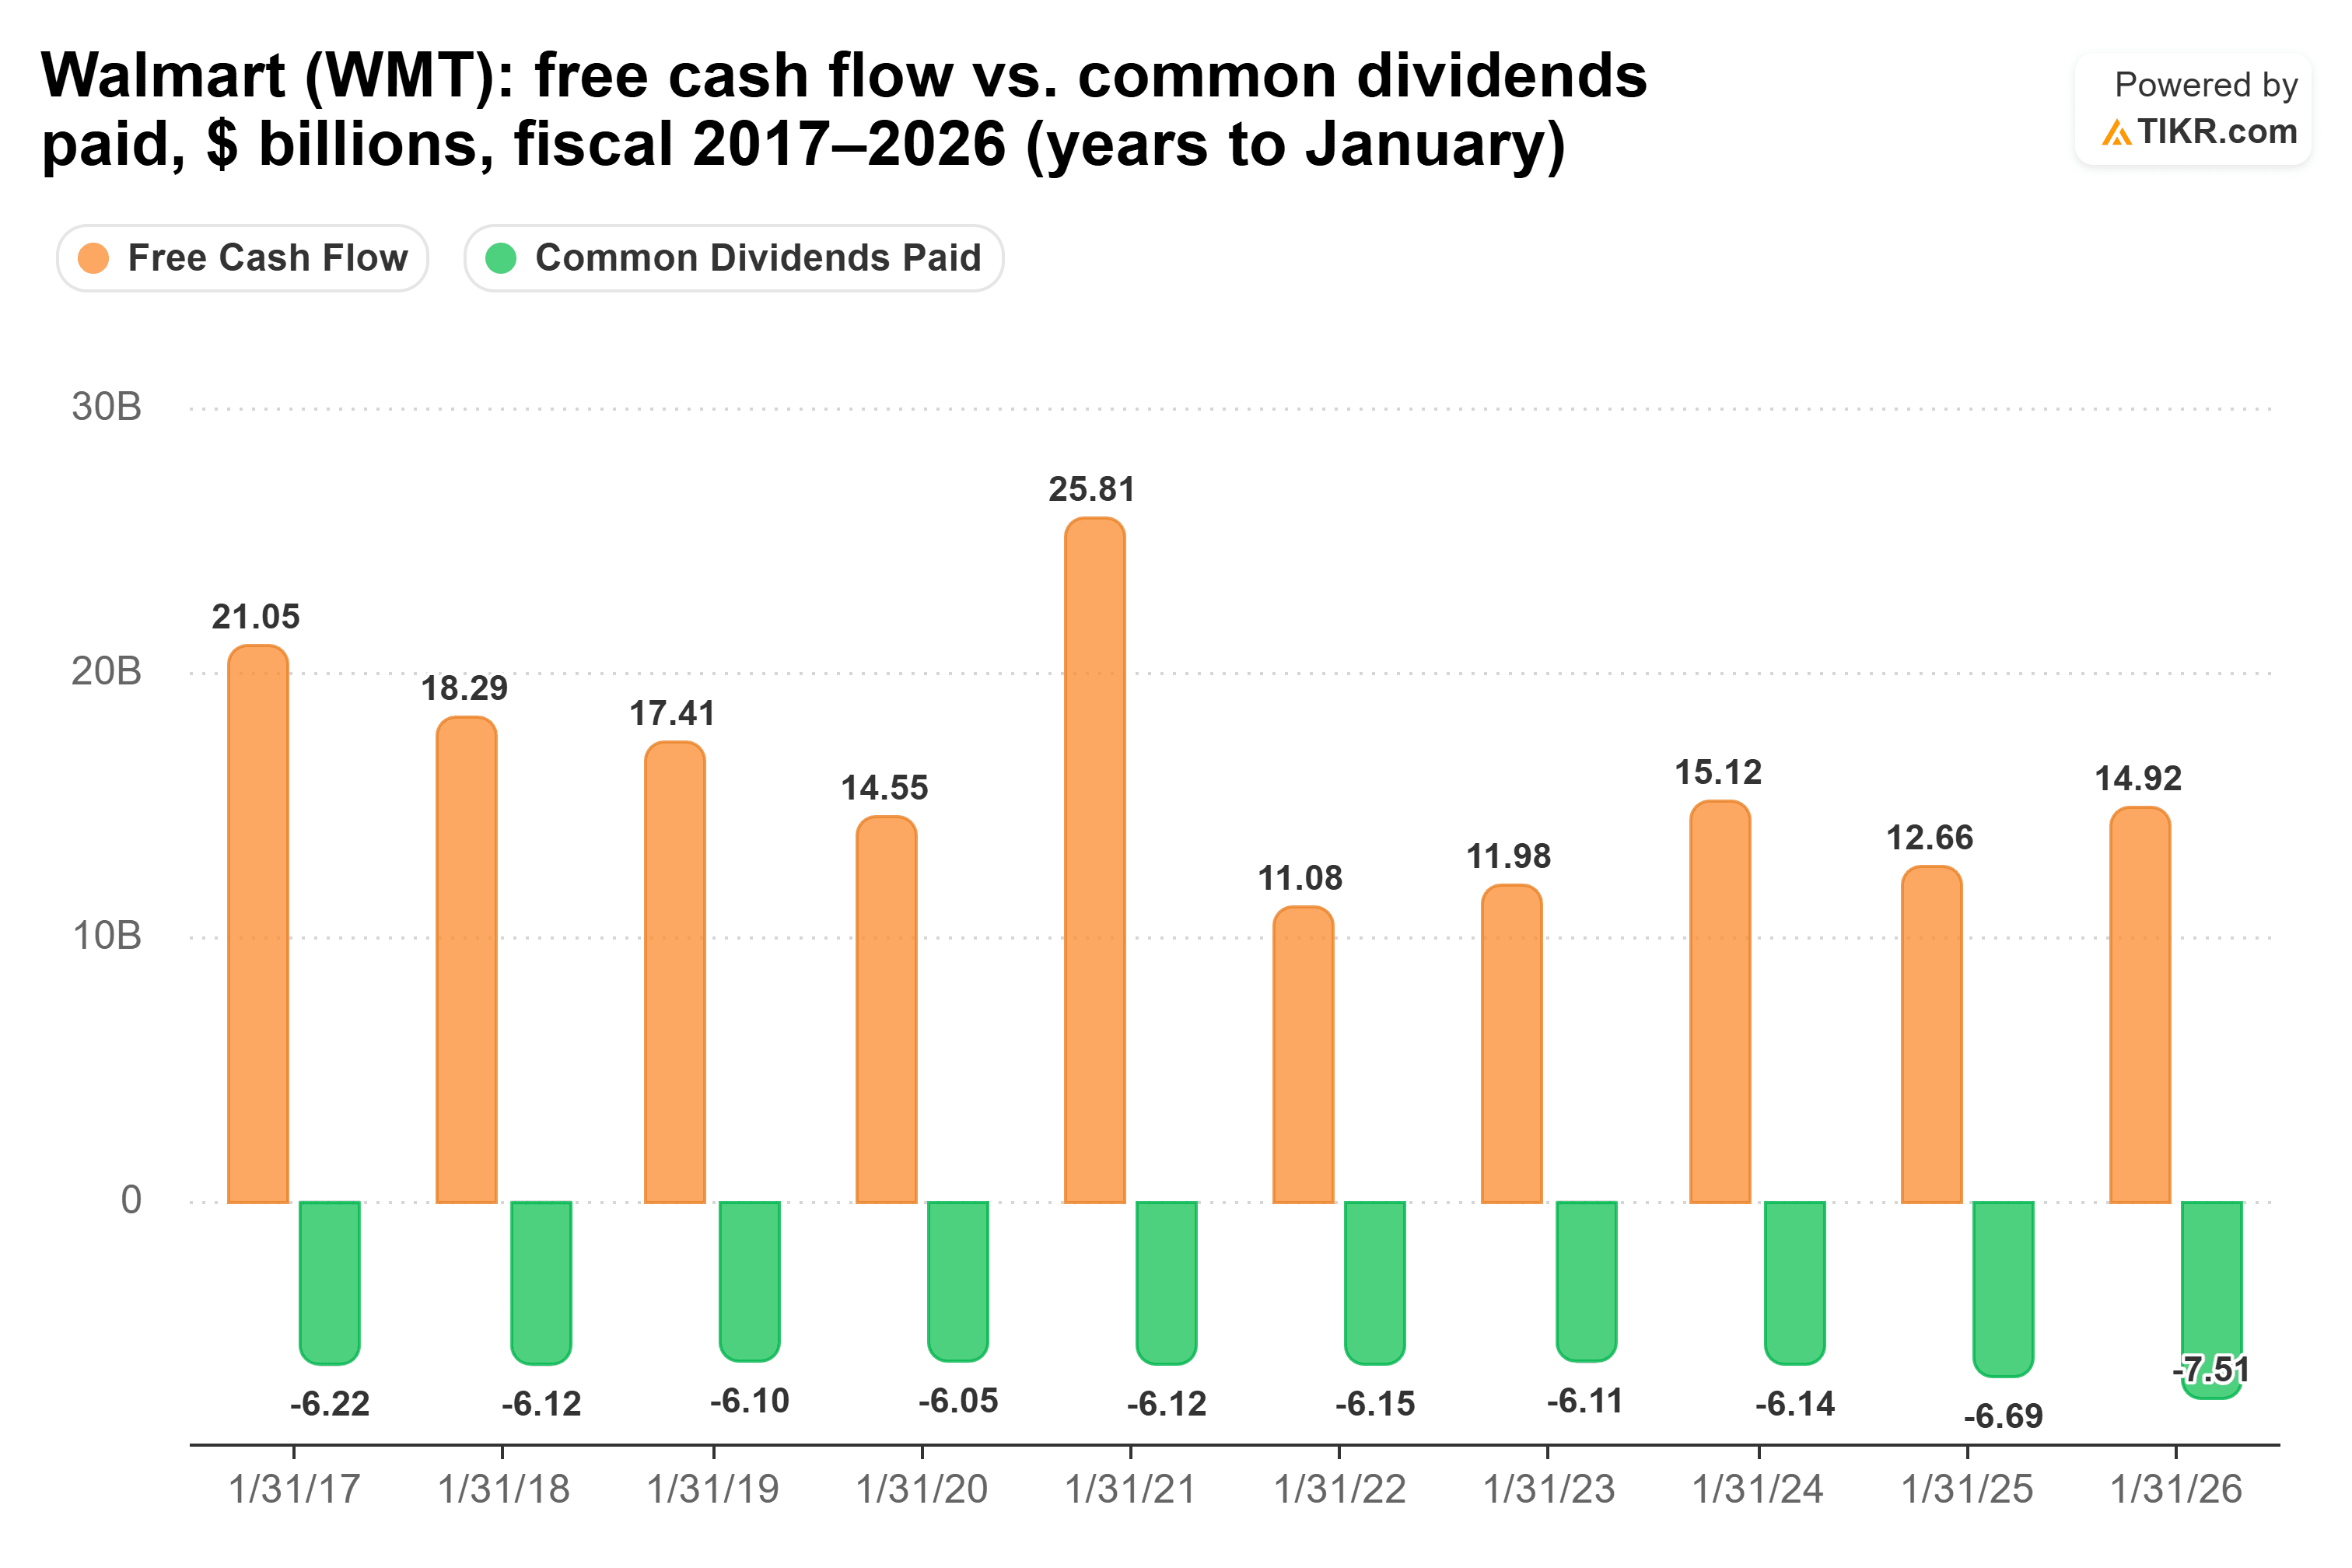
El flujo de caja libre cubrió el dividendo al menos 1,8 veces en cada uno de los últimos diez años. Esa es una cobertura de dividendos tan consistente como puede ser.
El índice de pago a futuro es más alto, del 68%, ya que los analistas esperan que el flujo de caja libre caiga un 22% este año fiscal a medida que aumentan los gastos de capital. El CFO John David Rainey ve las cosas de manera diferente: "Incluso con este aumento, esperamos generar un crecimiento de dos dígitos en el flujo de caja libre este año". Nueve analistas hacen la estimación, y la estimación del año pasado estuvo dentro del 3%.
El mayor inconveniente de Walmart es el rendimiento inicial. Una inversión de $10,000 genera alrededor de $100 al año hoy. Si el dividendo crece alrededor de un 6% anual, eso aumentaría a aproximadamente $172 en el año 10, o aproximadamente un rendimiento del 1,7% sobre su inversión inicial. A 34,6 veces las ganancias futuras, también está confiando en el precio de la acción.
Target: la recuperación ha comenzado
Por su parte, Walmart está construyendo sobre un crecimiento que ya tiene, mientras que Target está tratando de recuperarse de un año a la baja, con ventas netas cayendo un 1,7% en el año hasta enero de 2026. El nuevo CEO de Target, Michael Fiddelke, está gastando alrededor de $2 mil millones más este año, incluidos aproximadamente $5 mil millones en gastos de capital, frente a $3,7 mil millones.
Hasta ahora en 2026, el gasto adicional está mostrando resultados, ya que las ventas comparables aumentaron un 3,8% el último trimestre, y Target elevó su perspectiva de ventas a un crecimiento de aproximadamente el 5%.
Pero la cobertura del dividendo de Target es menos cómoda que la de Walmart. Su índice de pago de dividendos en efectivo es de solo el 46% en los últimos 12 meses, ayudado por un reembolso arancelario único de $994 millones, y del 66% a futuro. En el año hasta enero de 2026, a medida que aumentaban los gastos de capital, el índice de pago alcanzó un nivel mucho más ajustado del 72%.
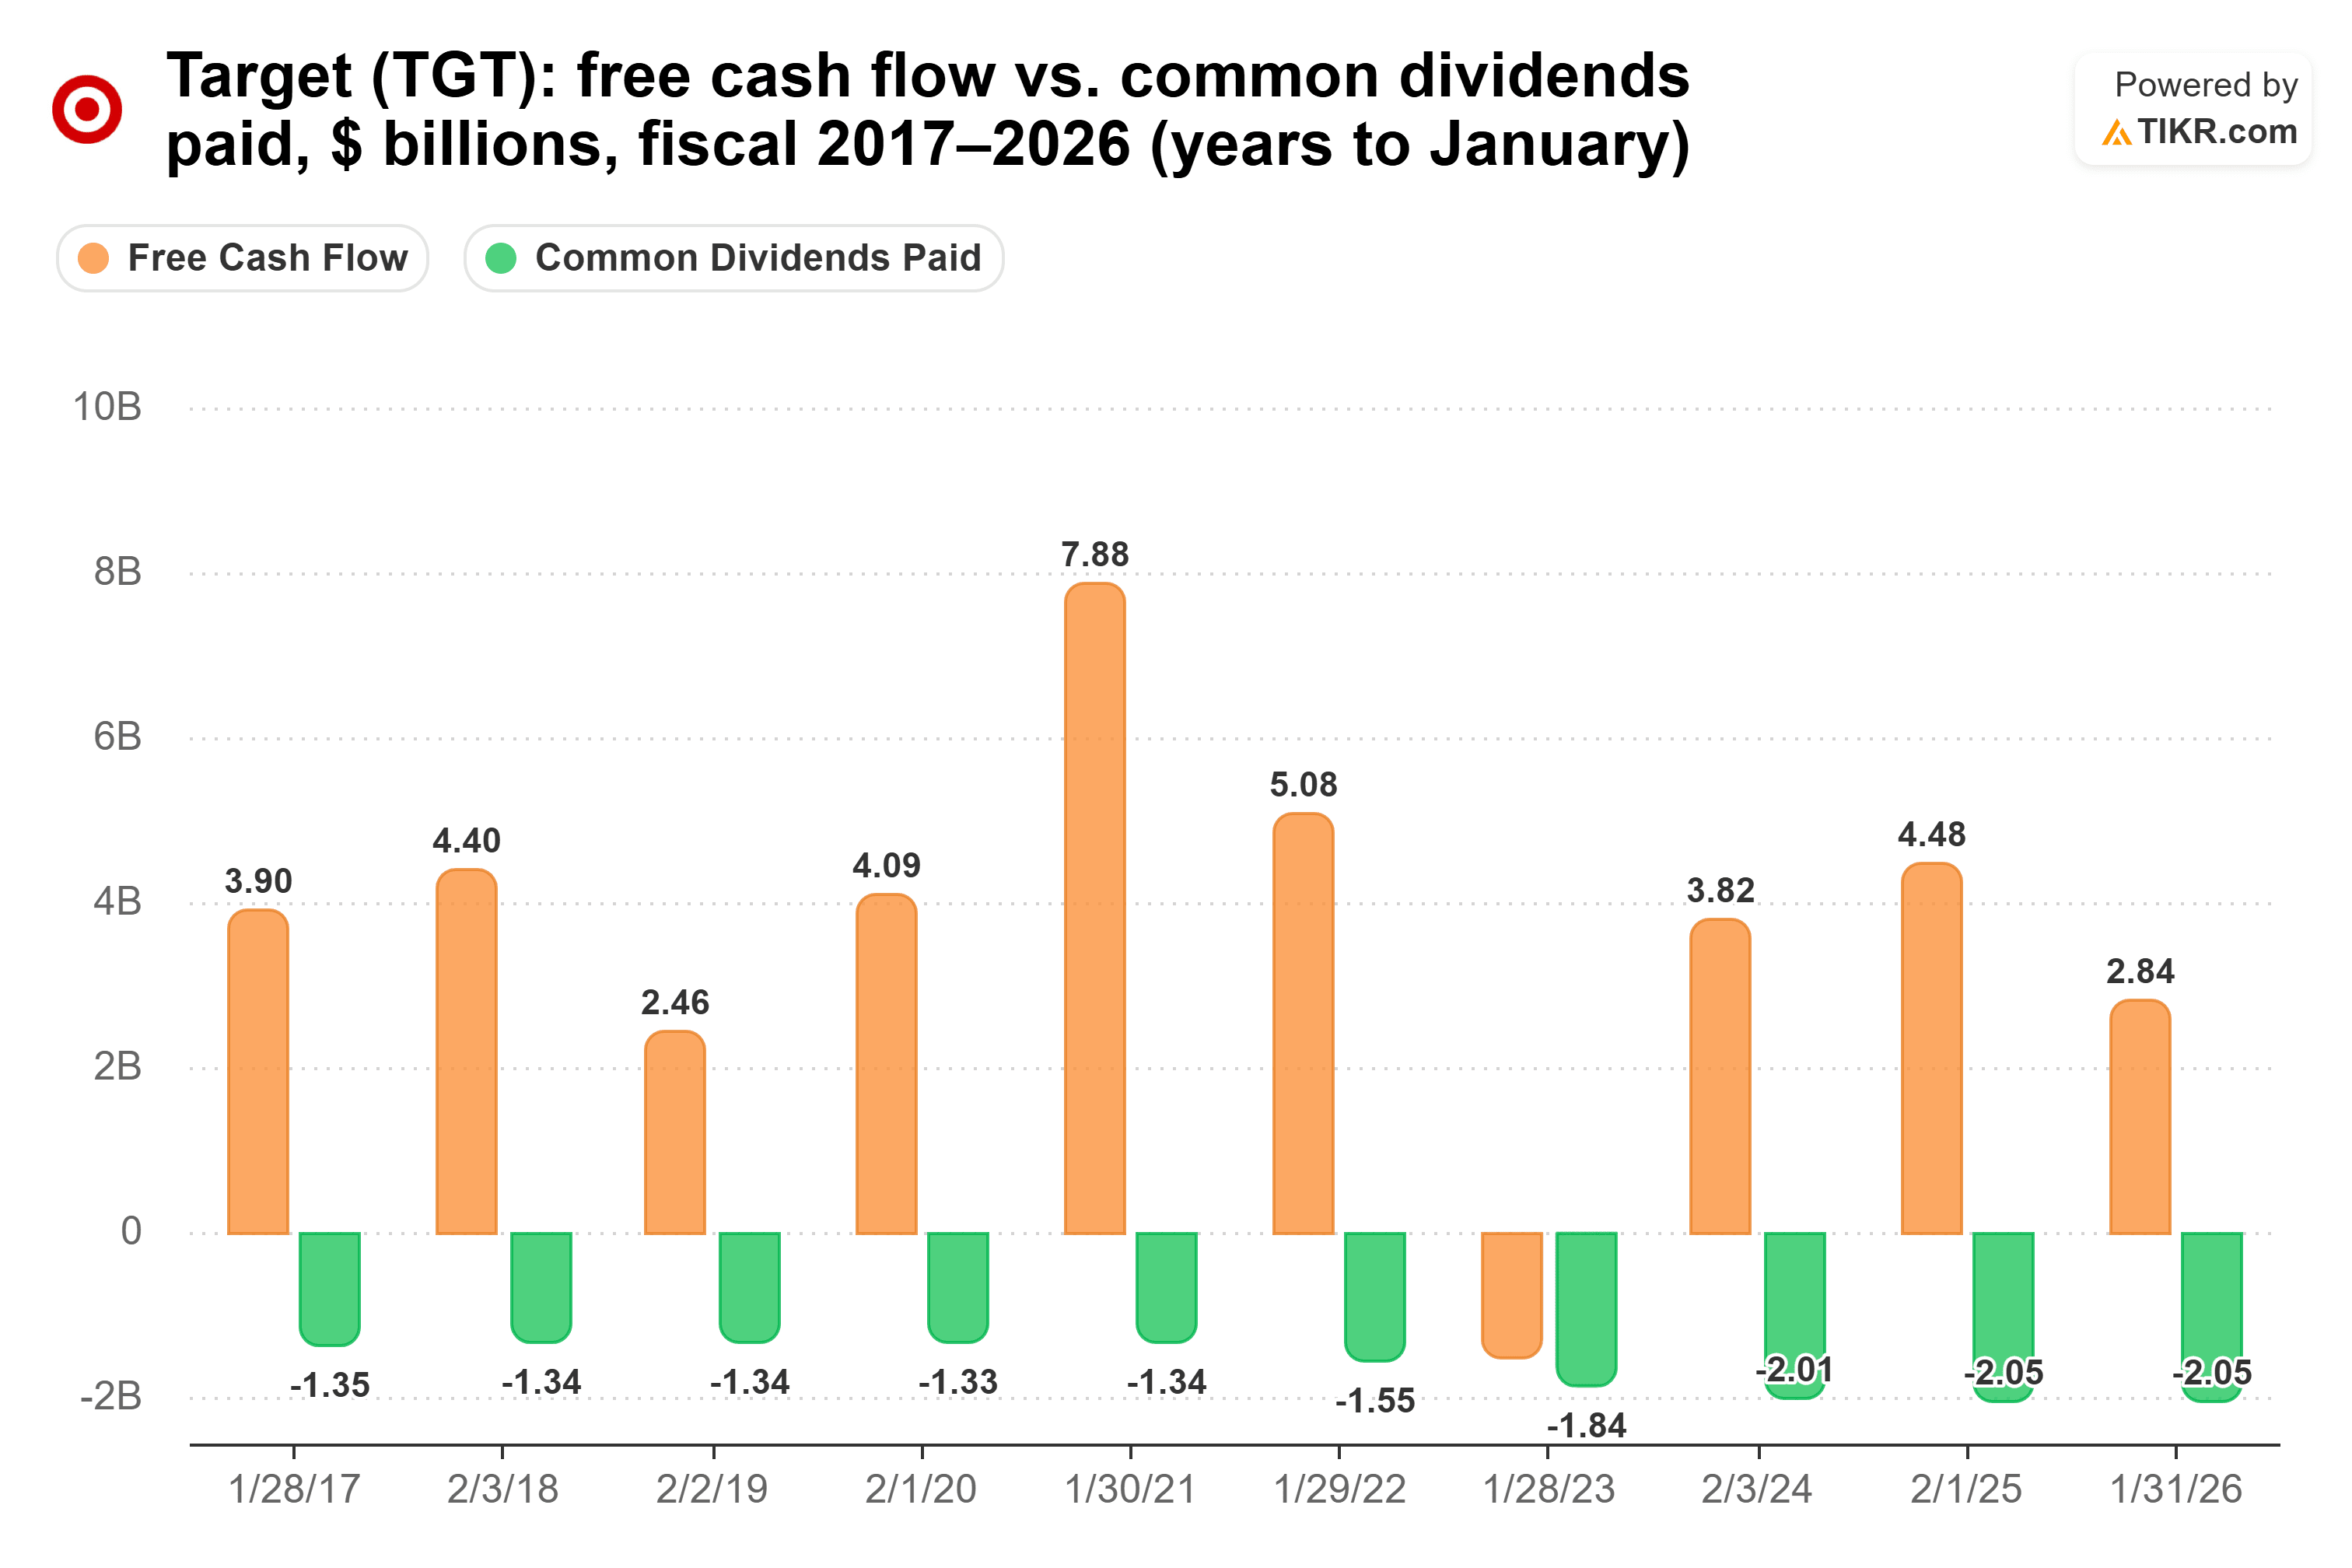
El flujo de caja libre cubrió el dividendo en nueve de diez años, pero se volvió negativo en el año hasta enero de 2023, y el año pasado dejó el menor margen del resto. Cubierto, pero con mucho menos colchón que el de Walmart.
La tasa de crecimiento a cinco años del 11% de Target incluye aumentos del 32% en 2021 y del 20% en 2022; los cuatro desde entonces fueron del 1,8% al 1,9%. El CFO Jim Lee está equilibrando el dividendo "con nuestro objetivo de avanzar hacia un índice de pago del 40% con el tiempo", frente a aproximadamente el 60% del BPA ajustado del año pasado. Mi lectura: los aumentos se mantendrán pequeños mientras las ganancias se recuperan.
Aun así, Target paga más por adelantado. Una inversión de $10,000 generará alrededor de $300 al año hoy y, con un crecimiento anual del 1,8%, aproximadamente $352 en el año 10. Incluso si el dividendo de Walmart crece un 9,2% anual, igualando su tasa de tres años, el pago solo alcanzaría alrededor de $221, pero lo más importante es que no alcanzaría a Target hasta alrededor de 2042, un lapso de 12 años nada despreciable entre los dos períodos.
El riesgo es una recuperación desigual, como dijo la directora de mercancías, Cara Sylvester, en la llamada: "En Otros, incluidos hogar y ropa, nuestro desempeño no está donde necesita estar, y el trabajo continuará en 2027 y más allá".
Entonces, ¿qué dividendo gana?
Para mí, Walmart sigue siendo la mejor acción con dividendo. Su flujo de caja libre ha cubierto el dividendo cómodamente durante una década, su CFO espera que ese efectivo crezca este año, y su crecimiento proviene del comercio electrónico, la publicidad y las membresías. Esperaría que un dividendo respaldado por eso siga creciendo a un ritmo saludable.
Eso no significa que el dividendo de Target esté en problemas. Su índice de pago a futuro está aproximadamente en línea con el de Walmart, las ventas están creciendo nuevamente, y a 16,9 veces las ganancias futuras, la acción cotiza a aproximadamente la mitad de la valoración de Walmart. Si busca ingresos hoy, Target paga aproximadamente tres veces más y ha seguido aumentando su dividendo durante más de una década. Sin embargo, la ventaja de Walmart, al menos para mí, es el negocio en sí. Francamente, tengo más confianza en hacia dónde puede ir ese dividendo desde aquí.
Por supuesto, la recuperación de Target solo tiene un par de trimestres. Si las ventas siguen subiendo y su índice de pago se acerca a ese objetivo del 40%, sus aumentos podrían acelerarse nuevamente y bien podría cambiar mis pensamientos a favor de Target.
Entonces, ¿cuánto vale realmente la acción de Walmart?
TIKR le permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingrese algunas suposiciones en el modelo de valoración de TIKR y vea cuánto podría valer Walmart. Comience desde las estimaciones de consenso de Wall Street, o ajuste los insumos para reflejar su propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!