


Conclusiones clave
- Clorox ofrece un rendimiento del 6,2% y Kimberly-Clark del 5,4%, y el CFO de Clorox afirma que los accionistas deben esperar que sus aumentos de dividendo continúen.
- En los doce meses hasta el 30 de junio de 2026, el dividendo de Kimberly-Clark utilizó el 92% de su flujo de caja libre, y el de Clorox utilizó el 149%.
- La deuda neta de Clorox aumentó a 4,3 veces el EBITDA en el año fiscal 2026, desde 1,8 veces en el año fiscal 2025, tras su adquisición de GOJO.
- La siguiente prueba es si el flujo de caja libre de Clorox vuelve a superar su factura de dividendos de $602 millones en el año fiscal 2027, el año hasta junio de 2027.
Un rendimiento del 6,2% es difícil de ignorar, y en su llamada de resultados del 3 de agosto, Clorox (CLX) dijo a los inversores que contaran con ello. "El dividendo ha aumentado anualmente durante una década", dijo el CFO Luc Bellet. "Y por ahora, deberían esperar que esto continúe".
Esa promesa tiene una trampa. En los doce meses hasta el 30 de junio de 2026, Clorox pagó $602 millones en dividendos de un flujo de caja libre de $405 millones.
Por eso cualquiera que busque ingresos superiores al 5% debería mirar a Kimberly-Clark (KMB) justo al lado. Su rendimiento del 5,4% es menor, pero en los mismos doce meses, sus $1.680 millones de dividendos salieron de $1.820 millones de flujo de caja libre. Entonces, ¿cuál de las dos realmente te paga más en los próximos 10 años?
| Métrica | Kimberly-Clark (KMB) | Clorox (CLX) |
|---|---|---|
| Rendimiento por dividendo | 5,4% | 6,2% |
| Dividendo anual | $5,12 | $5,00 |
| Crecimiento del dividendo, 5 años | 3,3% anual (año fiscal 2020–2025) | 2,0% anual (año fiscal 2021–2026) |
| Ratio de pago de dividendos en efectivo (TTM al 30 de junio de 2026) | 92% | 149% |
| Deuda neta/EBITDA (LTM) | 1,49x | 4,29x |
| Cobertura de intereses (LTM) | 12,2x | 6,8x |
Kimberly-Clark: ajustado, pero cubierto
El segundo trimestre de 2026 de Kimberly-Clark fue tranquilo en la línea superior. Las ventas netas aumentaron un 0,6% respecto al segundo trimestre de 2025 hasta $4.200 millones, y el BPA ajustado aumentó un 10,4% hasta $1,80.
Su dividendo utilizó el 92% del flujo de caja libre en los doce meses hasta el 30 de junio de 2026. Eso está ajustado pero cubierto, y el historial muestra lo rara vez que se ha quedado corto.
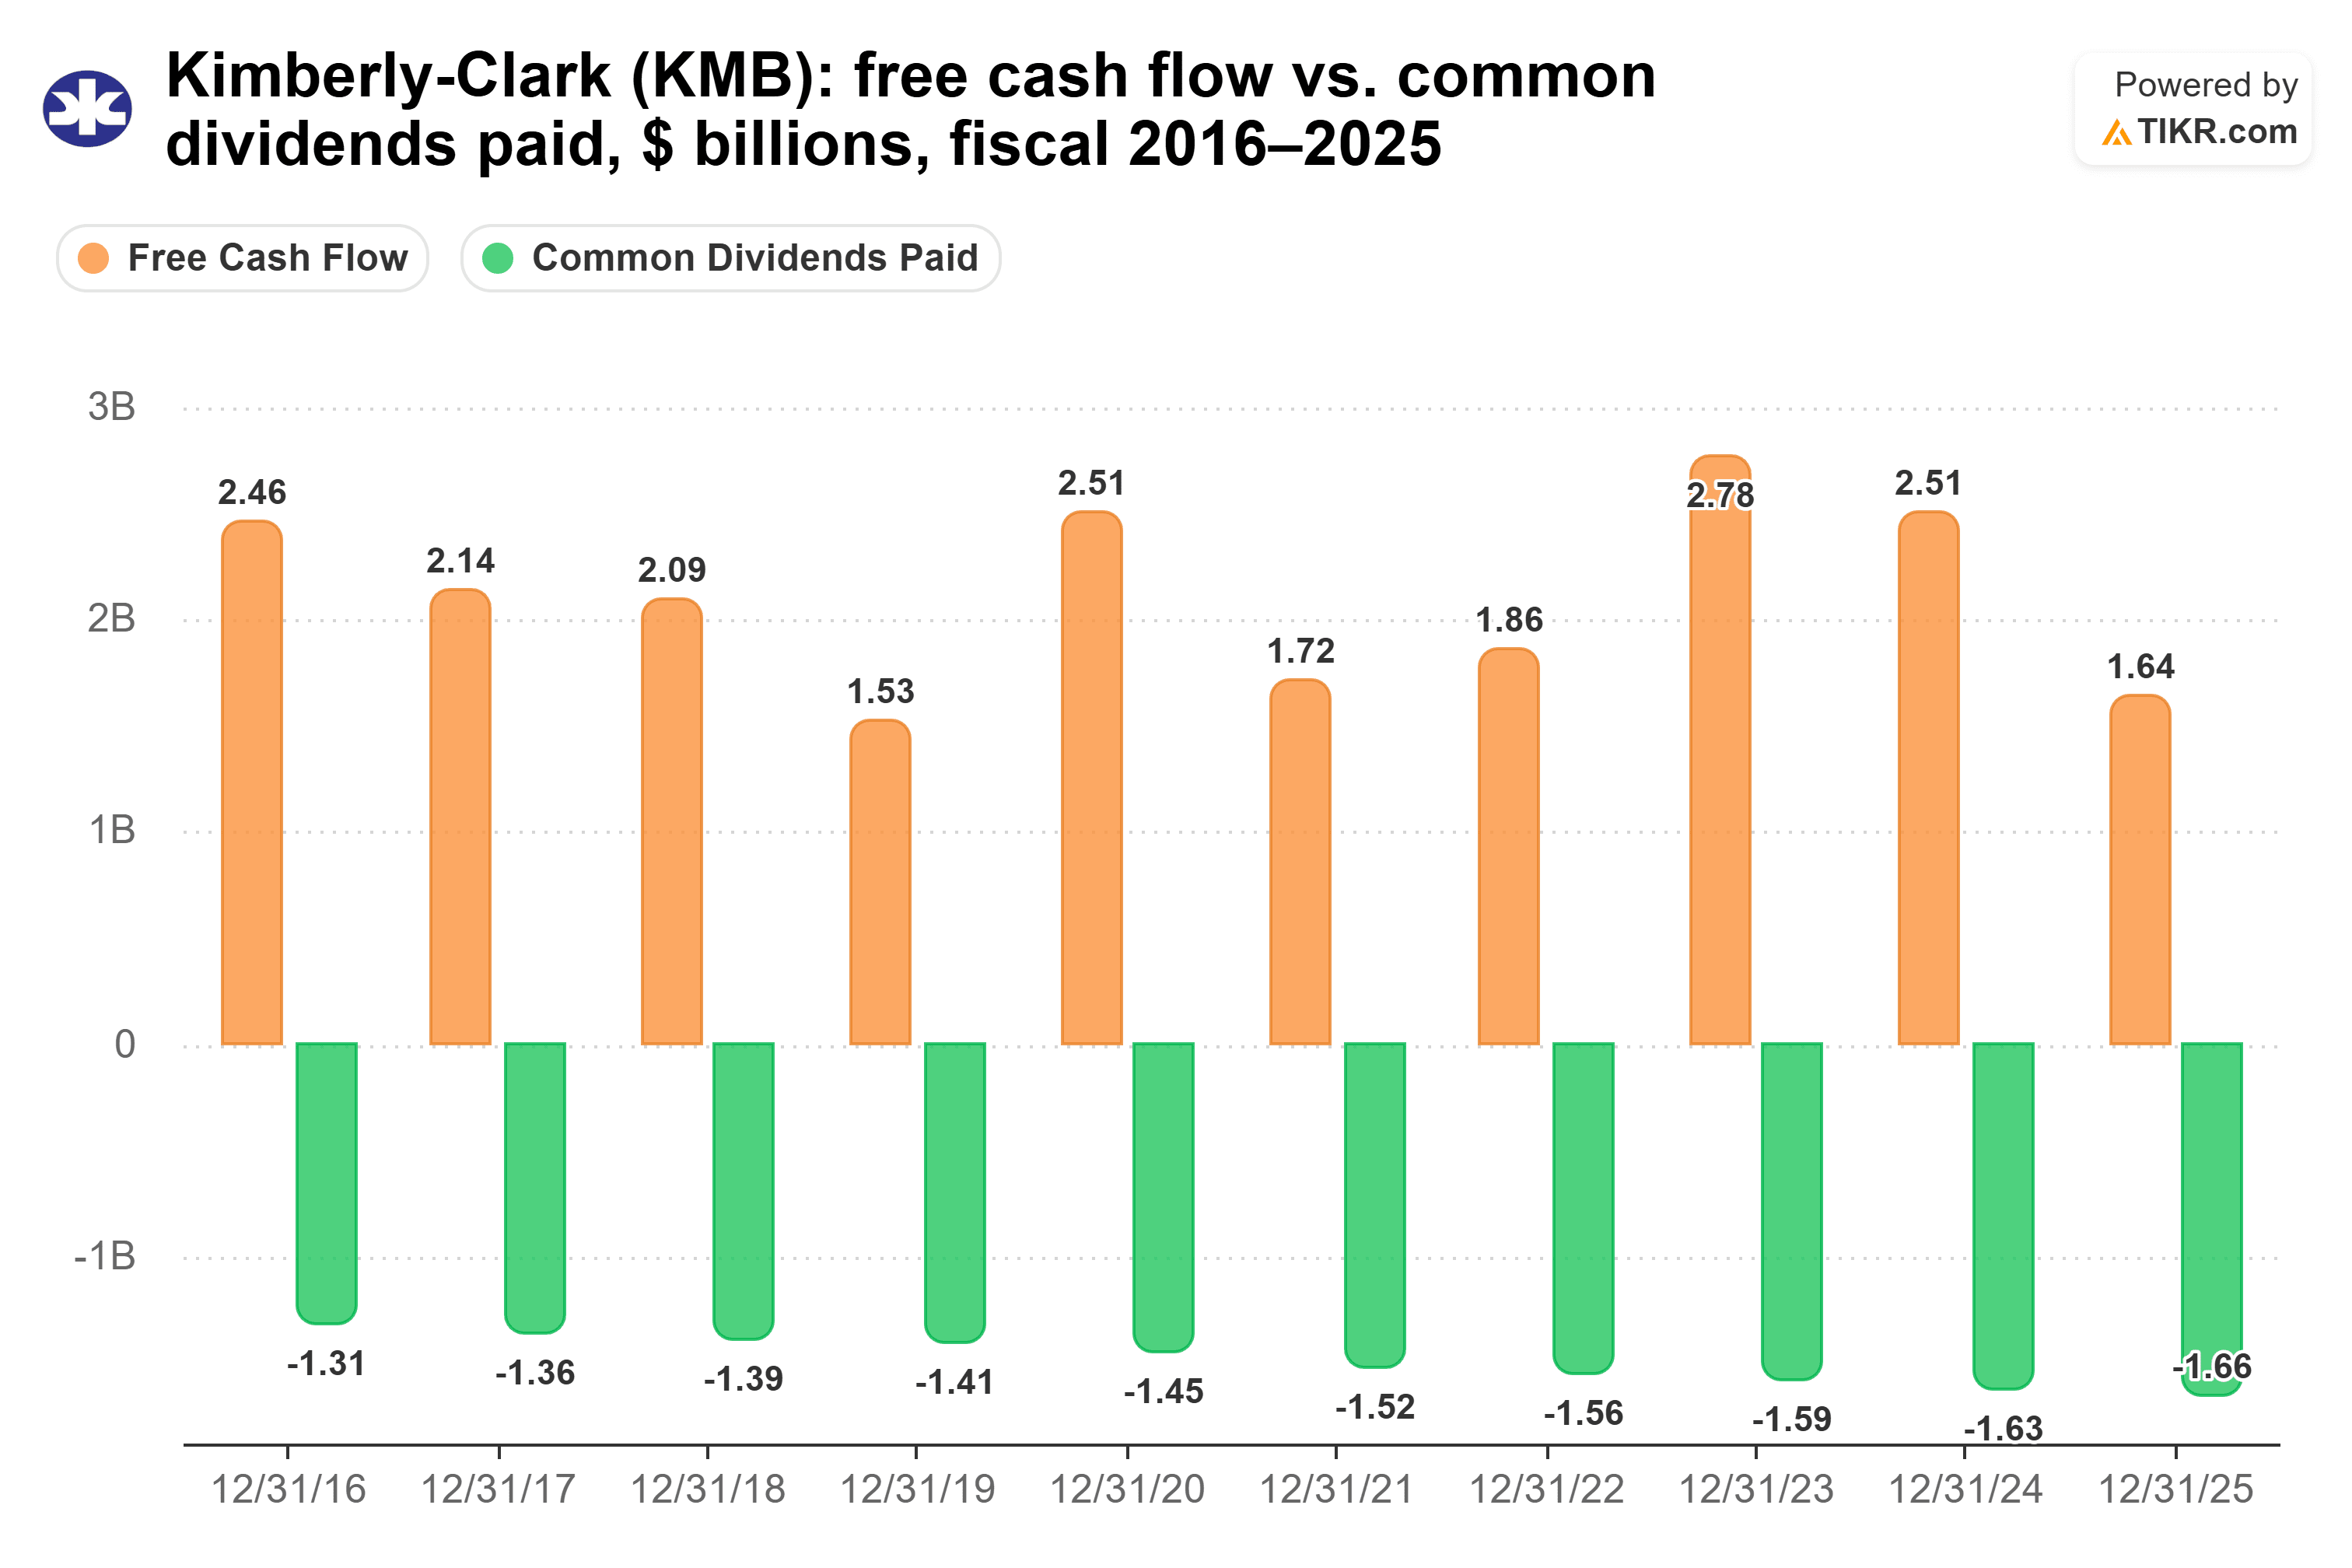
El flujo de caja libre osciló entre $1.530 millones en el año fiscal 2019 y $2.780 millones en el año fiscal 2023. Los dividendos pagados aumentaron cada año, desde $1.310 millones en el año fiscal 2016 hasta $1.660 millones en el año fiscal 2025. El año fiscal 2025 fue el único de los diez en que el flujo de caja libre, en $1.640 millones, quedó justo por debajo del dividendo.
La primera mitad de 2026 parece mejor: el efectivo de las operaciones fue de $1.700 millones, frente a $1.100 millones un año antes.
El principal riesgo es China, donde las afirmaciones falsas sobre sus pañales se difundieron en línea y aún están perjudicando las ventas. La dirección espera que el BPA ajustado disminuya a una tasa de un solo dígito bajo en 2026, en base a moneda constante.
Clorox: un cheque más grande con menos efectivo
El negocio de Clorox está en una situación más difícil. En el año fiscal 2026, el año hasta el 30 de junio, las ventas netas cayeron un 5% hasta $6.720 millones, y el BPA ajustado cayó un 28% hasta $5,53, desde $7,72. El efectivo de las operaciones cayó un 38%, a $612 millones desde $981 millones.
La dirección califica el pago como "un poco elevado, pero lo vemos como algo más transitorio a medida que reconstruimos nuestro margen bruto y no como algo estructural". El gráfico muestra que ha sucedido antes.

Los dividendos pagados aumentaron desde $412 millones en el año fiscal 2017 hasta $602 millones en el año fiscal 2025 y se mantuvieron allí en el año fiscal 2026. El flujo de caja libre fue inferior a ellos en tres de los últimos cinco años: años fiscales 2022, 2024 y 2026.
Hay un plan de recuperación. Para el año fiscal 2027, Clorox guía a un BPA ajustado de $5,70 a $6,00 y un margen bruto de aproximadamente el 42%. También espera que las ventas netas aumenten entre un 13% y un 14%, incluyendo aproximadamente 9,5 puntos de GOJO.
Entonces, ¿qué dividendo gana?
Yo contaría con que Kimberly-Clark te pague más en los próximos 10 años.
A la tasa de crecimiento de 5 años de cada acción, $10.000 en Clorox pagan aproximadamente $6.792 durante la década, frente a aproximadamente $6.283 de Kimberly-Clark. Eso son unos $509 más para Clorox, pero la ventaja depende de que Clorox aumente su dividendo cada año. Si Clorox simplemente mantuviera su dividendo, esos $10.000 pagarían $620 al año, o $6.200 en 10 años. Eso es menos que Kimberly-Clark.
Mantenerlo es una posibilidad real. Clorox ya está pagando más de lo que genera en flujo de caja libre, y su apalancamiento acaba de aumentar.

Bellet dijo que la deuda de GOJO está estructurada "para asegurar que realmente la pagaríamos con el flujo de caja libre que generaremos en los próximos 12 a 18 meses". El dividendo tiene que salir de ese mismo efectivo. Mientras tanto, el ritmo del 3,3% de Kimberly-Clark está respaldado por un pago cubierto y un apalancamiento ligero. A estas tasas, sus ingresos anuales superarían a los de Clorox alrededor de 2037.
Eso no quiere decir que el dividendo de Clorox esté en peligro. La dirección dice que su compromiso con el dividendo "no ha cambiado", y se guía un aumento de los beneficios para el año fiscal 2027. Es solo que Kimberly-Clark te da sus ingresos sin necesidad de una recuperación primero.
Por supuesto, si Clorox logra que su margen bruto sea de aproximadamente el 42% en el año fiscal 2027 y el flujo de caja libre vuelve a superar los $602 millones, esos $509 adicionales parecen mucho más sólidos. Su próximo informe trimestral es el primer lugar para comprobarlo.
Entonces, ¿cuánto vale realmente la acción de Kimberly-Clark?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Kimberly-Clark. Comienza desde las estimaciones consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!


