


Puntos clave
- Jensen Huang, CEO de Nvidia, dijo que el costo de un token de IA está cayendo entre 30 y 40 veces al año, y quiere que siga cayendo.
- Los tokens más baratos ayudan a Nvidia porque el uso está creciendo más rápido de lo que caen los precios, mientras que los neoclouds y los laboratorios de IA que venden los tokens asumen el riesgo de precio.
- Sarah Friar, CFO de OpenAI, dijo que un recorte del 80% en el precio de los modelos más baratos de la empresa multiplicó el uso por 10.
- Los analistas esperan que los ingresos de Nvidia casi se dupliquen hasta los 412.000 millones de dólares este año fiscal, y el principal riesgo son clientes muy endeudados como CoreWeave, que cayó un 15% el 14 de octubre.
Nvidia (NVDA) El CEO Jensen Huang tiene un mensaje para cualquiera que esté preocupado de que la IA se esté abaratando demasiado: Bien.
"El costo de la IA, el costo de un token se está reduciendo entre 30 y 40 veces por año", dijo Huang a Emily Chang de Bloomberg en una entrevista emitida en el episodio del 15 de octubre de Bloomberg Tech.
También dijo en el podcast BG2 que quiere que sea así: "queremos que los costos de la inteligencia disminuyan por un factor de dos o 20 cada año porque el consumo de la misma va a más que compensarlo".
Así que la empresa cuyos chips producen los tokens está a favor de que esos tokens se abaraten rápidamente.
Los inversores están peleando por esto ahora mismo. La caída de los precios de los tokens es la mitad del argumento bajista detrás de la venta masiva de neoclouds de la semana pasada. CoreWeave (CRWV) se hundió un 15% el miércoles 14 de octubre, mientras que los rendimientos de sus bonos se acercaban al 15%.
Creo que las cuentas de Huang funcionan para Nvidia, y son mucho más duras para las empresas que venden los tokens.
Precio bajó un 80%, uso subió 10x
Sarah Friar, CFO de OpenAI, dio un ejemplo en vivo en Bloomberg Talks el 14 de octubre. Unas seis semanas antes, OpenAI había recortado los precios de Luna, su serie de modelos más barata, en un 80%.
"Vimos que el uso aumentó 10 veces", dijo Friar. "Eso te dice que hay mucha elasticidad precio de la demanda en este momento".
Haz las cuentas: cada token se vende por una quinta parte de lo que costaba, y OpenAI está vendiendo 10 veces más. Eso es aproximadamente el doble de ingresos de los mismos modelos. (Esto asume que el "uso" de Friar significa tokens, algo que ella no especificó).
El volumen es amigo de Nvidia
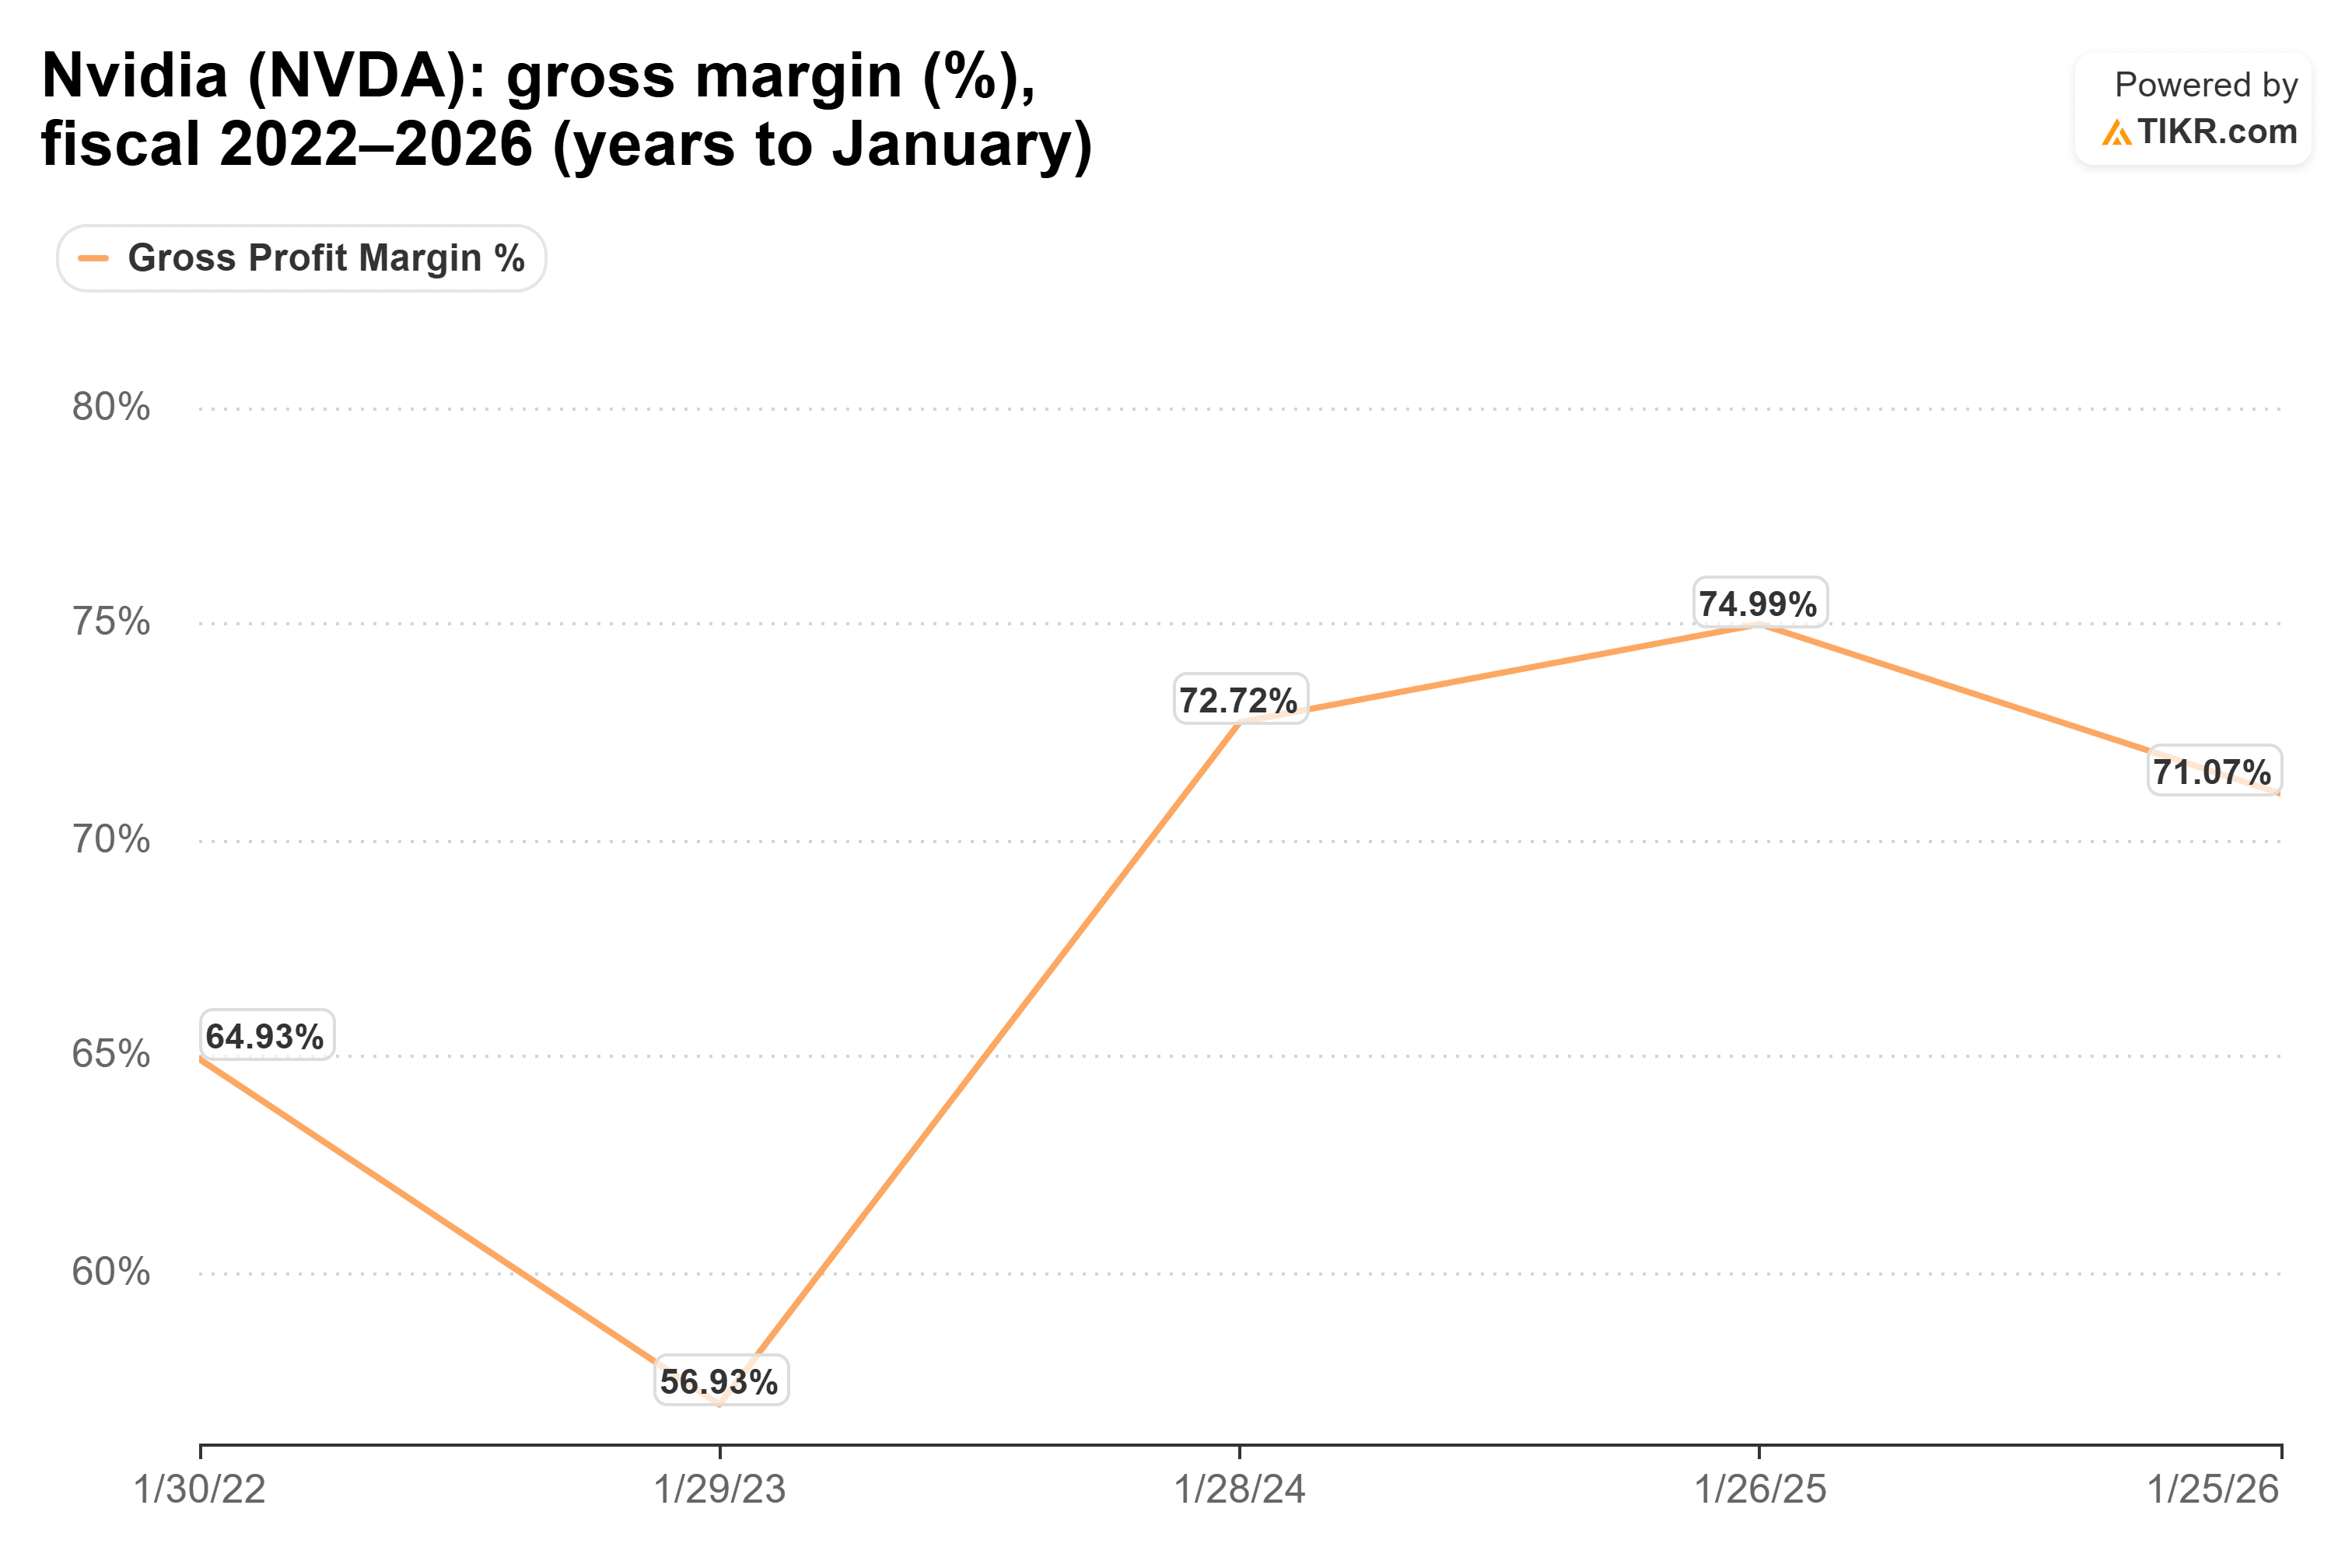
Más tokens necesitan más capacidad de cómputo, y el cómputo es lo que vende Nvidia. Los tokens más baratos tampoco han abaratado los chips de Nvidia. Su margen bruto se ha mantenido por encima del 70% en cada uno de los últimos tres años fiscales, desde el 72,7% en el año terminado en enero de 2024 hasta el 71,1% en el año terminado en enero de 2026, mientras los costos de los tokens caían abruptamente.
Wall Street espera que ese volumen siga llegando. El consenso estima que los ingresos de Nvidia casi se duplicarán, pasando de 216.000 millones de dólares en el año terminado en enero de 2026 a 412.000 millones en el año que termina en enero de 2027, para luego alcanzar los 692.000 millones al año siguiente.
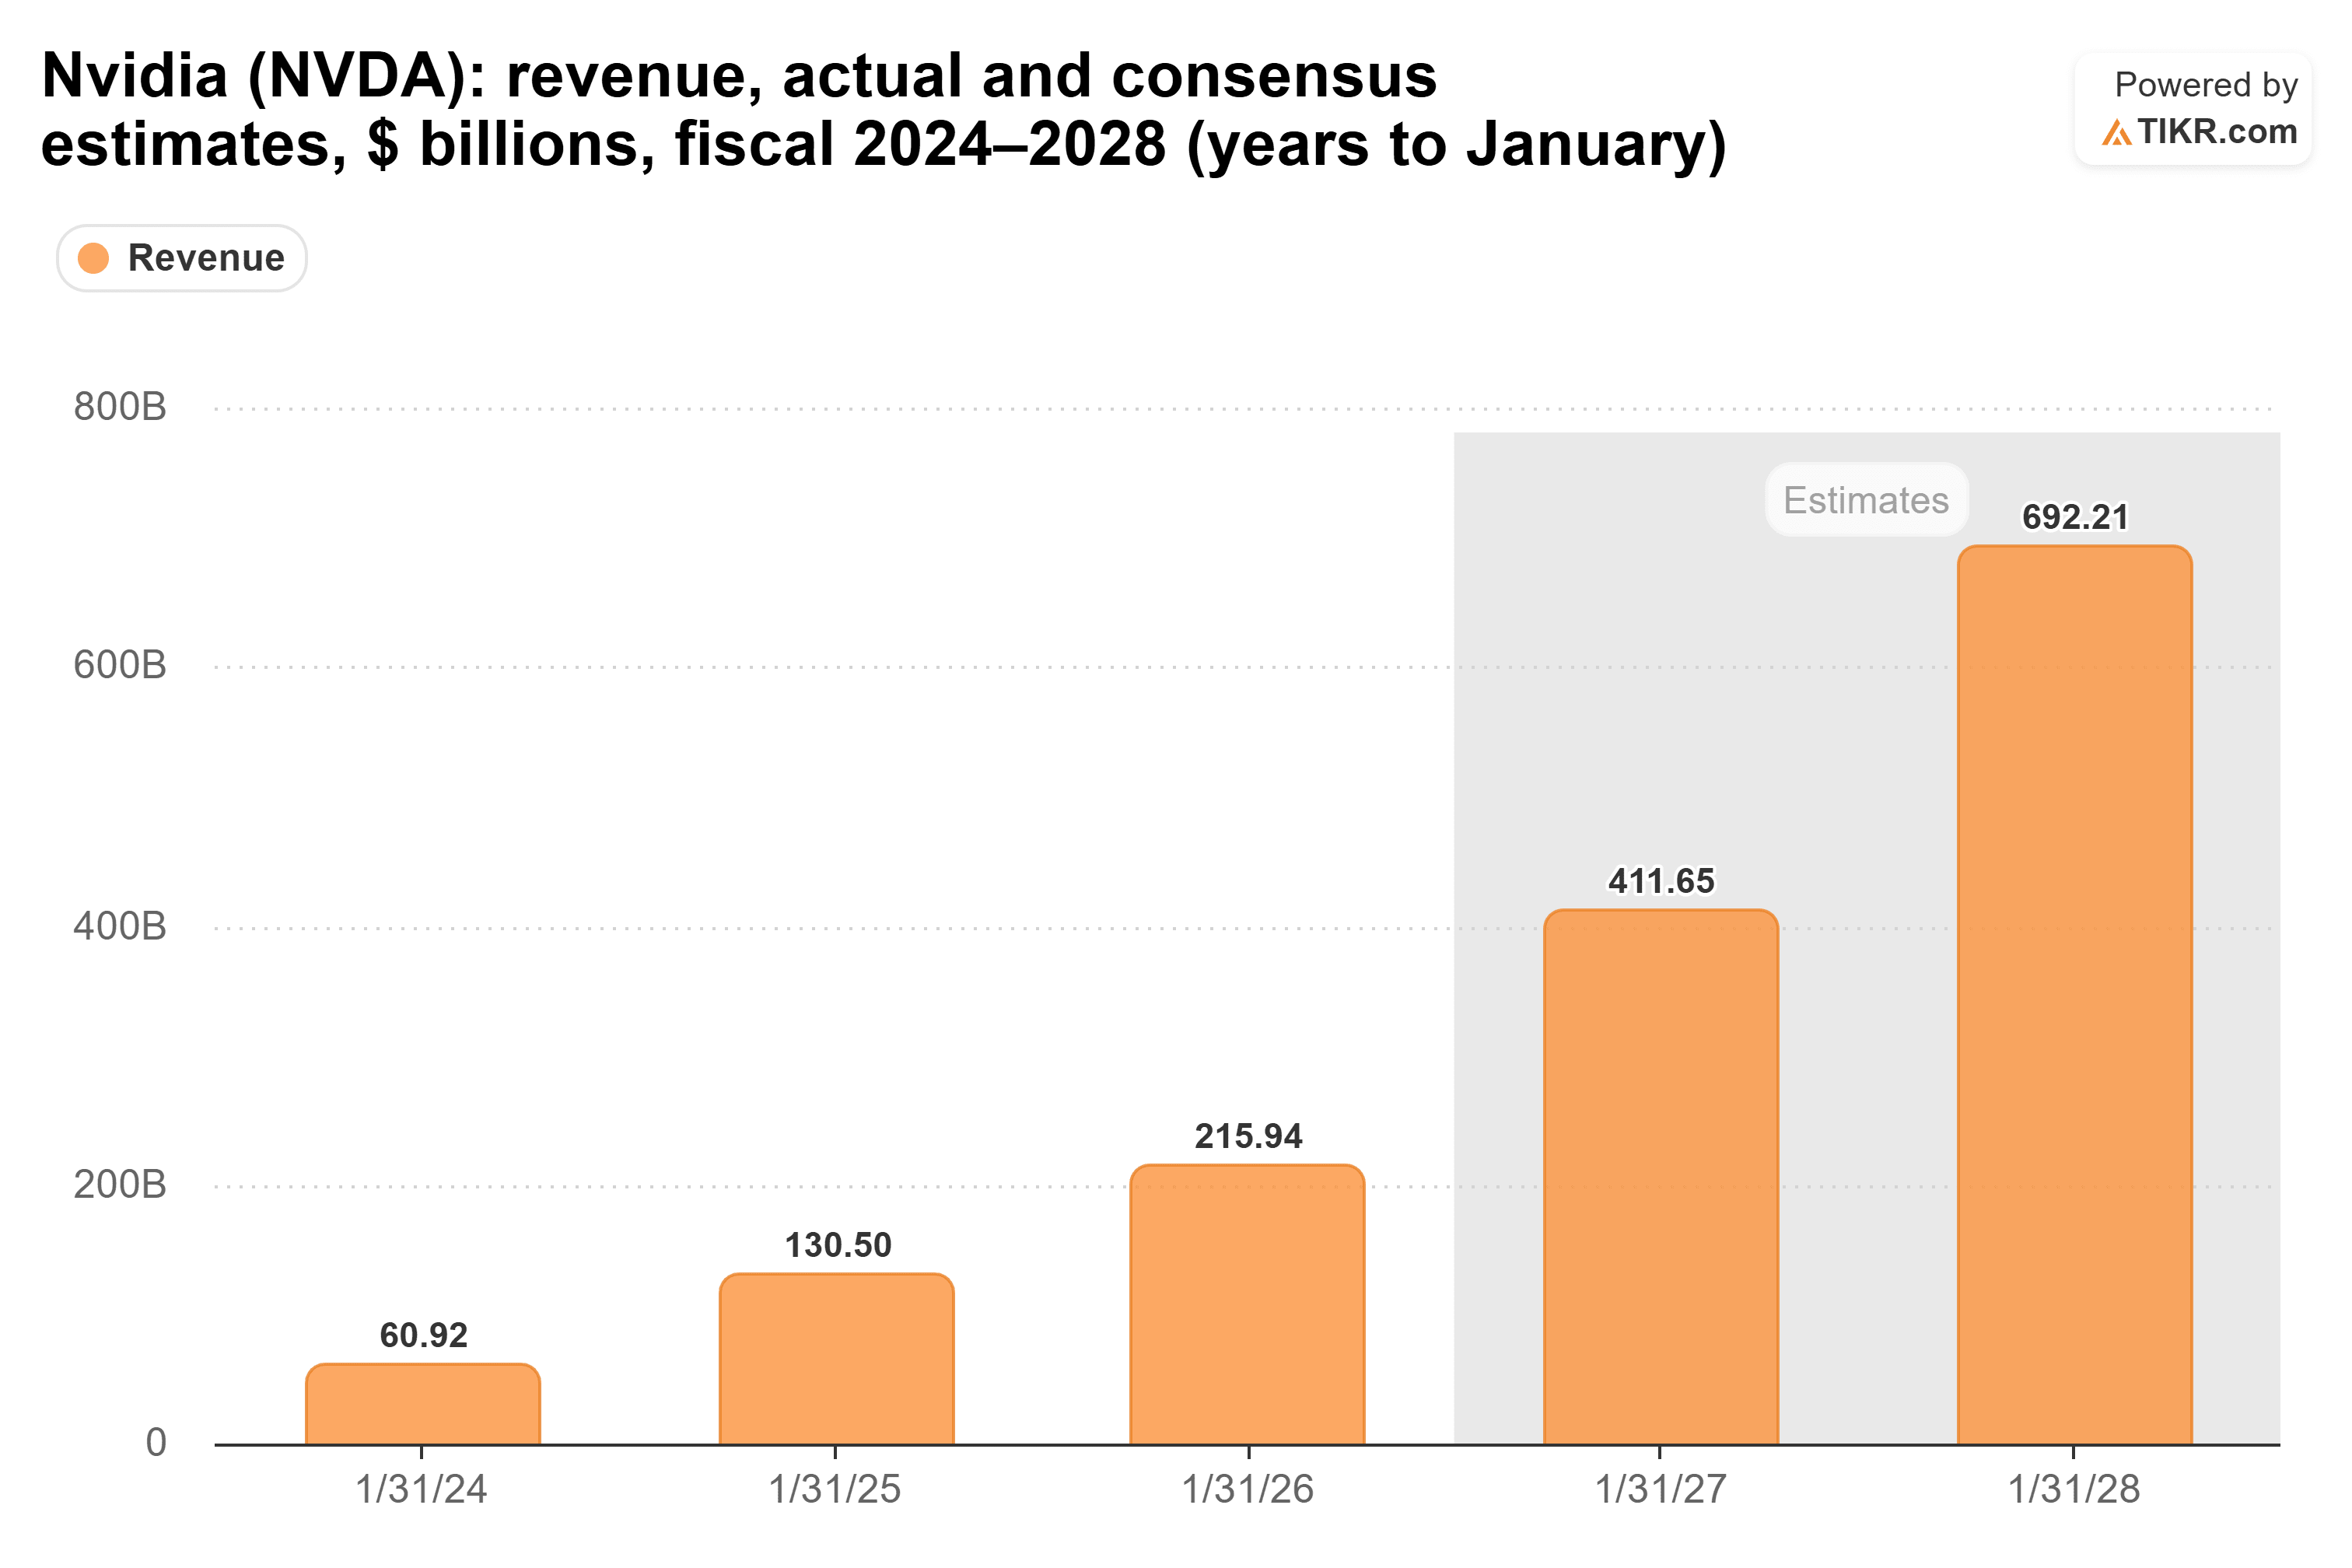
Ese es el plan de Huang en un gráfico: abaratar los tokens y dejar que el volumen haga el resto.
Para los vendedores de tokens, es una cinta de correr
Las empresas del otro lado de esa operación no pueden celebrar tan fuerte, porque ganan su dinero con el precio de cada token.
En el episodio del 15 de octubre de Prof G Markets, el inversor Paul Kedrosky señaló un informe del grupo de investigación Epoch AI: "hemos tenido durante los últimos cuatro años una disminución anual de aproximadamente 13 veces en el costo de los tokens".
Kedrosky dijo que si pagas deuda con "precio por volumen", tienes que hacer crecer el volumen 13 veces al año solo para mantenerte a flote. O como él lo expresó: "tienes que duplicar tus ventas de tokens cada 90 días".
Los ingresos de CoreWeave pasaron de 230 millones de dólares en 2023 a 5.130 millones en 2025, más de 20 veces en dos años.
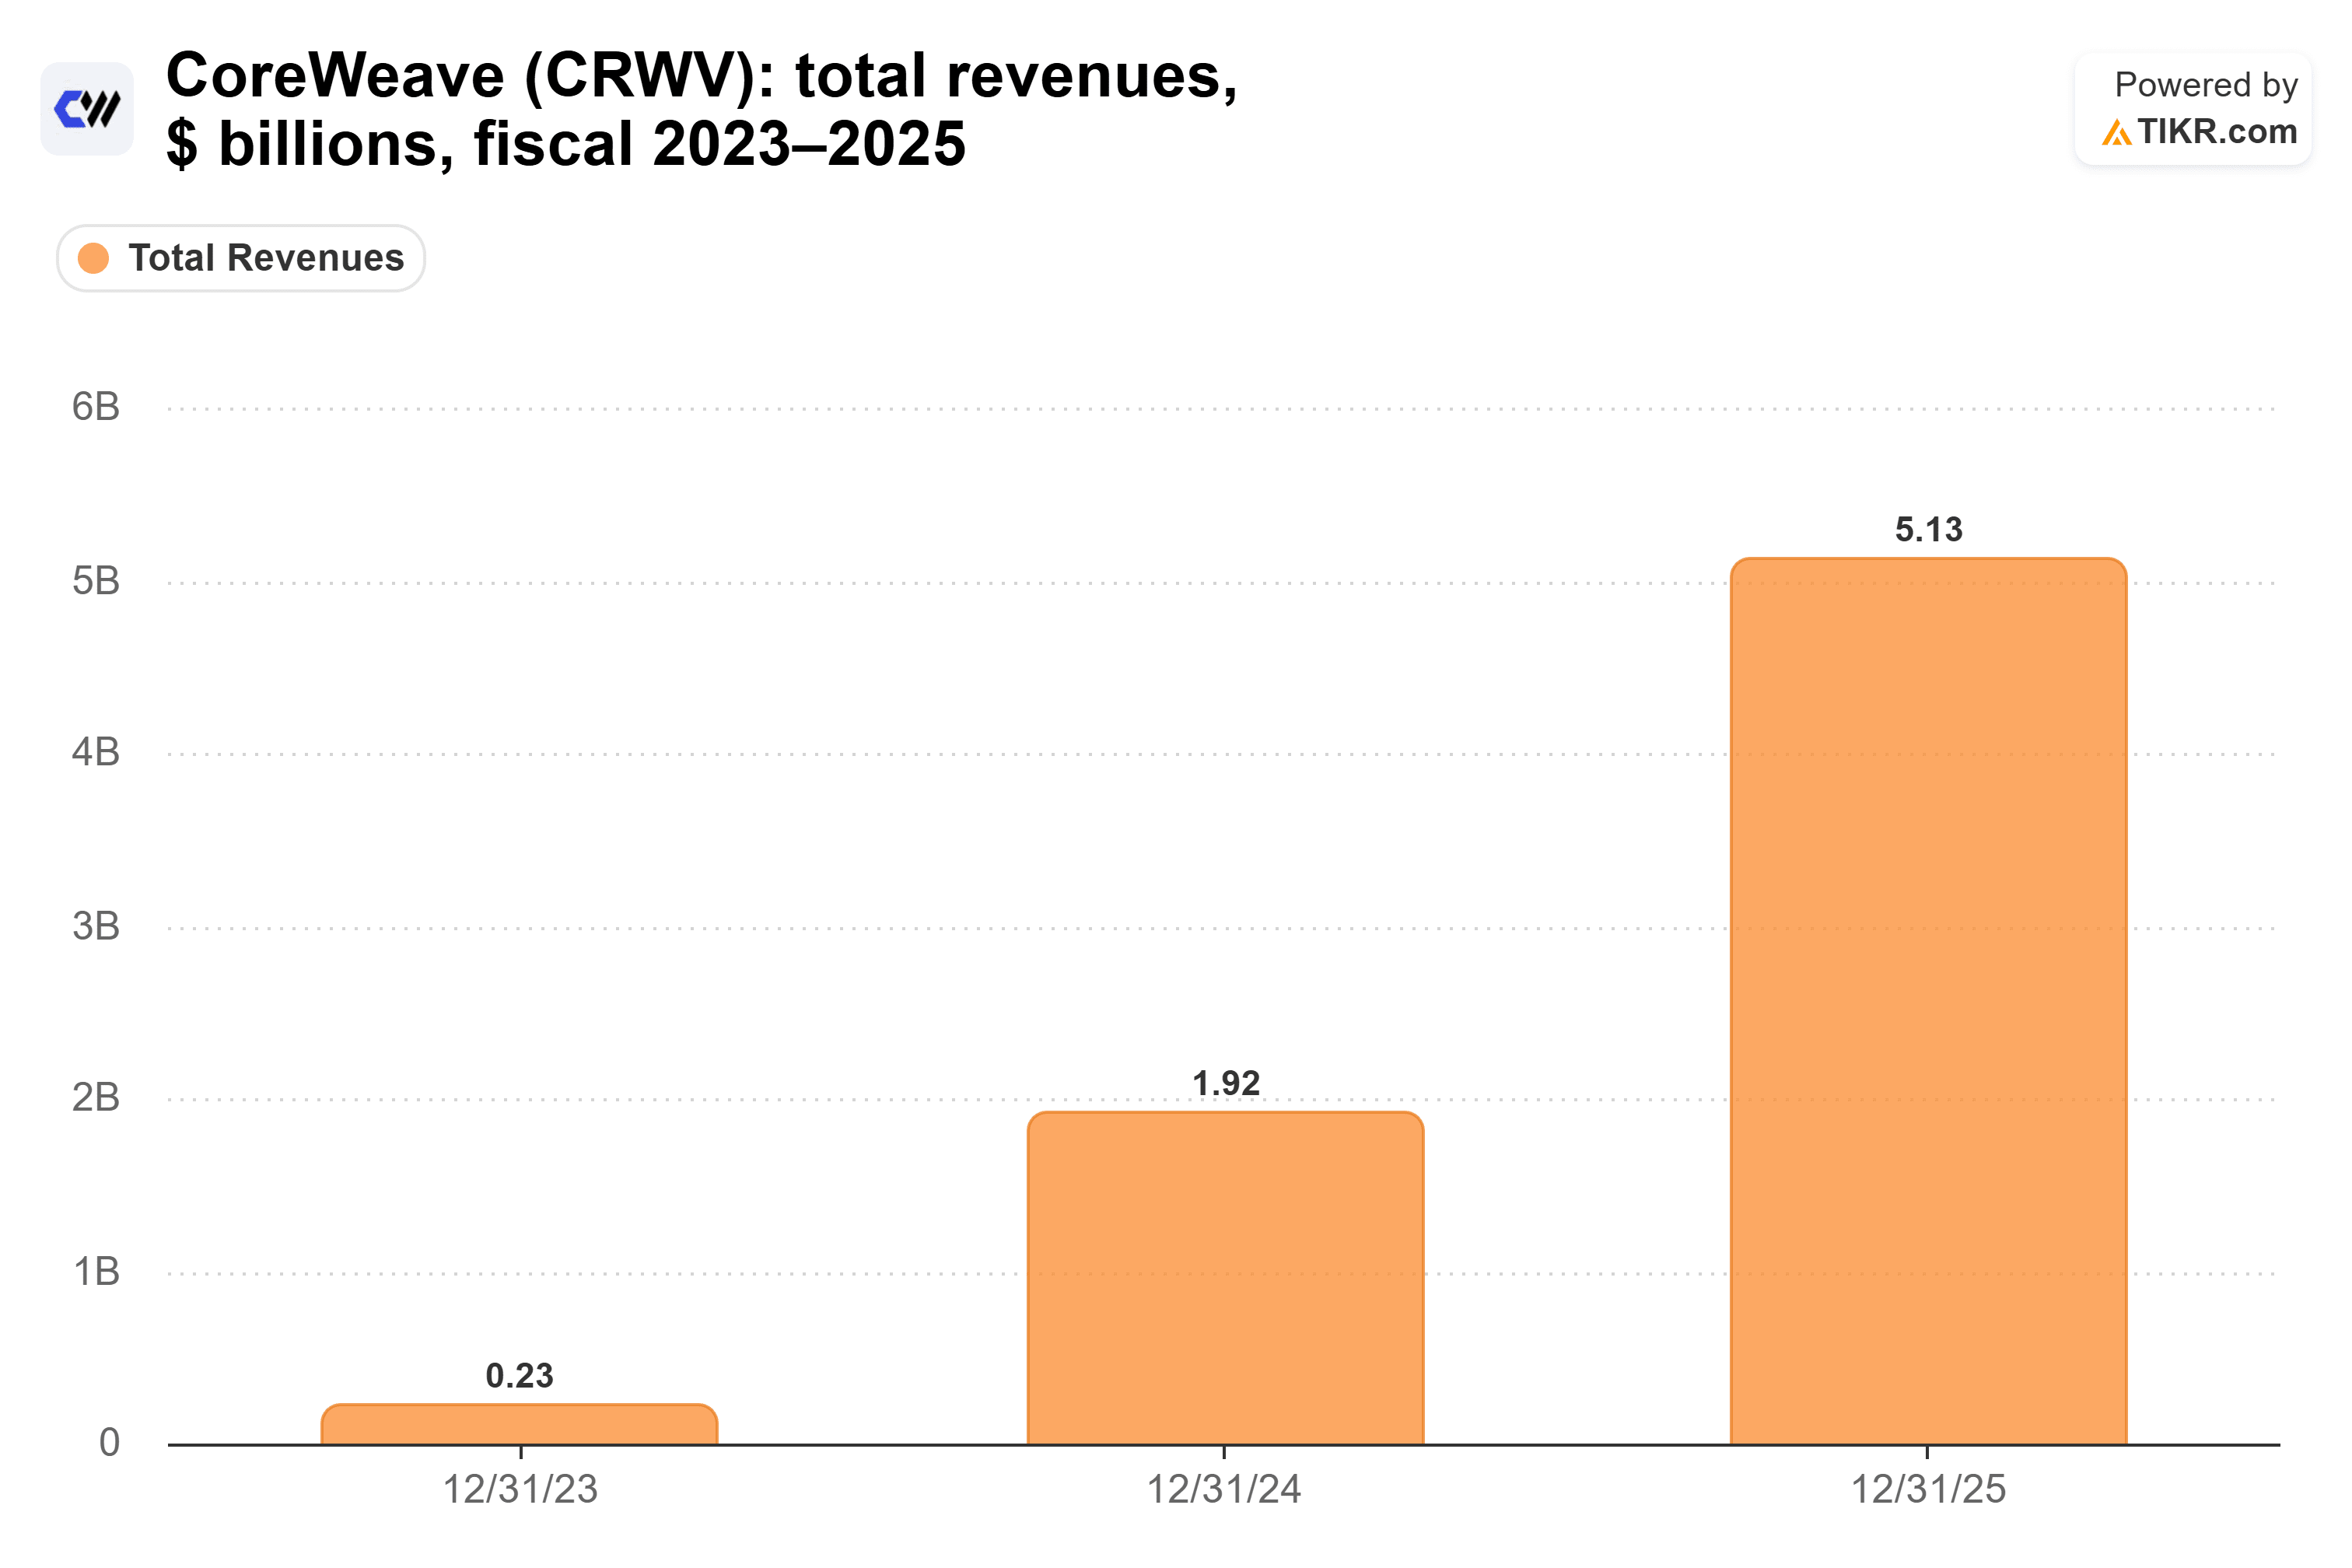
Ese es un crecimiento enorme. Aun así, se desaceleró de aproximadamente 8x en 2024 a 2,7x en 2025, como era de esperar a ese tamaño, y la cinta de correr de Kedrosky mantiene el mismo ritmo.
El riesgo de Nvidia está en los balances de sus clientes
El argumento más fuerte contra el plan de Huang es el siguiente: si los precios caen más rápido de lo que crece el volumen, los laboratorios y neoclouds reciben menos ingresos, y tienen menos efectivo para gastar en los chips de Nvidia. Kedrosky calificó la presión como "muy específica de los neoclouds más endeudados", y los bonos de CoreWeave muestran que los prestamistas están preocupados por lo mismo.
Hasta ahora, sin embargo, la evidencia apunta en la dirección de Huang. El recorte de precios de Friar aproximadamente duplicó los ingresos de esos modelos, y los analistas esperan que los ingresos de Nvidia alcancen los 903.000 millones de dólares en el año que termina en enero de 2029.
La Ley de Moore funcionó de la misma manera. La informática se abarataba cada año durante décadas, y el mundo siguió comprando más. La misma historia aquí.
Así que sí, la caída de los costos de los tokens es el plan de Nvidia, y es un buen plan siempre que el uso siga creciendo más rápido de lo que caen los precios. Nvidia cobra por los chips que abaratan los tokens, y las empresas que venden esos tokens asumen el riesgo de precio. El plan depende de que esos clientes puedan seguir comprando, y el próximo informe trimestral de Nvidia será la primera prueba real después de la venta masiva.
Entonces, ¿cuánto vale realmente la acción de Nvidia?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Nvidia. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


