Conclusiones clave
- Los ingresos de Google Cloud crecieron un 82% hasta los 24.800 millones de dólares en el segundo trimestre, frente al crecimiento del 42% de Azure de Microsoft y del 37% de Amazon Web Services.
- A esas tasas de crecimiento, Google Cloud superaría a Azure en ingresos trimestrales en aproximadamente un año, y la valoración de Alphabet no refleja eso.
- El principal riesgo es el costo: el gasto de capital de Alphabet se duplicó hasta los 44.900 millones de dólares el trimestre pasado, y su flujo de caja libre se volvió negativo.
- Alphabet y Microsoft presentarán sus resultados el 28 de octubre, y el margen de Google Cloud es la cifra a seguir.
Alphabet (GOOG) aumentó los ingresos de Google Cloud un 82% el trimestre pasado, hasta los 24.800 millones de dólares.
Durante los mismos tres meses, Azure de Microsoft (MSFT) creció un 42% hasta los 29.400 millones de dólares, y Amazon Web Services de Amazon (AMZN) creció un 37% hasta los 42.200 millones de dólares.
Ranjan Roy analizó esas cifras exactas en el último episodio del Big Technology Podcast y dijo que Google Cloud tiene "una posibilidad real" de superar a Azure. Luego añadió: "No creo que la gente se esté dando cuenta de esto".
Creo que tiene razón en ambos aspectos.
La brecha se está cerrando rápidamente
Proyectemos ambos negocios un año hacia adelante a las tasas de crecimiento del último trimestre. Los ingresos trimestrales de Google Cloud alcanzarían unos 45.000 millones de dólares, y los de Azure unos 42.000 millones.
Por supuesto, Azure no se queda quieto. Microsoft ha dado previsiones de un crecimiento del 44% al 45% en moneda constante para el trimestre de septiembre. Incluso a ese ritmo, Google Cloud lo superaría en menos de un año si se mantiene cerca del 82%. (Alcanzar a AWS de Amazon, con 42.200 millones de dólares al trimestre, es una escalada mucho más larga).
TIKR hace seguimiento de 57 analistas sobre Microsoft. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Microsoft, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Microsoft
La nube ya está aportando su peso
El margen operativo de Google Cloud aumentó al 35,6% en el segundo trimestre, desde el 20,7% del año anterior. En comparación con el año anterior, Cloud añadió 6.000 millones de dólares de ingreso operativo. Google Services, con Search y YouTube detrás, añadió 6.500 millones.
Sin embargo, Wall Street proyecta que los ingresos de Alphabet crezcan aproximadamente al ritmo actual hasta 2027, y luego se desaceleren.
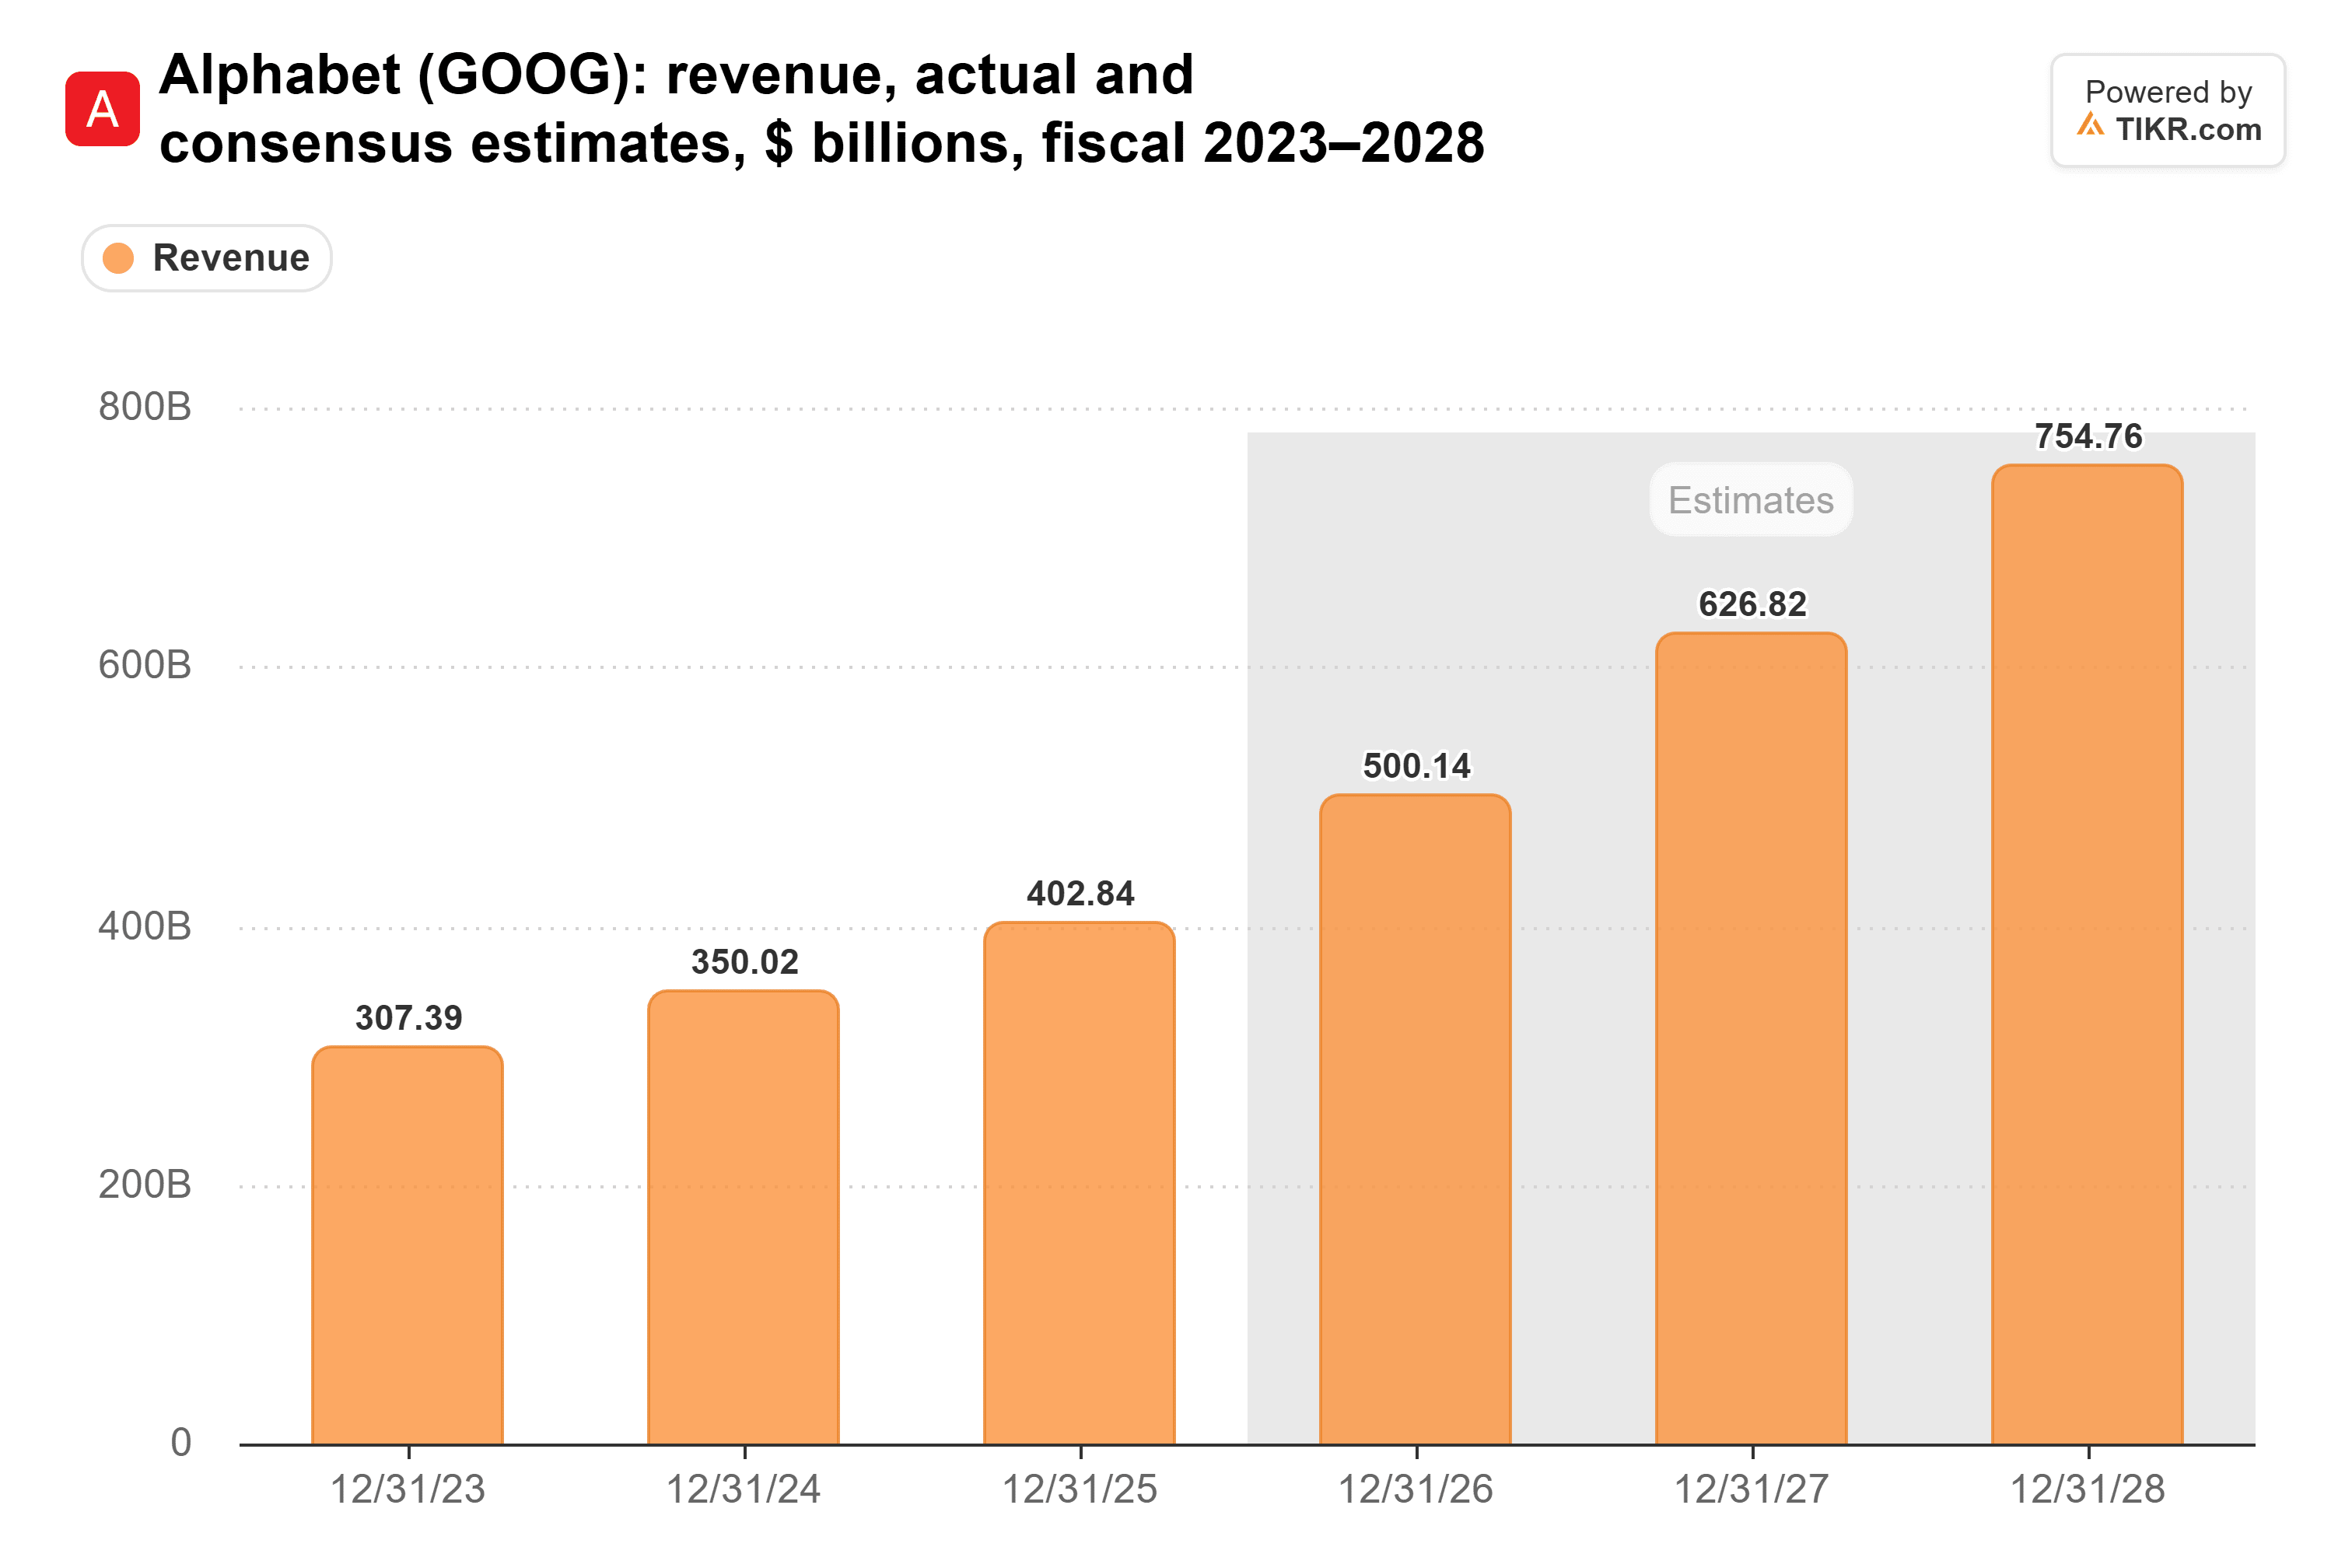
El consenso proyecta 500.000 millones de dólares de ingresos en 2026 y 627.000 millones en 2027, un aumento del 24% y 25%. Luego el crecimiento se desacelera al 20% en 2028, hasta los 755.000 millones. Si Google Cloud sigue ganando cuota de mercado a Azure, esa desaceleración me parece demasiado cautelosa.
Y el mercado está pagando un múltiplo muy ordinario por todo esto.
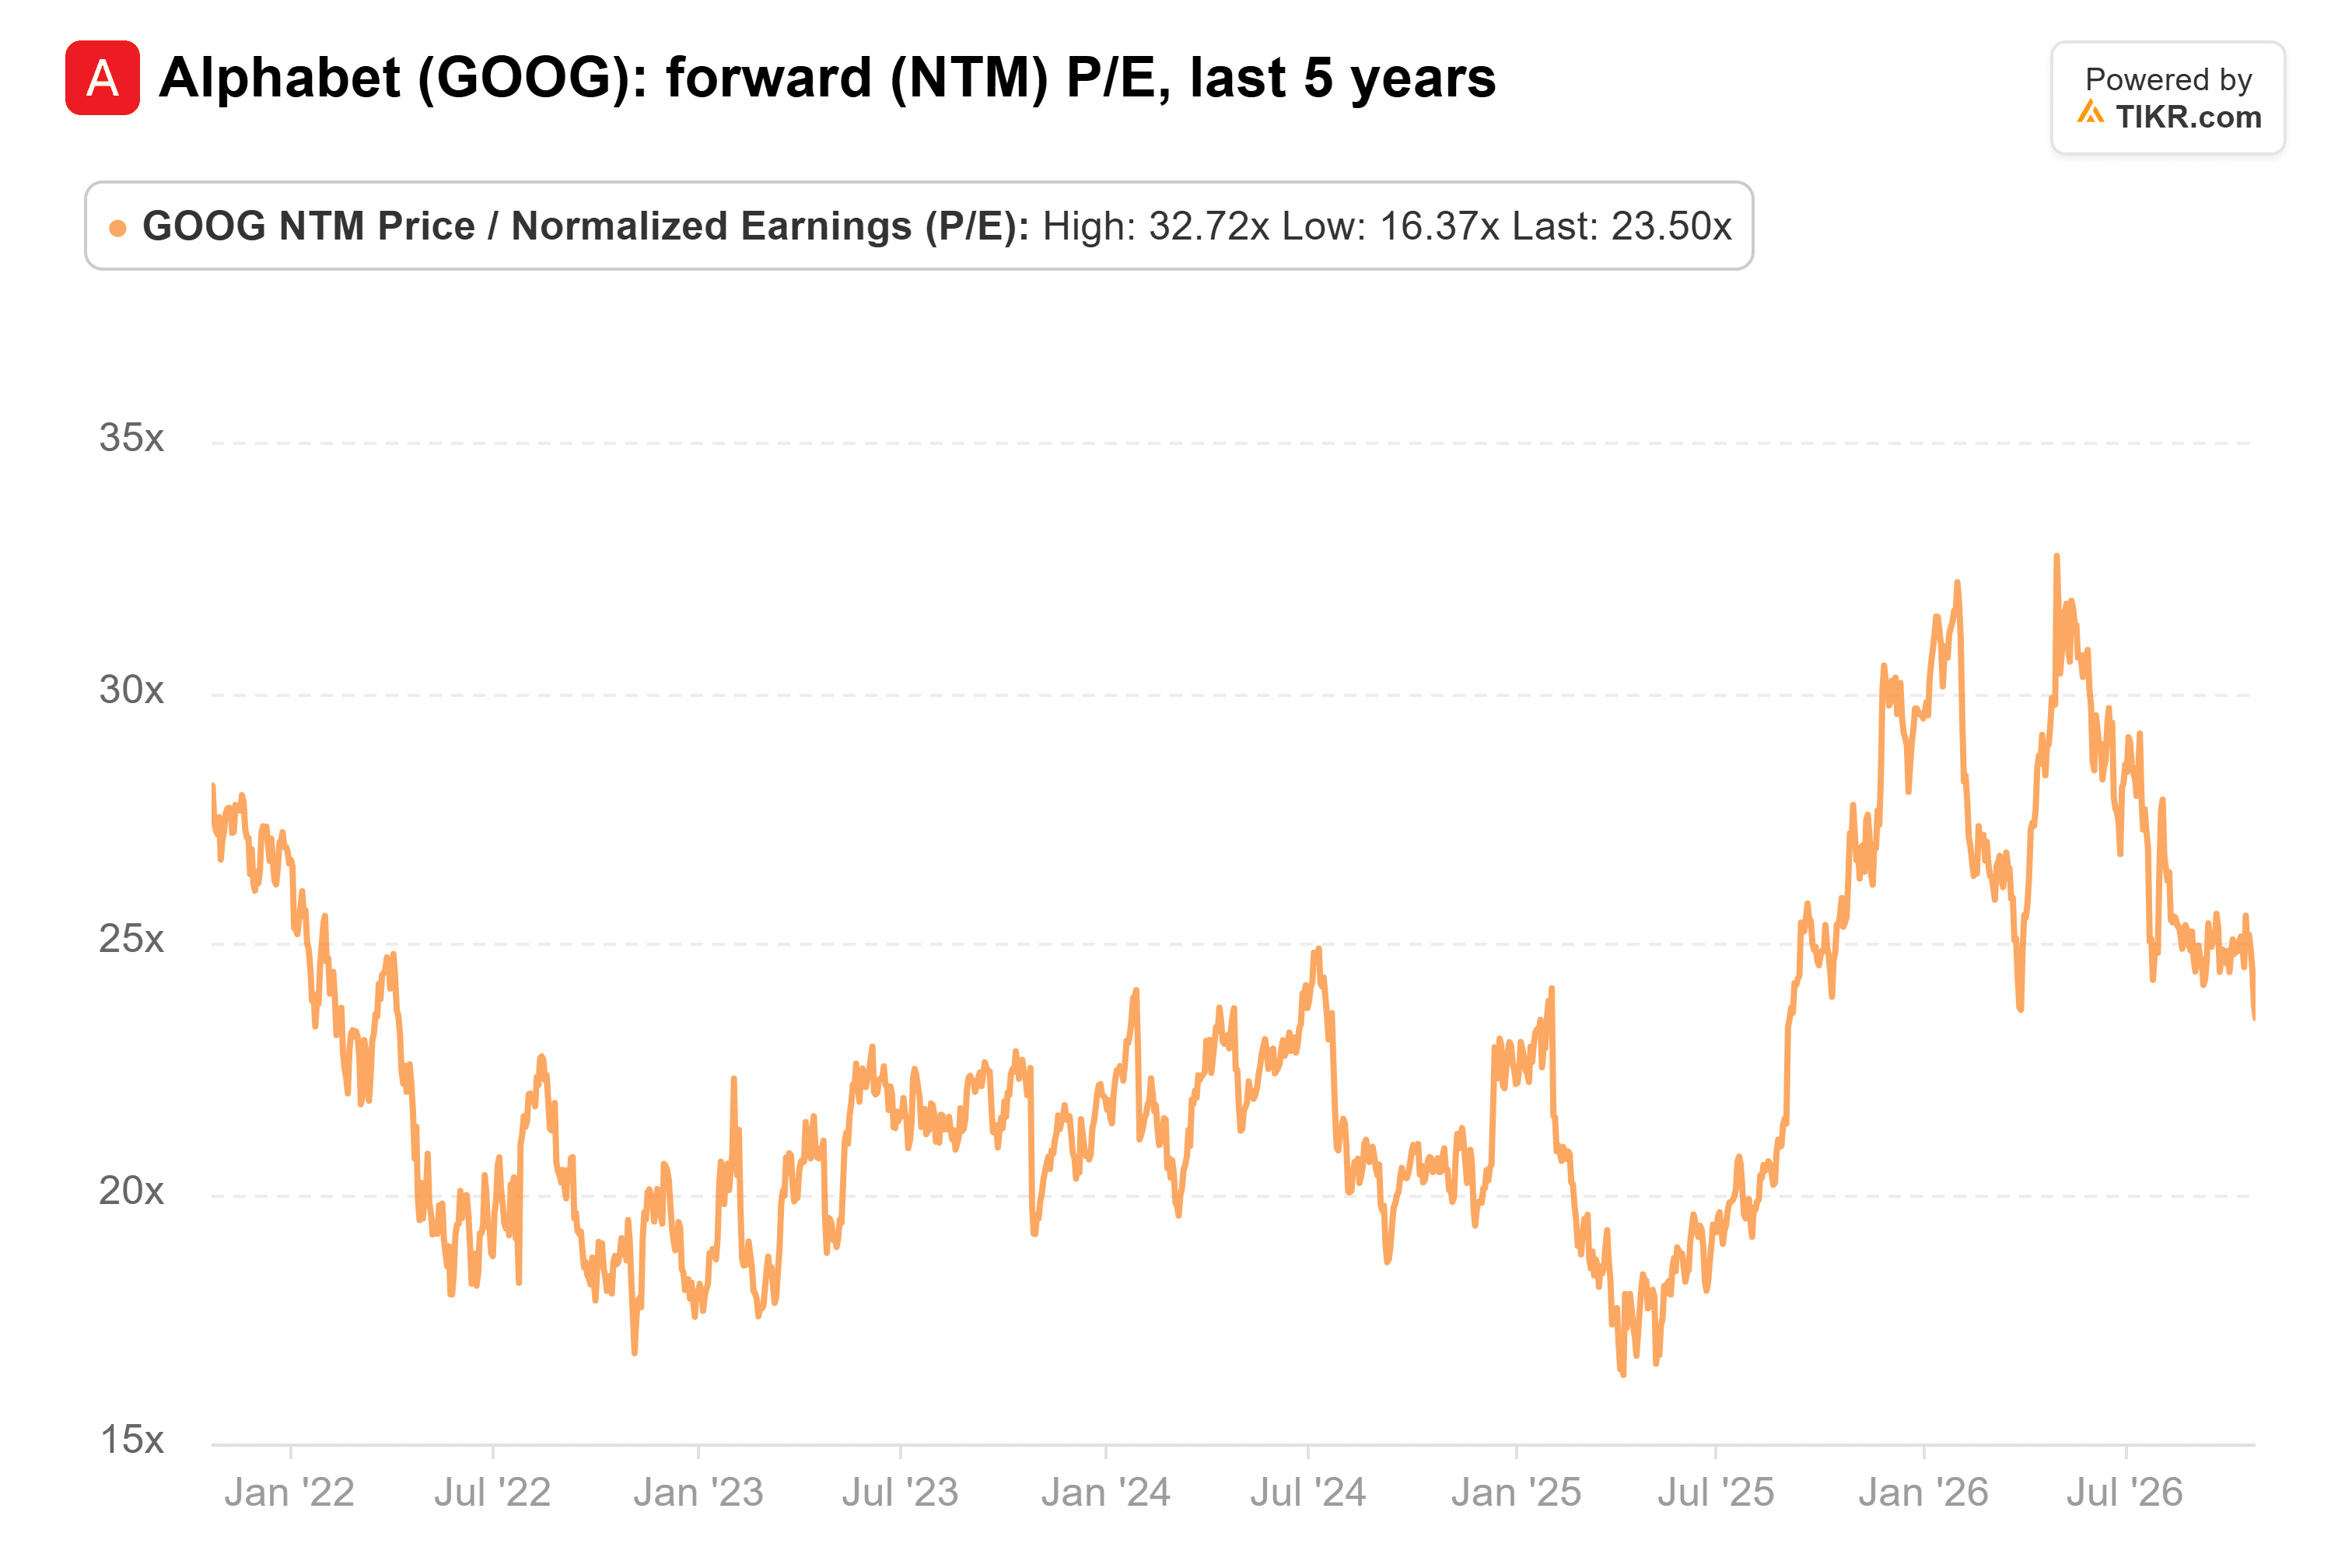
A aproximadamente 24x las ganancias forward, Alphabet cotiza justo alrededor de su promedio de cinco años de 23x. Eso está muy por debajo de las 33x que alcanzó a finales de abril.
Alguien tiene que pagar los chips
La razón probable es la factura. El gasto de capital de Alphabet casi se cuadruplicó desde 24.600 millones de dólares en 2021 hasta 91.500 millones en 2025. Durante los mismos años, el flujo de caja operativo pasó de 91.700 millones a 165.000 millones.
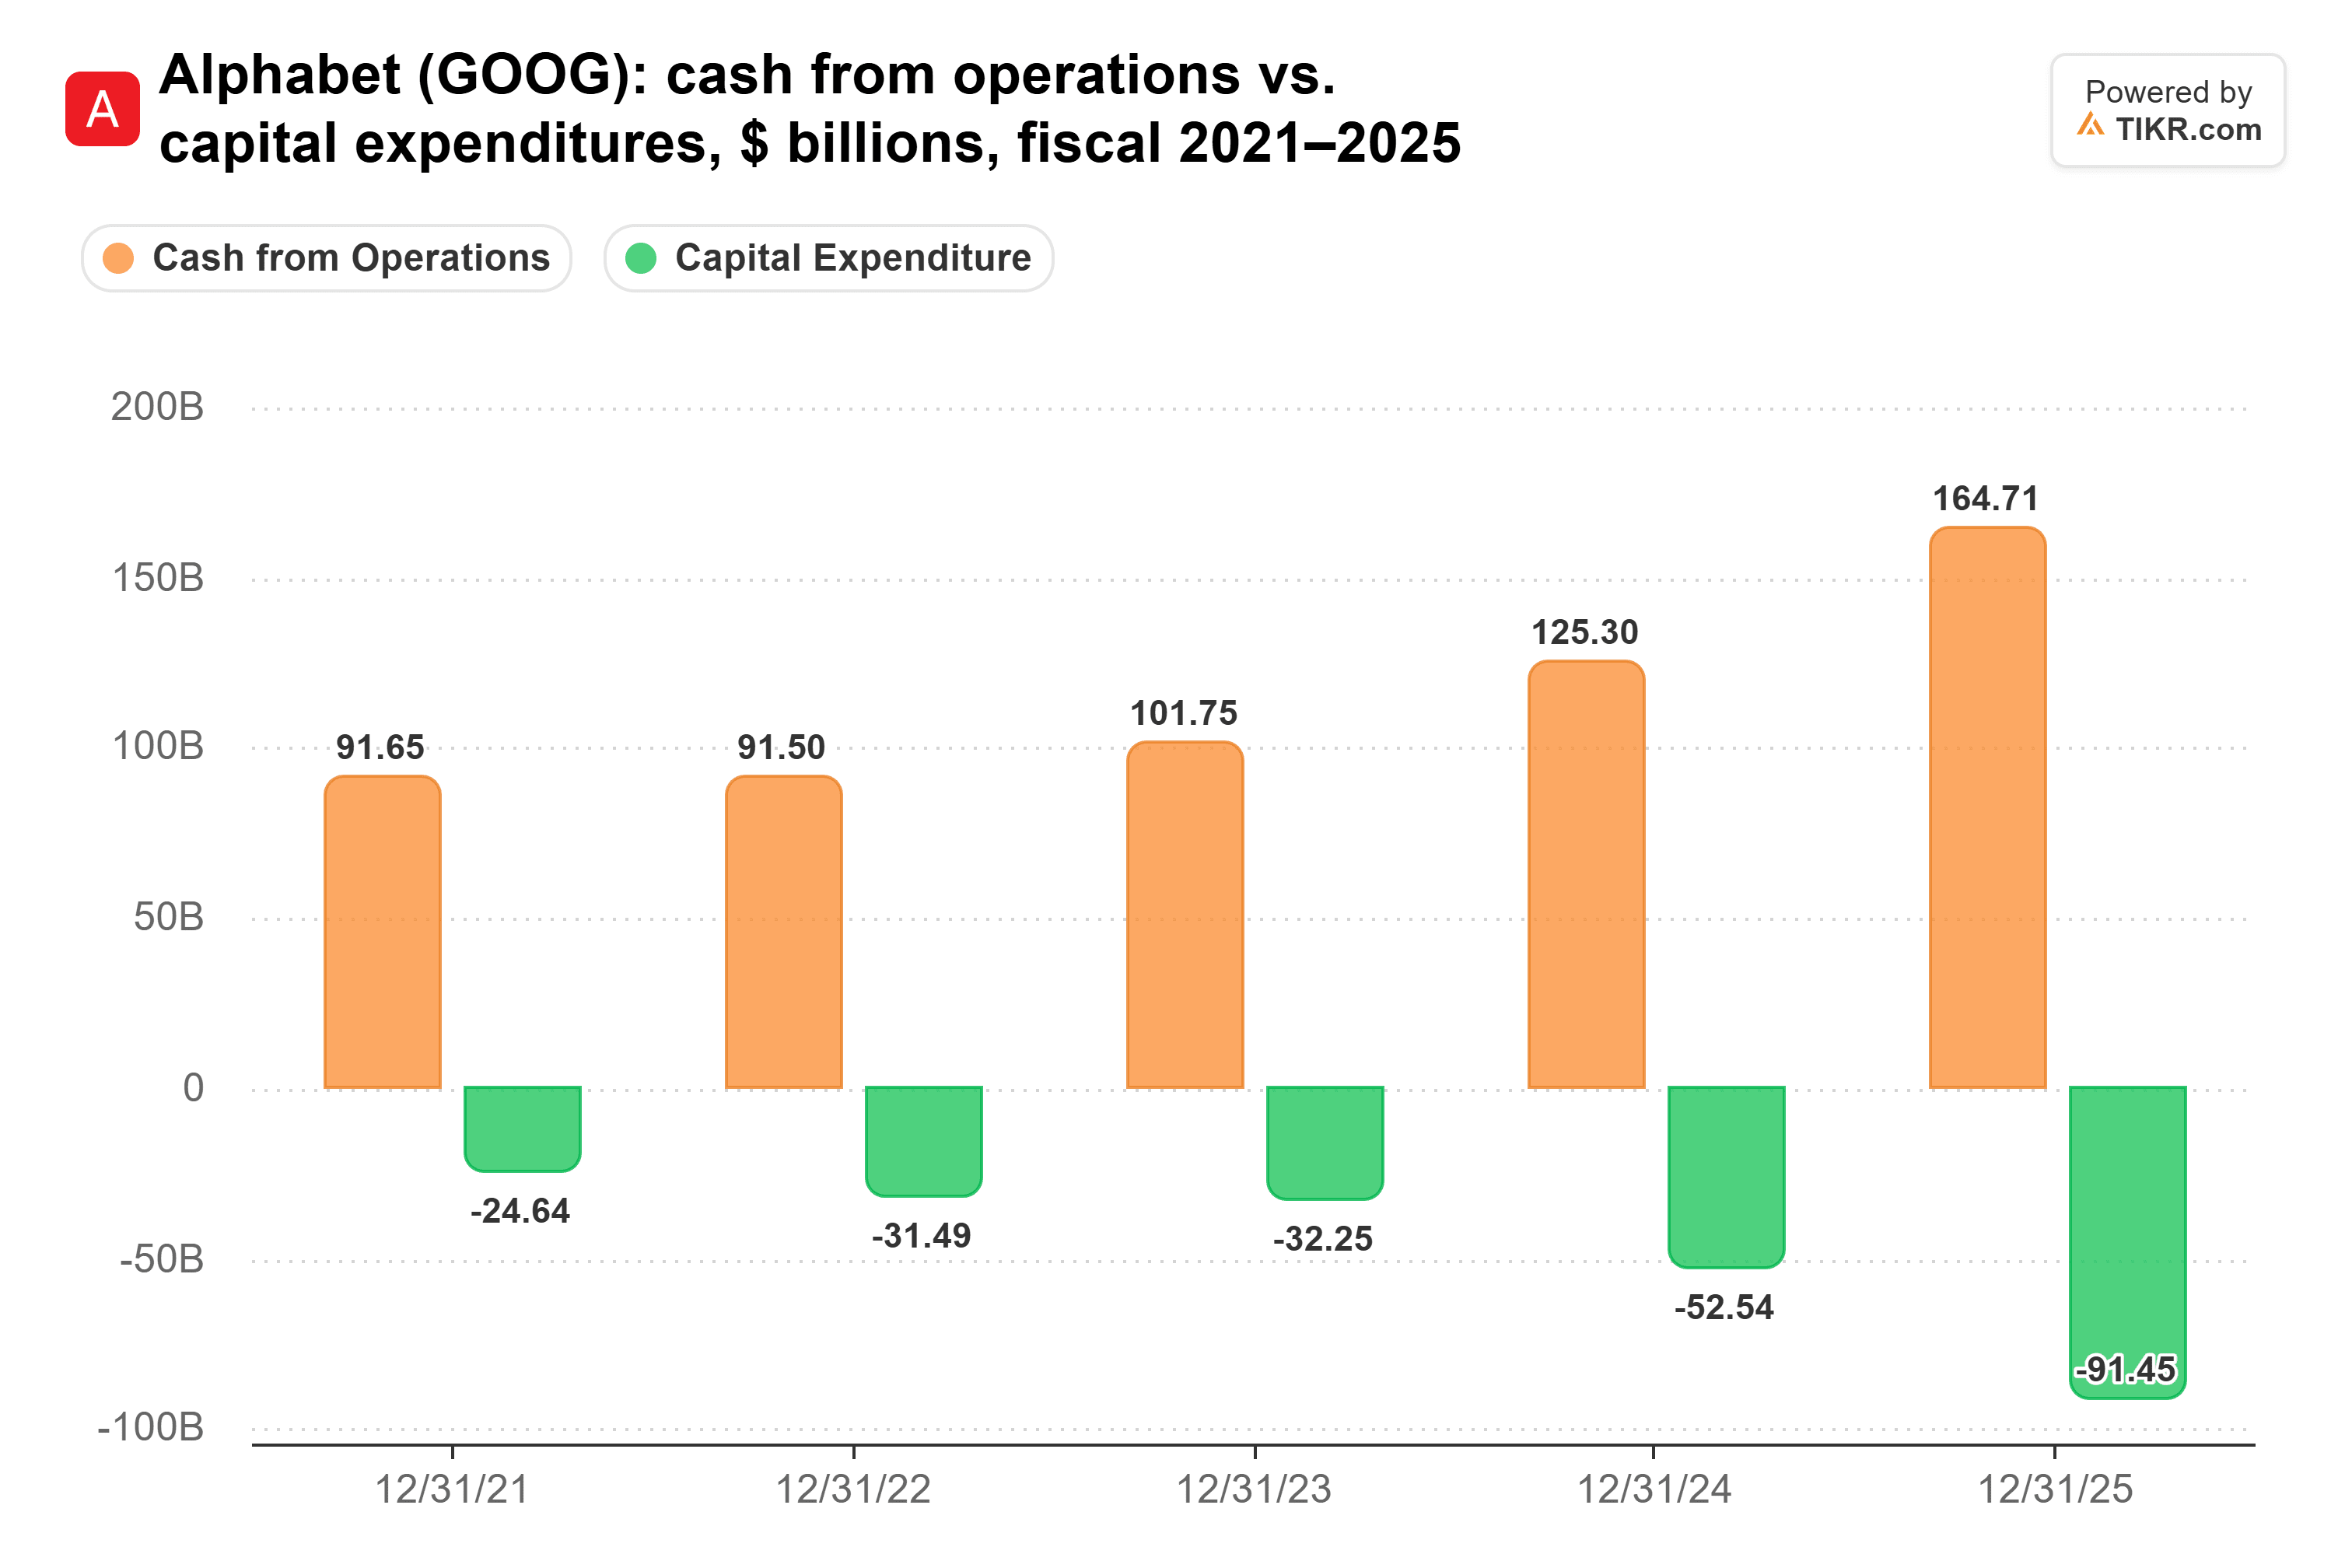
Ha ido más allá desde entonces. El gasto de capital se duplicó a 44.900 millones de dólares en el segundo trimestre, el flujo de caja libre fue de -5.900 millones, y la dirección elevó sus previsiones de gasto de capital para 2026 a entre 195.000 y 205.000 millones de dólares. Alphabet ha dejado de recomprar acciones y ha duplicado su deuda a largo plazo en seis meses, y las acciones cayeron un 7% tras el informe.
Pero el gasto persigue una demanda que ya está firmada. La cartera de pedidos de Google Cloud alcanzó los 513.900 millones de dólares a finales de junio. La dirección espera que poco más de la mitad de la cartera de pedidos de Alphabet se convierta en ingresos en los próximos dos años.
Y todos tienen escasez de capacidad. Google Cloud creció un 82% mientras Alphabet renunciaba a ingresos de la nube para alimentar su propia investigación de IA. Como dijo el presentador del programa, Alex Kantrowitz, ese crecimiento llegó "con gran parte de la capacidad de cómputo destinada a la investigación de IA". Dijo que Sundar Pichai le dijo que "todos tienen escasez de capacidad de cómputo".
Cuando la oferta es tan ajustada, la nube que construye más capacidad se lleva la cuota de mercado. Alphabet está pagando para ser esa nube.
La primera prueba llega el 28 de octubre
Mi opinión: Google Cloud tiene una posibilidad real de superar a Azure en los próximos años. A 24x las ganancias forward, los inversores están pagando por el Alphabet de los últimos cinco años y prácticamente no le dan crédito a Cloud.
Alphabet presenta sus resultados después del cierre del 28 de octubre, el mismo día que Microsoft, por lo que las dos tasas de crecimiento saldrán una al lado de la otra. La cifra que yo seguiría es el margen de Google Cloud. Este es su primer trimestre con capacidad externa alquilada incluida, y la dirección ha dicho que eso pesará sobre los márgenes a corto plazo. Si el margen se mantiene cerca del 35,6% y el crecimiento se mantiene cerca del 82%, el gasto de capital será mucho más fácil de defender.
Por supuesto, un trimestre no resolverá una carrera tan grande, y un crecimiento del 82% no durará para siempre.
Entonces, ¿cuál es el valor real de las acciones de Alphabet?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Alphabet. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!