Puntos clave
- El CEO de Amazon, Andy Jassy, afirma que la inferencia de IA sigue siendo "un orden de magnitud demasiado cara" para su uso generalizado, y que los propios chips de Amazon son una parte importante para reducir ese coste.
- Una inferencia más barata podría abrir la mayor parte del mercado de la IA, y los chips Trainium de Amazon le permiten añadir esa capacidad sin tener que comprar cada chip a NVIDIA.
- Las apuestas son altas: Amazon espera unos 220.000 millones de dólares de capex en 2026, y su flujo de caja libre fue una salida de 7.600 millones de dólares en los 12 meses hasta el 30 de junio de 2026.
- Amazon publica los resultados del tercer trimestre el 29 de octubre, y el margen operativo de AWS frente al 39,4% del segundo trimestre es la cifra a seguir.
Amazon (AMZN) planea gastar unos 220.000 millones de dólares en capex este año, y el CEO Andy Jassy todavía cree que la IA es demasiado cara.
En The a16z Show, en un episodio publicado el viernes, Jassy dijo que la inferencia de IA "sigue siendo un orden de magnitud demasiado cara en mi opinión para que se utilice de la forma más generalizada posible".
Eso es un factor de 10.
¿Su solución? "Nuestro negocio de chips es una gran parte de eso".
Ese es un plan audaz para una empresa que todavía compra muchos chips a NVIDIA (NVDA).
TIKR hace seguimiento de 60 analistas sobre Amazon. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las recomendaciones de Compra, Mantenimiento y Venta sobre Amazon, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Consulta las recomendaciones de los analistas sobre Amazon
El premio está en el centro de la barra
Jassy describió la demanda de IA como una "barra". En un extremo, los laboratorios de IA están consumiendo "montones y montones de capacidad de cómputo como nunca había visto". En el otro, las empresas utilizan la IA para trabajos específicos como el servicio al cliente y la detección de fraudes.
El centro es el software empresarial cotidiano que aún no ha adoptado ampliamente la IA. Jassy cree que podría convertirse en la mayor fuente de demanda una vez que la inferencia sea lo suficientemente barata como para justificar la reconstrucción de ese software en torno a ella.
Amazon no carece de clientes hoy: Jassy dijo que su capacidad está prácticamente agotada para 2026, en gran parte reservada para 2027, y "una buena parte de 2028 está vendida". Una inferencia más barata se trata de la próxima ola de compradores.
Naveen Rao, cofundador y CEO de la startup de hardware de IA Unconventional AI, expuso claramente las apuestas en el último episodio del podcast 20VC:
"si eliminamos un cero, un orden de magnitud de eficiencia en la entrega de un token, eso efectivamente multiplica por 10 el mercado de alguna manera".
Rao está construyendo sus propios chips, así que tiene un caballo en esta carrera. Pero la barra de Jassy apunta en la misma dirección.
Amazon ya ha visto esta película antes
Jassy dijo que Amazon tuvo el mismo problema hace años con Intel, que dominaba los procesadores en los servidores en la nube. Amazon quería más capacidad de cómputo por su dinero pero luchaba para que Intel priorizara eso, así que construyó su propio procesador, Graviton.
"Vimos la misma película en el espacio de la IA", dijo Jassy.
Graviton funcionó. En la llamada de resultados del segundo trimestre de Amazon, la dirección dijo que el 98% de los 1.000 principales clientes de cómputo de AWS lo utilizan.
Trainium es la secuela. Jassy dijo que ofrece entre un 30% y un 40% mejor relación precio-rendimiento que procesadores comparables. Amazon ha revelado compromisos de ingresos por Trainium por más de 225.000 millones de dólares, incluidos los de Anthropic y OpenAI, y su negocio de chips funcionaba a un run-rate superior a 25.000 millones de dólares anuales en el segundo trimestre de 2026.
(Jassy no nombró a NVIDIA, y llamó al proveedor dominante un socio importante).
Cada dólar de capex tiene que rendir más
El capex de Amazon ha aumentado desde 52.700 millones de dólares en el año fiscal 2023 hasta 132.000 millones en el año fiscal 2025.
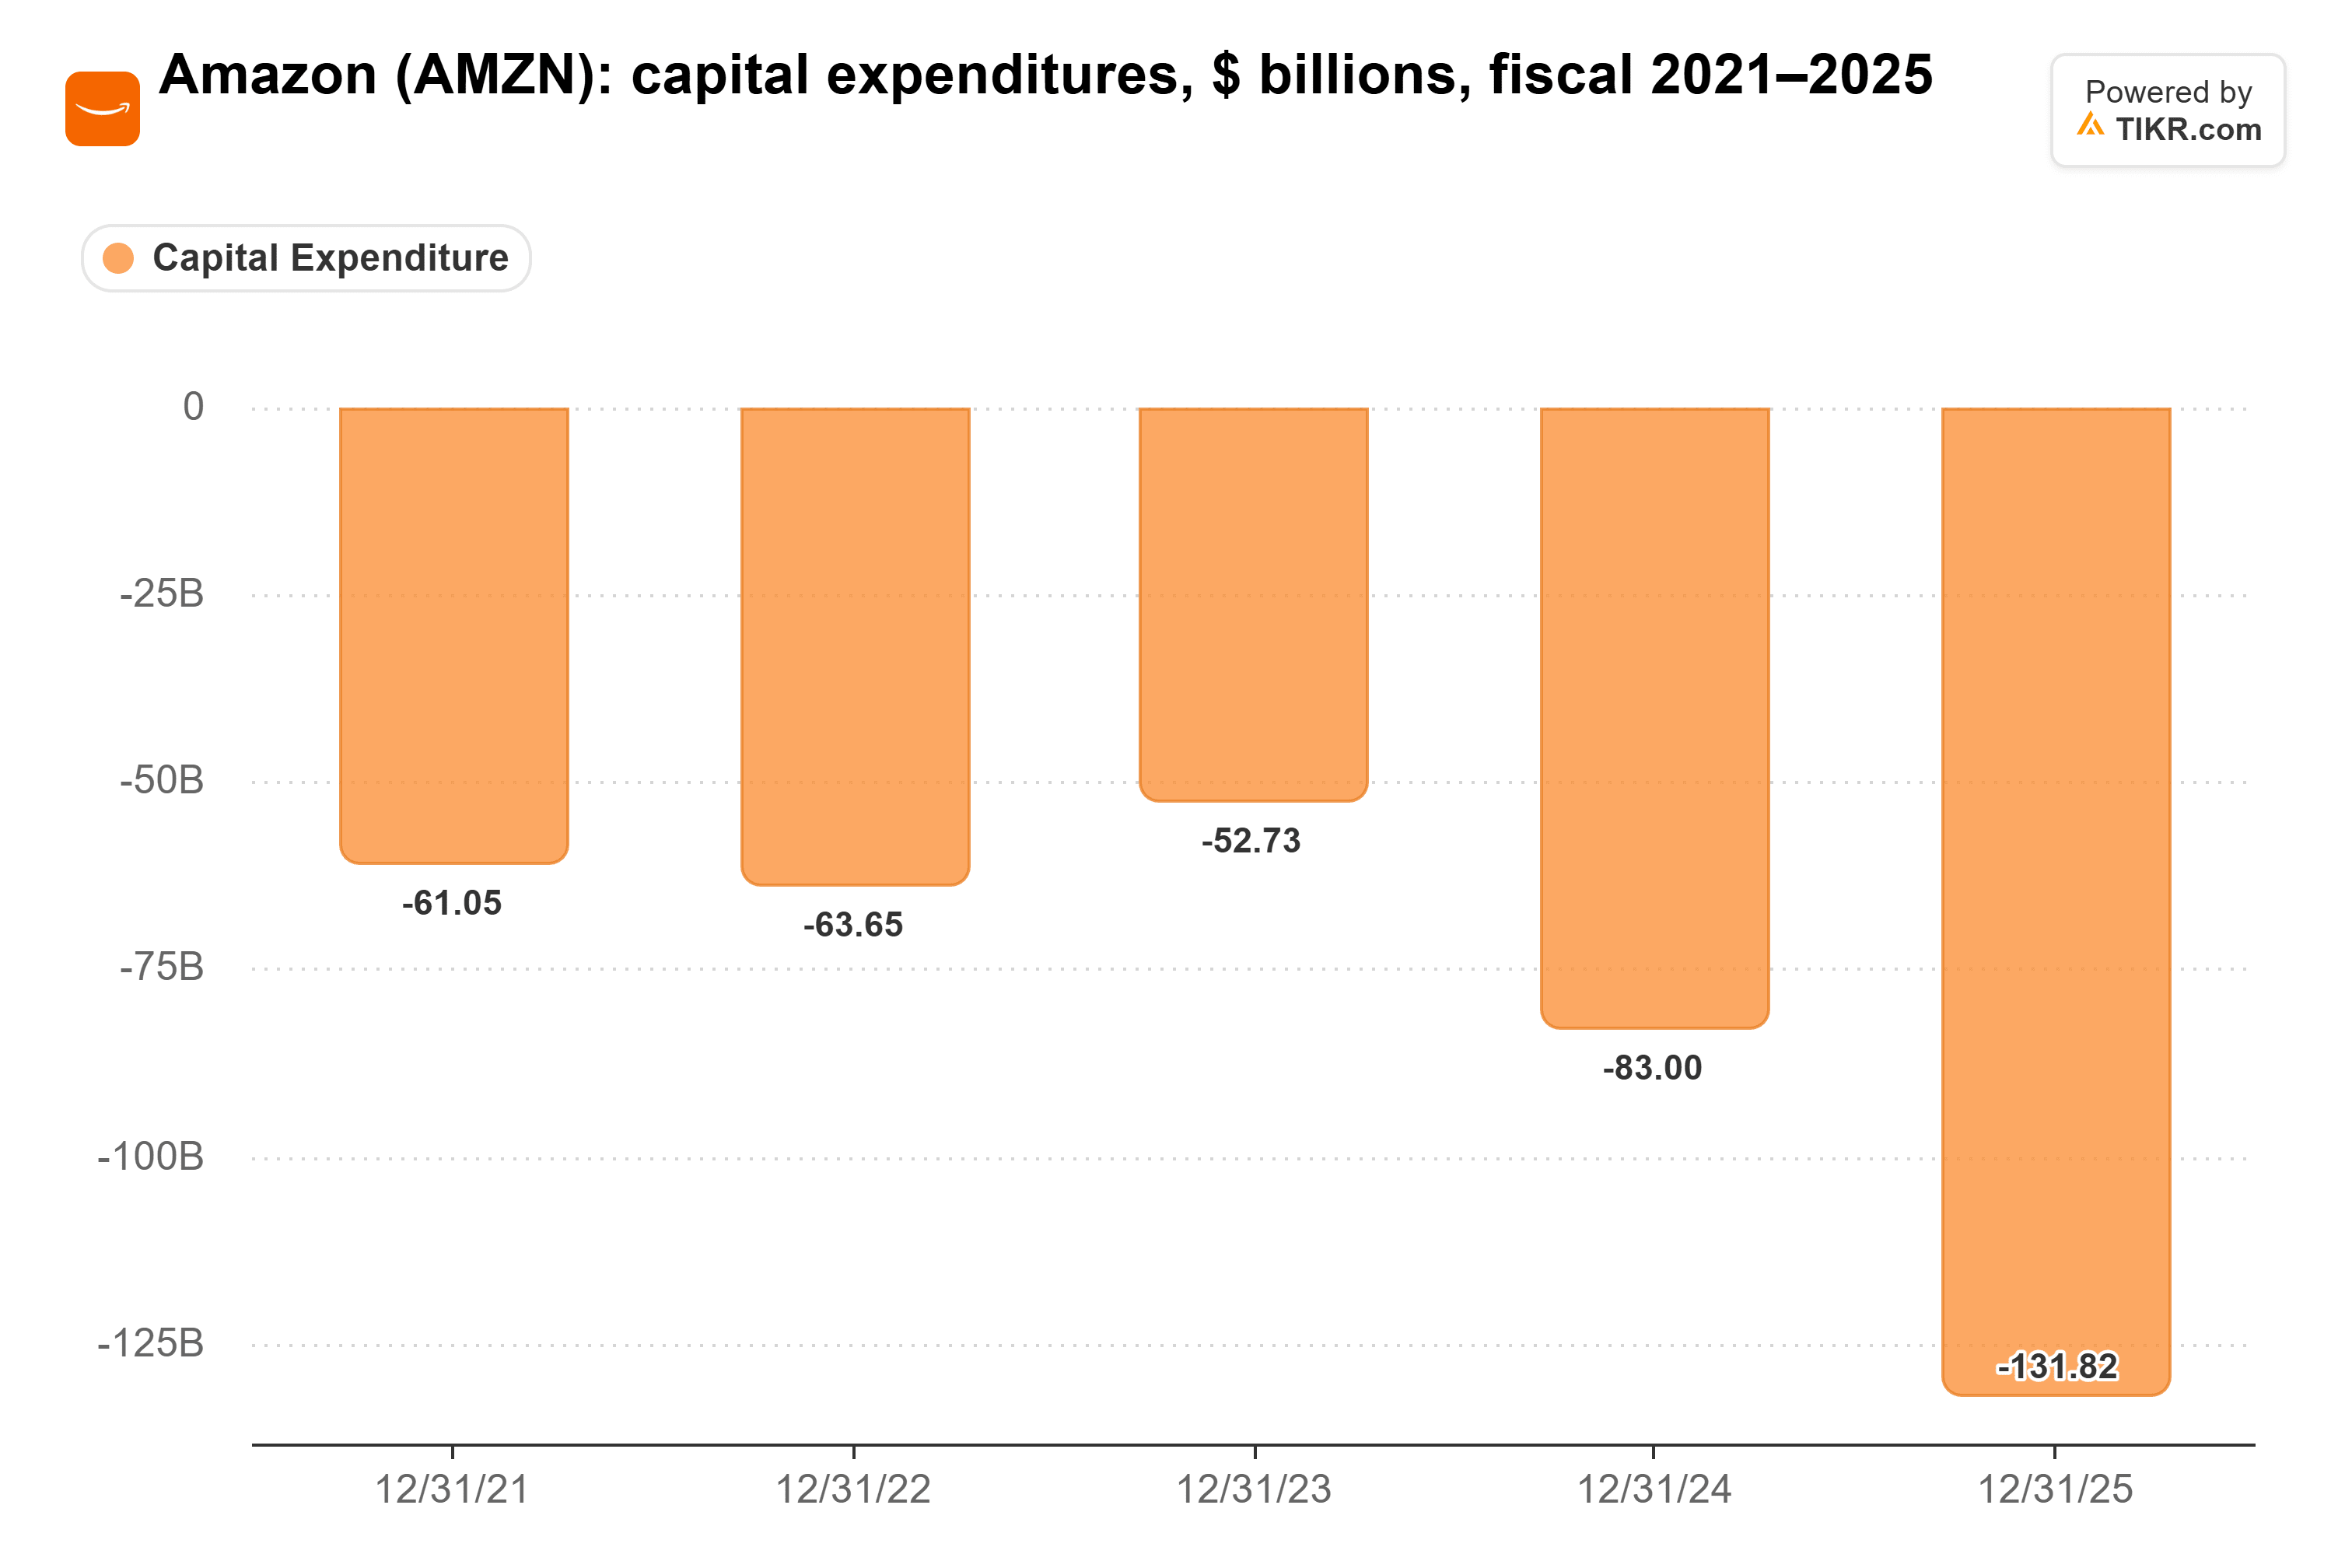
Y va mucho más alto. Además de los aproximadamente 220.000 millones de dólares de este año, Jed Ellabrook de Argent Capital dijo a Bloomberg Tech que cree que la cifra del próximo año "probablemente será de 350.000 millones de dólares cuando combines tanto AWS como el comercio minorista".
Ese gasto ha afectado al flujo de caja libre, que cayó a 7.700 millones de dólares en el año fiscal 2025 desde 32.900 millones el año anterior.
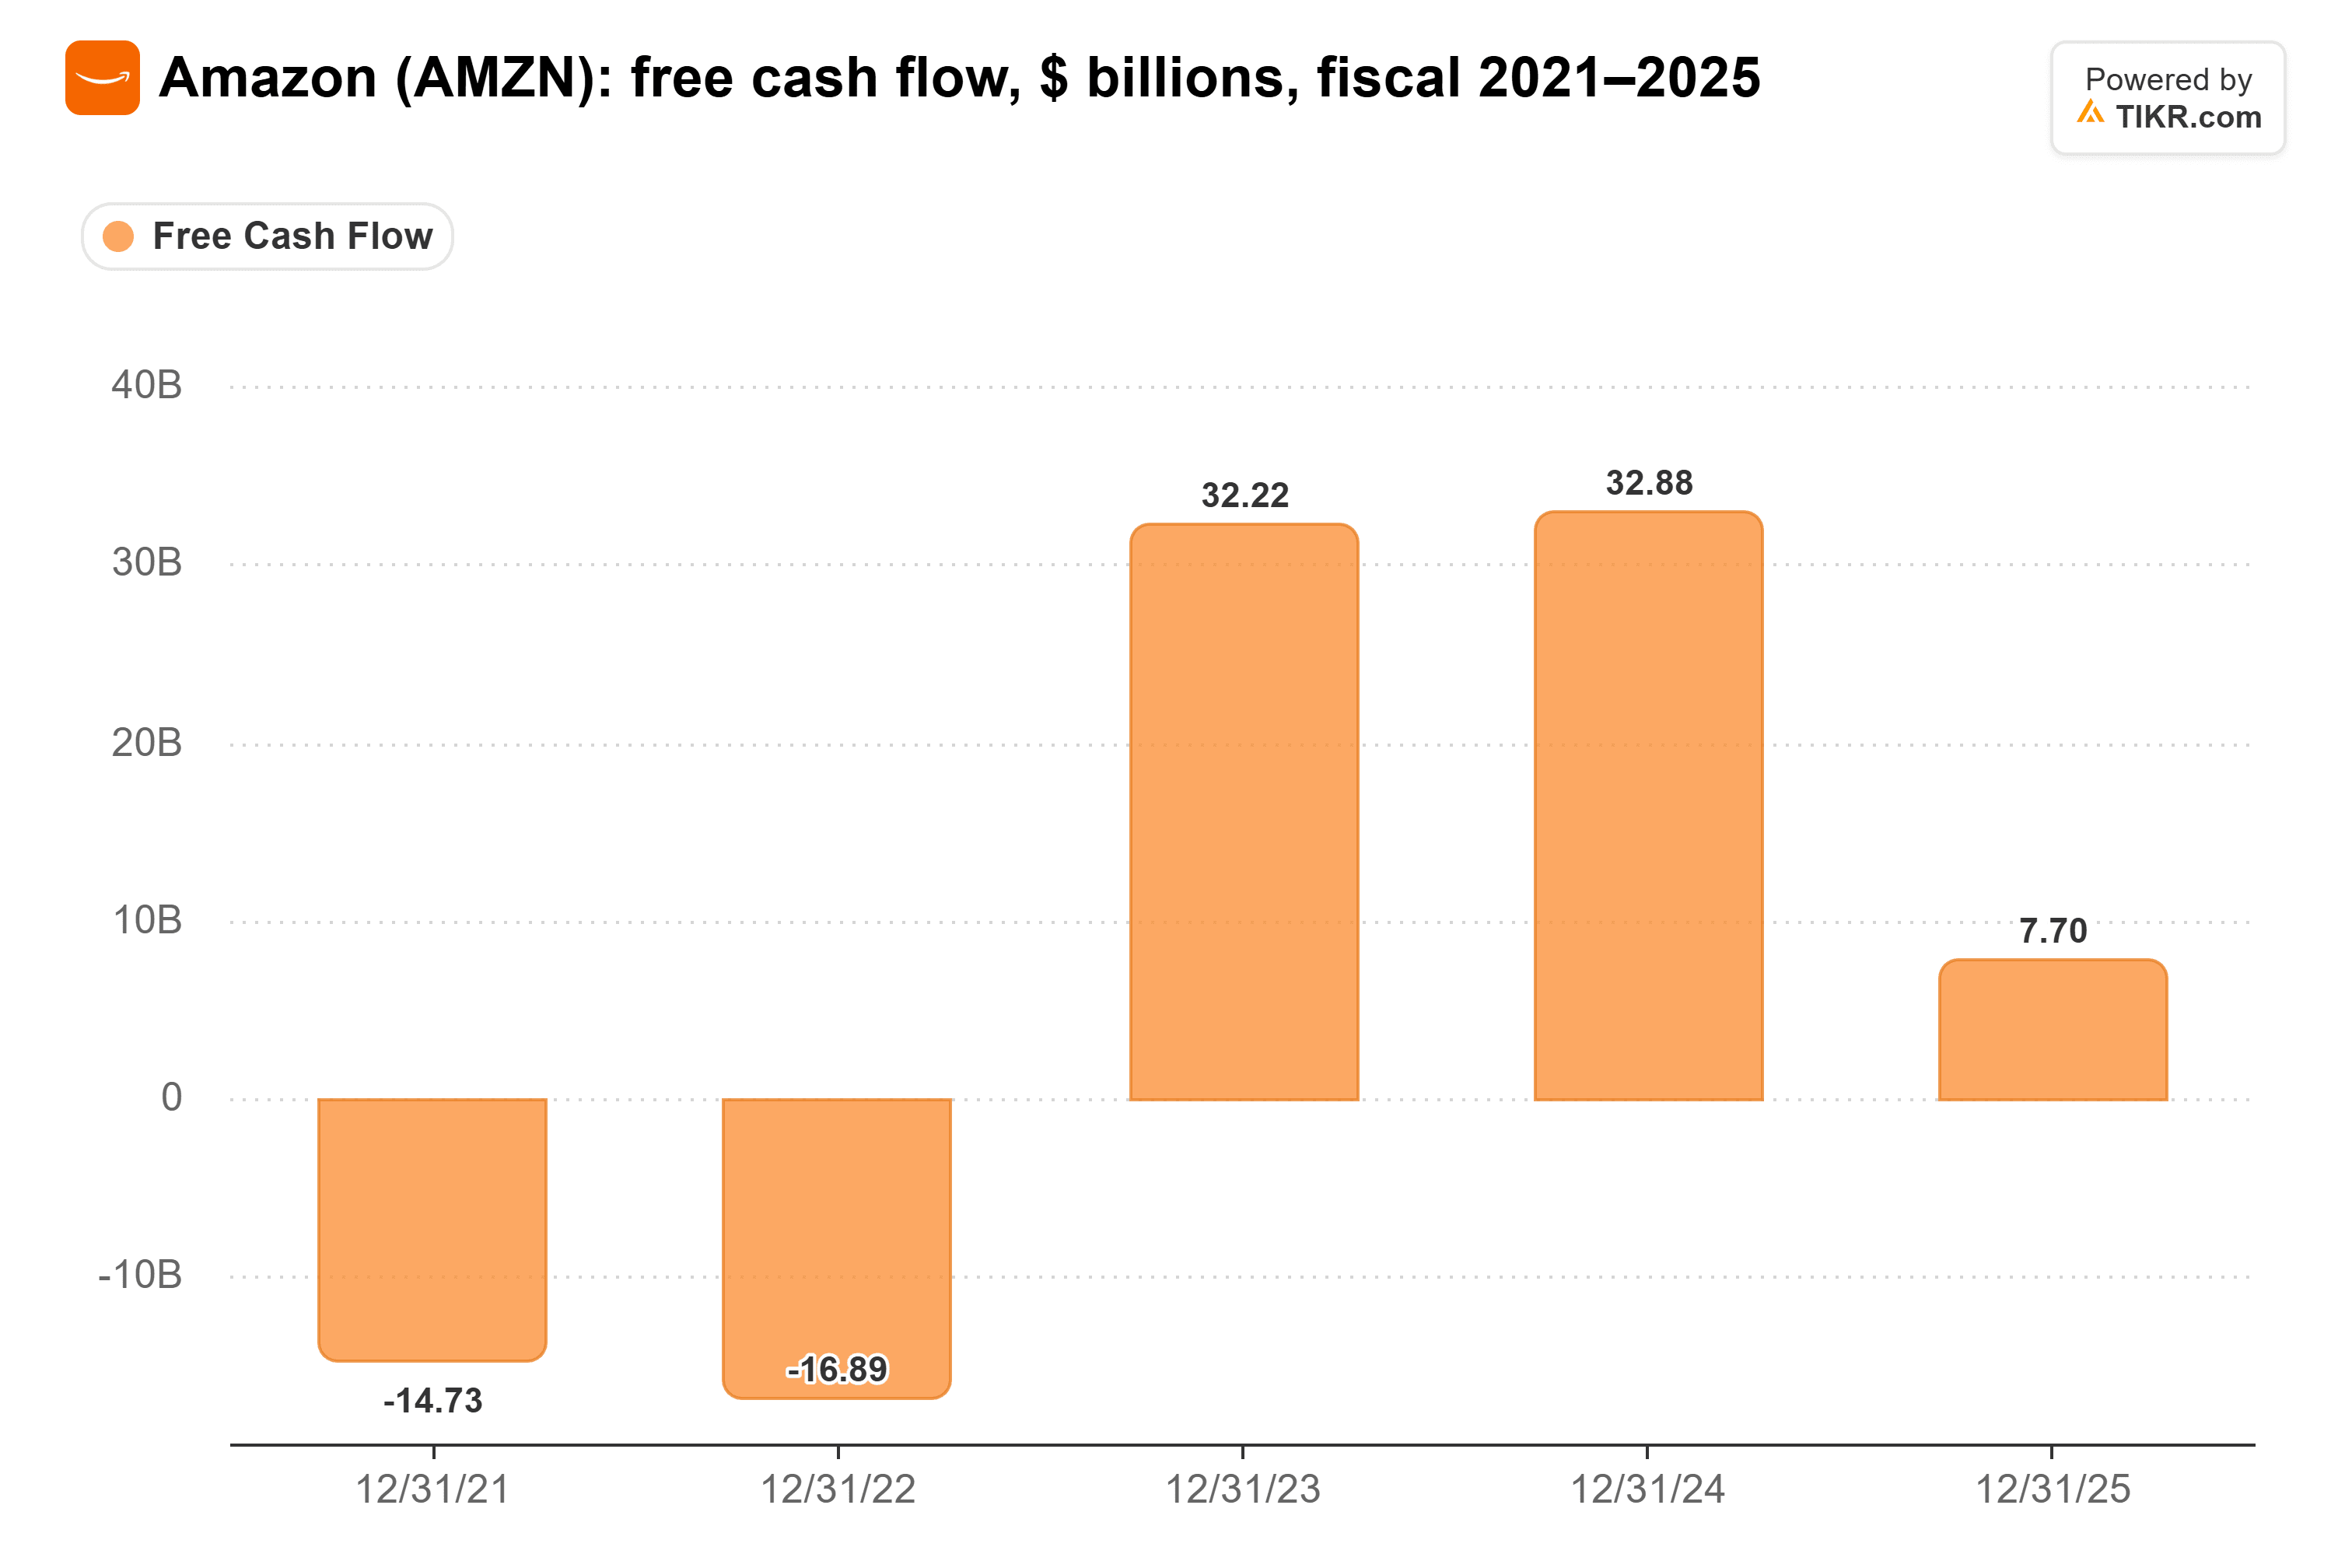
Y en los 12 meses hasta el 30 de junio de 2026, el flujo de caja libre fue una salida de 7.600 millones de dólares.
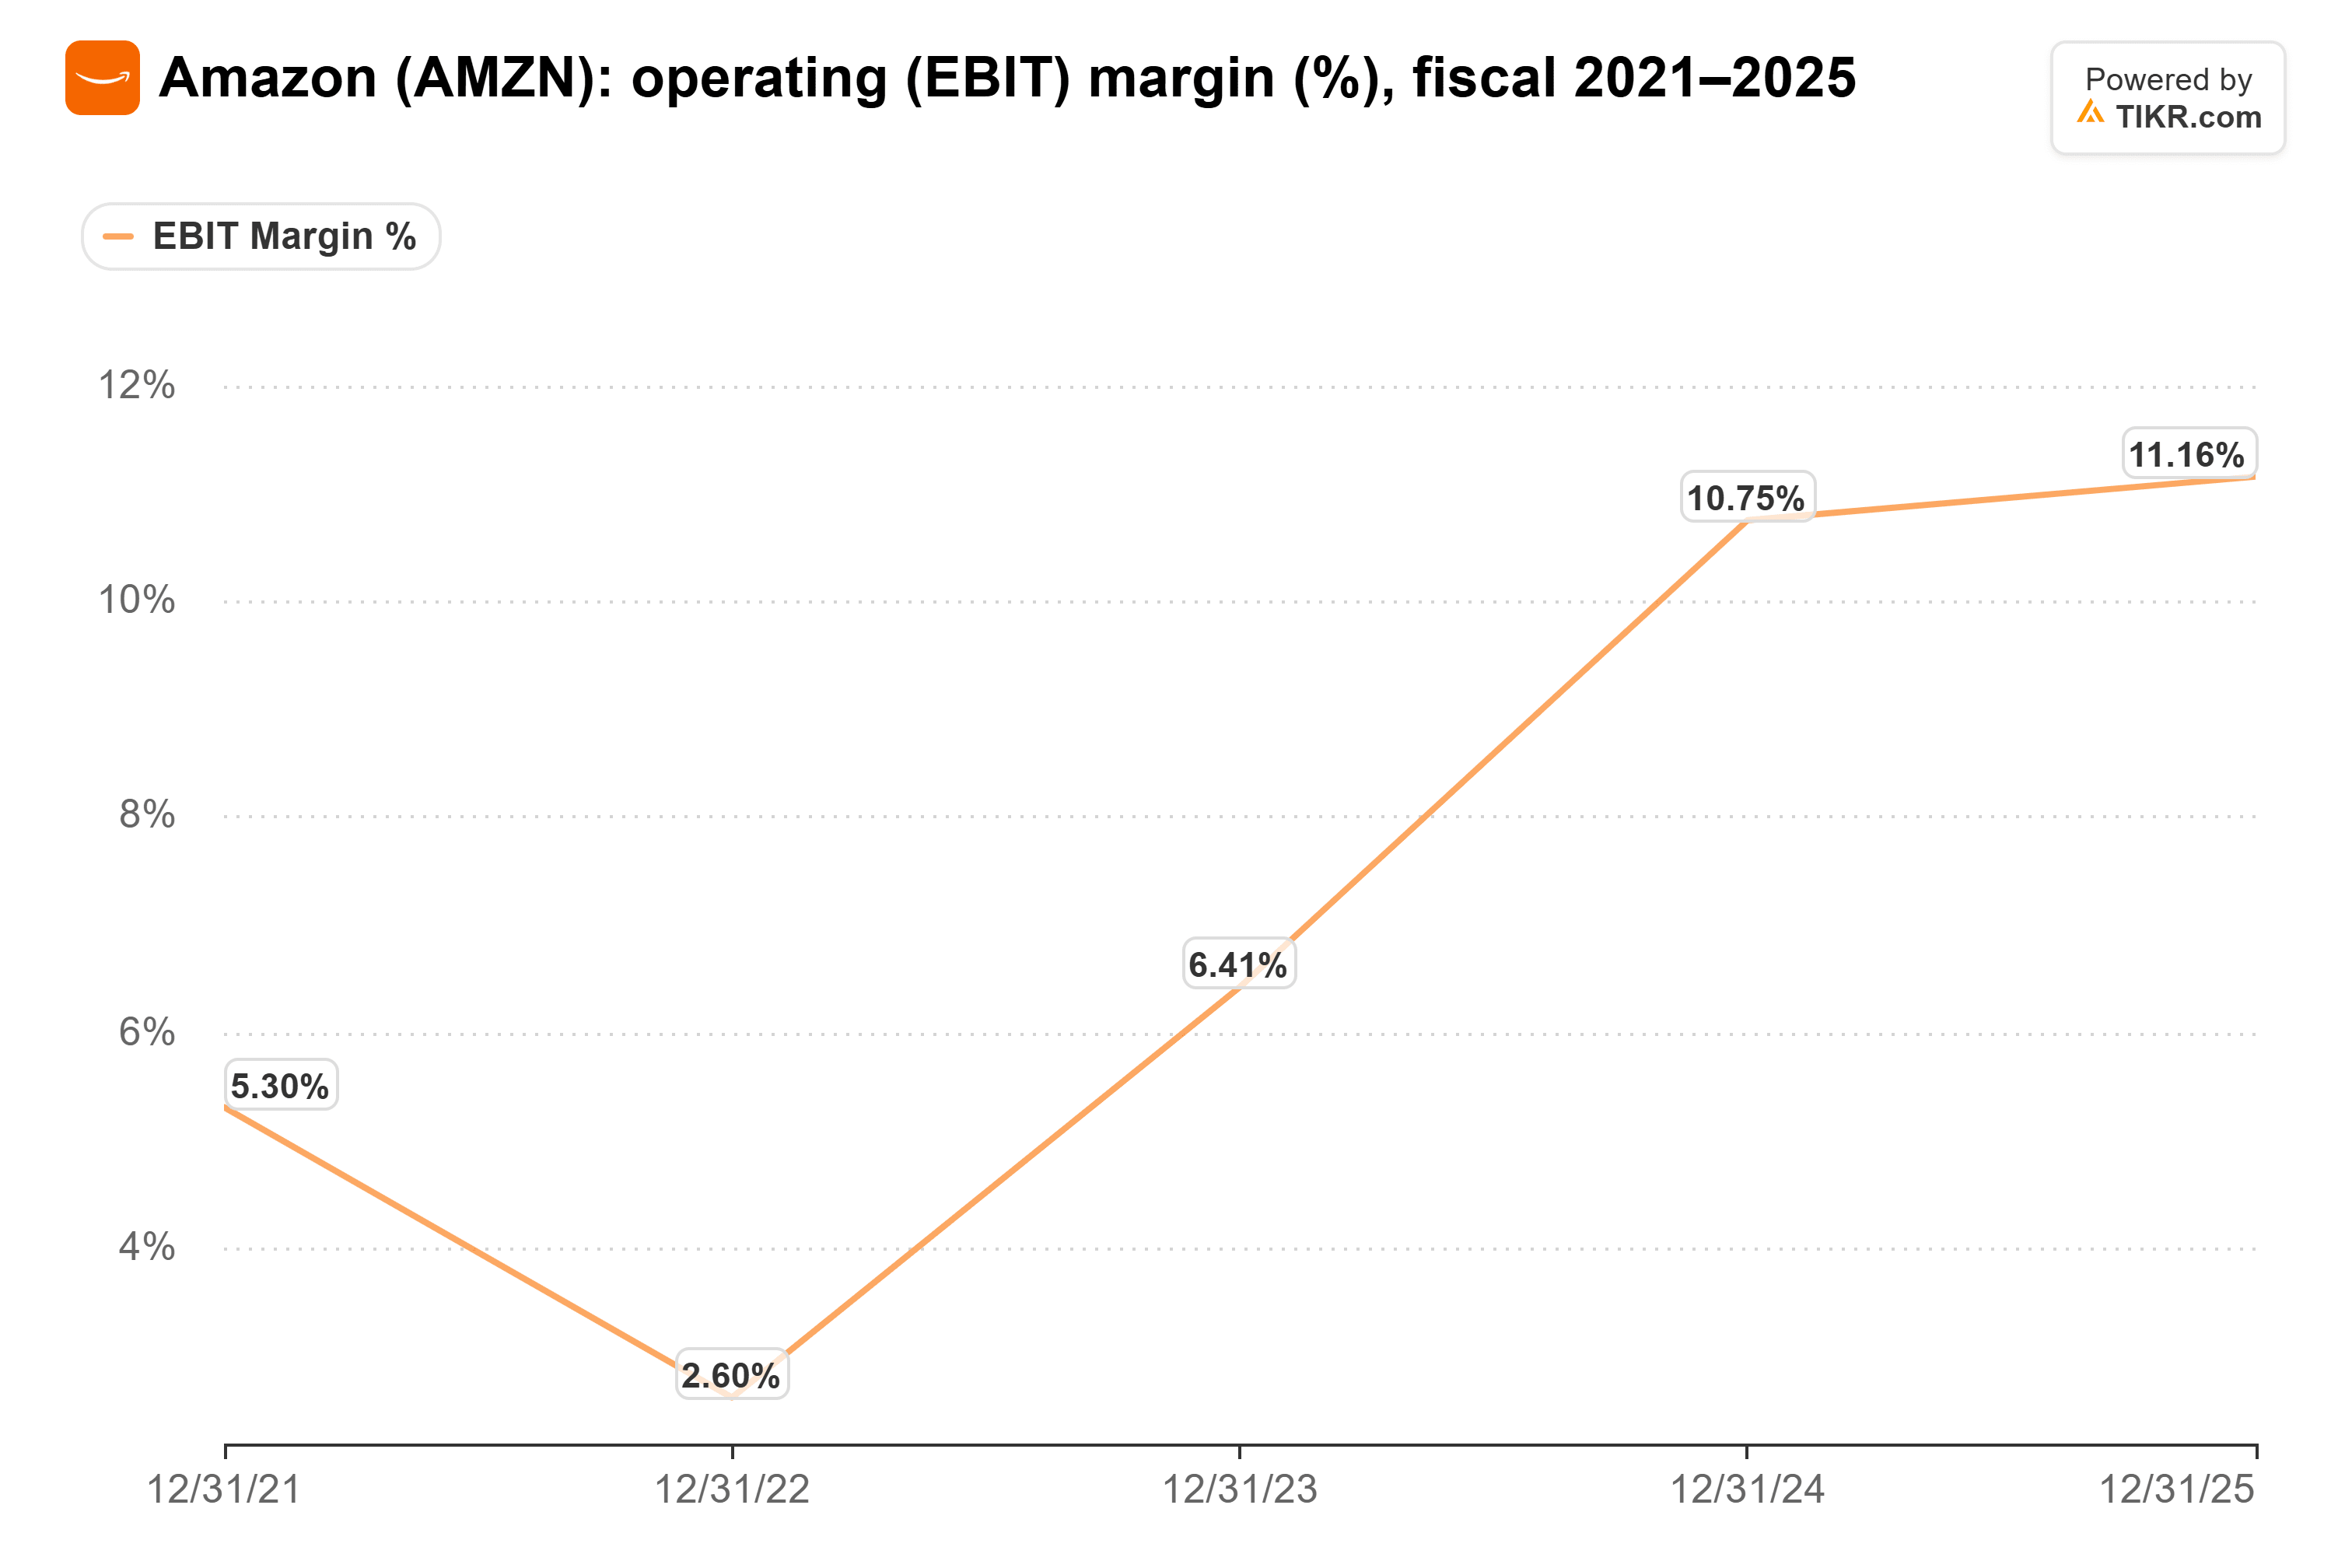
Hasta ahora, los beneficios se han mantenido. El margen operativo de Amazon se amplió desde el 2,6% en el año fiscal 2022 hasta el 11,2% en el año fiscal 2025.
AWS impulsa la mayor parte de ese beneficio, con un margen operativo del 39,4% en el segundo trimestre de 2026, frente al 32,9% del año anterior. Pero la depreciación está aumentando con la construcción: equivalió al 19,1% de las ventas de AWS en el trimestre, frente al 15,7% del año anterior.
Un chip con una relación precio-rendimiento entre un 30% y un 40% mejor le compra a Amazon más capacidad de cómputo por dólar de servidor, sin el margen de un proveedor encima. Así es como AWS mantiene su margen mientras el capex aumenta.
Los ahorros tardarán un tiempo
Amazon todavía depende de NVIDIA, cuyo CFO dijo en agosto que AWS añadirá 2 millones más de GPUs de NVIDIA en 2027 y 2028. Los chips personalizados tampoco solucionan los precios de la memoria: la dirección dijo en la llamada del segundo trimestre que los costes de memoria empujaron las previsiones de capex para 2026 en 20.000 millones de dólares. Y algunos de los nuevos servidores de IA de Amazon están supuestamente esperando por energía.
Así que los ahorros de Trainium tardarán años en aparecer en toda la flota de Amazon.
Jassy tiene la respuesta correcta
Mi opinión: los propios chips de Amazon son la mejor respuesta que tiene a su factura de capex. Si Trainium hace que la inferencia sea significativamente más barata, Amazon gana dos veces: más empresas ponen la IA a trabajar, y AWS se queda con más de lo que gastan.
Por supuesto, los ahorros tienen que aparecer en las cifras. Amazon publica los resultados del tercer trimestre el 29 de octubre. El margen de AWS frente al 39,4% del segundo trimestre (que incluía unos 551 millones de dólares de ganancias por contratos de energía) es la primera lectura.
Entonces, ¿cuánto vale realmente la acción de Amazon?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Amazon. Comienza desde las estimaciones consenso de Wall Street, o ajusta los inputs para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y felices inversiones!