Puntos clave
- SpaceX está pidiendo prestados $40 mil millones para comprar chips de IA a un tipo reportado del 7,75% al 8,3%, más de un punto por encima de donde cotizan sus bonos existentes.
- El menor costo de endeudamiento de SpaceX le da una ventaja real de financiación frente a las neoclouds como CoreWeave y Nebius en una construcción que se ejecuta con deuda.
- Los bonos de CoreWeave a 2032 alcanzaron un rendimiento del 15% en octubre, lo que significaría casi el doble del interés anual de SpaceX por los mismos $40 mil millones.
- Los propios costos de endeudamiento de SpaceX están subiendo y su gasto de capital supera con creces cualquier emisión individual, por lo que los términos finales del acuerdo y su saldo de caja del cuarto trimestre son lo que hay que vigilar.
SpaceX (SPCX) está pidiendo prestados $40 mil millones para comprar chips de IA, y está pagando un precio elevado para hacerlo.
Semafor informó el 22 de octubre que se espera que el tramo de menor calificación de la operación, liderado por Apollo y Goldman Sachs, tenga un tipo de alrededor del 8,3%. Un tramo más seguro respaldado por los chips de SpaceX se fijaría cerca del 7,75%, más de un punto por encima de donde cotizan los bonos existentes de SpaceX.
El inversor Chamath Palihapitiya no está preocupado. "Este papel de SpaceX es dinero seguro y mejor que la mayoría de la deuda soberana", publicó en X. "También significa que todos los demás, excepto los hypers de grado IG, se fijarán al 10-12% en 2027".
Esa segunda frase es la que más importa para CoreWeave (CRWV) y Nebius (NBIS).
TIKR sigue a 38 analistas sobre SpaceX. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Vender sobre SpaceX, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas de SpaceX
La construcción se ejecuta con dinero prestado
En la construcción de capacidad de cómputo para IA, el gasto de capital empequeñece el flujo de caja, por lo que el costo del endeudamiento decide quién puede construir de manera rentable.
El líder de tecnología de Bloomberg Intelligence, Mandeep Singh, dijo en el podcast de Bloomberg Intelligence del 22 de octubre que el plan de SpaceX de añadir hasta 10 gigavatios de capacidad "equivale a casi $400 mil millones en CapEx para una empresa que ni siquiera genera $2 mil millones en flujo de caja libre".
Si acaso, estaba siendo generoso. El flujo de caja libre de SpaceX fue negativo en los dos últimos años, y la quema de caja se hizo mucho mayor en 2025.
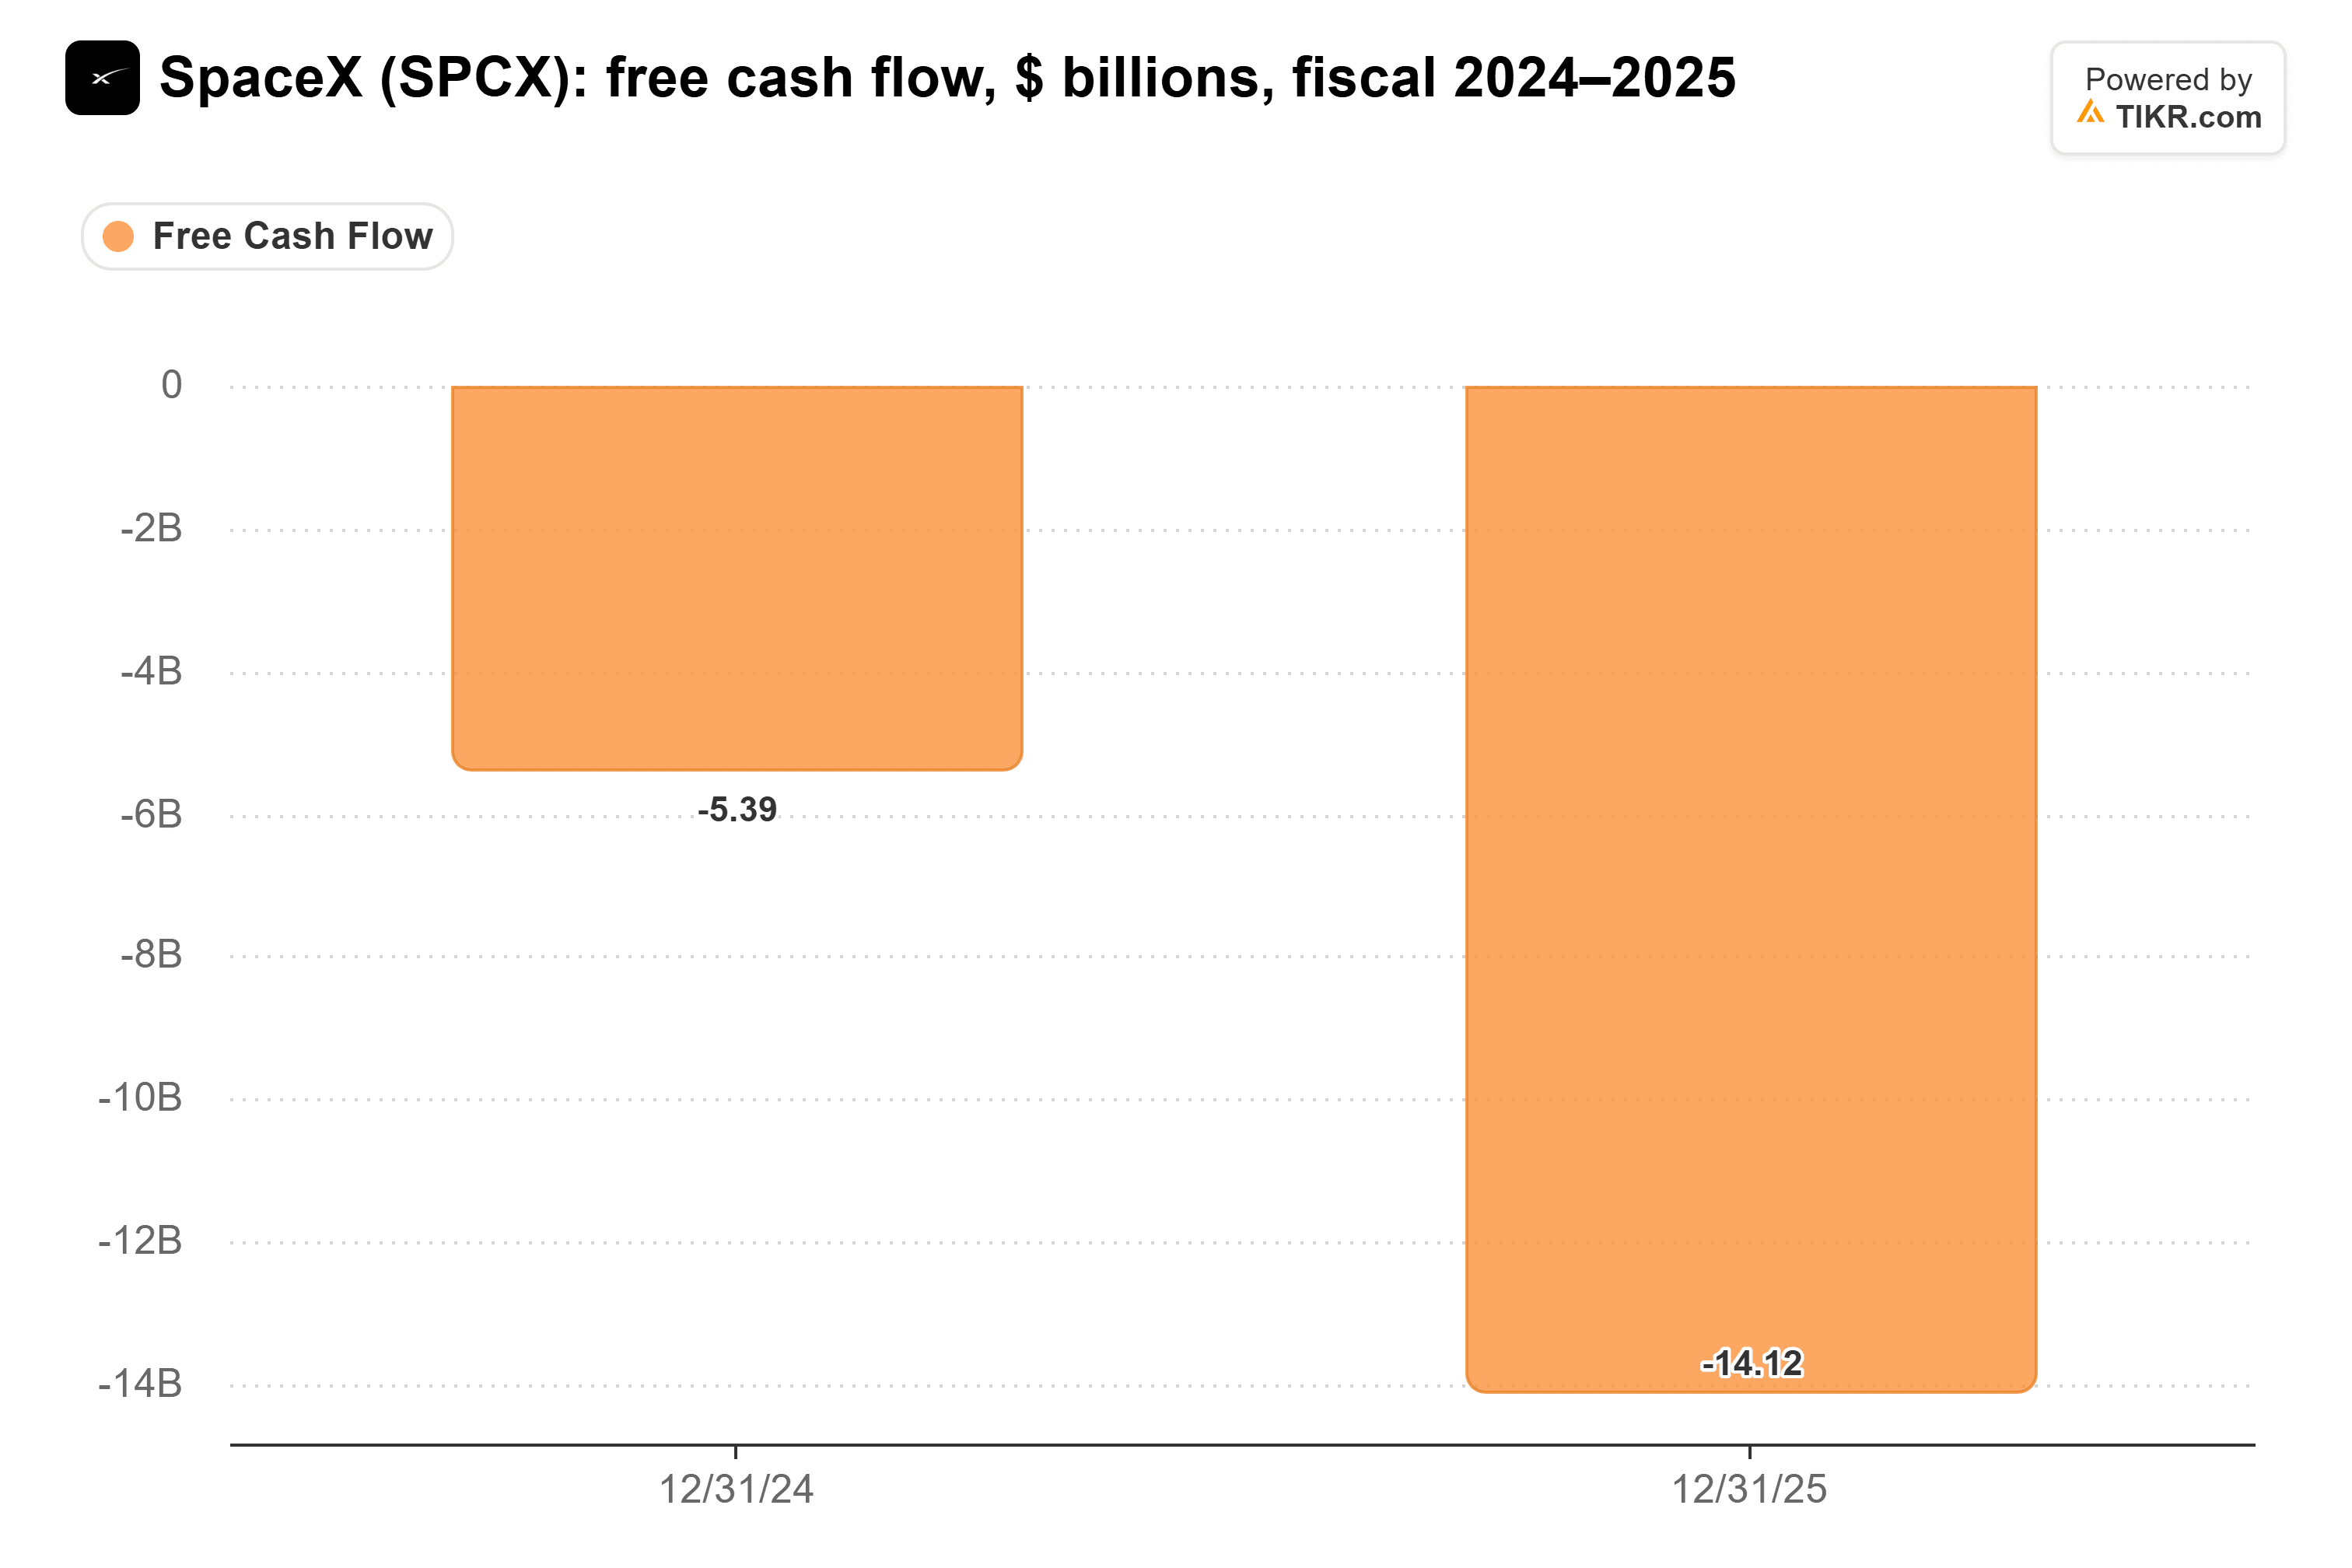
En los 12 meses hasta septiembre, la quema de caja alcanzó los $39,3 mil millones.
SpaceX tampoco está vendiendo acciones para cerrar la brecha. Doug Anmuth de JPMorgan escribió tras los resultados que la empresa "no está considerando aumentar capital", incluso cuando Meta abrió una nueva clase de acciones sin derecho a voto para financiar su propia construcción.
Eso deja la deuda, al precio que fijen los prestamistas.
La brecha entre el 8% y el 15% se acumula rápido
Los bonos de CoreWeave a 2032 alcanzaron un rendimiento del 15% el 20 de octubre, frente al 13% al inicio del mes.
Como dijo Jim Cramer en Mad Money el 19 de octubre, "Si el 15% es tu costo de capital, entonces te va a costar un ojo de la cara construir un centro de datos".
Esto es lo que eso significa en dólares. Sobre $40 mil millones, el 8% equivale a $3,2 mil millones de interés al año. Al 15%, son $6 mil millones. Al 10% al 12% que Palihapitiya espera que paguen la mayoría de los prestatarios en 2027, son $4 mil millones a $4,8 mil millones.
Así que a la tasa de CoreWeave, una neocloud pagaría casi el doble de lo que paga SpaceX para financiar los mismos chips. CoreWeave ya soporta una pesada factura de intereses...
Elon Musk fue un paso más allá el 25 de octubre, diciendo que los mercados de deuda casi han cortado la financiación para empresas sin ingresos sustanciales fuera de los centros de datos de IA. Dijo que SpaceX había cerrado sus $40 mil millones y dio la razón: "somos grado de inversión y tenemos ingresos de Starlink y lanzamientos".
Los propios costos de endeudamiento de SpaceX también están subiendo
Nada de esto hace que el dinero de SpaceX sea barato. Se informa que la nueva deuda se fija muy por encima de la tasa ponderada del 5,855% sobre los $25 mil millones de bonos que vendió en junio.
Y SpaceX ya tenía una pila creciente de deuda antes de este acuerdo. La deuda total pasó de $15,4 mil millones a finales de 2024 a $24,5 mil millones a finales de 2025.
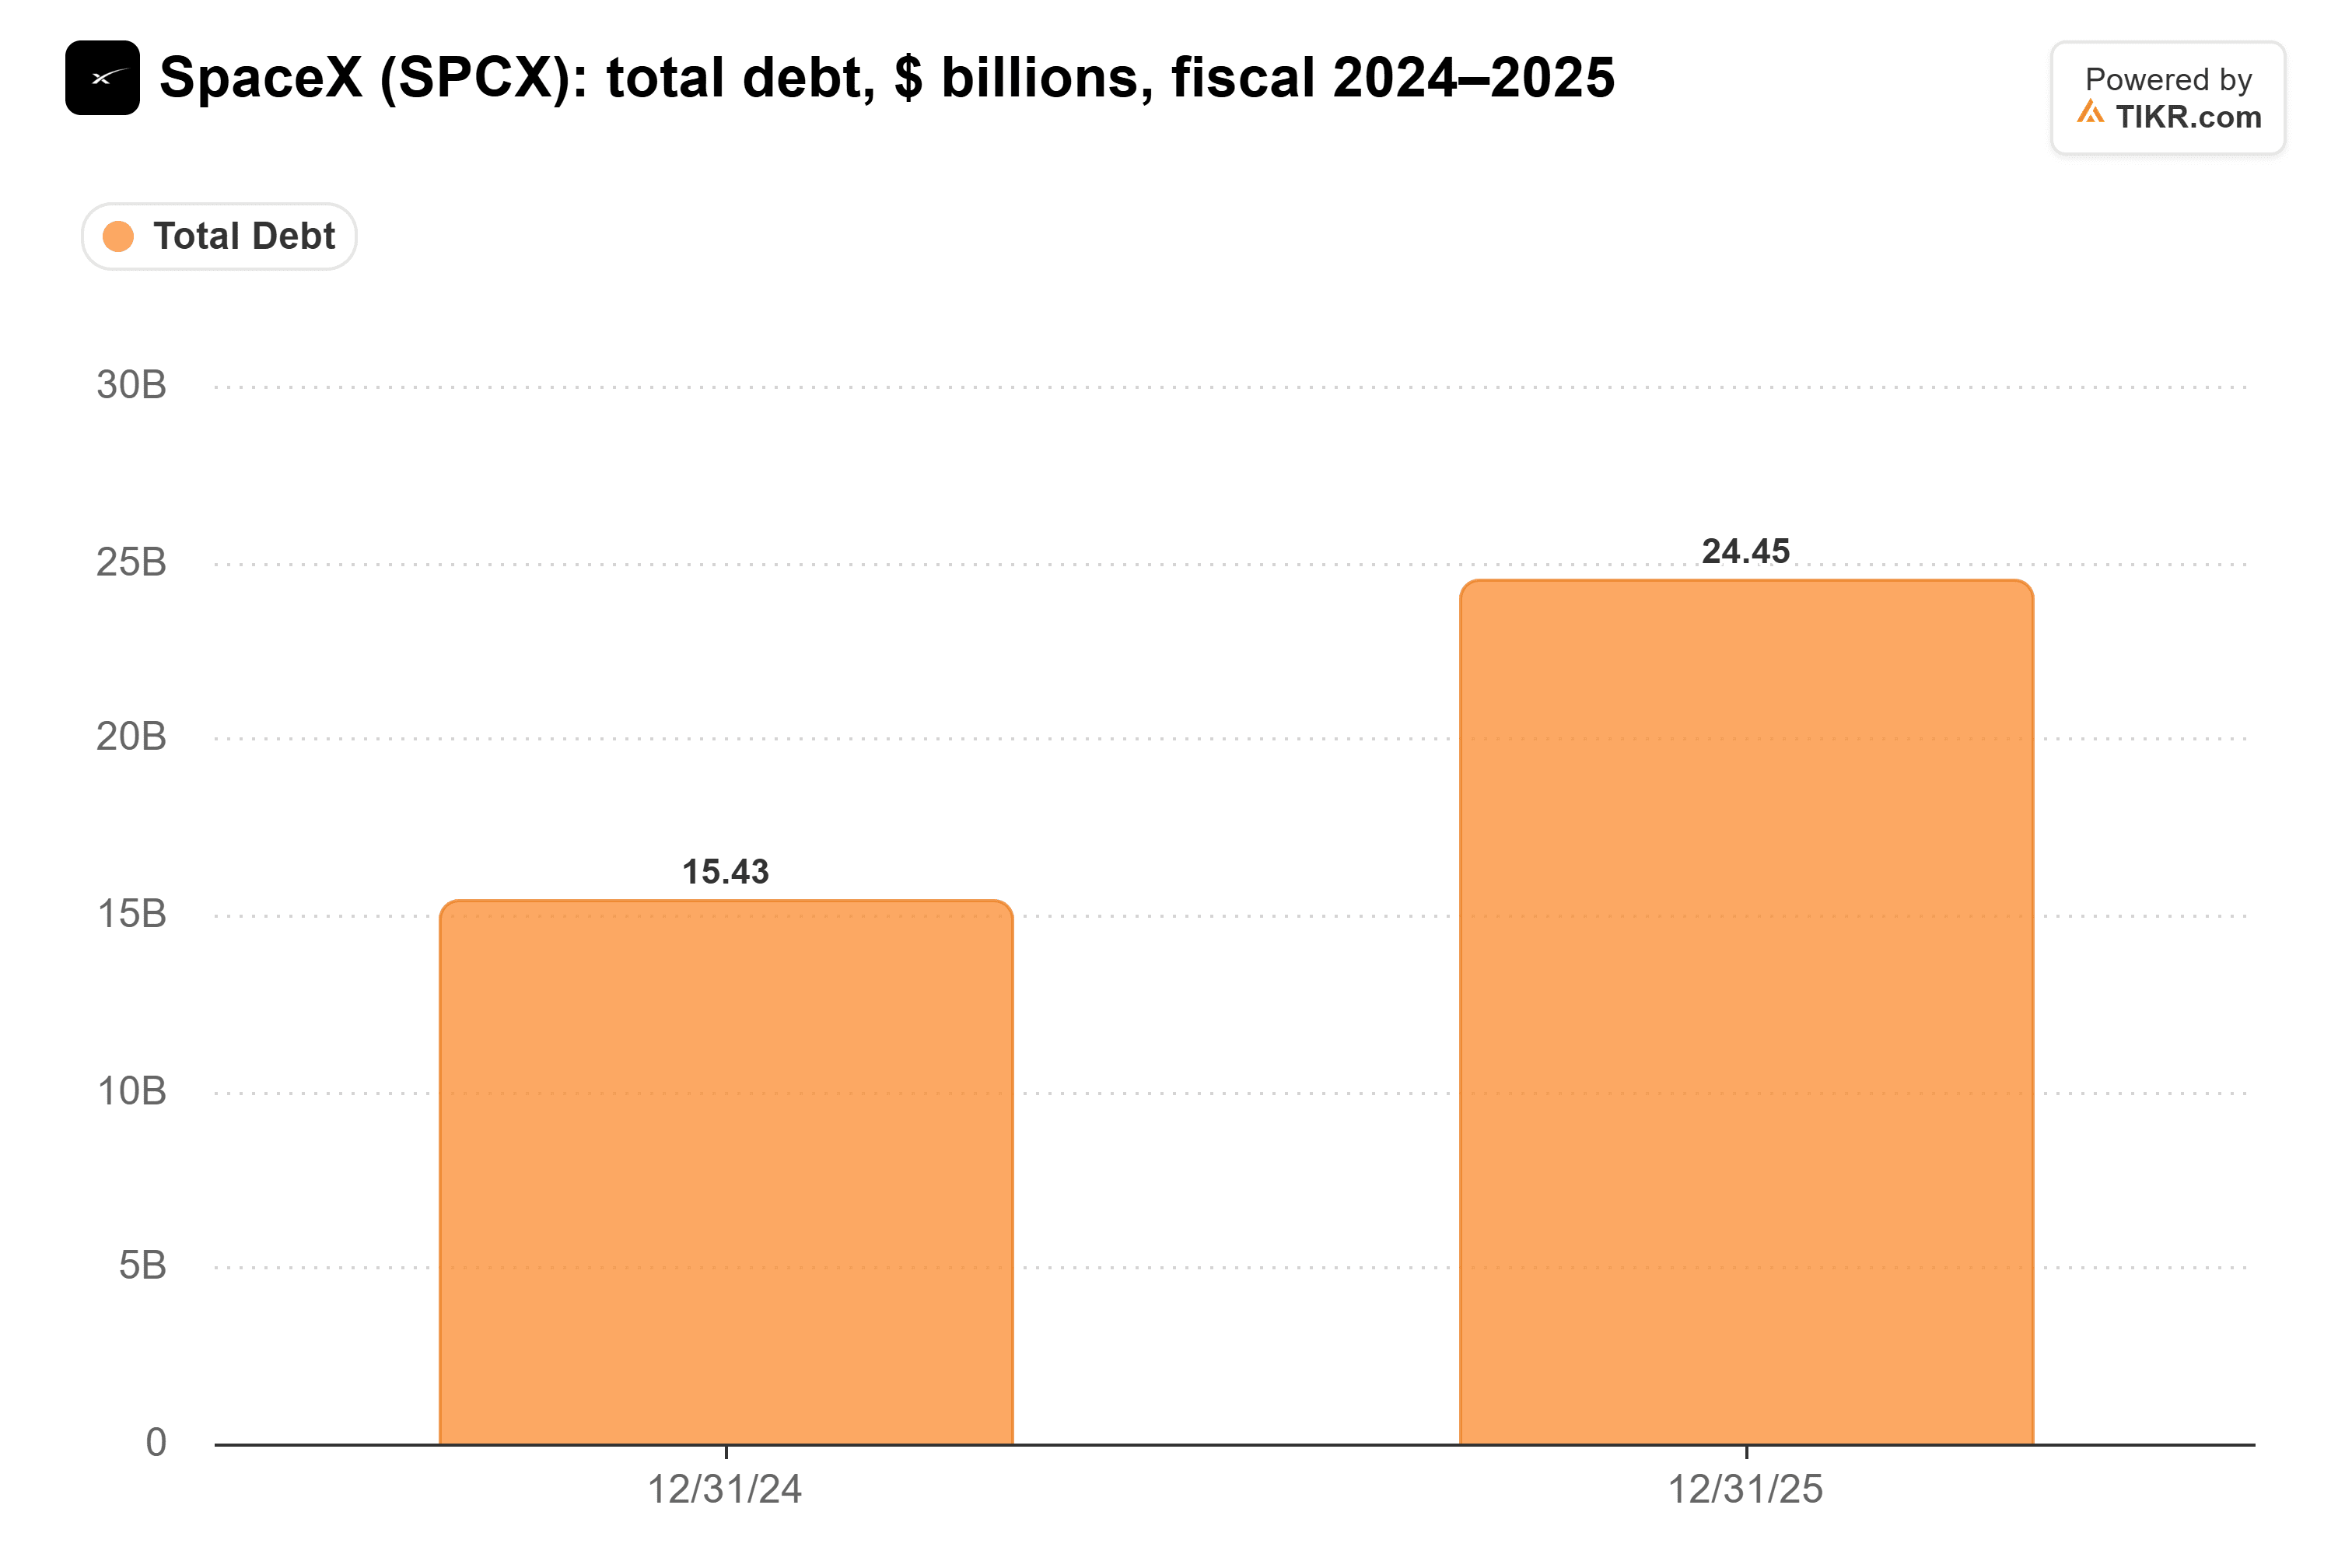
Al 30 de septiembre, la deuda y los arrendamientos financieros habían alcanzado los $38,8 mil millones.
Además, $40 mil millones es solo una décima parte de los $400 mil millones de Singh. Los analistas esperan que SpaceX queme $140,7 mil millones de flujo de caja libre solo en 2027, por lo que esta no será su última emisión.
Palihapitiya argumentó en una publicación de seguimiento que SpaceX pertenece al puñado de nombres de grado de inversión que cotizan por debajo de los Treasuries. A alrededor del 8%, el mercado de bonos aún no está ahí.
SpaceX todavía pide prestado mucho más barato que las neoclouds
El costo del dinero de SpaceX está subiendo, pero la brecha es lo que importa. Si Palihapitiya tiene razón sobre 2027, CoreWeave y Nebius pagarán del 10% al 12% o más para construir la misma capacidad que SpaceX está financiando a alrededor del 8%. Esos son miles de millones de dólares al año que nunca llegan a sus accionistas.
Mi opinión: la ventaja de financiación de SpaceX es real, y el flujo de caja de Starlink es la razón por la que los prestamistas seguirán respaldándola incluso mientras el gasto en IA corre muy por delante del flujo de caja.
Por supuesto, la rentabilidad de todos esos chips depende de los precios actuales del alquiler de capacidad de cómputo. Si los precios caen a medida que entra nueva capacidad en línea, incluso una factura del 8% se vuelve pesada. Los resultados del cuarto trimestre de SpaceX a principios de 2027 mostrarán cuánto efectivo consumió realmente un trimestre de gasto de capital de $35 mil millones a $40 mil millones.
Entonces, ¿cuánto vale realmente la acción de SpaceX?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer SpaceX. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!