


Las acciones de Cleveland-Cliffs (CLF) suben aproximadamente un 18% esta tarde (cotizando alrededor de $14) después de que el productor de acero publicara su trimestre más fuerte en tres años y dijera que el EBITDA ajustado de 2027 debería superar los $4 mil millones.
Esa perspectiva es la verdadera noticia. Se sitúa aproximadamente un 57% por encima de lo que Wall Street espera para 2027, y la acción aún cotiza con un descuento frente a sus pares.
Lo que reportó Cleveland-Cliffs
- EBITDA ajustado de $612 millones, por encima de los $575 millones que había previsto en julio y superior a los $143 millones del año anterior.
- BPA ajustado de $0.28 frente a un consenso de $0.24 (los ingresos de $5.6 mil millones estuvieron por debajo de las estimaciones).
- Previsión de EBITDA ajustado para el Q4 de aproximadamente $715 millones.
- Una "importante reducción de deuda" planificada para el Q4, financiada con flujo de caja libre y ventas de propiedades.
La brecha de $4 mil millones
Los analistas esperan unos $2.55 mil millones de EBITDA en 2027. La dirección afirma que los contratos que ya ha firmado y las previsiones predominantes de precios de índice respaldan más de $4 mil millones de EBITDA ajustado, más del doble del consenso de $1.64 mil millones de este año.

Si tanto los contratos como las previsiones de precios se mantienen, las cifras de la calle para 2027 son al menos $1.45 mil millones demasiado bajas.
Sigue siendo la barata
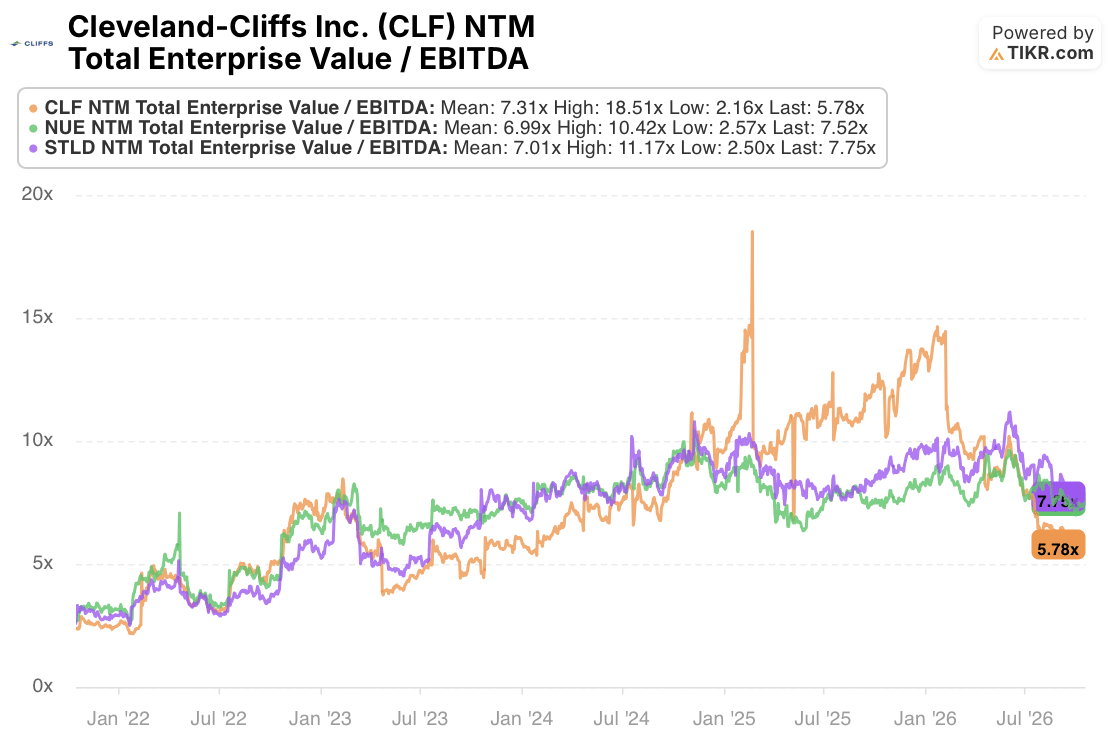
Cliffs cotiza a 5.78x EV/EBITDA a futuro, por debajo de su promedio de cinco años de 7.31x. Nucor (NUE) se sitúa en 7.52x y Steel Dynamics (STLD) en 7.75x, y ambas solo subieron entre un 1% y un 2% en la sesión del lunes por la mañana. Según los $4 mil millones de la dirección, el valor empresarial de Cliffs de aproximadamente $15.7 mil millones resulta en menos de 4x.
Lo que Cliffs aún tiene que demostrar

El precio objetivo promedio de los analistas era de $12.50 antes del lunes, ahora aproximadamente un 13% por debajo del precio de la acción. Las calificaciones son cautelosas: 2 compras, 10 mantenimientos y 1 bajo rendimiento.
Hay una razón. El flujo de caja operativo del Q3 fue de $224 millones, solo el 37% del EBITDA ajustado, y la deuda a largo plazo ha aumentado a $7.65 mil millones este año. El múltiplo barato descansa en que la dirección tenga razón sobre 2027. El flujo de caja libre del Q4 es la cifra a seguir: la reducción planificada de deuda también depende de ventas de propiedades, por lo que un menor saldo de deuda por sí solo no demostrará que este EBITDA se está convirtiendo en efectivo.
¿Quieres ver cómo evoluciona la brecha entre Cliffs y sus pares desde aquí? Consulta la misma comparación de EV/EBITDA a futuro y las estimaciones de la calle para 2027 de cualquier productor de acero en TIKR, gratis. Más información aquí.
Entonces, ¿cuál es el valor real de la acción de Cleveland-Cliffs?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer la acción de CLF. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Valora Cleveland-Cliffs Inc. gratis→
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


