

Puntos Clave
- La acción de CoreWeave ha caído aproximadamente un 57% en el último año, cerrando a $61.12 el 19 de octubre, mientras que Wells Fargo mantuvo su precio objetivo de $160.
- El consenso de precio objetivo de Wall Street se mantiene alrededor de $141, respaldado por las expectativas de un crecimiento sustancial de los ingresos por infraestructura de IA.
- Los costos de financiamiento siguen siendo una preocupación importante, con un gasto neto por intereses del segundo trimestre que alcanzó los $640 millones y una dirección que pronostica costos más altos en el tercer trimestre.
- El objetivo de $160 de Wells Fargo parece posible en un escenario optimista, pero requeriría una recuperación sustancial de la valoración a pesar de las pérdidas continuas de CoreWeave.
CoreWeave (NASDAQ: CRWV) ha perdido aproximadamente el 57% de su valor desde el 16 de octubre de 2025, cuando las acciones cerraron a $141.74. La acción terminó el 19 de octubre de 2026 a $61.12, destacando la fuerte caída mientras los inversores reevaluaban los costos de financiamiento de la infraestructura de IA de la empresa.
A pesar de la caída, el analista de Wells Fargo, Michael Turrin, mantuvo su precio objetivo de $160, lo que sugiere una revalorización potencial de aproximadamente un 162% desde el precio de cierre del 19 de octubre.
La pregunta central es si la demanda en rápido crecimiento de computación para IA puede generar suficiente flujo de caja para justificar las crecientes obligaciones de deuda de la empresa y una valoración bursátil mucho más alta.
¿Por qué ha caído tanto la acción de CoreWeave?
La reciente caída de CoreWeave refleja las crecientes preocupaciones sobre el costo de financiar su negocio de infraestructura de IA, intensivo en capital.
Según el comunicado de resultados del segundo trimestre presentado ante la SEC, los ingresos aumentaron un 112% interanual hasta los $2.575 mil millones.
Sin embargo, su pérdida neta se amplió a $626 millones desde los $290 millones del año anterior, mientras que el gasto neto por intereses se disparó a $640 millones desde los $267 millones.
Esa carga financiera se ha vuelto cada vez más difícil de ignorar para los inversores.
Durante su conferencia de resultados del segundo trimestre, la dirección proyectó un gasto por intereses del tercer trimestre de entre $860 y $940 millones y gastos de capital anuales de entre $35 y $39 mil millones.
Los bonos de CoreWeave también sufrieron presión en octubre, como informó TIKR, reflejando la preocupación de los inversores por el aumento de los costos de endeudamiento y la sostenibilidad de la expansión de la infraestructura de IA financiada con deuda.
La acción cayó aproximadamente un 25% durante la semana que terminó el 16 de octubre a medida que esas preocupaciones se intensificaban.
Sin embargo, Wall Street sigue dividido.
Wells Fargo mantuvo su objetivo de $160 el 19 de octubre, mientras que Goldman Sachs mejoró la calificación de CoreWeave a Compra, a pesar de reducir su precio objetivo a $106 desde $139.
El movimiento de Goldman destaca las fuerzas contradictorias que afectan a CoreWeave: una demanda excepcionalmente fuerte de potencia de cálculo junto con riesgos financieros significativos.
¿Por qué Wells Fargo ve tanto potencial alcista?
La perspectiva optimista de Wells Fargo refleja las expectativas de que CoreWeave pueda convertir su creciente capacidad de infraestructura y los compromisos contractuales con clientes en ingresos futuros sustanciales.
Turrin había elevado su objetivo de $155 a $160 tras los resultados de agosto de la empresa, manteniendo una visión positiva de la demanda de computación para IA.
Mientras tanto, los datos de TIKR al 16 de octubre mostraban un precio objetivo promedio de los analistas de aproximadamente $141, en comparación con aproximadamente $142 un año antes.
Esto sugiere que las expectativas generales de precio de los analistas han terminado aproximadamente en el mismo nivel a pesar de la sustancial caída de la acción.
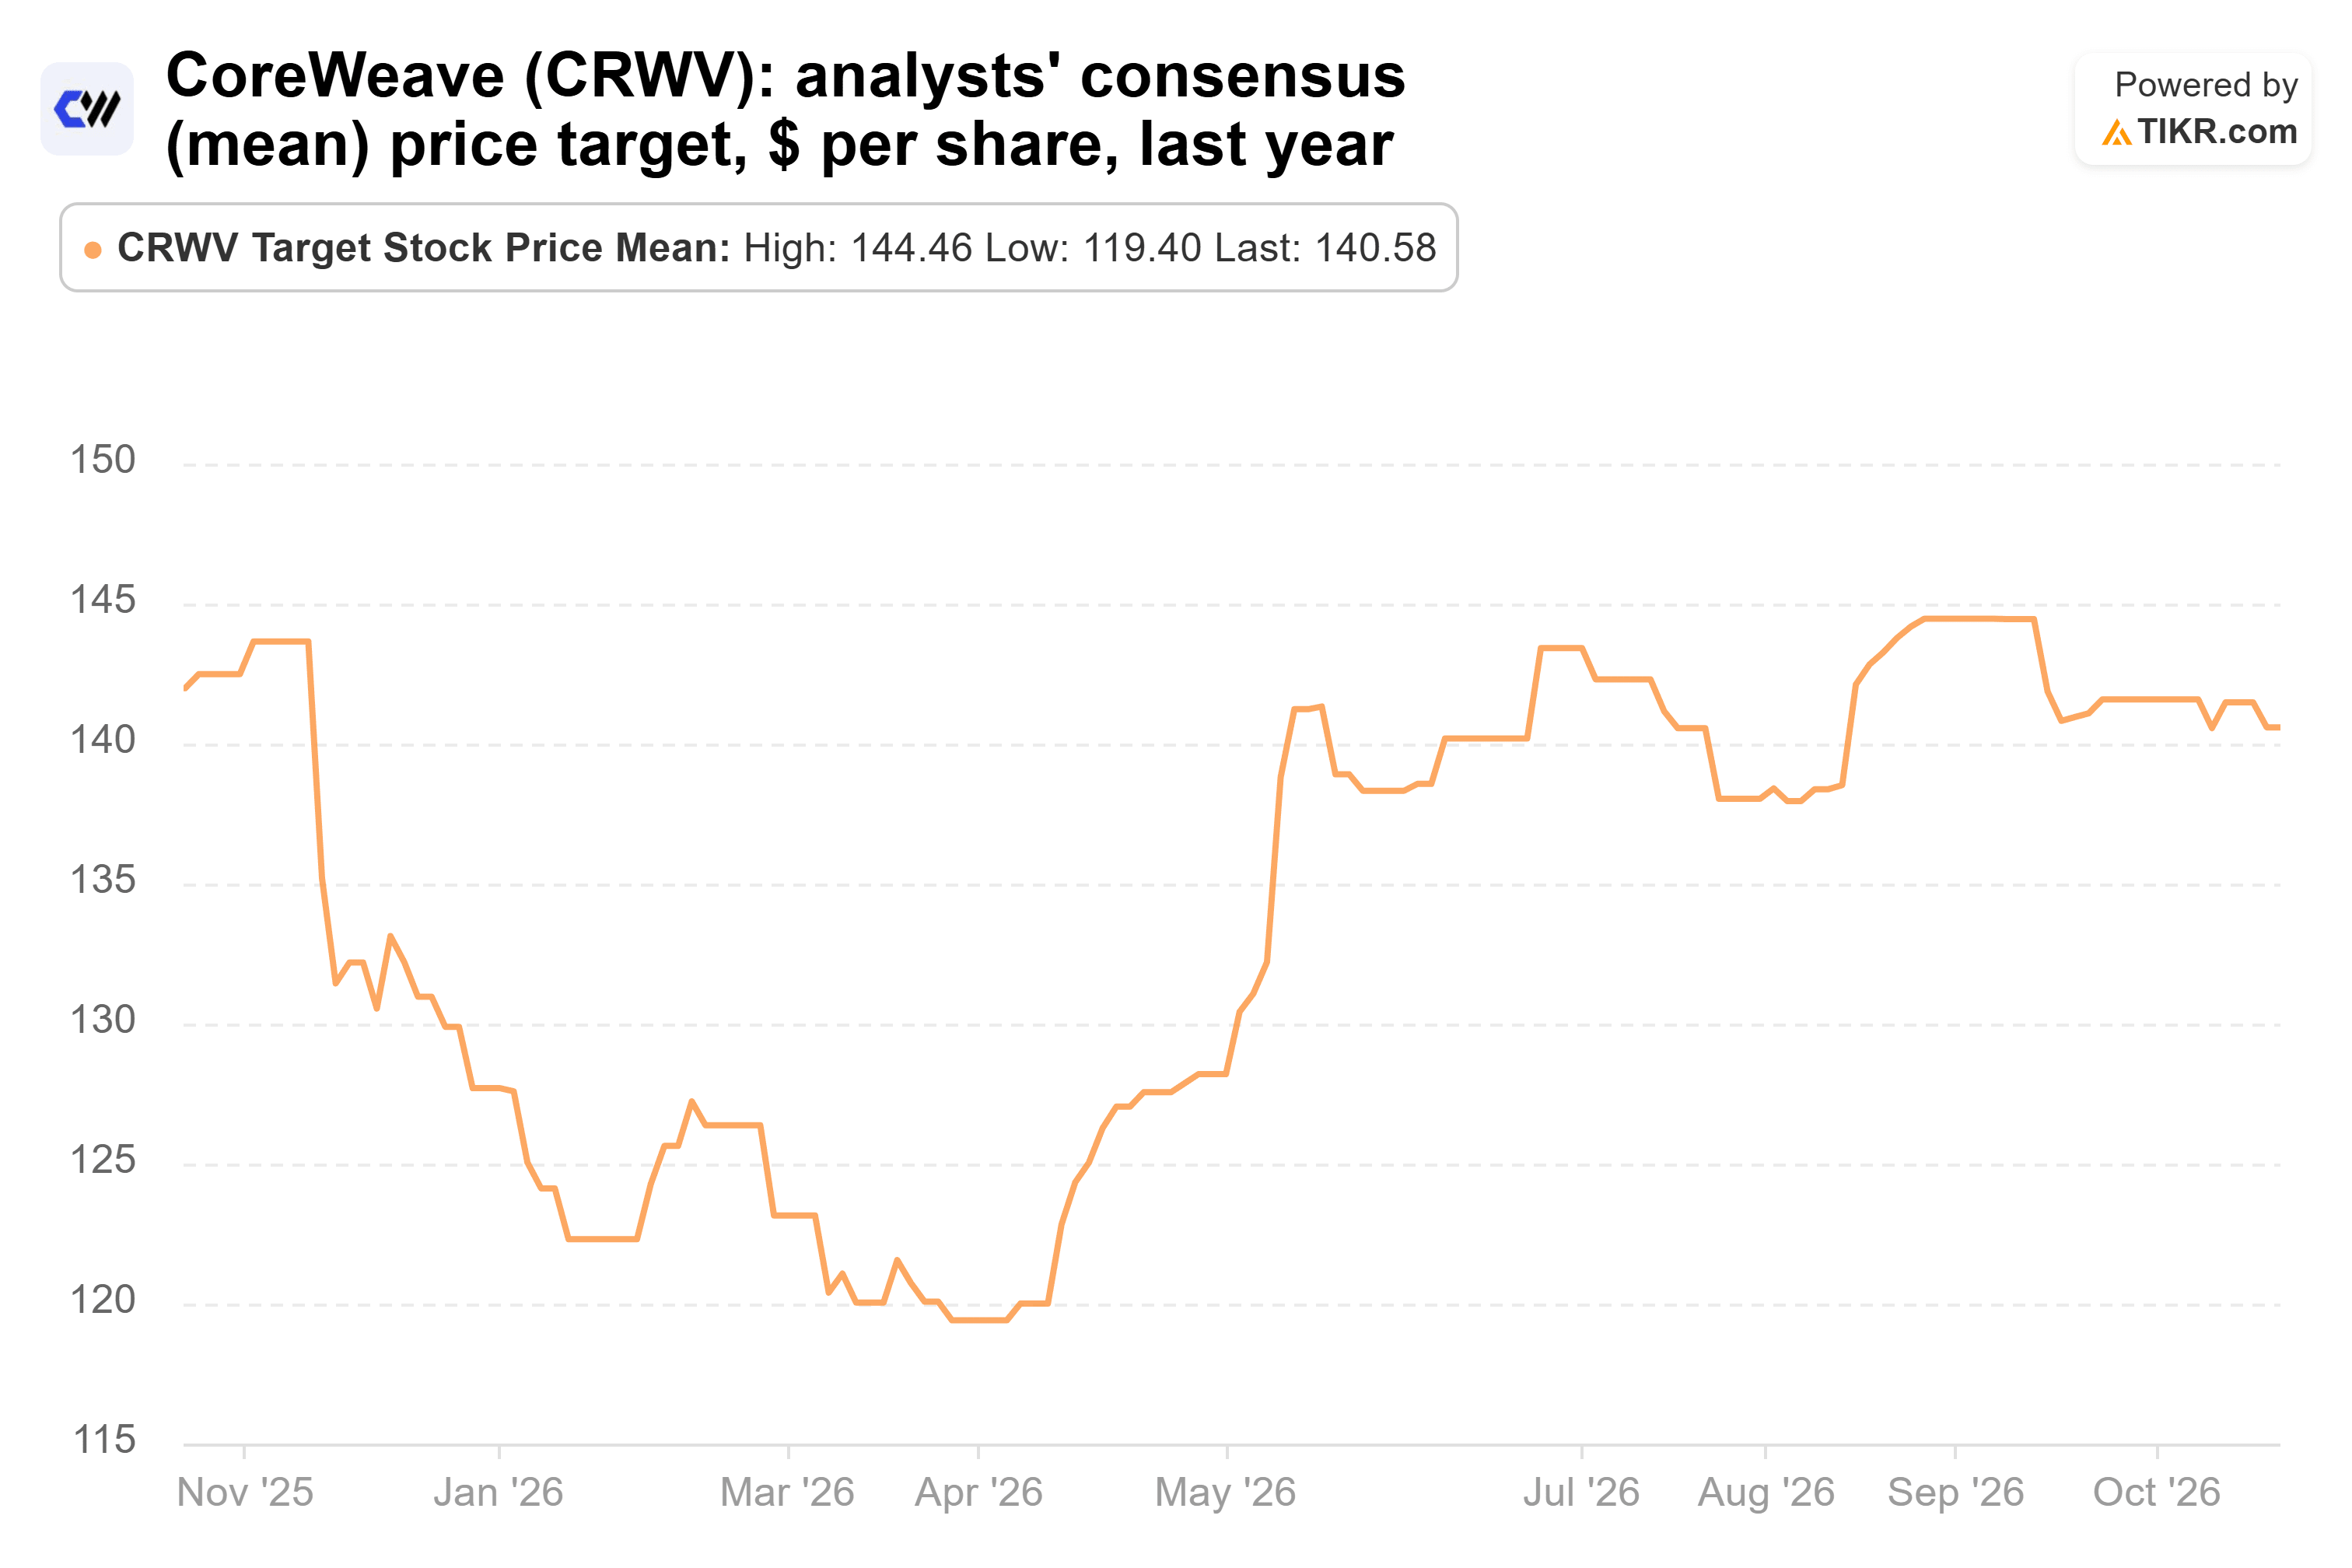
El gráfico ilustra cómo las expectativas colectivas de precio de los analistas se recuperaron de caídas anteriores, incluso cuando los inversores se mostraban cada vez más preocupados por la estructura de capital de la empresa.
El optimismo se basa principalmente en el potencial de crecimiento de CoreWeave.
Según las estimaciones de consenso de TIKR, se espera que los ingresos aumenten de aproximadamente $5.1 mil millones en el año fiscal 2025 a $12.9 mil millones en 2026 y a casi $43 mil millones para 2028.
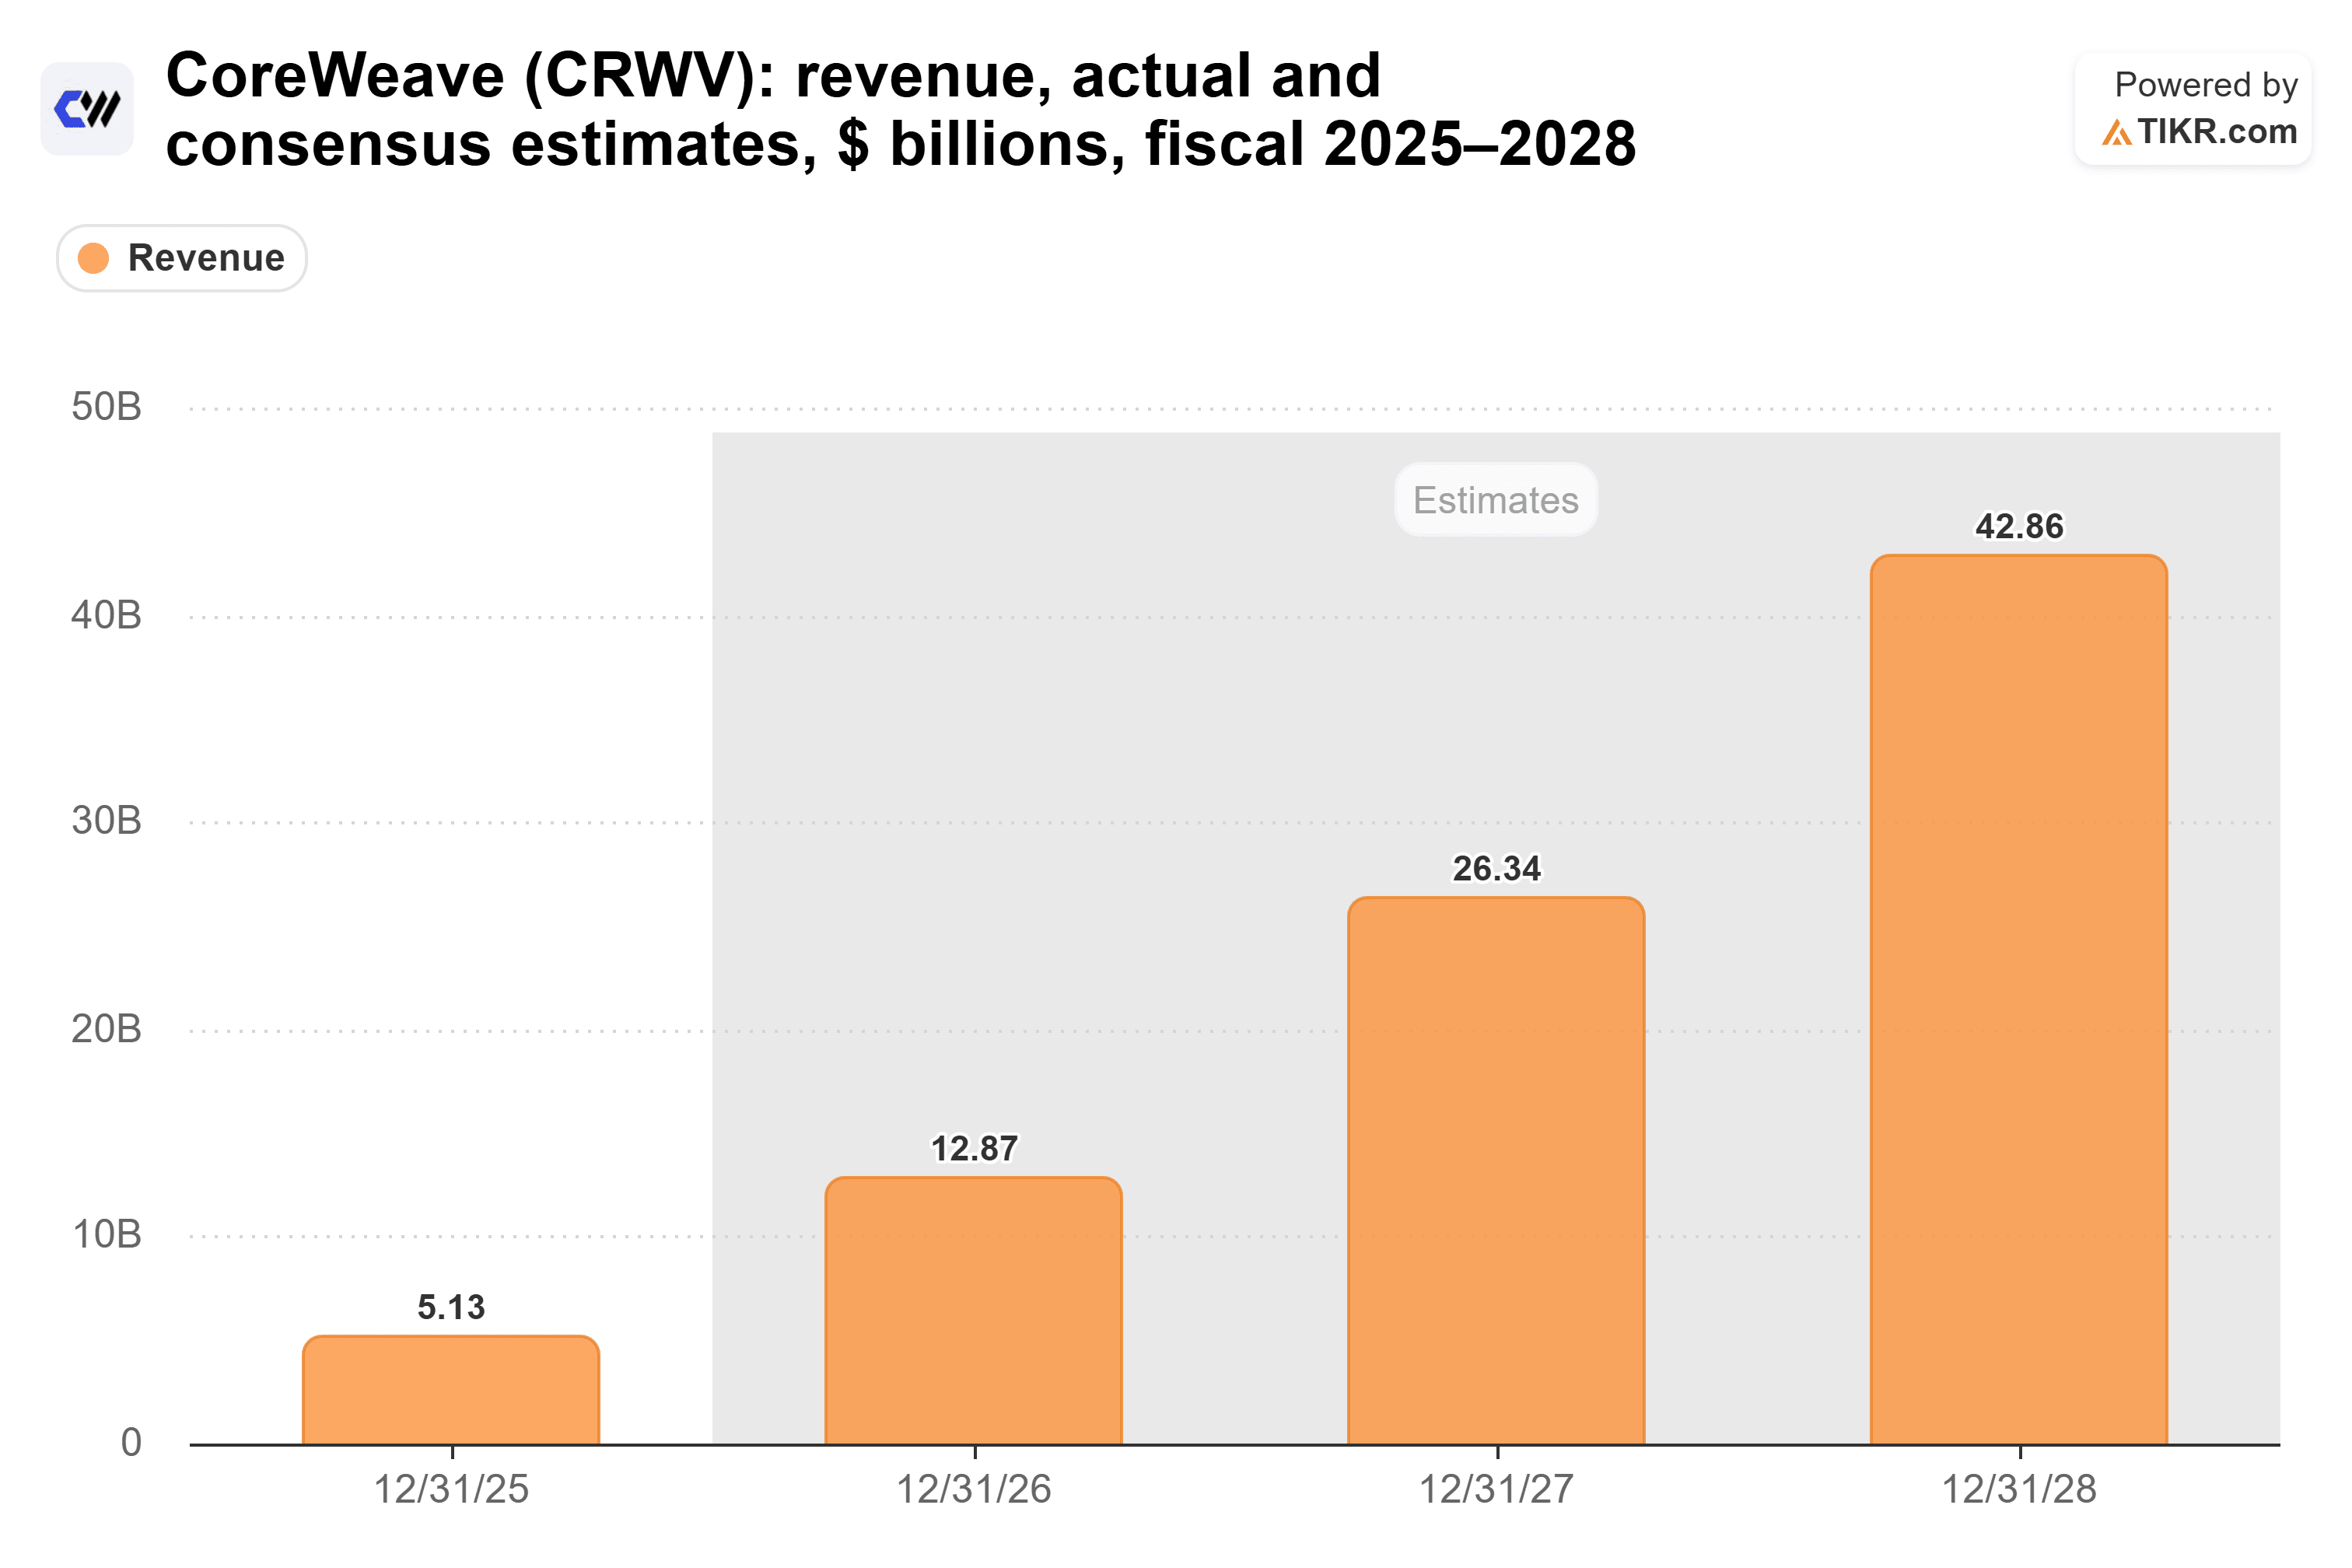
Estos pronósticos apuntan a una expansión extraordinaria, aunque dependen de que CoreWeave despliegue con éxito infraestructura adicional y convierta los compromisos con clientes en ingresos.
Según sus resultados financieros del segundo trimestre, la empresa reportó aproximadamente $104 mil millones en cartera de pedidos (backlog) a finales de junio, lo que proporciona visibilidad sobre la demanda futura.
El CEO Michael Intrator enfatizó esa fortaleza durante la conferencia de resultados del segundo trimestre:
"Nuestra capacidad a corto plazo sigue estando prácticamente agotada."
La escala operativa de CoreWeave también es sustancial en comparación con otros proveedores de infraestructura de IA.
A modo de comparación, Nebius (NASDAQ: NBIS) reportó ingresos del segundo trimestre de $582.3 millones, en comparación con los $2.575 mil millones de CoreWeave, lo que hace que los ingresos trimestrales de CoreWeave sean aproximadamente cuatro veces mayores.
Sin embargo, el liderazgo en ingresos no elimina los desafíos de rentabilidad de CoreWeave.
Según las estimaciones de analistas de Yahoo Finance, los analistas esperan que CoreWeave pierda aproximadamente $4.24 por acción en 2027, en comparación con una pérdida proyectada de aproximadamente $3.48 por acción 90 días antes.
Esas revisiones a la baja de las ganancias sugieren que la perspectiva financiera de CoreWeave se ha vuelto más exigente a pesar de las expectativas de un rápido crecimiento de los ingresos.
¿Tiene sentido el precio objetivo de $160 de Wells Fargo para CoreWeave?
La caída del precio de la acción de CoreWeave ha llevado su valoración considerablemente por debajo de los niveles históricos.
Según TIKR, la acción cotizaba aproximadamente a 1.7 veces las ventas de los próximos 12 meses el 16 de octubre, cerca de su múltiplo más bajo en el año anterior.
Eso se compara con un promedio de aproximadamente 3.9 veces las ventas futuras y un pico de aproximadamente 8.2 veces durante el mismo período.
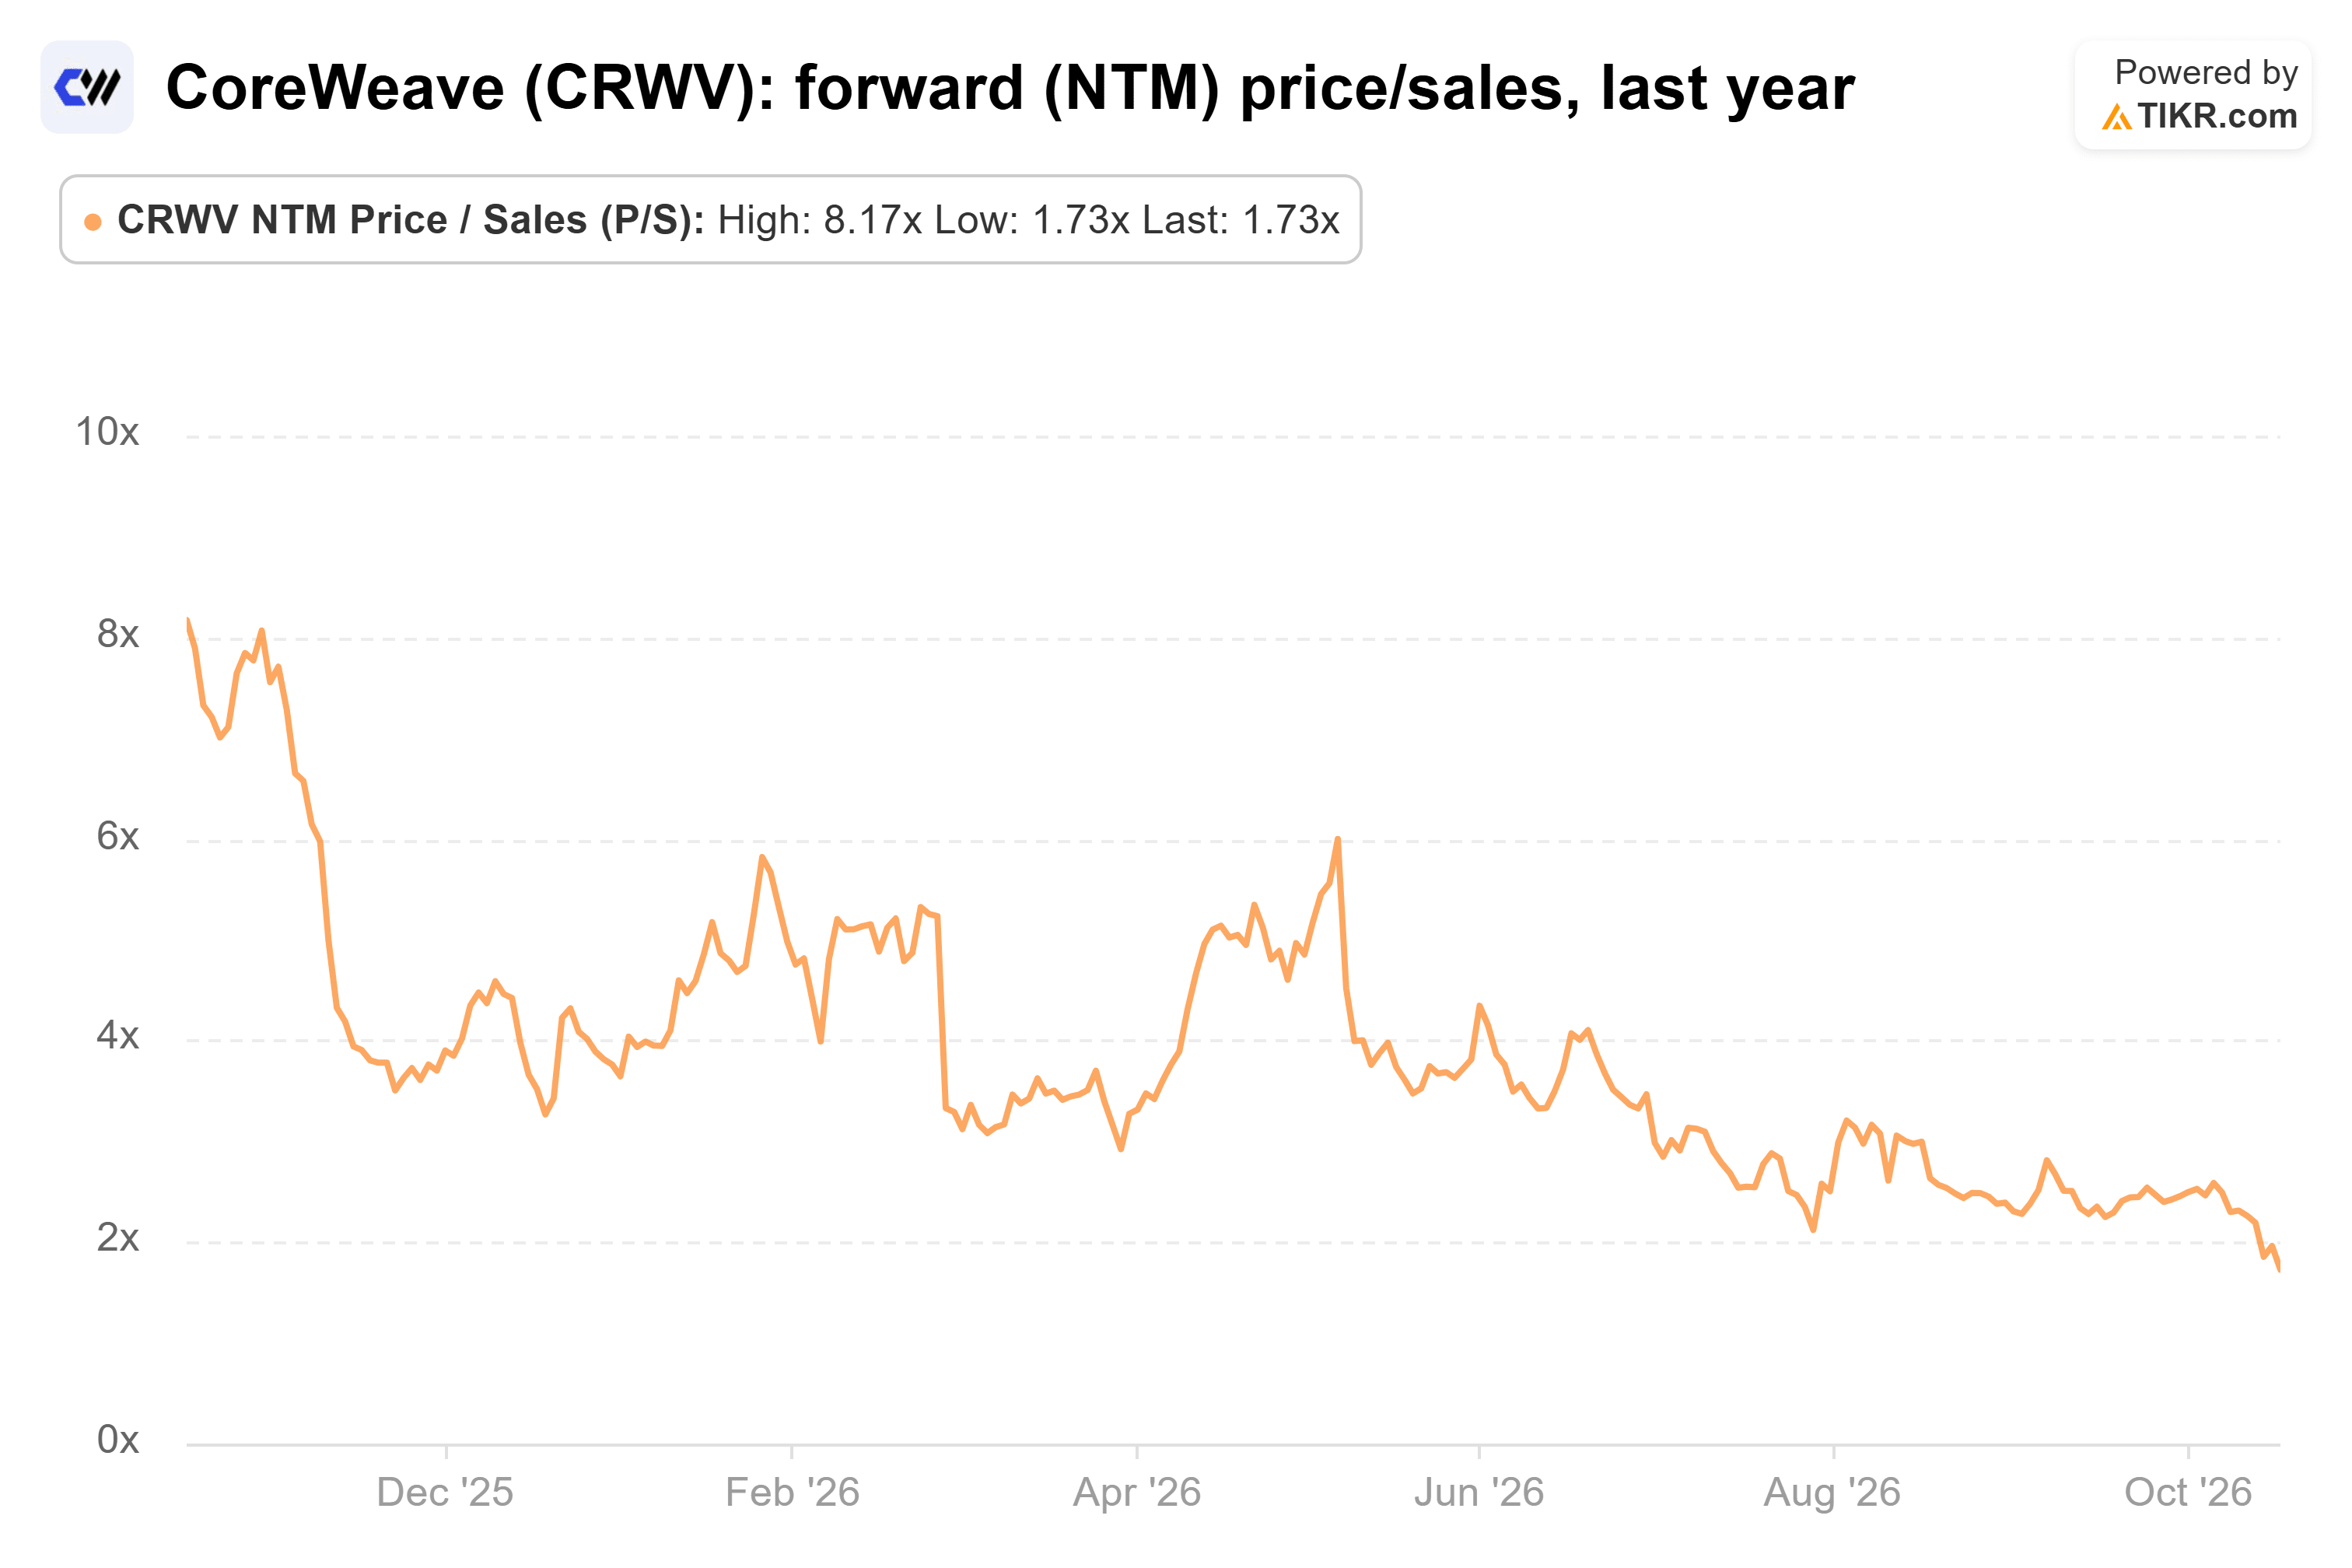
Usando la línea base de valoración del 16 de octubre y asumiendo estimaciones de ventas futuras y número de acciones sin cambios, el objetivo de $160 de Wells Fargo implicaría un múltiplo precio/ventas de aproximadamente 4.5 veces.
Eso es más alto que el promedio de un año de CoreWeave, aunque considerablemente por debajo de su pico histórico.
En otras palabras, alcanzar los $160 requeriría una recuperación significativa de la confianza de los inversores, en lugar de simplemente mantener la valoración deprimida de hoy.
El argumento alcista es que la creciente cartera de pedidos (backlog), la aceleración de los ingresos y las limitaciones de capacidad de CoreWeave podrían justificar un múltiplo más alto a medida que sus inversiones en infraestructura comiencen a generar más ingresos.
El argumento bajista es que el gasto de capital, los costos por intereses y las pérdidas netas continuas podrían impedir que los accionistas se beneficien plenamente de ese crecimiento.
Durante su conferencia de resultados del segundo trimestre, la dirección dio previsiones (guidance) para el tercer trimestre de ingresos entre $3.45 y $3.6 mil millones y esperaba que los márgenes operativos ajustados alcanzaran la baja decena de porcentajes para el cuarto trimestre.
Es importante destacar que estas son las expectativas prospectivas de la dirección, no resultados garantizados. La rentabilidad operativa ajustada tampoco se traduce necesariamente en ganancias GAAP positivas o flujo de caja libre.
¿Vale la pena comprar la acción de CoreWeave después de su caída del 57%?
El precio objetivo de $160 de Wells Fargo para CoreWeave es plausible en un escenario alcista, pero parece agresivo más que una estimación conservadora del valor razonable.
CoreWeave ha demostrado una demanda excepcional por parte de los clientes, con ingresos contratados sustanciales y analistas que pronostican una rápida expansión hasta 2028.
Sin embargo, un retorno potencial del 162% depende de algo más que solo el crecimiento de los ingresos.
Alcanzar los $160 requeriría que los inversores recuperen la confianza en la capacidad de CoreWeave para financiar su expansión de infraestructura, mejorar la rentabilidad y convertir sus ingresos de rápido crecimiento en un flujo de caja sostenible.
El próximo informe trimestral será particularmente importante para evaluar si los planes de mejora de márgenes y los despliegues de infraestructura de la dirección siguen en curso.
Por ahora, CoreWeave ofrece un potencial alcista sustancial, pero los crecientes costos de financiamiento y el empeoramiento de las expectativas de ganancias de la empresa hacen que el camino hacia los $160 sea incierto.
Entonces, ¿cuál es el valor real de la acción de CoreWeave?
El precio objetivo de $160 de Wells Fargo sugiere un potencial alcista significativo, pero los crecientes costos de financiamiento y la rentabilidad incierta de CoreWeave hacen que su valoración futura sea particularmente sensible a las suposiciones de los inversores.
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer CoreWeave. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!


