Die wichtigsten Erkenntnisse
- Alphabet fiel am 29. Oktober nach seinem Quartalsbericht um 12 %, sein schlechtester Tag seit dem Börsengang im Jahr 2004.
- Scott Galloway bezeichnet KI als existenzielle Bedrohung für die Google-Suche, sagt aber dennoch, dass die Alphabet-Aktie wie eine Kaufgelegenheit aussieht.
- Gewinne aus privaten Beteiligungen haben die ausgewiesenen Erträge von Alphabet nach oben getrieben, sodass es bei normalisierten Erträgen mit dem 20-fachen des zukünftigen Gewinns gehandelt wird, unter seinem Fünfjahresdurchschnitt von 23.
- Bei einem Umsatzwachstum von 25 % und der Tatsache, dass Cloud mit neuem Umsatz mittlerweile fast so viel verdient wie Google Services, sieht die Aktie wie ein Kauf aus, und der nächste Test ist die Kapitalausgabenzahl für 2027, die Anfang Februar fällig ist.
Ende April wurde Alphabet (GOOG) mit dem 33-fachen der zukünftigen Erträge gehandelt, seiner höchsten Bewertung seit fünf Jahren. Jetzt sagt einer der lautesten Kritiker der Suche, dass sie günstig genug zum Kauf ist.
Dazwischen lag das dritte Quartal. Der Umsatz aus Suche & Sonstigem wuchs um 12 %, nach 17 % im zweiten Quartal. Der freie Cashflow belief sich auf negative 9,1 Milliarden US-Dollar. Und die Aktie fiel am 29. Oktober um 12 %, ihr schlechtester Tag seit dem Börsengang im Jahr 2004. Das besiegelte ihren schlechtesten Monat aller Zeiten gemessen am verlorenen Börsenwert.
Scott Galloway, der NYU-Stern-Professor und Co-Moderator von Prof G Markets, macht keinen Hehl aus der Bären-Argumentation. In der Folge vom Montag sagte er: "KI ist eine existenzielle Bedrohung für Alphabet, weil die profitabelste, größte Mautstelle der Geschichte, die Suche, anscheinend angegriffen wird."
Er sagte auch, Microsoft habe seinen KI-Ausbau mit vorhandenen Mitteln bezahlt, während Alphabet "anscheinend für dieselbe Renovierung Zweithypotheken aufnimmt."
Dann stellte er das KGV von Alphabet von 14,6 dem des S&P 500 von 19,5 gegenüber und kam zu diesem Schluss: "Das fühlt sich für mich wie eine Kaufgelegenheit an."
Ein bemerkenswertes Lob von einem Mann, der die Suche gerade als eine angegriffene Mautstelle bezeichnet hat.
TIKR verfolgt 58 Analysten zu Alphabet. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Alphabet zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Alphabet an
Das tatsächliche KGV liegt näher bei 20
Alphabet ist allerdings nicht ganz so günstig wie 14,6. Gewinne aus seinen Beteiligungen an privaten Unternehmen haben die ausgewiesenen Erträge aufgebläht. Im ersten Halbjahr 2026 beliefen sich diese Gewinne auf 135,9 Milliarden US-Dollar, mehr als sein Betriebsergebnis von 80,5 Milliarden US-Dollar. Allein im zweiten Quartal machten sie 6,26 US-Dollar seiner 9,11 US-Dollar Gewinn je Aktie aus.
Normalisierte Erträge sind hier der bessere Maßstab. Analysten erwarten, dass sie von 10,81 US-Dollar je Aktie im Jahr 2025 auf 18,26 US-Dollar bis 2028 steigen werden, und sie haben diese Schätzungen nach dem Bericht kaum verändert:

Basierend auf diesen Erträgen wird Alphabet mit dem 20-fachen gehandelt, unter seinem Fünfjahresdurchschnitt von 23:
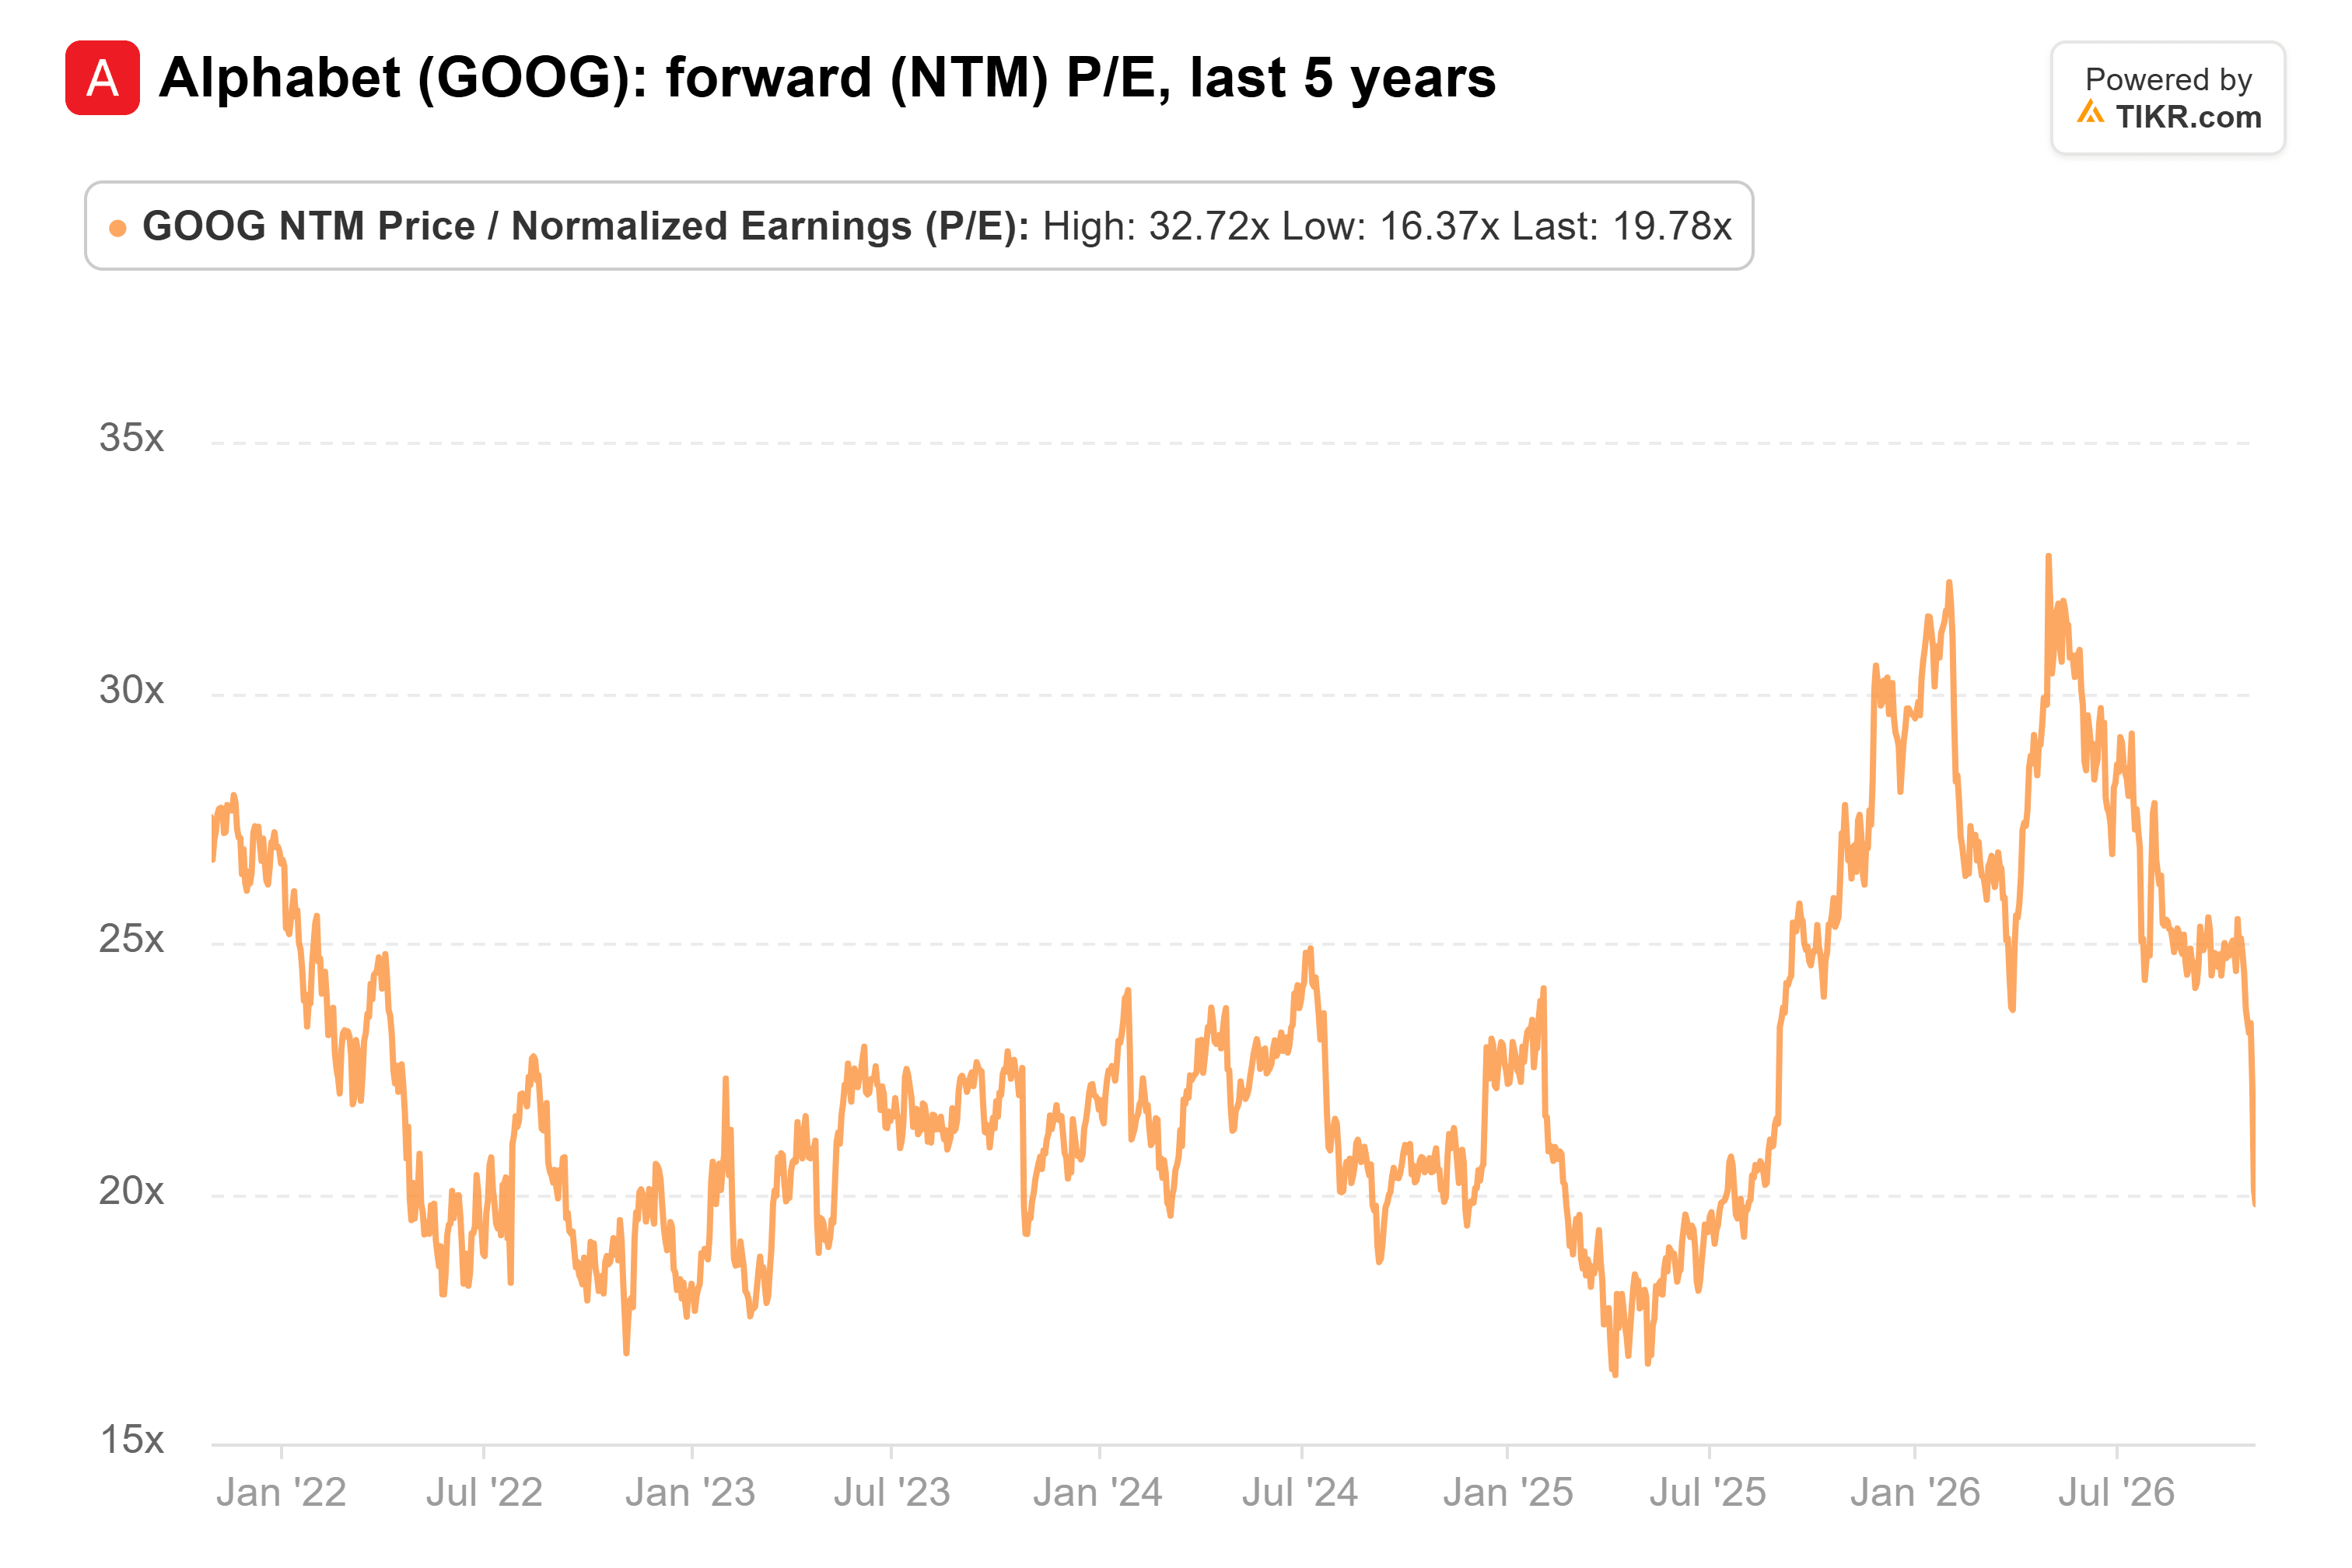
Alphabet kostet also mehr als Galloways 14,6, ist aber nach seinen eigenen Maßstäben immer noch günstig.
Cloud verdient mittlerweile wie Google Services
Und das Geschäft wächst immer noch schnell. Der Umsatz erreichte im dritten Quartal 128 Milliarden US-Dollar, ein Plus von 25 % gegenüber dem Vorjahreszeitraum:

Mehr als die Hälfte dieses Wachstums kam von Google Cloud, wo der Umsatz um 103 % auf 30,7 Milliarden US-Dollar sprang. Die operative Marge von Cloud stieg auf 36,2 % von 23,7 % im Vorjahreszeitraum. Das Management hatte gewarnt, dass die Anmietung externer Rechenkapazitäten, die in diesem Quartal begann, diese Marge belasten würde, und sie stieg trotzdem.
Bereits im zweiten Quartal trug ein neuer Dollar Umsatz aus Cloud etwa genauso viel zum Betriebsergebnis bei wie ein neuer Dollar aus Google Services, dem Segment, das die Suche umfasst. Selbst wenn die Suche nachlässt, hat Alphabet also ein zweites Geschäft, das ähnlich profitabel ist.
Und die Suche lässt nach. Der Chief Business Officer Philipp Schindler führte einen Teil der Verlangsamung im dritten Quartal auf eine geringere Monetarisierung im KI-Modus zurück. Das ist die Kannibalisierung, die Galloway befürchtet. Alphabet verkaufte im Quartal außerdem neue Aktien im Wert von 12,4 Milliarden US-Dollar und gab Schuldverschreibungen über 28,7 Milliarden US-Dollar aus. Das sind in der Praxis seine Zweithypotheken.
Ich bin bei Galloway
Ein Unternehmen, das in dieser Größenordnung einen Umsatzwachstum von 25 % pro Jahr verzeichnet und ein zweites Geschäft hat, das mittlerweile wie sein erstes verdient, sieht bei einem KGV von 20 wie ein Kauf aus. Ich glaube, der Markt bewertet die Suche so, als würde sie bereits schrumpfen, obwohl der Umsatz aus Suche & Sonstigem im dritten Quartal noch gewachsen ist.
Natürlich sind die Ausgaben noch nicht abgeschlossen. CFO Anat Ashkenazi erwartet, dass die Kapitalausgaben "im Jahr 2027 deutlich steigen werden", und die Zahl wird im Anruf zum vierten Quartal, wahrscheinlich Anfang Februar, bekannt gegeben. Wenn sie den Auftragsbestand von Cloud in Höhe von 561 Milliarden US-Dollar übersteigt, würde ich Galloways Hypotheken-Sorge ernster nehmen als seinen Kaufaufruf.
Was ist die Alphabet-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Alphabet wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Alphabet kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!