Wichtige Erkenntnisse
- Verizon bietet eine Dividendenrendite von 6,2 % und Chevron von 3,4 %, und beide zahlten in den 12 Monaten bis zum 30. Juni 2026 jeweils etwas mehr als die Hälfte ihres Free Cashflow als Dividende aus.
- Chevron erhöhte seine Dividende von Geschäftsjahr 2020 bis 2025 um durchschnittlich 5,8 % pro Jahr, während es bei Verizon nur 1,9 % waren, und hat deutlich weniger Schulden.
- Chevrons Dividendenabdeckung hängt vom Ölpreis ab: Sein Free Cashflow reichte im Geschäftsjahr 2020 bei weitem nicht für die Dividende aus.
- Verizons Schulden, die beim 3,35-fachen des EBITDA liegen, sind das Hauptrisiko, das zu beobachten ist, während das Unternehmen seine Dividende weiter erhöht.
Wer eine Dividendenaktie mit der Absicht kauft, sie ein Jahrzehnt zu halten, hat diesen Sommer zwei Gründe, genau hinzusehen. Verizon (VZ) steigerte seinen Free Cashflow im zweiten Quartal 2026 gegenüber dem Vorjahr um 24,4 % auf 6,4 Milliarden US-Dollar und erwartet für das Gesamtjahr ein Wachstum des Free Cashflow von 9 % bis 10 %.
Chevron (CVX) legte noch stärker zu: 18,1 Milliarden US-Dollar Free Cashflow im zweiten Quartal 2026 gegenüber 4,9 Milliarden US-Dollar im Vorjahr, da die Produktion um 20 % stieg.
Beide zahlen nun etwas mehr als die Hälfte ihres Free Cashflow als Dividende aus. Wenn ich also nur eine der beiden für die nächsten 10 Jahre halten kann, welche ist es?
| Kennzahl | Verizon (VZ) | Chevron (CVX) |
|---|---|---|
| Dividendenrendite | 6,2% | 3,4% |
| Dividendenwachstum, GJ 2020 –2025 | 1,9 % p.a. | 5,8 % p.a. |
| Konsekutive Jahre mit Erhöhungen (Angabe des Unternehmens) | 20 | 39 |
| Cash-Dividendenausschüttungsquote (TTM bis 30.06.2026) | 54% | 51% |
| Nettoverschuldung/EBITDA (LTM) | 3,35x | 0,56x |
| Zinsdeckungsgrad (LTM) | 4,36x | 18,93x |
Quelle: TIKR, 9. Okt. 2026; Angaben zu Erhöhungen aus den Earnings Calls der jeweiligen Unternehmen.
Verizon: Langsame Erhöhungen, viel Spielraum
Verizons Wachstum kommt aus dem Servicegeschäft, da mehr Kunden seinen Breitbandanschluss buchen und weniger ihn kündigen. Die Service-Erlöse aus Mobilfunk und Breitband stiegen im zweiten Quartal 2026 um 2,8 % auf etwa 23,4 Milliarden US-Dollar, obwohl die Gesamterlöse um 0,7 % auf 34,3 Milliarden US-Dollar zurückgingen, weil weniger Menschen ihre Handys austauschten.
Für die Zukunft erwartet das Management, dass das Service-Erlöswachstum im vierten Quartal auf fast 4,0 % zulegt, und es rechnet damit, dass sein neues AI Connect Glasfasergeschäft ab 2027 zu den Erlösen beitragen wird.
Diese Cashflows decken die Dividende mit reichlich Spielraum. Verizon schüttete in den 12 Monaten bis zum 30. Juni 2026 gut abgesicherte 54 % seines Free Cashflow aus, und der Free Cashflow hat die Dividende jedes Jahr seit dem Geschäftsjahr 2018 übertroffen…
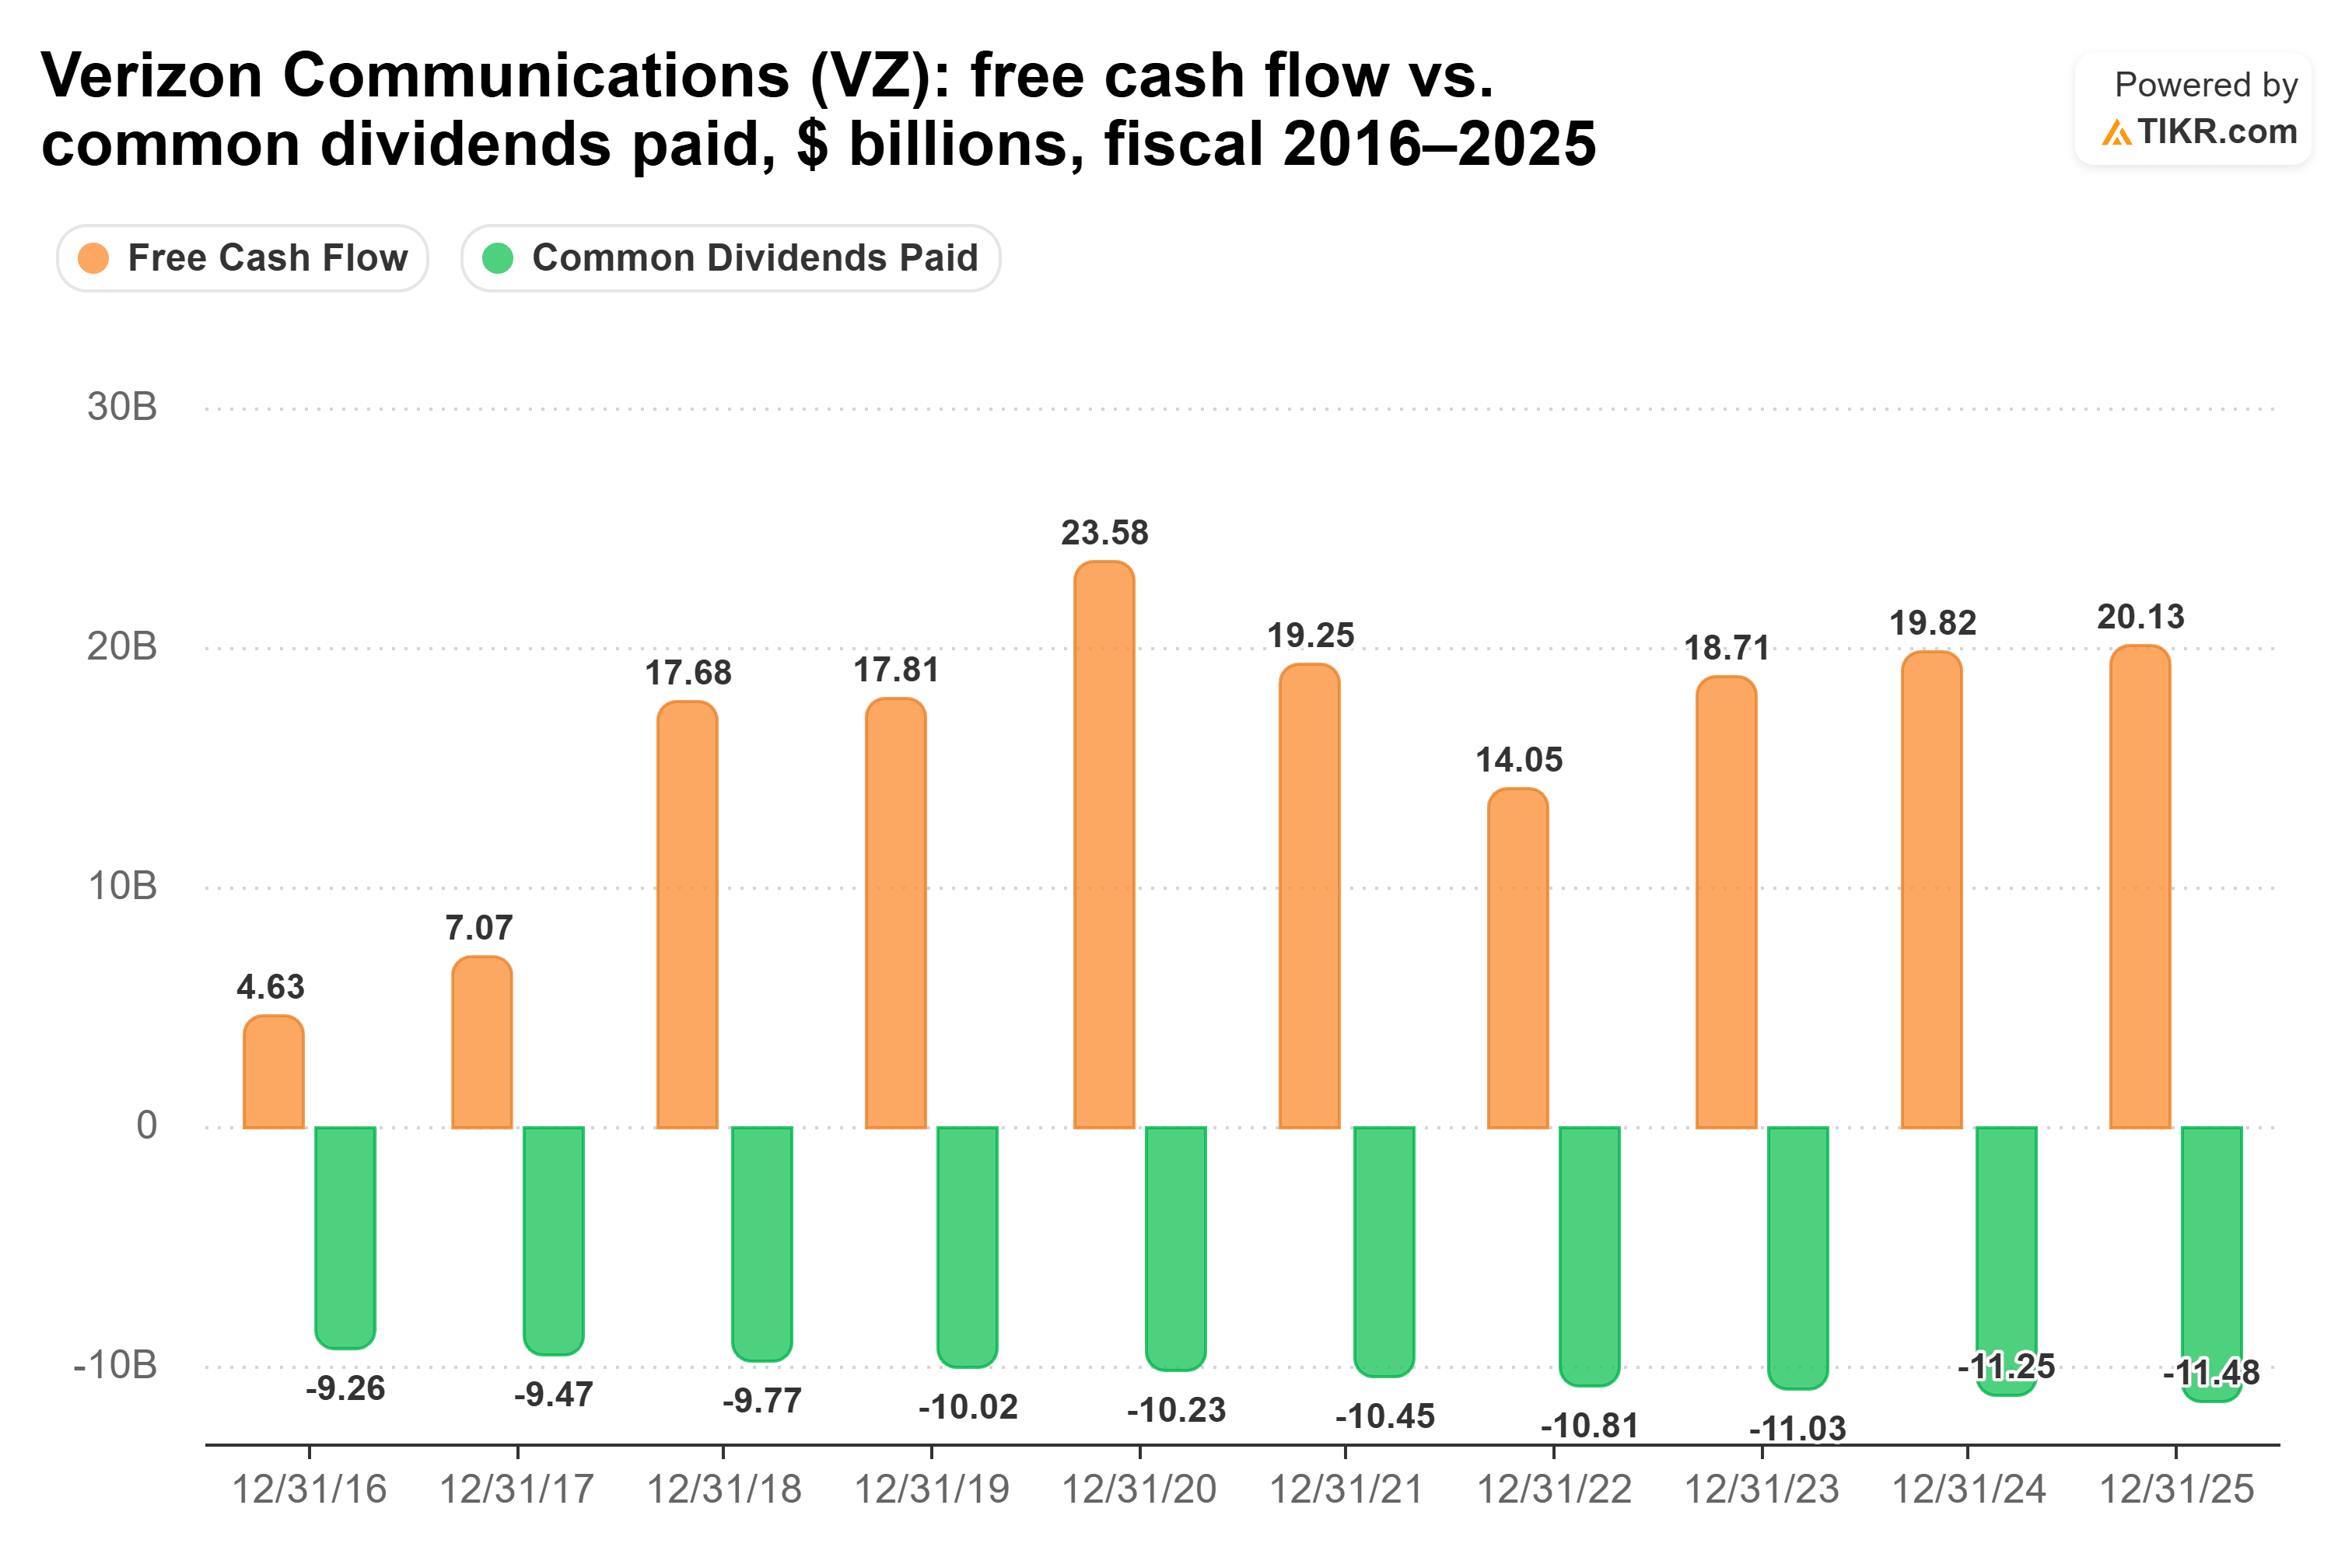
…wobei die Ausschüttungsquote zwischen 54 % und 77 % von Geschäftsjahr 2021 bis 2025 lag.
"Wir erhöhen unsere Dividende und wir reduzieren unsere Schulden", sagte das Management im zweiten Quartals-Call. Die Abdeckung stützt die erste Hälfte: Verizon erhöhte seine Dividende im Januar 2026 um 2,5 %, was das Unternehmen als "das 20. aufeinanderfolgende Jahr mit Dividendenerhöhungen" bezeichnet.
Die zweite Hälfte ist das Risiko. Die Nettoverschuldung liegt in den letzten zwölf Monaten beim 3,35-fachen des EBITDA, und das EBIT deckt die Zinsen nur 4,36-fach.
Chevron: Schnellere Erhöhungen, unruhigerer Cashflow
Verizons Vorteil ist der größere Scheck, aber Chevrons Scheck wächst schneller und ruht auf einer deutlich stärkeren Bilanz. Die Nettoverschuldung beträgt nur das 0,56-fache des EBITDA, und das EBIT deckt die Zinsen 18,93-fach. Die Produktion stieg im zweiten Quartal 2026 gegenüber dem Vorjahr um 20 %, begünstigt durch die Hess-Übernahme und das Wachstum im Permian-Becken und im Golf von Amerika. CEO Michael Wirth formulierte es im zweiten Quartals-Call so: "Die Hess-Vermögenswerte generieren einen starken Free Cashflow, der etwa das Doppelte der zusätzlichen Dividenden beträgt."
Chevron schüttete in den 12 Monaten bis zum 30. Juni 2026 gut abgesicherte 51 % seines Free Cashflow aus. Diese Zahl stützt sich allerdings auf ein riesiges zweites Quartal, und die Jahresbilanz ist unruhiger: eine angespannte Quote von 78 % im Geschäftsjahr 2024 und 77 % im Geschäftsjahr 2025, und im Geschäftsjahr 2020 ein Free Cashflow von 1,66 Milliarden US-Dollar gegenüber 9,65 Milliarden US-Dollar an Dividenden…
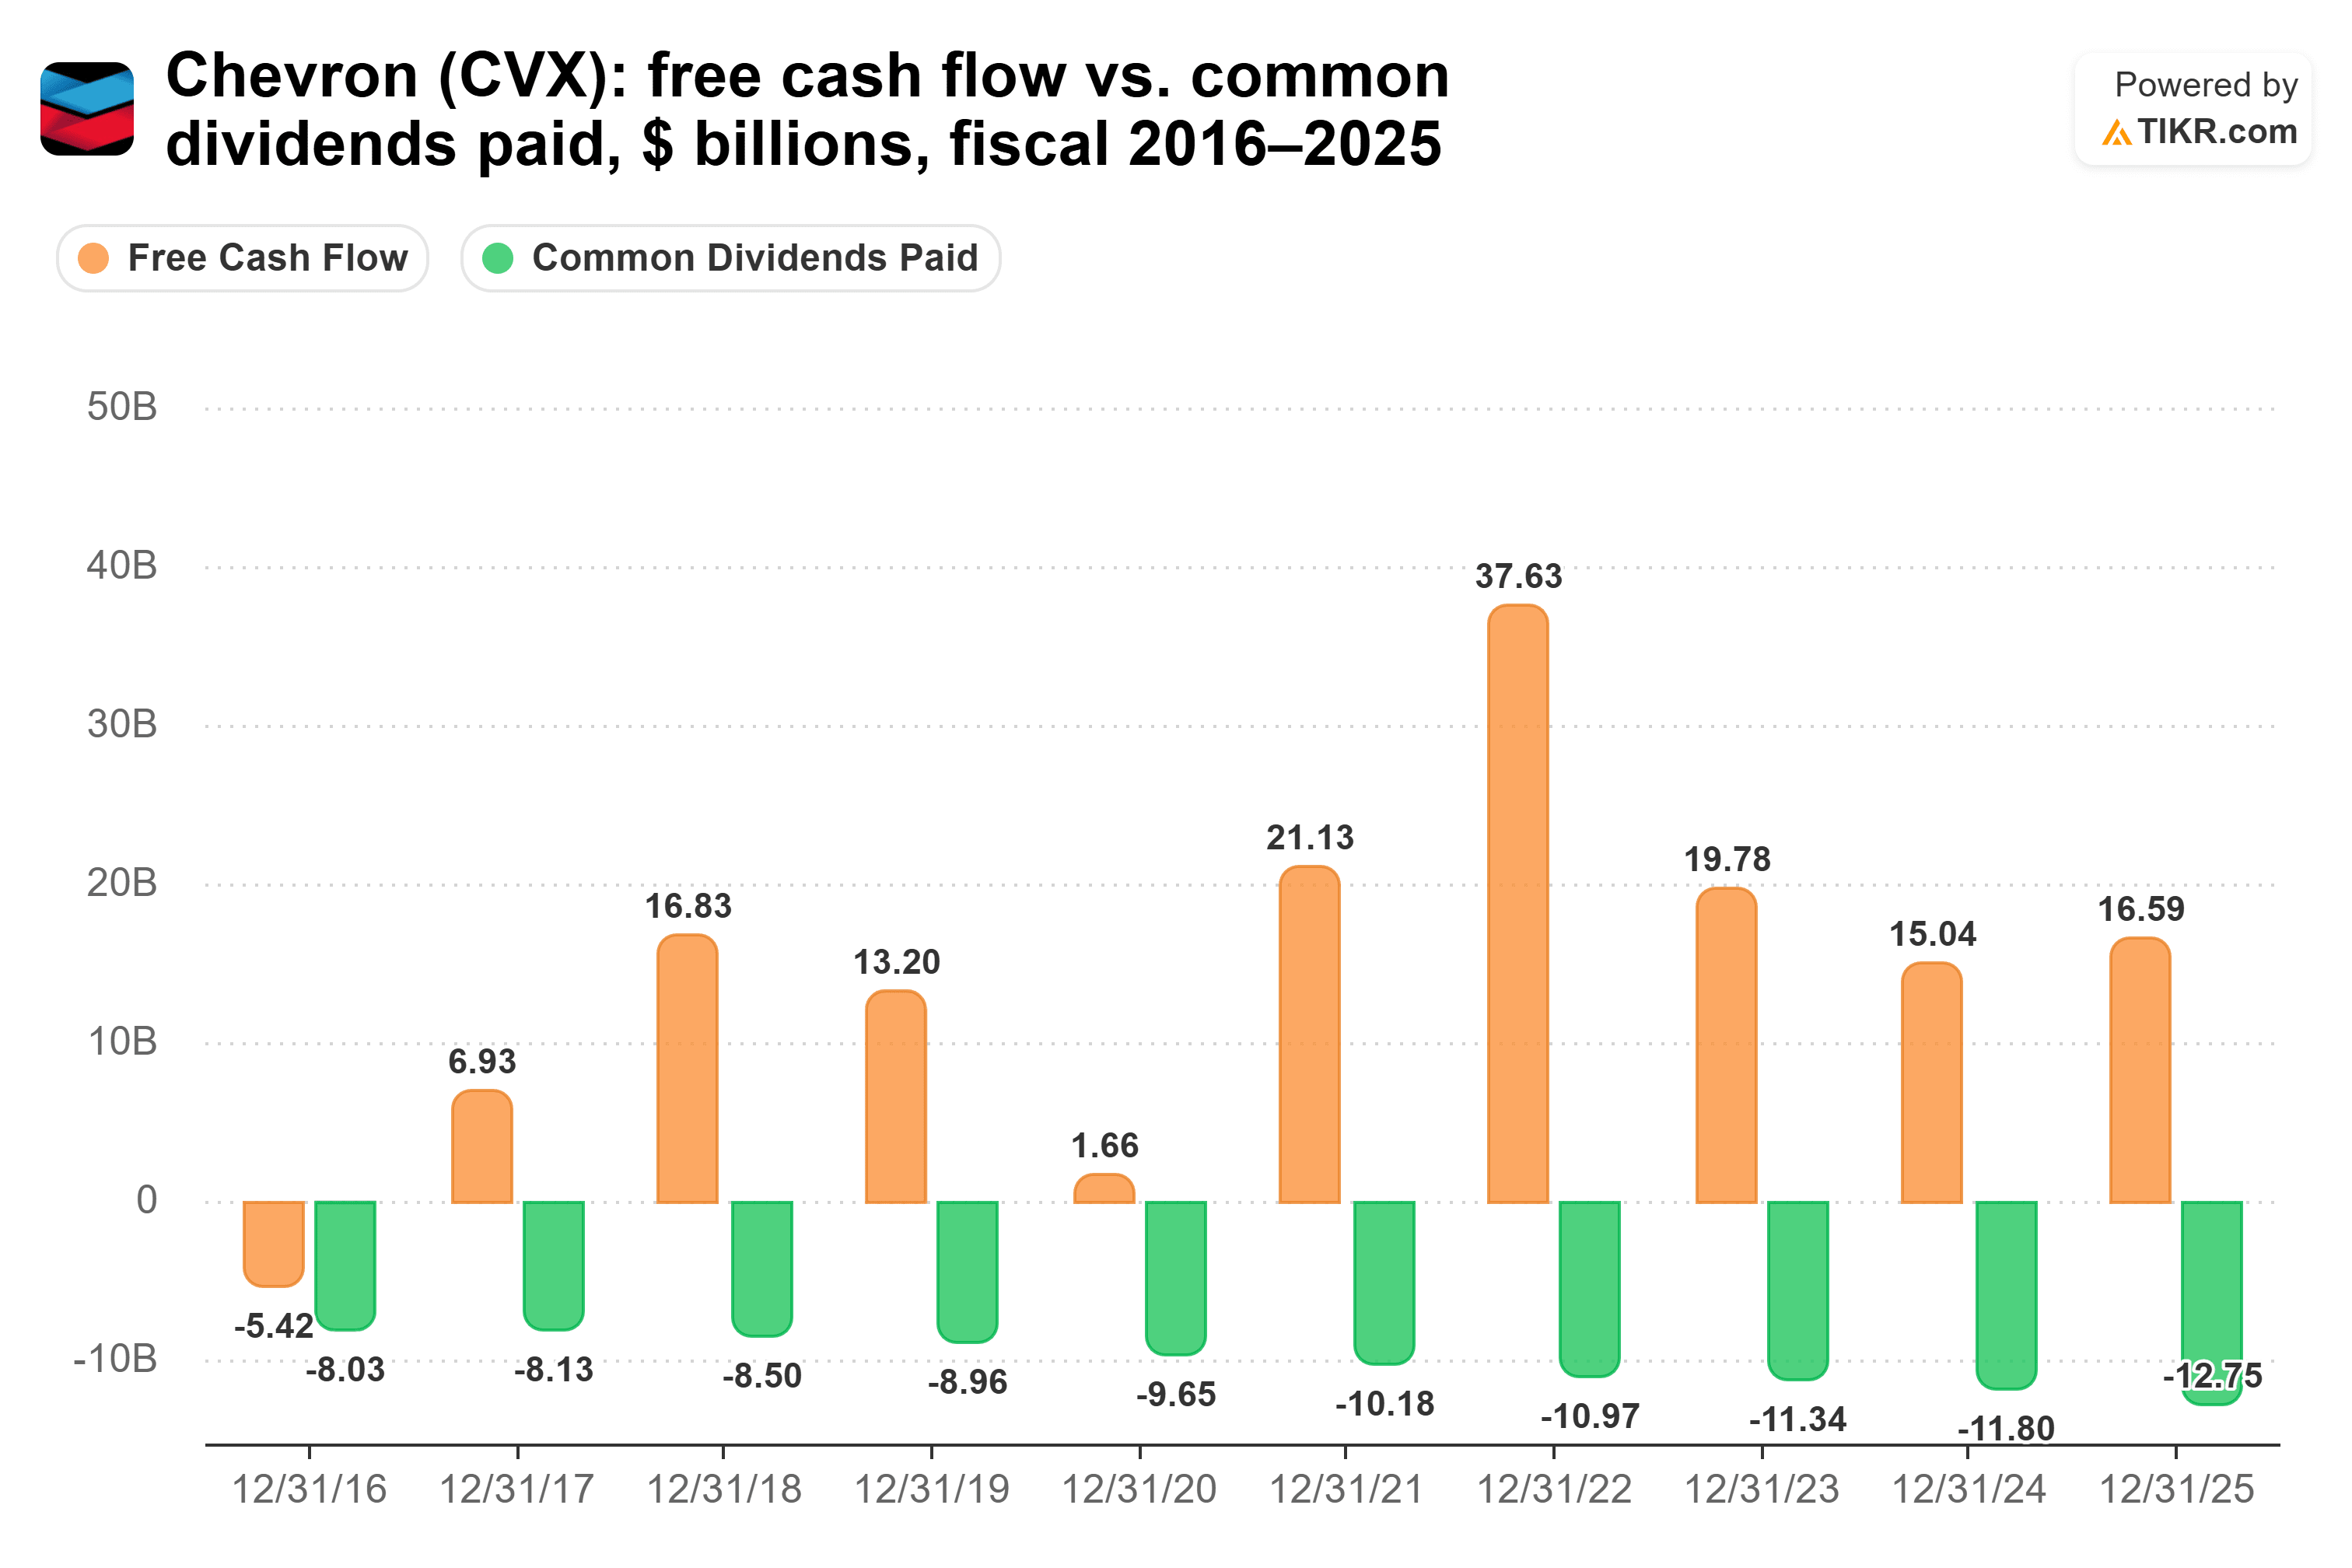
Die Dividende wuchs trotzdem weiter. Wie das Management im ersten Quartals-Call sagte: "Wir haben sie zum 39. Mal in Folge erhöht."
Das Hauptrisiko für Chevron ist der Ölpreis. Das Ziel des Managements, den bereinigten Free Cashflow durchschnittlich um mehr als 10 % pro Jahr bis 2030 zu steigern, setzt voraus, dass die Rohstoffpreise auf einem unter dem heutigen Niveau liegenden Niveau stabil bleiben, und der Konflikt im Nahen Osten bremst bereits einen Teil seiner Produktion.
Welche Dividende gewinnt also?
Ich halte Verizon für die nächsten 10 Jahre. Bei den heutigen Renditen und dem Erhöhungstempo jedes Unternehmens von Geschäftsjahr 2020 bis 2025 zahlt eine Investition von 10.000 US-Dollar in Verizon über das Jahrzehnt etwa 6.770 US-Dollar aus, gegenüber etwa 4.439 US-Dollar bei Chevron. Das sind etwa 2.331 US-Dollar mehr, und Chevrons jährlicher Scheck würde den von Verizon erst um das Jahr 2043 herum übertreffen.
Verizons Tempo von 1,9 % wirkt auch leicht zu halten. Das Unternehmen schüttet 54 % seines Free Cashflow aus, erwartet, dass dieser Cashflow 2026 um 9 % bis 10 % wächst, und hat in keinem der letzten fünf Geschäftsjahre die 77 %-Marke überschritten. Chevrons Tempo von 5,8 % hängt stärker vom Ölpreis ab, und wenn es sich verlangsamen würde, würde Verizons Vorsprung nur noch größer werden.
Das soll nicht heißen, dass Chevrons Dividende wackelig ist. Neununddreißig aufeinanderfolgende Jahre mit Erhöhungen und sehr geringe Nettoverschuldung machen sie zu einer Dividende, der ich auch in einer Abschwungphase vertrauen würde. Es ist nur so, dass ich für eine 10-jährige Haltedauer lieber den größeren Scheck von dem Unternehmen kassieren möchte, dessen Cashflow nicht vom Ölpreis abhängt.
Natürlich muss Verizon seine Schulden weiter abbauen, während es seine Dividende erhöht. Das vierte Quartal, in dem das Management ein Service-Erlöswachstum von fast 4 % erwartet, ist der erste Test.
Was ist Verizon-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Verizon wert sein könnte. Starten Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Unternehmen widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!