Die wichtigsten Punkte
- Die TSMC-Aktie fiel im Oktober um 11 %, und zwei Handelssitzungen waren für den größten Teil des Schadens verantwortlich: der Chip-Verkauf nach dem Bericht von Lam Research am 21. Oktober und die schwache Prognose von Intel am 29. Oktober.
- Die eigenen Neuigkeiten von TSMC waren gut: ein Rekordquartal mit 46,7 Mrd. $, eine Prognose für das vierte Quartal von 52,3 Mrd. $ bis 54,3 Mrd. $ und ein gemeldeter Preisanstieg von bis zu 20 % für seine KI-Chip-Verpackung.
- Das Hauptrisiko sind die Kunden von TSMC. Wenn sich die KI-Finanzierung verschärft oder schlankere Modelle weniger Chips benötigen, könnten die Aufträge zurückgehen, während TSMC in diesem Jahr 60 Mrd. $ bis 64 Mrd. $ für Kapazitäten ausgibt.
- Der Gewinn je Aktie soll sich von 2025 bis 2027 mehr als verdoppeln, und die Aktie wird unter ihrem üblichen KGV gehandelt, sodass der Verkauf wie eine Chance aussieht, vor dem Bericht von TSMC Mitte Januar zu kaufen.
Taiwan Semiconductor Manufacturing (TSM) fiel im Oktober um 11 %, und sehr wenig davon ging auf TSMC selbst zurück.
Zwei Handelssitzungen waren für den größten Teil des Schadens verantwortlich. Chip-Aktien wurden am 22. Oktober verkauft, am Morgen nachdem Lam Research sagte, dass Lieferengpässe seine Prognose für das Dezember-Quartal gedämpft hätten, und TSMC fiel um etwa 4,5 %. Dann gab Intel (INTC) nach Börsenschluss am 29. Oktober eine schwache Prognose ab, und TSMC fiel am 30. Oktober in einem breiten Chip-Verkauf um etwa 6 %, der auch Nvidia (NVDA) und Advanced Micro Devices (AMD) traf. Zieht man diese beiden Tage ab, war die TSMC-Aktie im Monat etwa unverändert.

Intels Problem sind PCs, nicht Server
Der Umsatz von Intel stieg im dritten Quartal um 21 % auf 16,5 Mrd. $, und der Verkauf von Rechenzentren sprang um 78 % auf 7,3 Mrd. $. Das Problem sind die PCs. Intel prognostizierte für das vierte Quartal einen Umsatz von 15 Mrd. $ bis 16 Mrd. $, und CFO David Zinsner sagte, er sehe "die PC-Schwäche mindestens bis zur ersten Hälfte des nächsten Jahres anhalten". Die Intel-Aktie fiel im Oktober um 47 %.
Das Angebot ist die andere Hälfte der Geschichte. CEO Lip-Bu Tan sagte in der Mitteilung, dass die unmittelbare Priorität von Intel darin bestehe, "zusätzliches Angebot freizuschalten, um der außergewöhnlichen Nachfrage nach unserer Xeon-Familie gerecht zu werden". Intel hat Jahre damit verbracht, Foundry-Kunden von TSMC abzuwerben, und ein Unternehmen, das nicht genug seiner eigenen Serverchips herstellen kann, befindet sich in einer schwachen Position, um dies zu tun.
TSMC hatte gerade sein bestes Quartal aller Zeiten
Am 15. Oktober erreichte der Umsatz von TSMC im dritten Quartal einen Rekord von 46,72 Mrd. $. Das war ein Anstieg von 41,2 % gegenüber dem dritten Quartal 2025 und übertraf die Obergrenze des Prognosebereichs des Unternehmens. Die Bruttomarge lag bei 66,4 %, und 2-Nanometer-Chips machten bereits 8 % des Wafer-Umsatzes aus.
Die Prognose für das vierte Quartal deutet auf ein Jahr-über-Jahr-Wachstum von etwa 58 % im Mittelpunkt hin, und TSMC erwartet nun für das Gesamtjahr ein Wachstum von etwa 44 % in US-Dollar. CFO Wendell Huang sagte in der Mitteilung, dass er "eine weiterhin starke Nachfrage nach unseren führenden Prozesstechnologien erwartet, einschließlich des steilen Anstiegs unserer 2-Nanometer-Technologie".
Die normalisierte EPS-Schätzung der Wall Street für 2027 liegt bei 23,39 $, mehr als das Doppelte der 10,65 $, die TSMC 2025 verdiente:
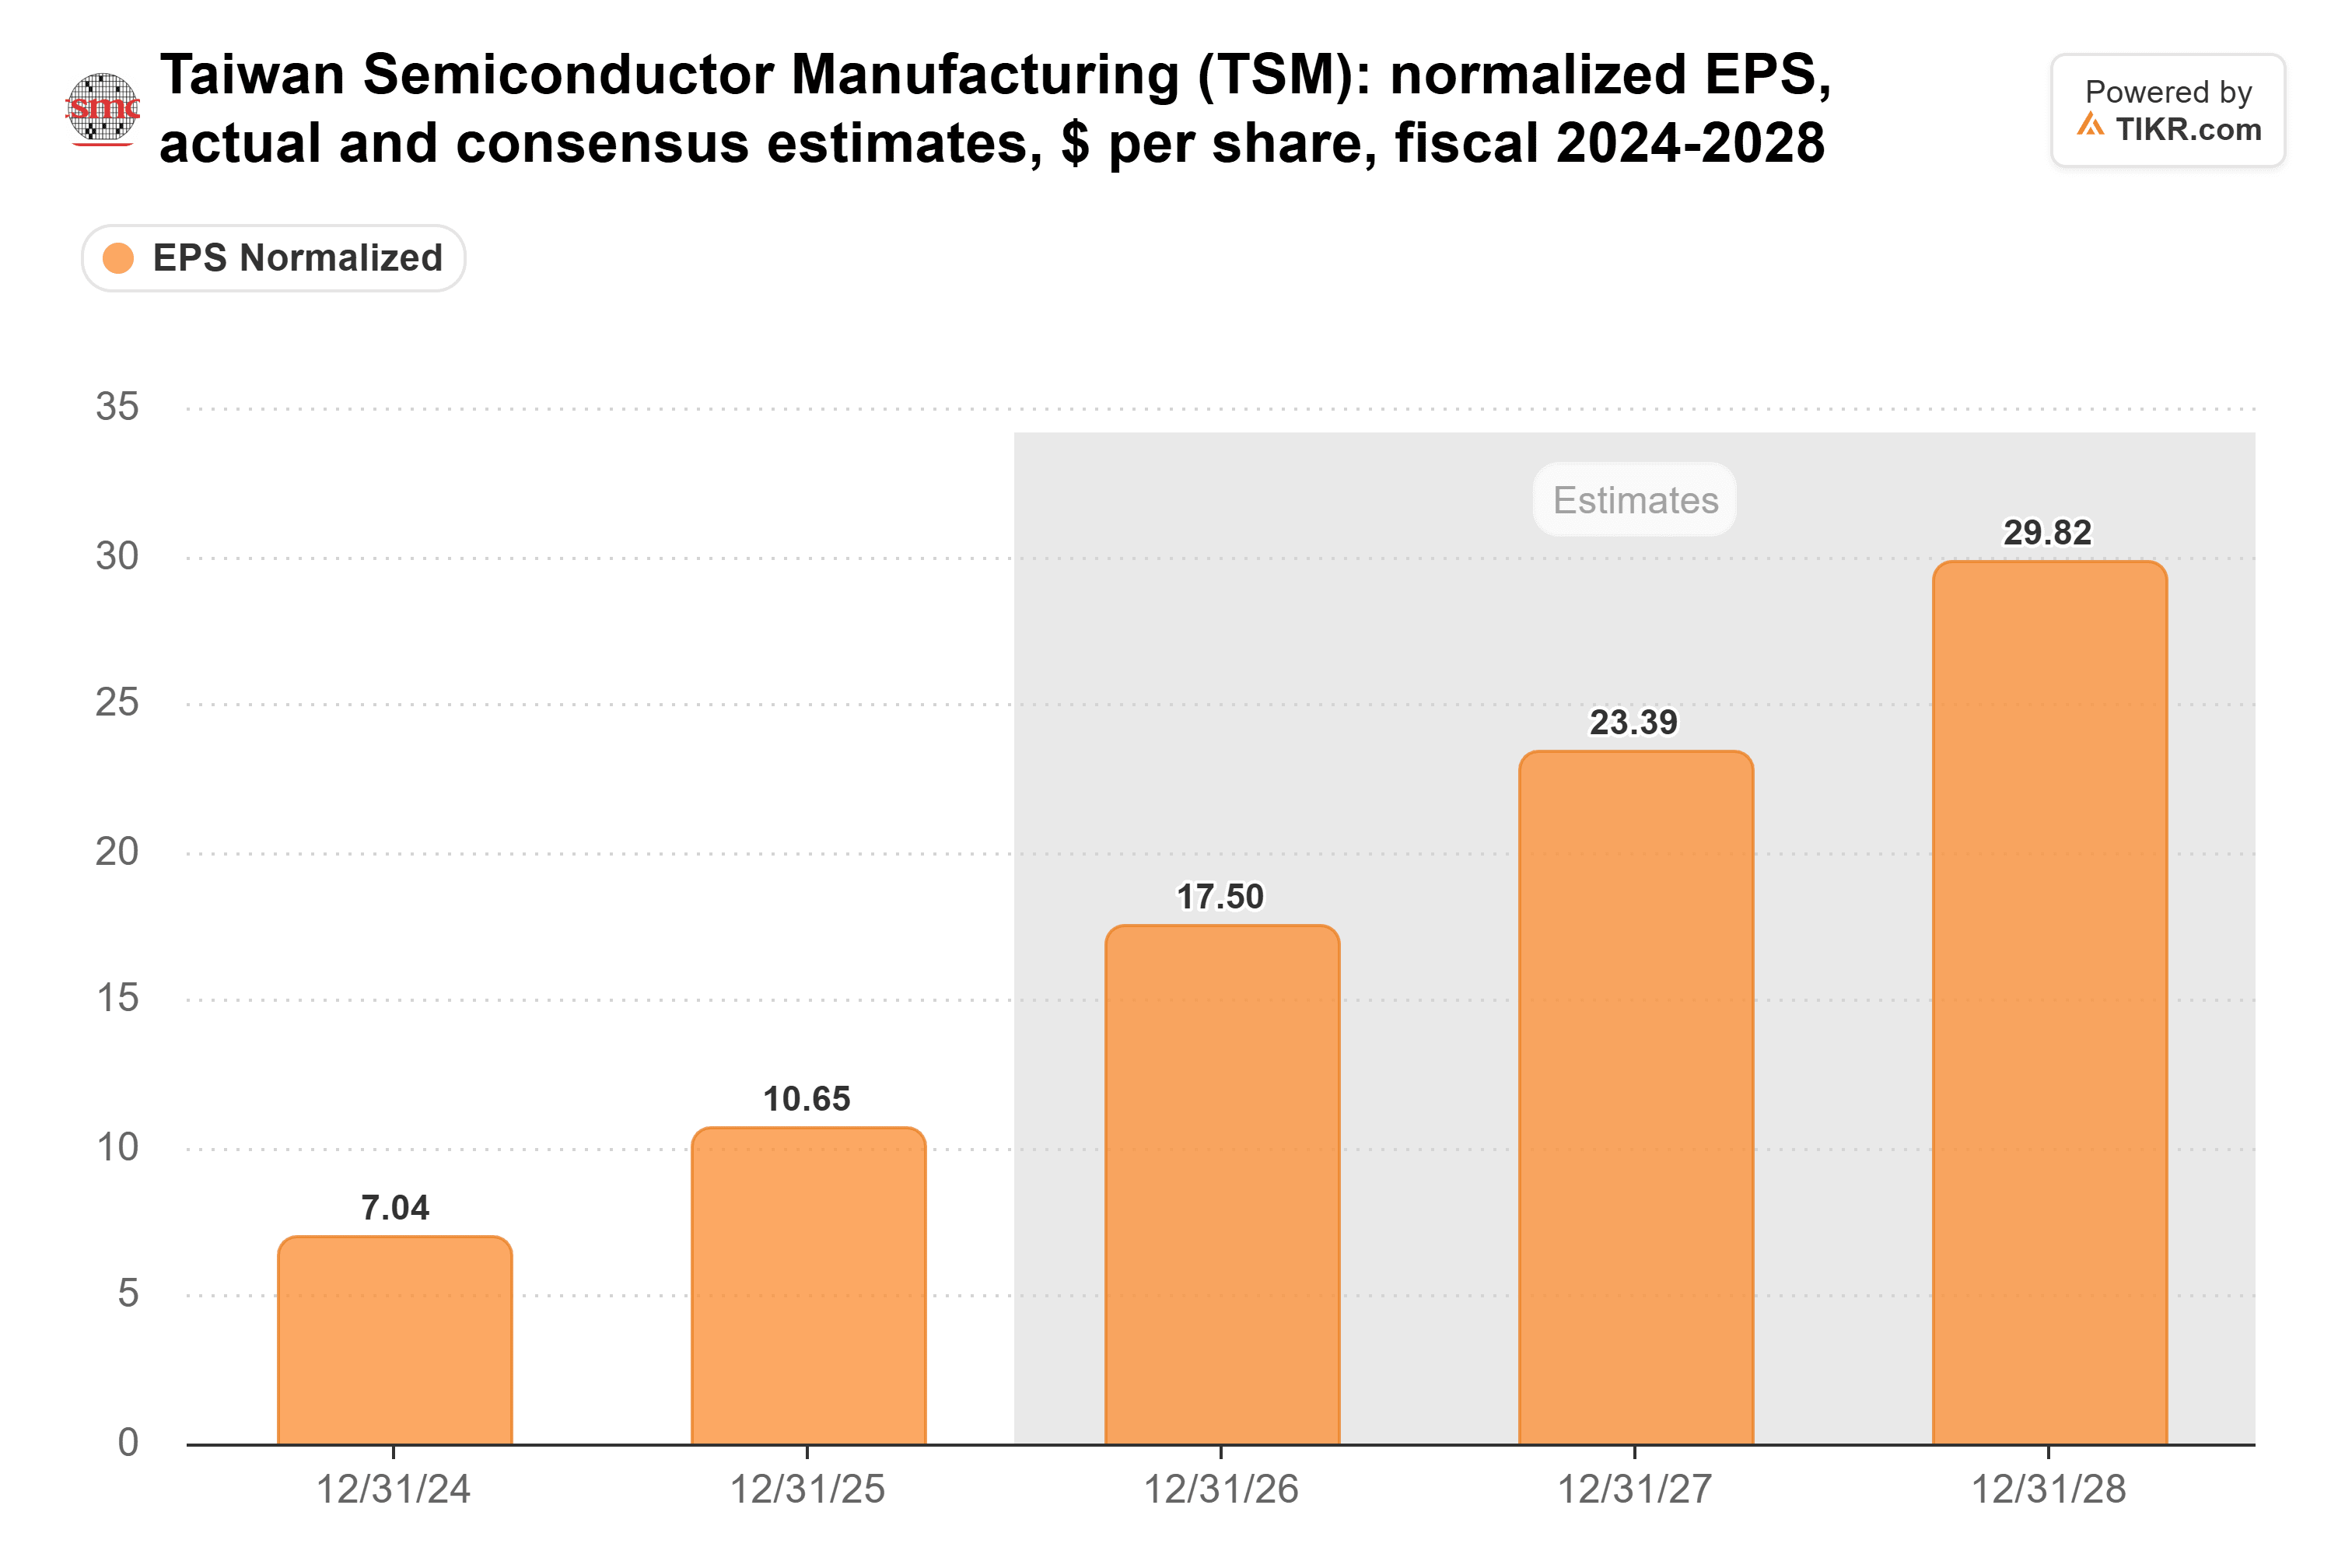
Die Analysten haben diese Zahl für 2027 seit Ende Juni um 16 % angehoben, und die Oktober-Zahlen von TSMC gaben ihnen keinen Grund, diesen Kurs umzukehren.
TIKR verfolgt 21 Analysten zu TSMC. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für TSMC zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie die Analystenbewertungen für TSMC
Nvidia und AMD könnten bald mehr zahlen
Taiwans Commercial Times berichtete am 26. Oktober, dass TSMC die CoWoS-Preise um bis zu 20 % erhöhen will, und die TSMC-Aktie stieg am nächsten Tag um 3 %. CoWoS ist der Verpackungsschritt, bei dem ein KI-Prozessor mit seinem Hochbandbreiten-Speicher verbunden wird. TSMC hat die Erhöhung nicht bestätigt.
Selbst volle 20 % sind für TSMC eine kleine Zahl. Fortgeschrittene Verpackung machte 2025 etwas mehr als 10 % des Umsatzes aus, und das Management erwartet in diesem Jahr einen niedrigen zweistelligen Anteil. CoWoS ist nur ein Teil dieses Geschäfts, sodass selbst bei einer vollen Erhöhung aller Teile der Umsatz um weniger als 3 % steigen würde.
Die Rechnung geht an Nvidia und AMD, die im Oktober um 11 % bzw. 17 % fielen, und beide benötigen mehr Verpackung, als TSMC liefern kann. ByteDance, Alibaba und Tencent bestellten mehr als 35 Mrd. $ an Nvidias RTX PRO 5500-Karten, obwohl Nvidia seine Partner warnte, dass sie möglicherweise nur 5 % bis 10 % von dem erhalten, was sie angefordert haben. AMD berichtet am 3. November, und seine Rechenzentrumsmarge wird zeigen, wie viel von einer größeren Verpackungsrechnung es absorbieren kann.
Achten Sie auf die Budgets der Kunden
Die Bären-Argumentation beruht auf zwei Sorgen. Die eine ist, ob die Unternehmen, die KI-Rechenzentren bauen, weiterhin Geld aufbringen können, wobei CoreWeave im Mittelpunkt dieser Debatte steht. Die andere ist, ob schlankere Modelle wie das von DeepSeek weniger Hardware benötigen. Beides würde zuschlagen, während TSMC in diesem Jahr 60 Mrd. $ bis 64 Mrd. $ ausgibt, und CEO C.C. Wei sagte im Januar, dass die Ausgaben in diesem Jahr vor 2028 wenig Output hinzufügen würden. TSMC war schon einmal hier: Nach Rekordinvestitionen (Capex) im Jahr 2022 fiel sein Umsatz 2023 in US-Dollar um etwa 9 %.
Ich würde unter 17x zuschlagen
TSMC wurde am 29. Oktober mit dem 17-fachen des zukünftigen Gewinns gehandelt. Das liegt unter dem 18-fachen, das es im Fünfjahresdurchschnitt erreicht hat, und weit entfernt von dem 25-fachen, das es im Juli 2024 erreichte:
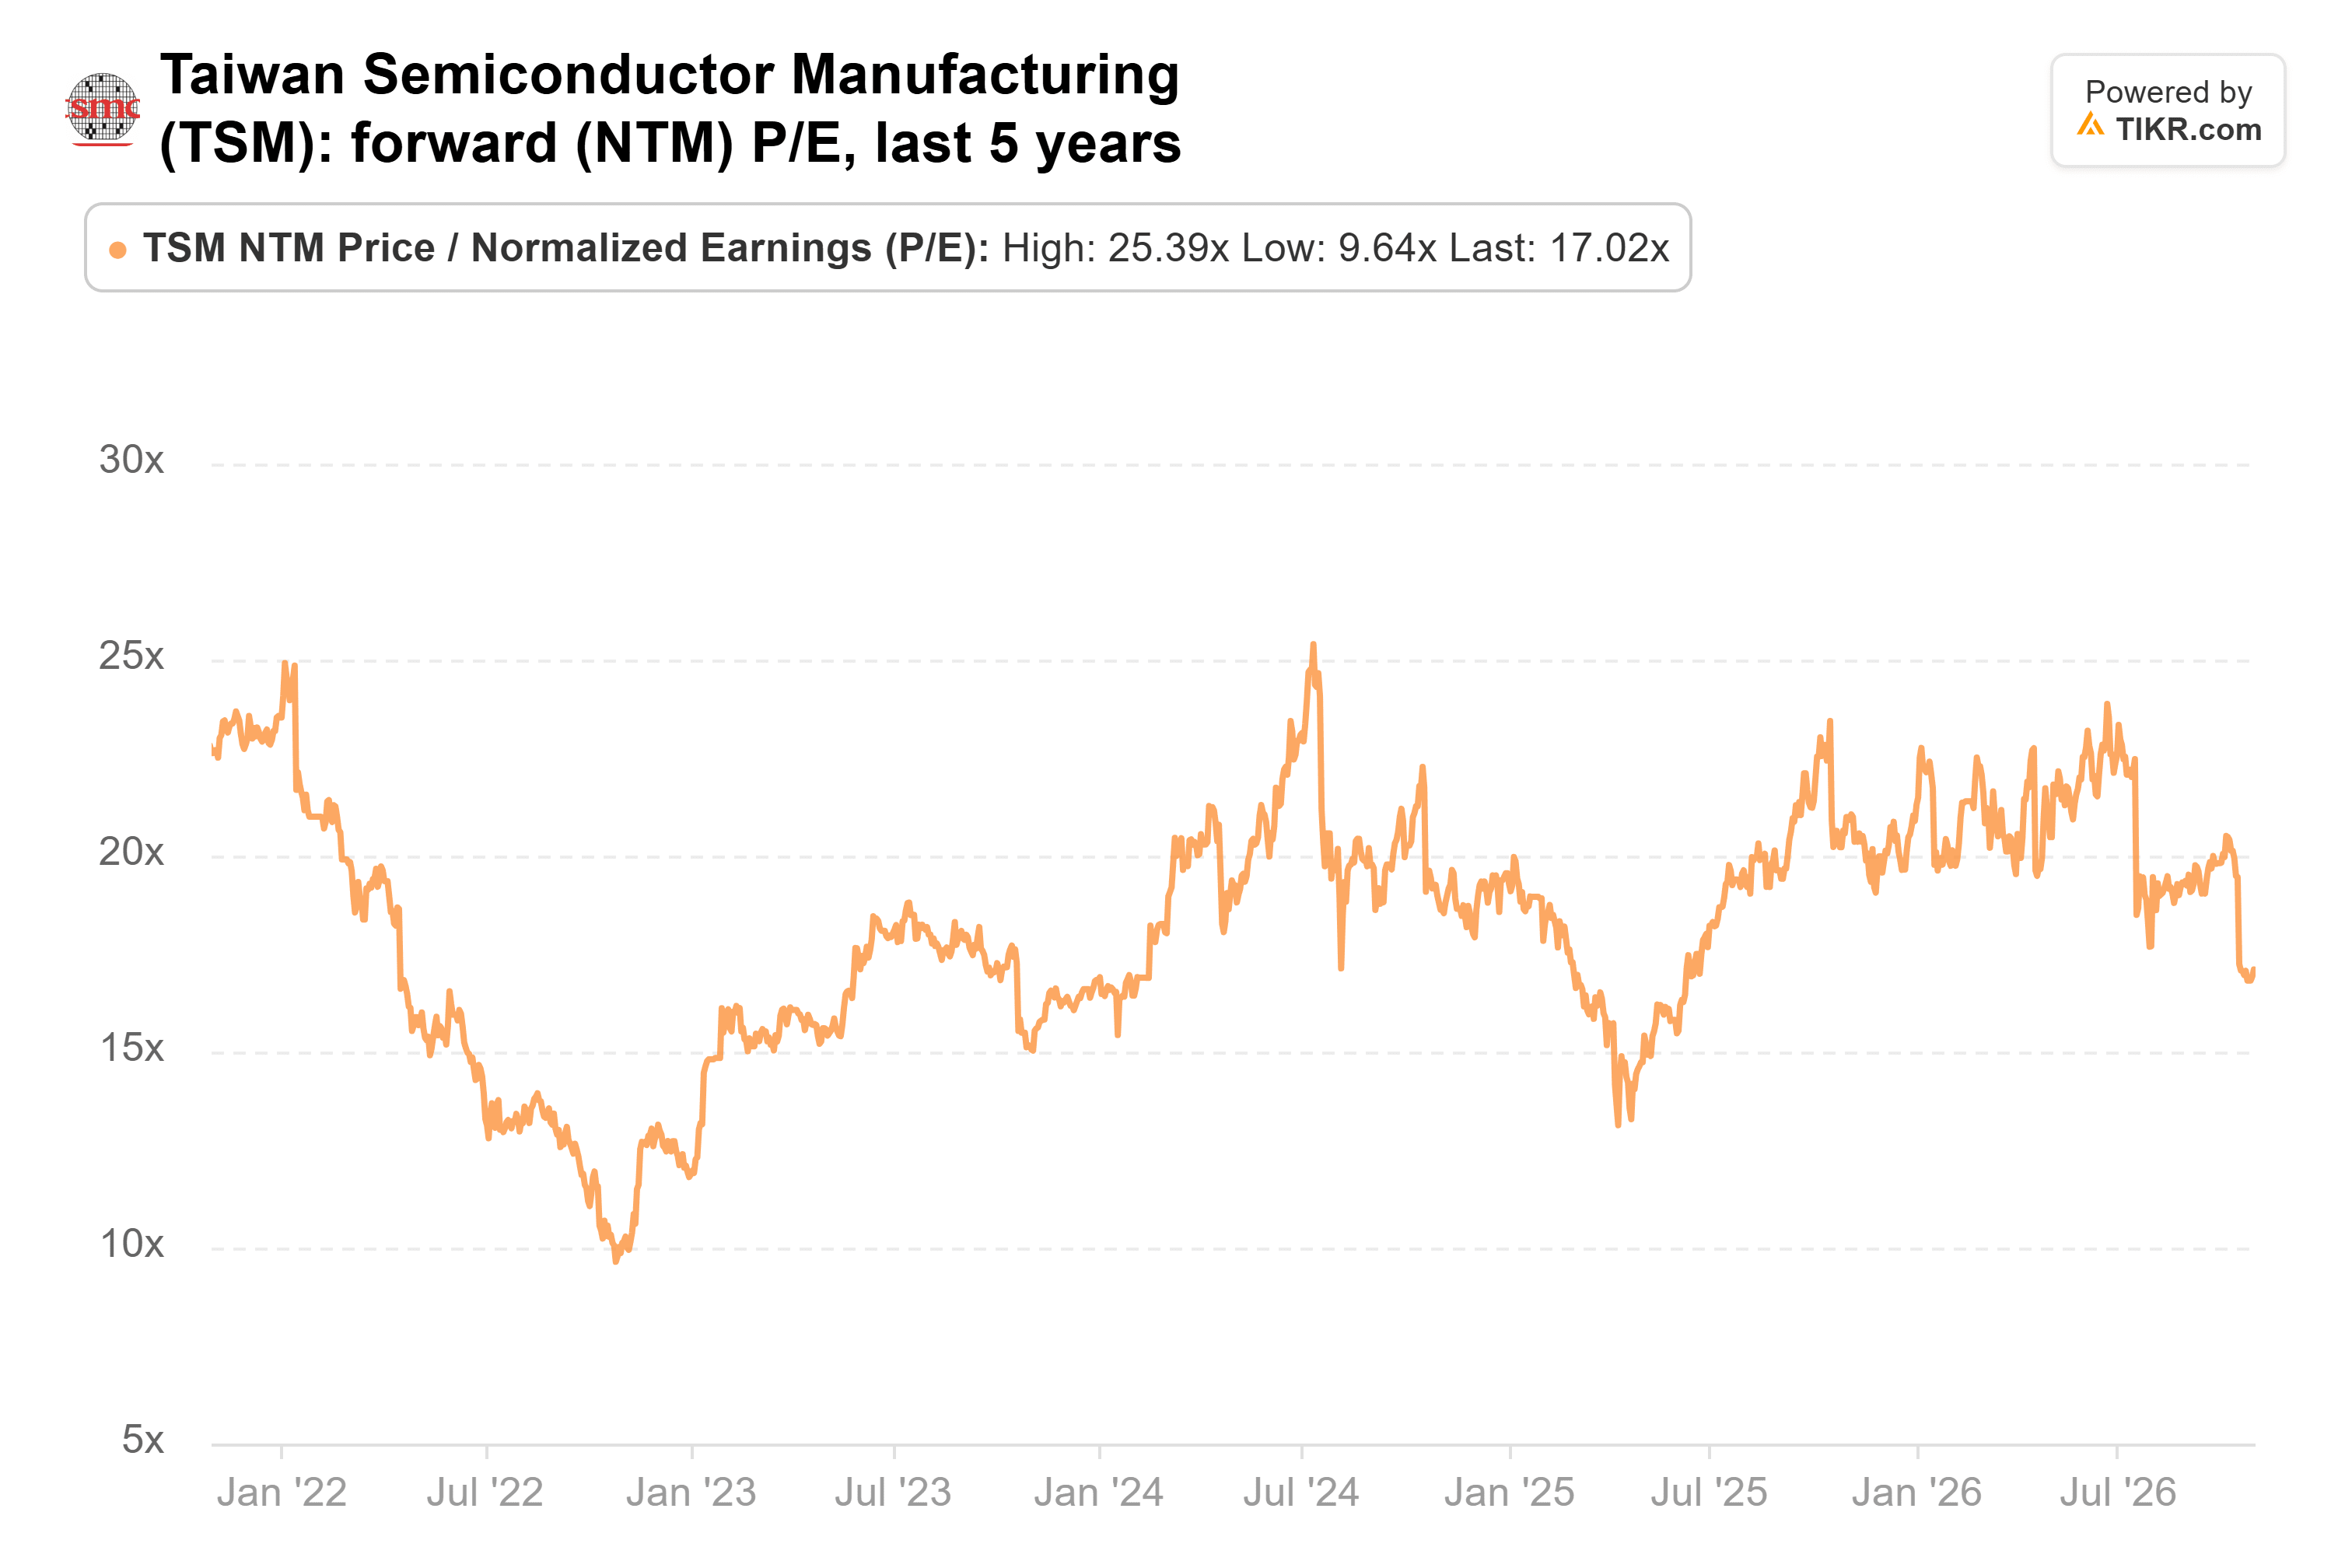
Der Rückgang am 30. Oktober brachte es auf etwa das 16-fache, wenn die Schätzungen hielten.
TSMC veröffentlicht seinen Oktober-Umsatz um den 10. November herum. Dann, Mitte Januar, berichtet es über die Ergebnisse des vierten Quartals und gibt seine Prognose für 2027 ab. Dieser Bericht wird zeigen, ob der Umsatz im prognostizierten Bereich lag und ob die Bruttomarge bei etwa 66 % blieb, während die 2-Nanometer-Produktion hochfährt.
Ich würde lieber diesen Dip kaufen als verkaufen. Die Gewinnschätzungen steigen, Kunden könnten bald mehr für knappe Kapazitäten zahlen, und die Aktie kostet für dieses Wachstum weniger als üblich.
Natürlich, wenn die großen KI-Ausgeber ihre Budgets für 2027 kürzen, gehen diese Schätzungen zurück, und das 17-fache wird nicht mehr so billig aussehen.
Was ist die TSMC-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was TSMC wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!