Wichtige Erkenntnisse
- Die Aktie von Stryker fiel um 5 %, nachdem der Umsatz und der bereinigte Gewinn je Aktie (EPS) im dritten Quartal die Schätzungen verfehlten und das Unternehmen seine Prognose für 2026 senkte.
- Stryker gab einer sich abschwächenden Marktentwicklung die Schuld, aber Johnson & Johnson verzeichnete im selben Quartal ein stärkeres Wachstum bei Hüft- und Knieimplantaten, was auf eigene Probleme bei Stryker hindeutet.
- Zimmer Biomet und Smith+Nephew veröffentlichen nächste Woche ihre Zahlen, die zeigen sollten, wie viel von der Abschwächung nur Stryker betrifft.
Stryker (SYK) verlor heute 5 % an Wert, nachdem die Ergebnisse des dritten Quartals die Schätzungen verfehlten und das Unternehmen seine Jahresprognose senkte. CEO Kevin Lobo räumte ein, dass das Quartal "tatsächlich hinter unseren Erwartungen zurückblieb".
Das Problem lag bei Hüft- und Knieimplantaten, einem Markt, den Stryker mit Johnson & Johnson (JNJ), Zimmer Biomet (ZBH) und Smith+Nephew (SNN) teilt. Deren Zahlen zeigen, wie viel davon auf Stryker selbst zurückzuführen ist.
TIKR verfolgt 29 Analysten zu Stryker. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Stryker zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Stryker ansehen
Was genau passierte
- Der Umsatz stieg organisch um 7,7 % auf 6,5 Milliarden US-Dollar, unter den erwarteten 6,62 Milliarden US-Dollar.
- Der bereinigte Gewinn je Aktie (EPS) stieg um 10,3 % auf 3,52 US-Dollar, unter den erwarteten 3,55 US-Dollar.
- Stryker erwartet nun für 2026 einen bereinigten Gewinn je Aktie (EPS) von 14,80 bis 14,90 US-Dollar, unter dem Konsens von 14,95 US-Dollar.
- Die Orthopädie-Sparte wuchs organisch um 5,9 %, wobei der Umsatz mit Knieimplantaten nur um 1,1 % stieg und der mit Hüftimplantaten um 1,0 % sank.
Stryker verlor bei Hüft- und Knieimplantaten an Boden
Lobo sagte: "Es ist jetzt klar, dass es eine Marktabschwächung gibt." Er räumte aber auch ein: "Wir konnten nicht mit unserer historischen Rate gewinnen", nach einem Cyber-Vorfall, der Einführung eines SAP-Systems im Juli und einer langsamen Einführung neuer Produkte.
Die Zahlen von J&J untermauern das. Im selben Quartal stieg der Umsatz mit Knieimplantaten um 2,5 % und der mit Hüftimplantaten um 3,2 %.
Smith+Nephew scheint nicht derjenige zu sein, der Stryker die Fälle abnimmt. Dessen US-Umsatz mit Knieimplantaten fiel im zweiten Quartal um 7,2 % und der mit Hüftimplantaten um 1,5 %, und das Unternehmen senkte im August seine Umsatzprognose für 2026.
Zimmer Biomet ist die größere Frage. Dessen Umsatz mit Hüftimplantaten wuchs im zweiten Quartal organisch um 5,1 %, und CEO Ivan Tornos hob im August die Prognose an und verwies auf "gesunde zugrundeliegende Märkte". Wenn Hüft- und Knieimplantate bei der Veröffentlichung nächste Woche stabil bleiben, hat Zimmer dann die Fälle übernommen, die Stryker verloren hat?
Ein günstigeres Stryker
Analysten erwarten weiterhin, dass der bereinigte Gewinn weiter steigen wird.
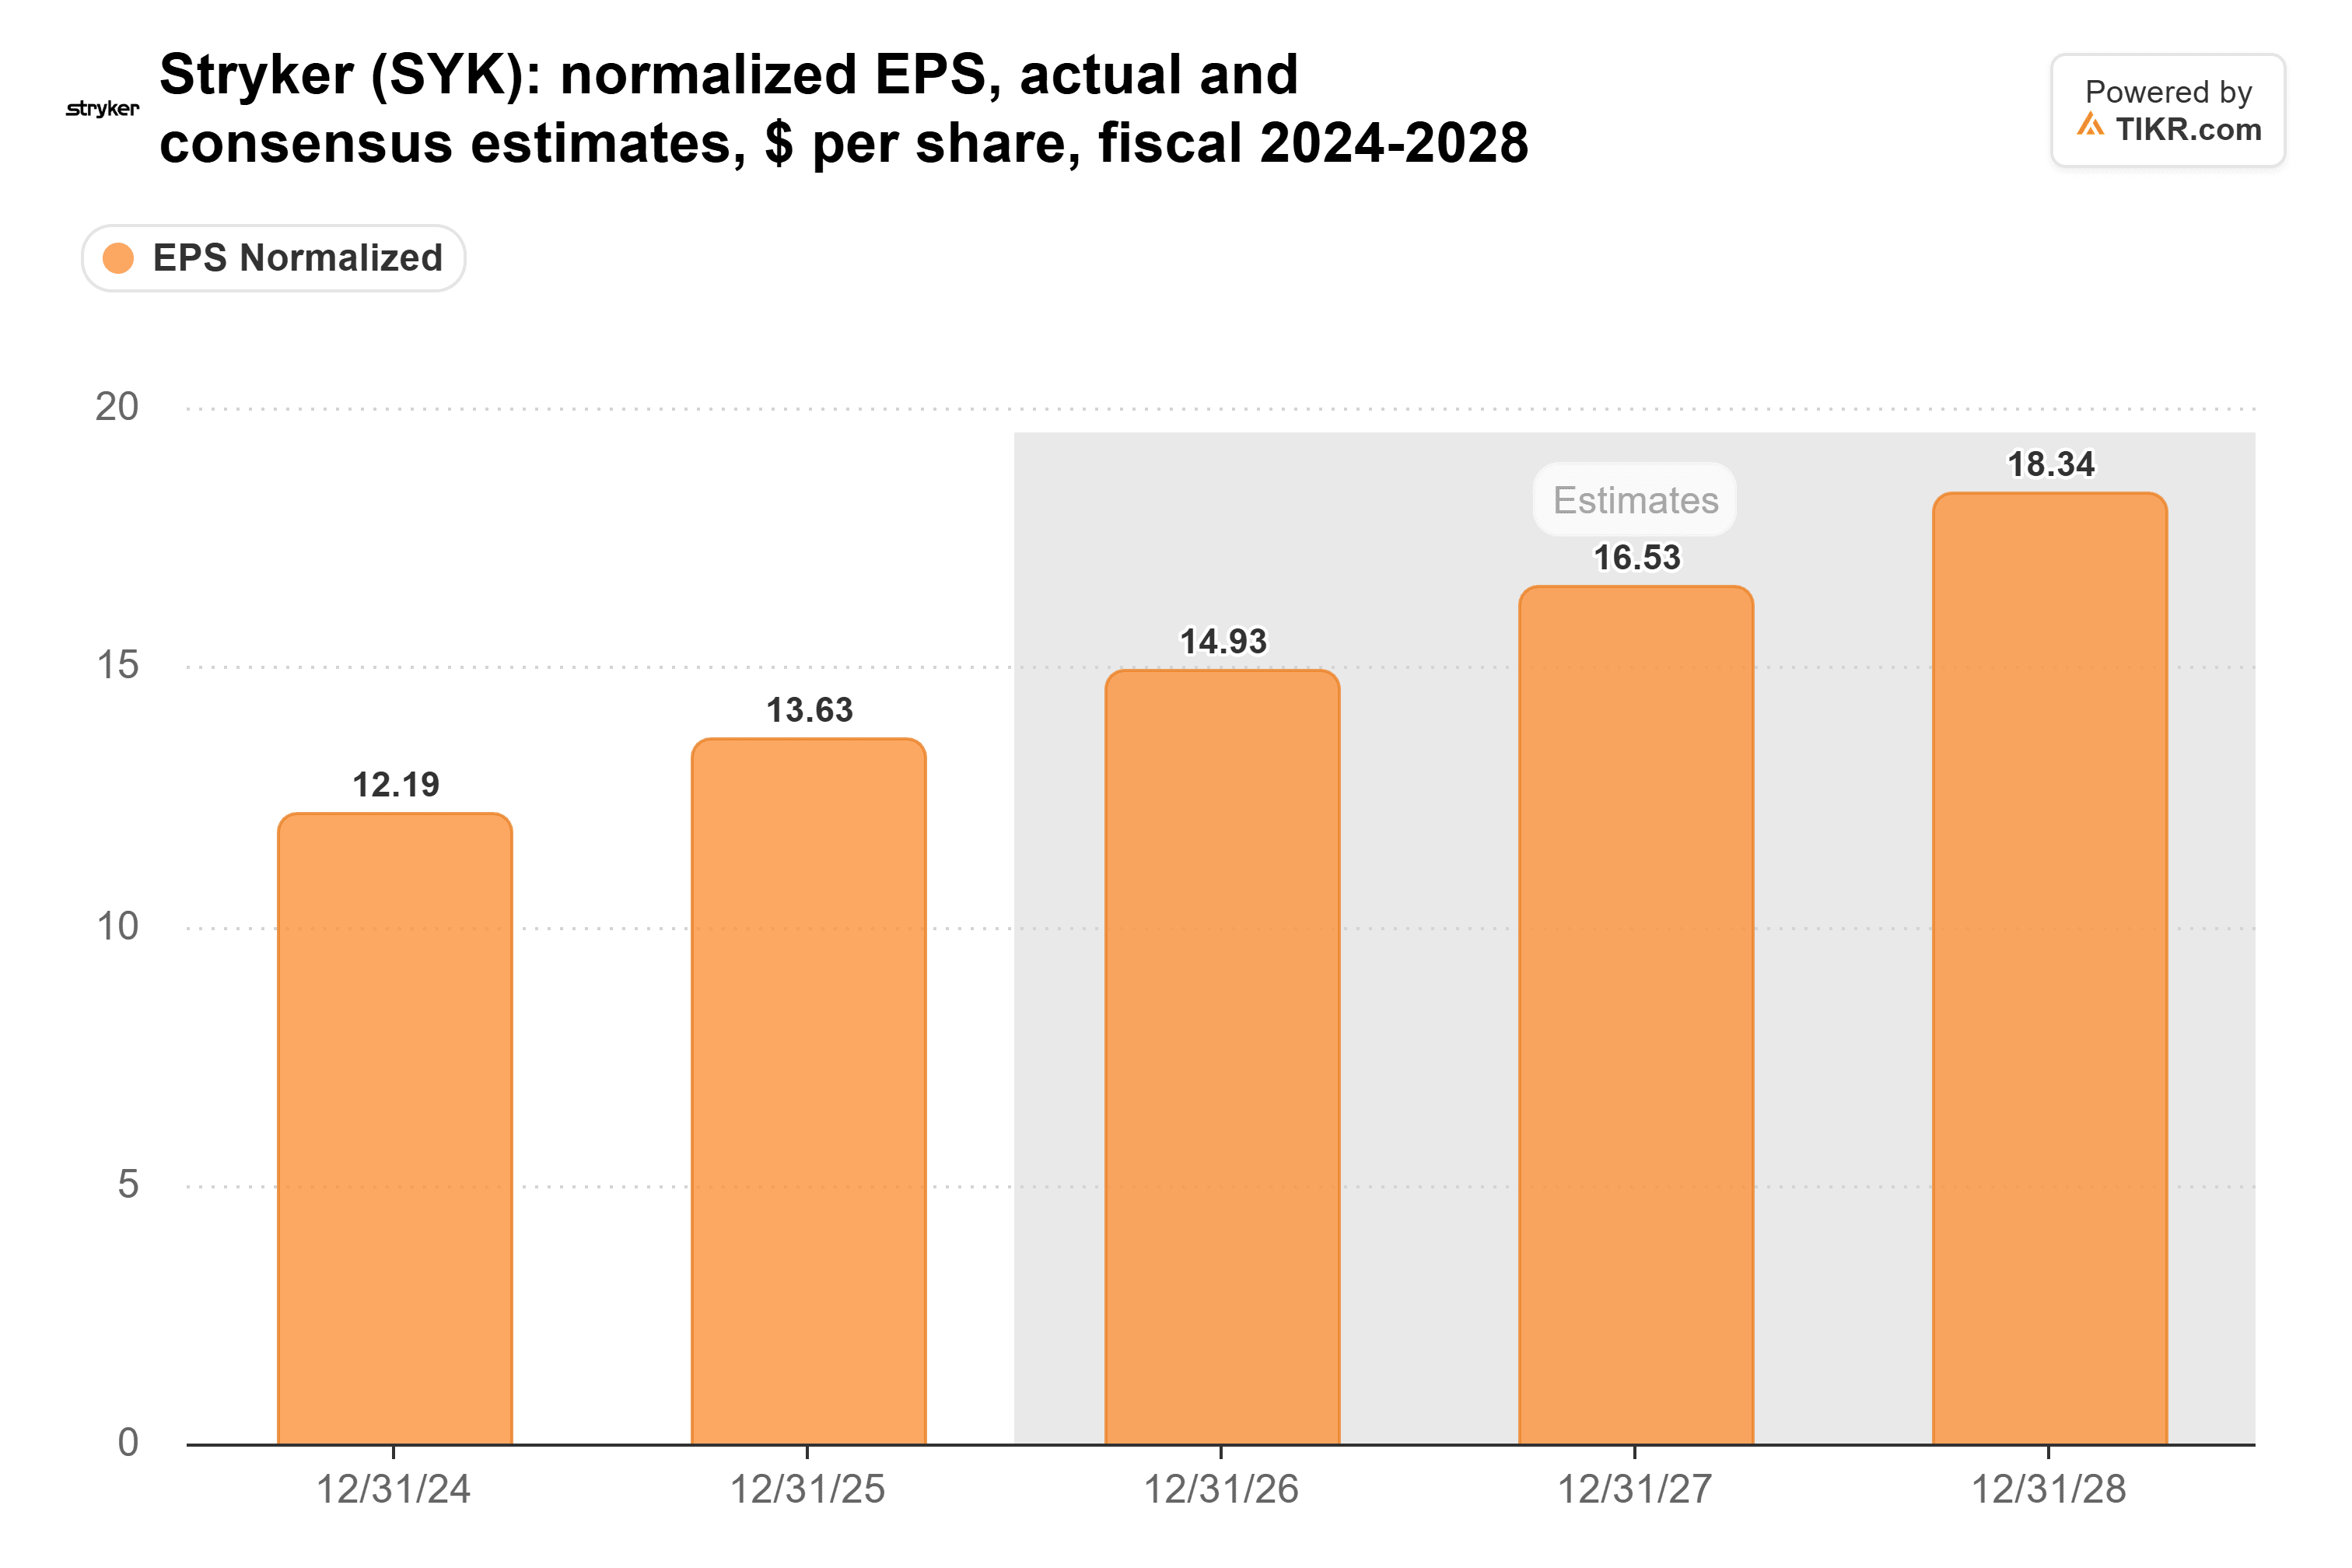
Der Mittelpunkt der neuen Prognose, 14,85 US-Dollar, liegt knapp unter der Schätzung für 2026. Dieser Quartalsrückstand schadet also eher der Zahl für dieses Jahr als dem längerfristigen Pfad.
Stryker wurde am Donnerstag zum 19-fachen des erwarteten Gewinns (KGV) gehandelt. Sein Fünfjahresdurchschnitt liegt bei 26.
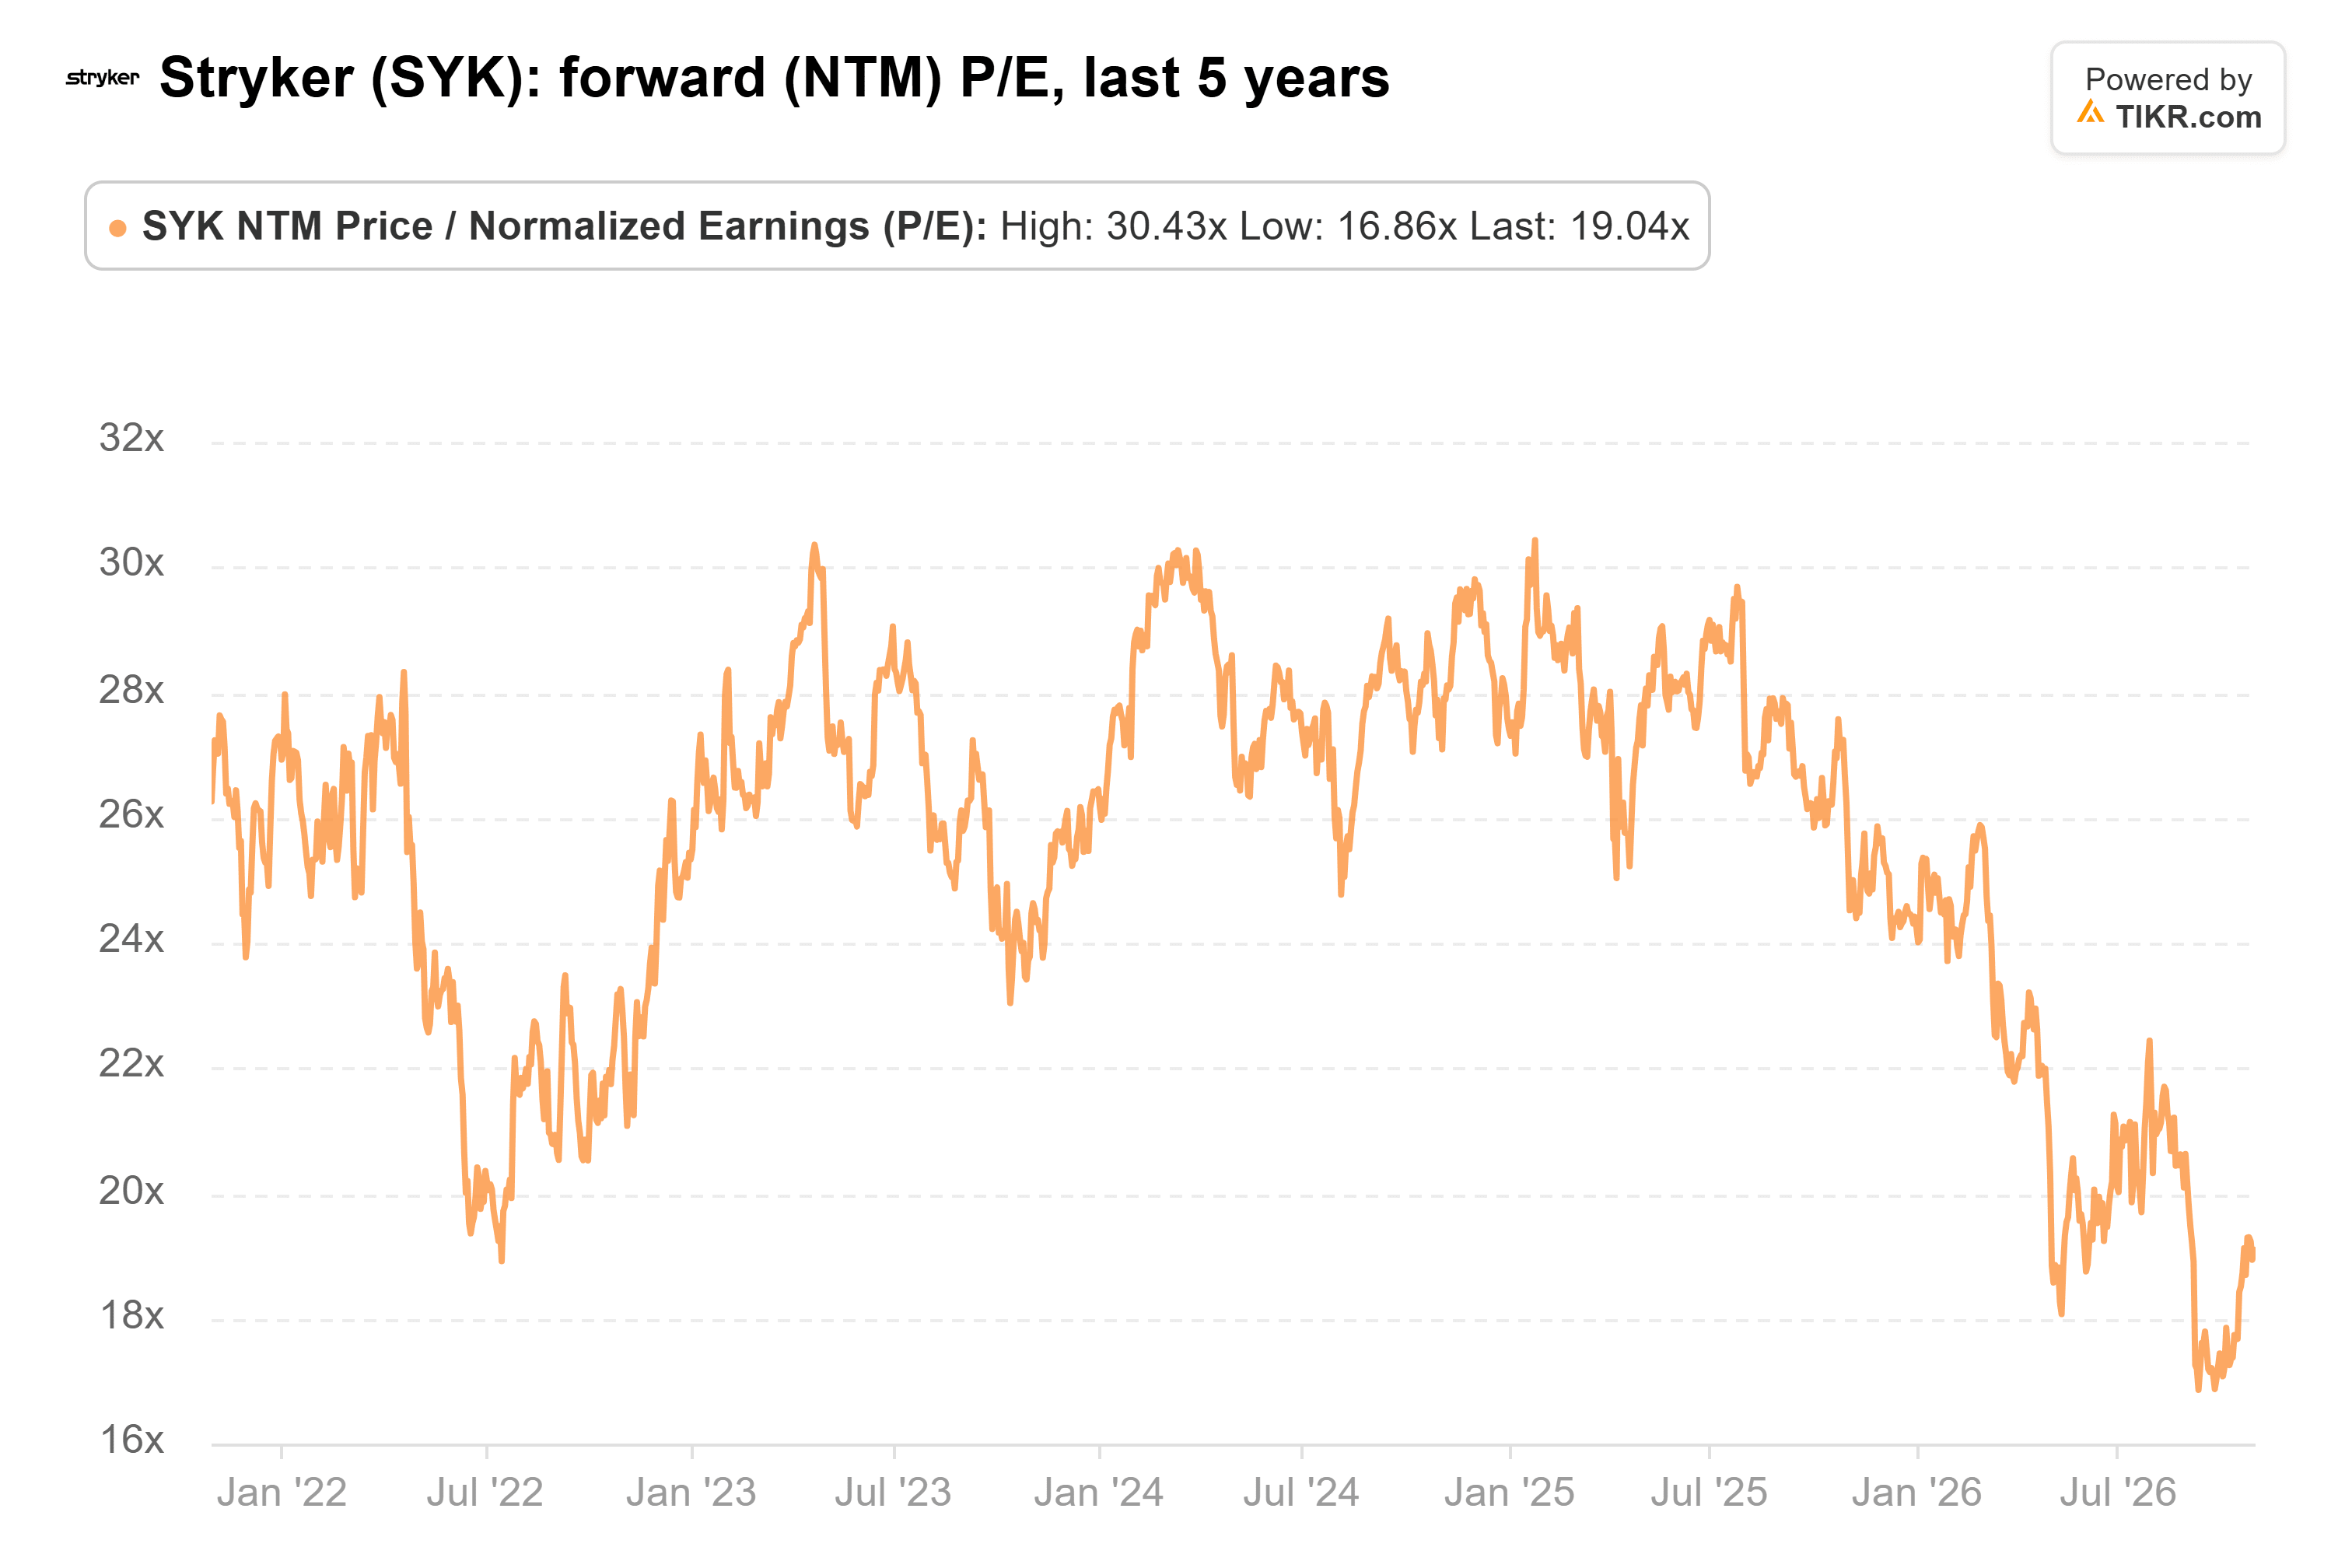
Zum heutigen Preis liegt es bei etwa dem 17-fachen, nahe dem Fünfjahrestief, das es im September erreichte.
Meine Einschätzung: Der Markt schwächt sich ab, aber die Zahlen von J&J zeigen, dass die eigenen Fehler von Stryker den größeren Schaden verursacht haben. Bei etwa dem 17-fachen des erwarteten Gewinns (KGV) halte ich den Kursrückgang für überzogen.
Natürlich könnte sich der Markt weiter abschwächen. Die Berichte von Zimmer und Smith+Nephew nächste Woche werden zeigen, wie stark.
Was ist die Aktie von Stryker also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Stryker wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Redaktionsteam gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!