Wichtige Erkenntnisse
- B. Riley senkte sein Kursziel für IREN am 30. Oktober von $91 auf $64, behielt aber seine Kaufempfehlung bei, sieht also immer noch ein Aufwärtspotenzial von 161%.
- IREN liegt 68% unter seinem Hoch vom November 2025. Ein schwaches viertes Fiskalquartal, Sorgen über die Kreditkosten von Neoclouds und die niedrigeren als erwarteten Investitionsausgaben von Microsoft haben den Kurs gedrückt.
- Analysten erwarten einen sprunghaften Umsatzanstieg, ihre Verlustschätzungen für die nächsten beiden Fiskaljahre sind jedoch deutlich größer geworden.
- Die Aktie erscheint im Vergleich zu ihrem eigenen Umsatzmultiplikator günstig. Das Kursziel hängt jedoch davon ab, dass IREN einen Ausbau von 25 bis 30 Milliarden Dollar finanziert, ohne viele weitere Aktien auszugeben, und der Bericht vom 5. November ist der nächste Test.
IREN Limited (IREN) liegt 68% unter seinem Hoch vom November 2025, und B. Riley ist der Meinung, dass der Markt überreagiert hat. Am 30. Oktober senkte das Unternehmen sein Kursziel von $91 auf $64, behielt aber seine Kaufempfehlung bei, sieht also immer noch ein Aufwärtspotenzial von 161% gegenüber $24,51.
Der Neocloud-Trend ist gerissen
Der Abwärtstrend begann mit dem Geschäft. Der Bericht von IREN vom 27. August zeigte für das Quartal bis Juni einen Umsatz von 137,2 Millionen Dollar, gegenüber 187,3 Millionen Dollar im Vorjahreszeitraum, da das Unternehmen vom Bitcoin-Mining zur KI-Cloud wechselte. Das bereinigte EBITDA sank auf 19,2 Millionen Dollar von 59,5 Millionen Dollar im März-Quartal, und das Management gab Investitionsausgaben (Capex) von 25 bis 30 Milliarden Dollar für das Fiskaljahr 2027 als Prognose ab.
Der Oktober traf die gesamte Gruppe. Heiße Inflationsdaten drückten auf IREN und die Bitcoin-Miner, Sorgen über die Kreditkosten der Neoclouds wuchsen, und am 26. Oktober sagte Elon Musk, dass mehr als 200 von ihnen "ein Guppy-Niveau an Tod und Konsolidierung erleben werden".
Am 28. Oktober meldete Microsoft (MSFT) niedrigere als erwartete Investitionsausgaben, ein Zeichen dafür, dass seine Partner länger brauchen, um Kapazitäten zu liefern. Das trifft den Nerv: Von dem Vertrag mit Microsoft wird erwartet, dass er etwa 1,94 Milliarden Dollar des jährlichen Run-Rate-Umsatzes von 4 Milliarden Dollar einbringt, den IREN für 2026 vertraglich gesichert hat.
TIKR verfolgt 20 Analysten für IREN. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für IREN zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für IREN ansehen
B. Riley bleibt Käufer
Es ist die zweite Senkung von B. Riley innerhalb eines Monats. Am 29. September hatte das Unternehmen sein Ziel von $96 auf $91 gesenkt und dabei höhere Renditen, regulatorische Unsicherheiten und langsamere Kundenvertragsabschlüsse angeführt.
Trotzdem liegt $64 17% unter dem Konsens der Analysten. Das durchschnittliche Kursziel der 20 Analysten, die IREN abdecken, ist im letzten Jahr von $63 auf $77 gestiegen:
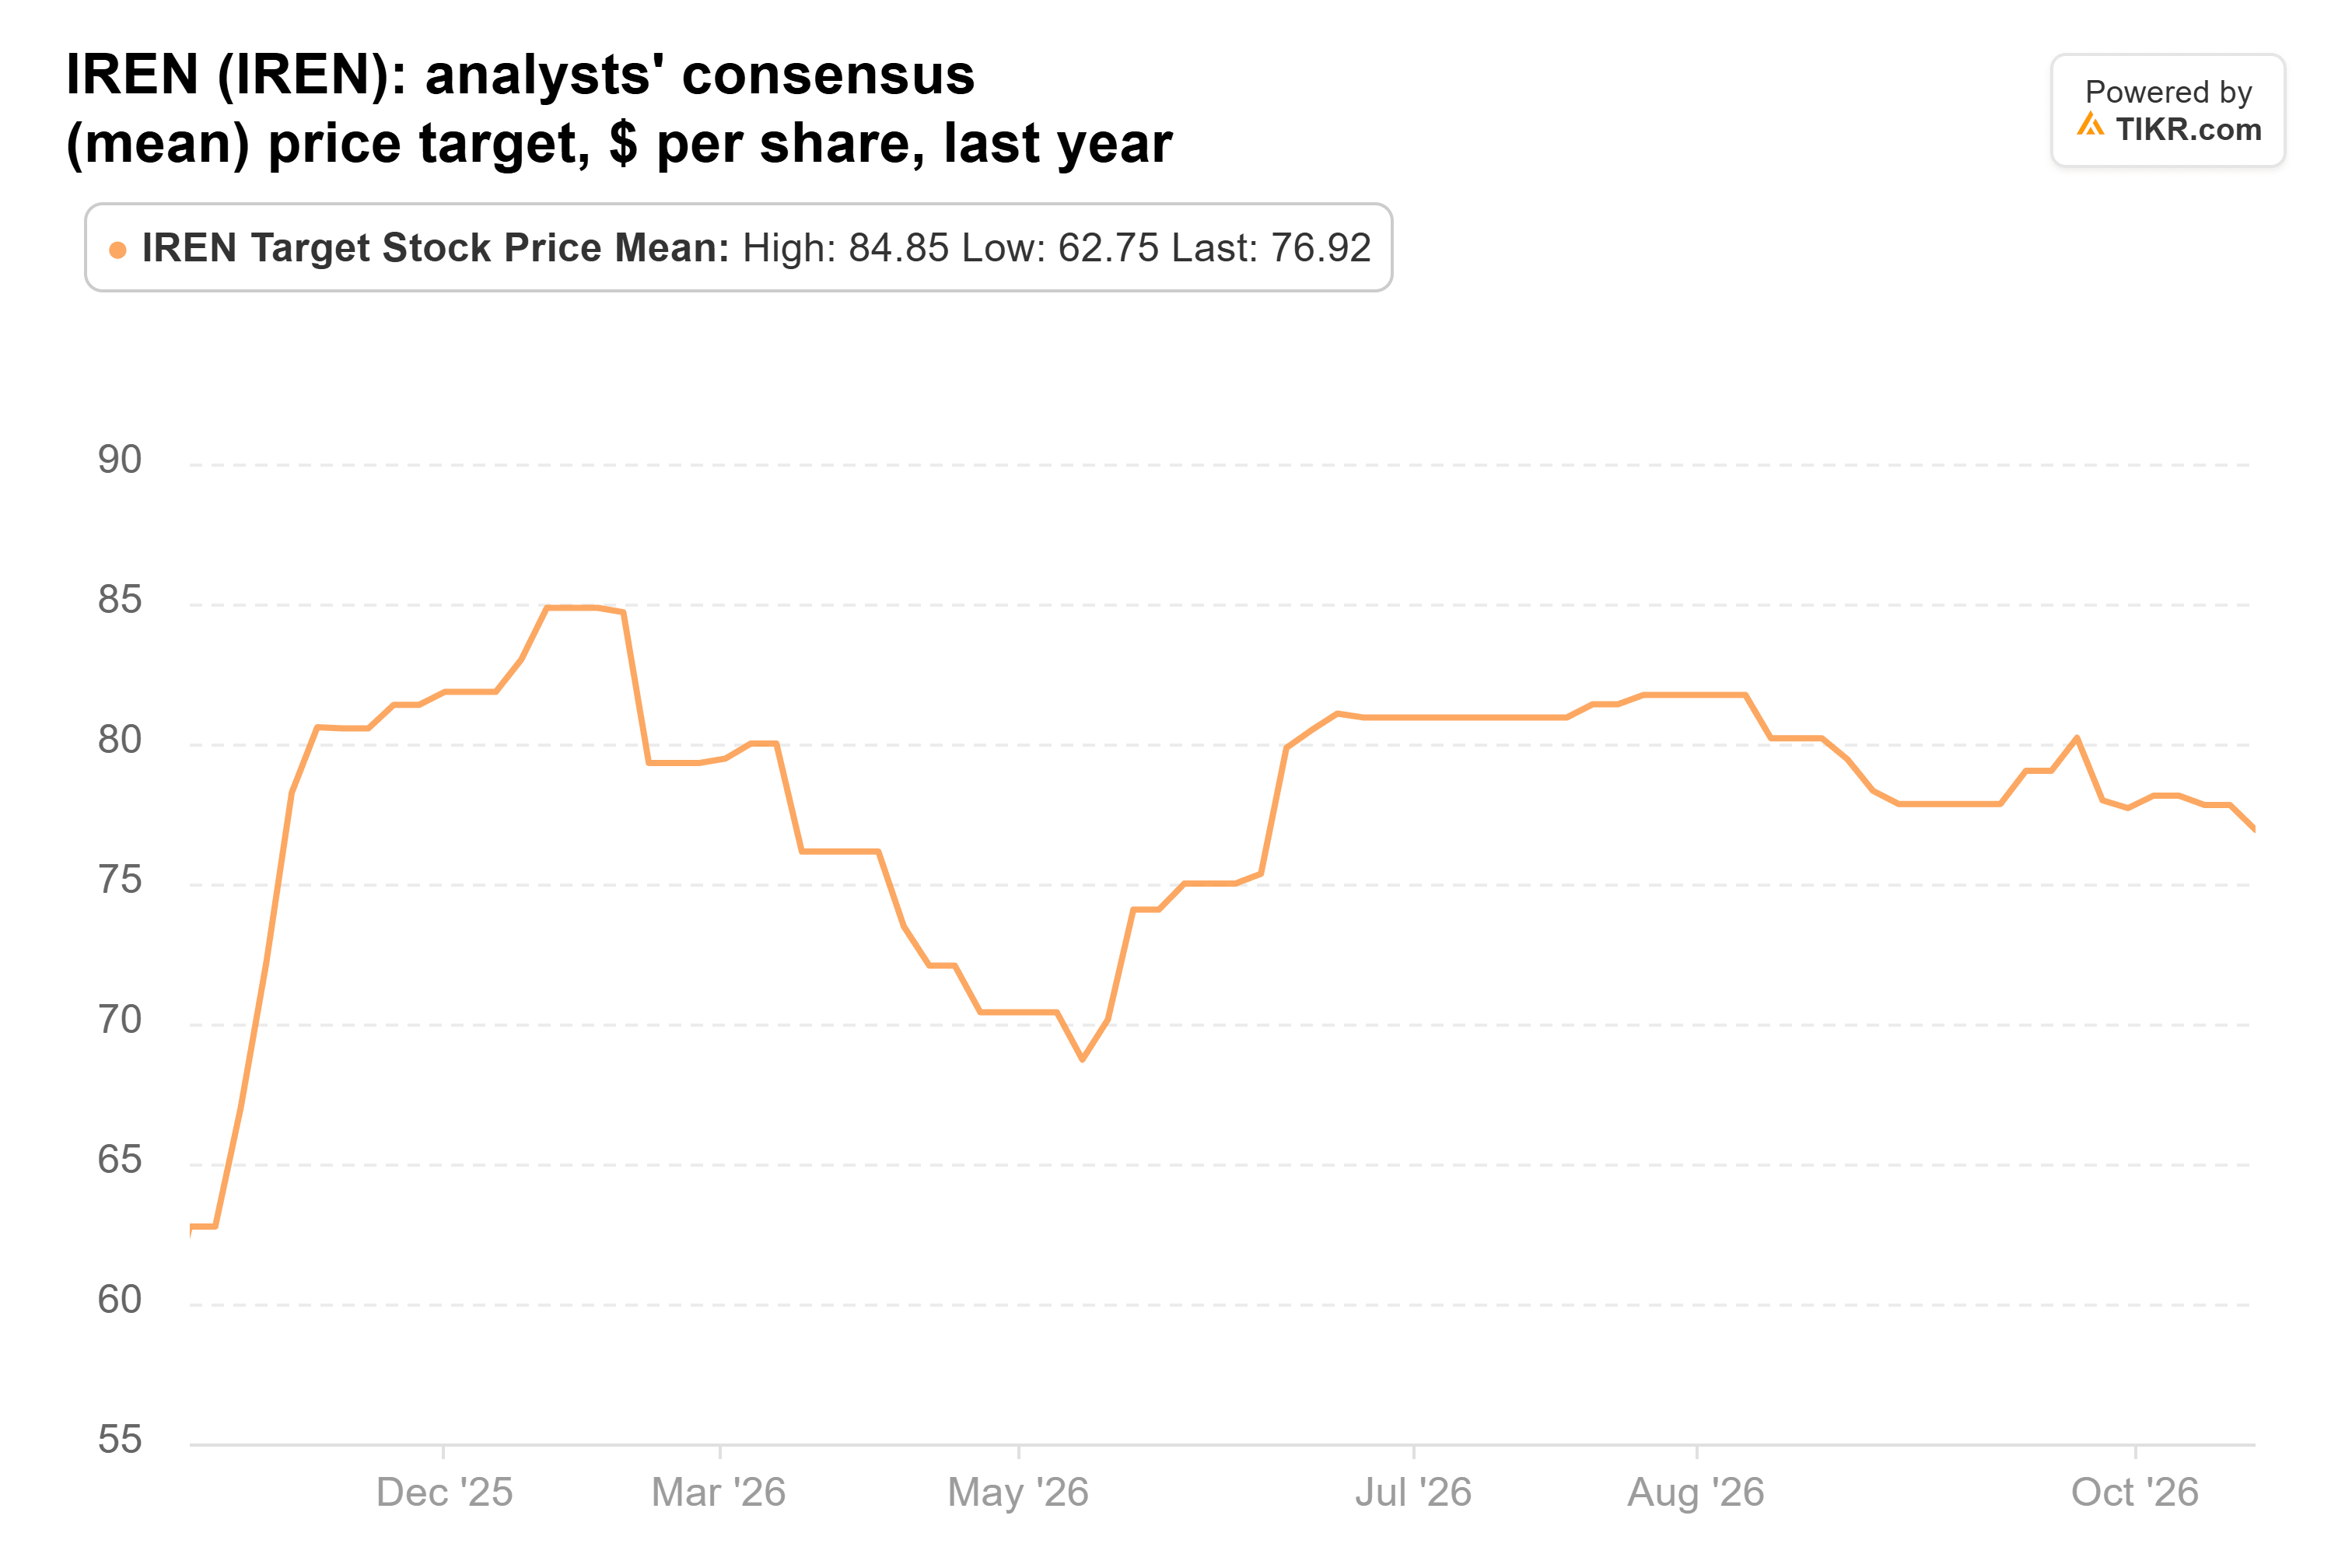
Die einzelnen Kursziele reichen von $37 bis $139.
Kann IREN $64 erreichen?
Der Umsatz ist das Bullen-Argument. Analysten erwarten, dass er im Fiskaljahr bis Juni 2027 um 297% auf 2,81 Milliarden Dollar springt und im Fiskaljahr 2028 dann 7,41 Milliarden Dollar erreicht:
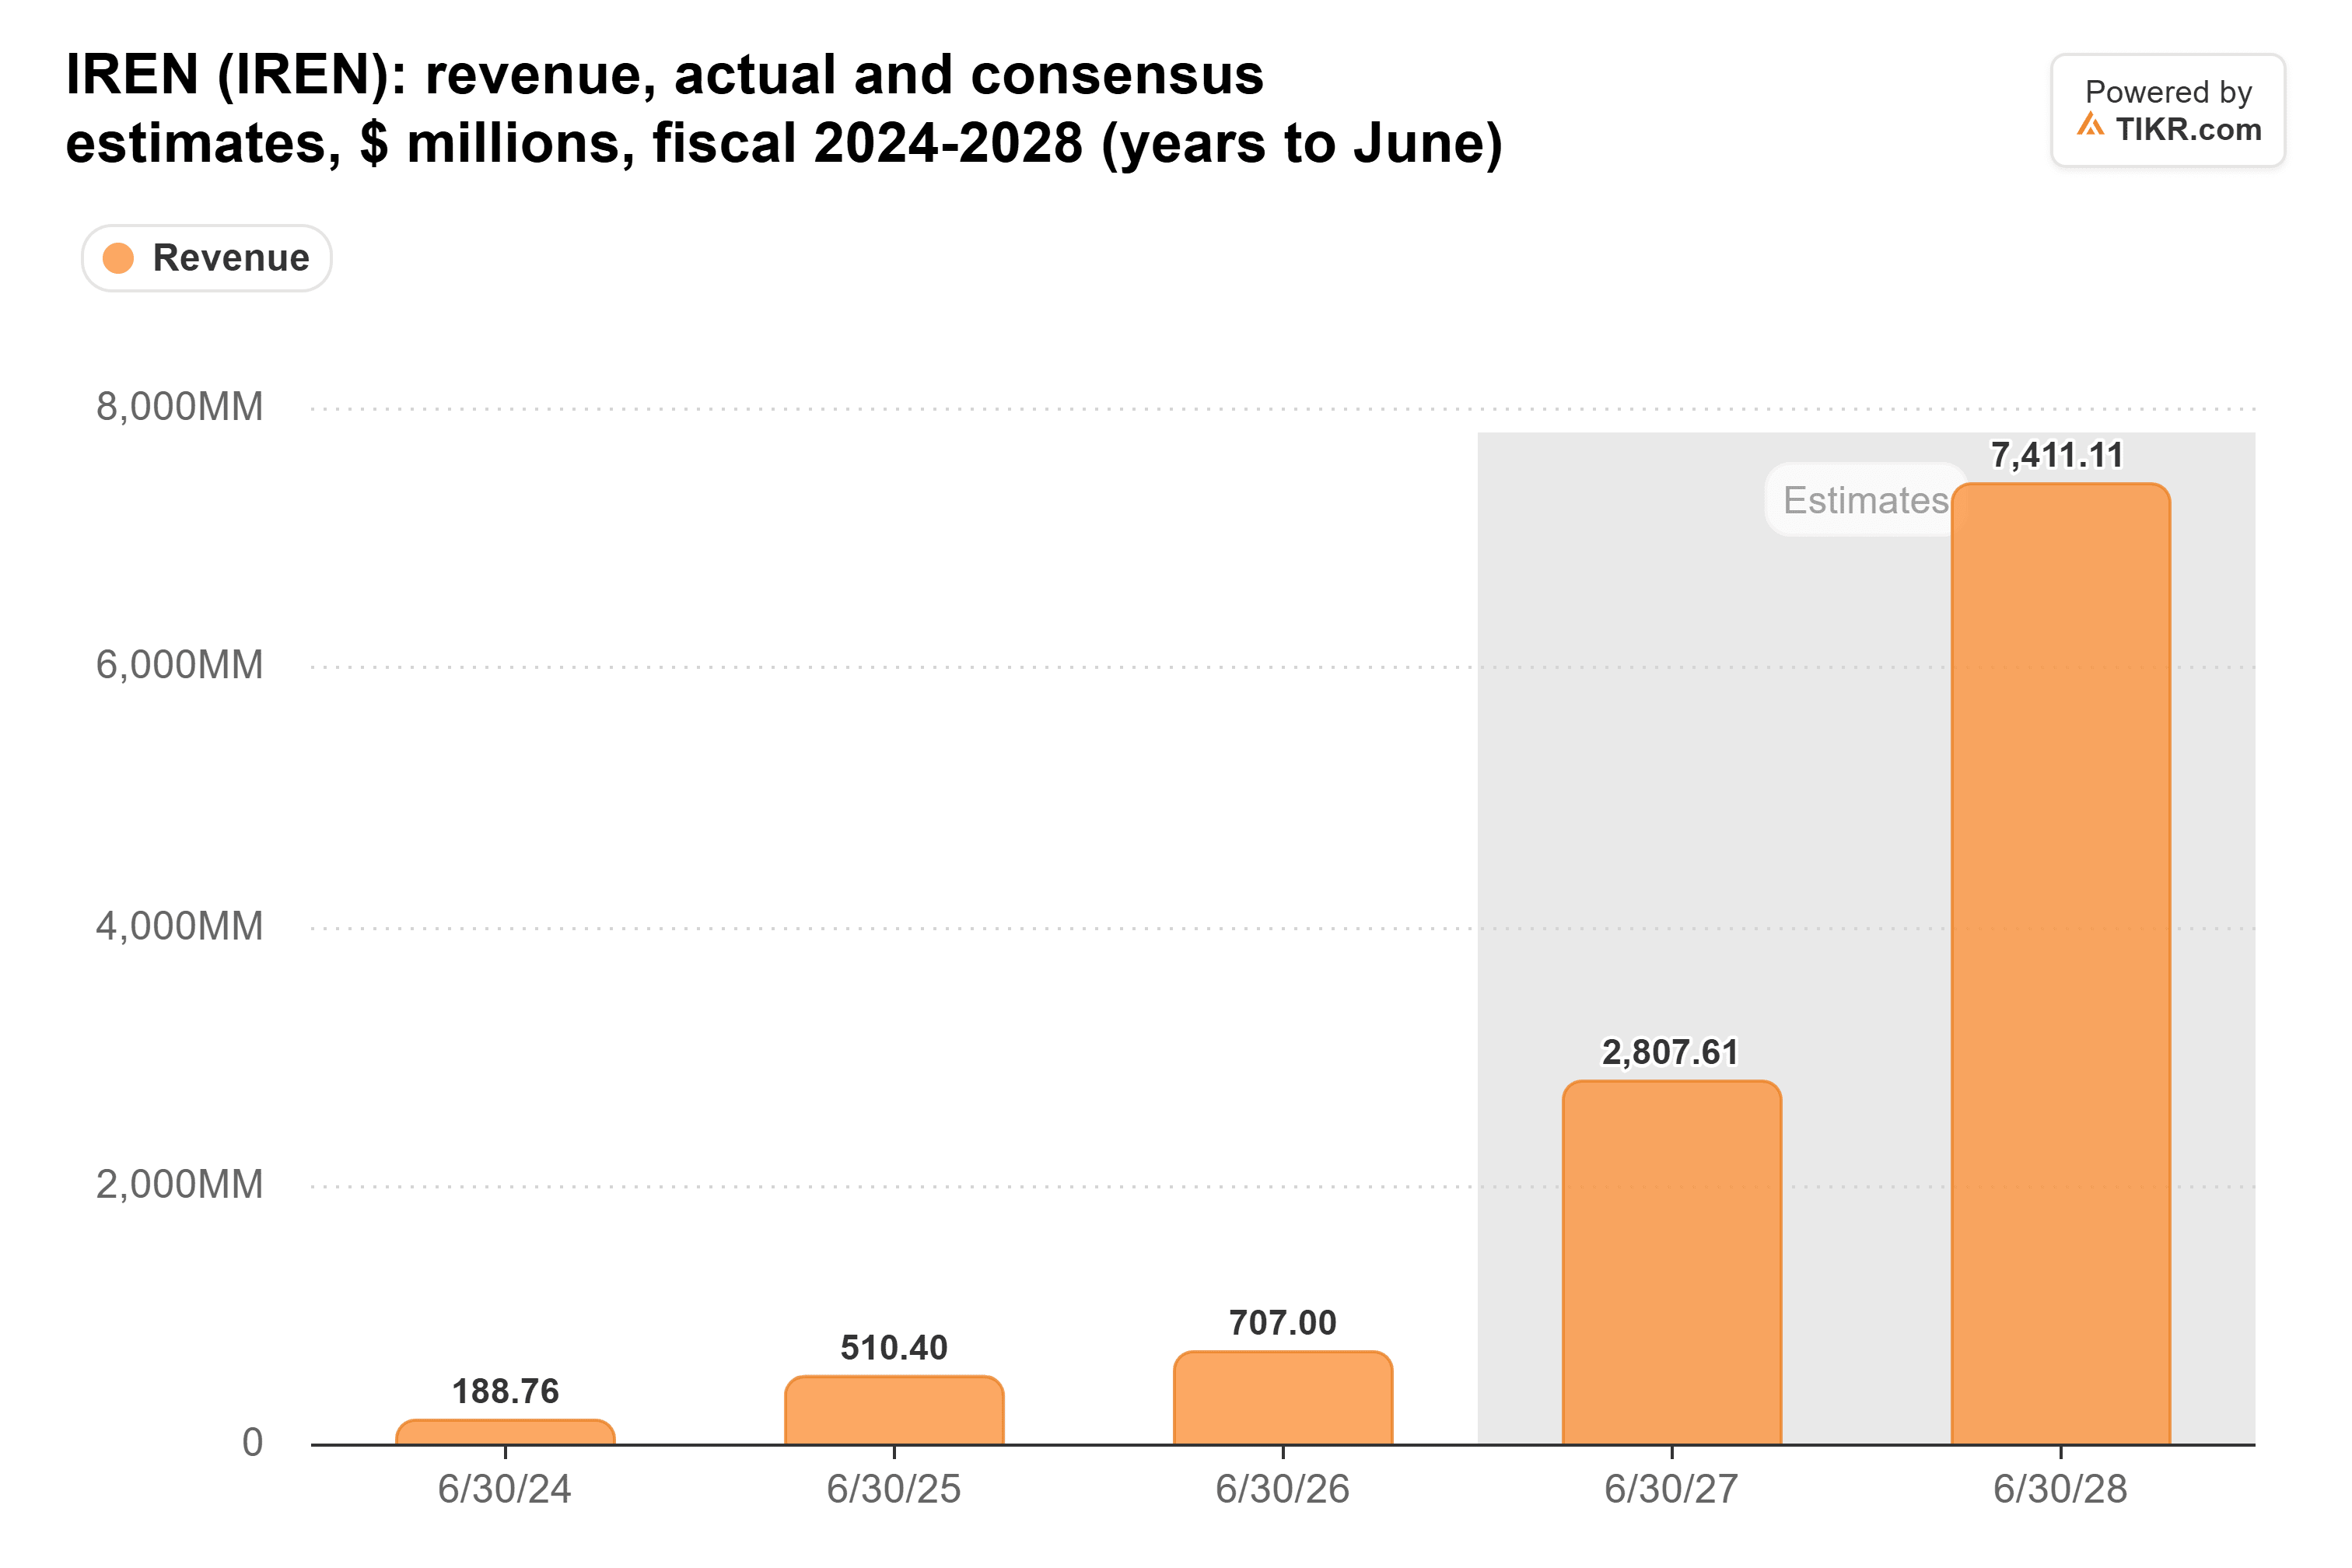
Die Gewinnschätzungen gingen in die andere Richtung. Der Konsens geht nun für das Fiskaljahr 2027 von einem Verlust von $3,42 pro Aktie aus, gegenüber einem Verlust von $0,94 vor 90 Tagen, und für das Fiskaljahr 2028 von einem Verlust von $3,98 gegenüber $0,20. Nur vier Analysten erstellen diese Schätzungen.
Da kein Gewinn vorhanden ist, an dem man bewerten könnte, wird IREN anhand des zukünftigen Umsatzes bewertet. Dieses Multiplikativerhältnis liegt unter seinem Fünfjahresdurchschnitt von 4,2x und weit unter den 11x, die es im September 2025 erreichte.
Der Haken ist die Anzahl der Aktien
Das Risiko ist die Finanzierung. IREN verfügt über etwa 14 Milliarden Dollar an Bargeld, zugesagter GPU-Finanzierung und Vorauszahlungen für diesen Plan von 25 bis 30 Milliarden Dollar, und die ausstehenden Aktien stiegen im Fiskaljahr 2026 um 48%.
Bei der Bewertung hat B. Riley einen Punkt: Eine Aktie, die unter ihrem üblichen Umsatzmultiplikator gehandelt wird und deren Umsatz sich voraussichtlich etwa vervierfachen wird, wirkt überverkauft. Aber $64 lohnen sich für die Aktionäre nur, wenn IREN den Ausbau finanziert, ohne sich auf viele weitere neue Aktien zu stützen, und seine Bilanz zeigt, dass das alles andere als sicher ist.
Der Bericht vom 5. November ist der erste Test. Die Anzahl der Aktien zum 30. September im Vergleich zu 394 Millionen am 14. August wird zeigen, ob die Schulden einen größeren Teil der Arbeit übernehmen.
Was ist die IREN-Aktie also wirklich wert?
Mit TIKR können Sie in weniger als einer Minute den zukünftigen Preis jeder Aktie prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was IREN wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!