


Wichtige Erkenntnisse
- EBIT-Verlust durch Strafe: Eine einmalige Strafe von RMB 5,18 Mrd. drückte das EBIT im Q2 auf einen Verlust von RMB 1,46 Mrd., eine Abweichung von 138 % gegenüber der Schätzung der Analysten von RMB 3,82 Mrd., obwohl das bereinigte EPS von RMB 7,27 die Schätzung um 27 % übertraf.
- Internationales Wachstum beschleunigt sich: Die internationalen OTA-Umsätze von Trip.com stiegen im Q2 um über 50 % gegenüber dem Vorjahr, während Buchungen in der ersten und Business Class im ersten Halbjahr 2026 um über 70 % zunahmen.
- Ambitionen im Inbound-Tourismus: Das Management strebt innerhalb von fünf Jahren 200 Millionen anreisende Reisende an.
- CFO bezeichnet Belastung als einmalig: CFO Cindy Wang sagte, die RMB 5,18 Mrd. Aufwand und RMB 122 Mio. Gegenbuchung zur Umsatzposition "spiegeln nicht die zugrunde liegende Leistung unseres Geschäfts im zweiten Quartal wider."
Trip.coms Q2-Ergebnisse zeigen einen GAAP-Verlust, der einen echten Beat verbirgt
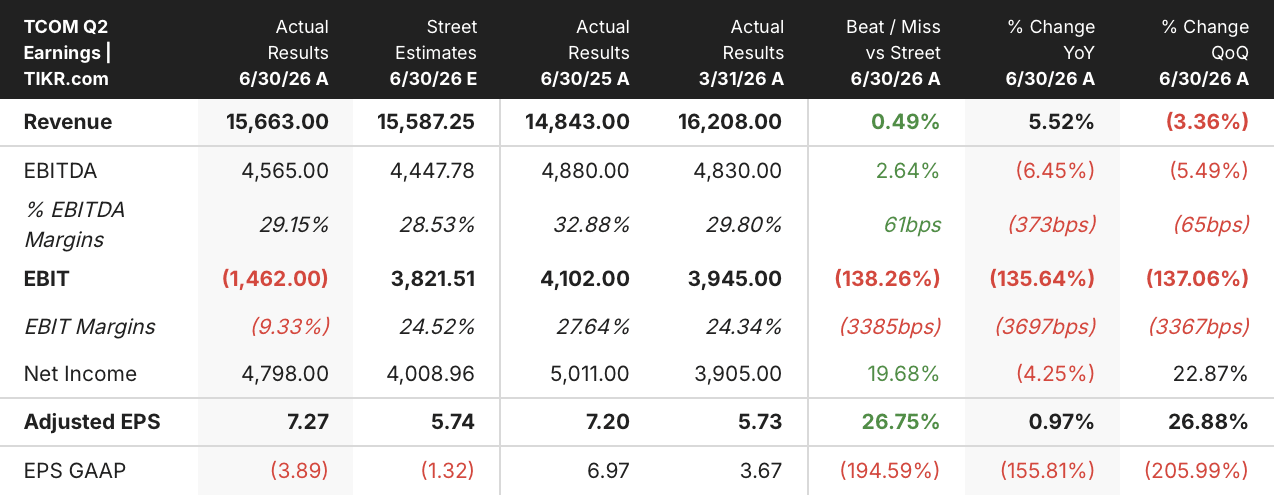
Trip.com Group Limited (TCOM) veröffentlichte am 15. September einen Umsatz für das zweite Quartal 2026 von RMB 15,66 Mrd., ein Plus von 5,5 % gegenüber dem Vorjahr und 0,5 % über der Analystenschätzung von RMB 15,59 Mrd. Unter dieser moderaten Top-Line-Überraschung verbarg sich eine viel schärfere Schwankung: Das EBIT fiel auf einen Verlust von RMB 1,46 Mrd., eine Abweichung von 138 % gegenüber den von Analysten modellierten RMB 3,82 Mrd., verursacht durch eine einmalige regulatorische Strafe.
Diese Strafe geht auf die Verwaltungsentscheidung zurück, die Trip.com im Juli von der chinesischen Staatlichen Marktaufsichtsbehörde erhielt. Sie schlug allein im Quartal mit RMB 5,18 Mrd. in der Aufwandsposition und weiteren RMB 122 Mio. als Gegenbuchung zum Umsatz zu Buche. Die EBIT-Marge brach auf negative 9,33 % ein gegenüber 27,64 % im Vorjahr, ein Rückgang von 3.697 Basispunkten, der für sich allein betrachtet katastrophal aussieht. Zieht man die Belastung jedoch heraus, kehrt sich das Bild um: Das bereinigte Nettoergebnis von RMB 4,80 Mrd. übertraf die Analystenschätzung von RMB 4,01 Mrd. um 20 %, und das bereinigte EPS von RMB 7,27 lag um 27 % über der Schätzung von RMB 5,74.
CFO Cindy Wang ging auf dem Q2-Earnings-Call direkt auf diese Diskrepanz ein: "Aus buchhalterischer Sicht haben wir im zweiten Quartal Aufwendungen in Höhe von RMB 5,18 Mrd. und eine Gegenbuchung zur Umsatzposition von RMB 122 Mio. erfasst. Dabei handelt es sich um einmalige Posten, die nicht die zugrunde liegende Leistung unseres Geschäfts im zweiten Quartal widerspiegeln." Sie wies auch auf kurzfristige Volatilität hin, da sich Partner auf den neuen mehrstufigen Vertriebsrahmen einstellen, der die eingestellten Tier-1- und Tier-2-Programme ersetzt.
Abgesehen von der Strafe beschleunigte sich das Geschäft weiter. Die internationale OTA-Plattform von Trip.com steigerte ihren Umsatz um mehr als 50 % gegenüber dem Vorjahr, und Buchungen in der ersten und Business Class stiegen allein im ersten Halbjahr 2026 um über 70 %. Der Inbound-Tourismus verzeichnete ein hohes zweistelliges Wachstum, wobei das Management innerhalb der nächsten fünf Jahre 200 Millionen anreisende Reisende anpeilt. TripGenie, der KI-Assistent des Unternehmens, verzeichnete einen Anstieg des Auftragsvolumens um 400 % gegenüber dem Vorjahr, und 60 % dieser Interaktionen sind jetzt buchungsbezogen.
Die Mischung erzählt die wahre Geschichte. Ein in regulatorischer Überarbeitung befindliches inländisches Vertriebsmodell weicht einem schneller wachsenden, höher margenstarken internationalen und KI-gestützten Geschäft, und der GAAP-Verlust dieses Quartals geht auf eine Einigung zurück, nicht auf eine nachlassende Nachfrage.
TIKR bewertet die TCOM-Aktie mit $68 und rechnet mit einer international geführten Erholung
Das Basisszenario von TIKR bewertet Trip.com Group mit $68 bis Dezember 2030, was eine Gesamtrendite von 74 % gegenüber dem aktuellen Kurs von $39 oder eine annualisierte Rendite von 14 % über 4,3 Jahre impliziert.
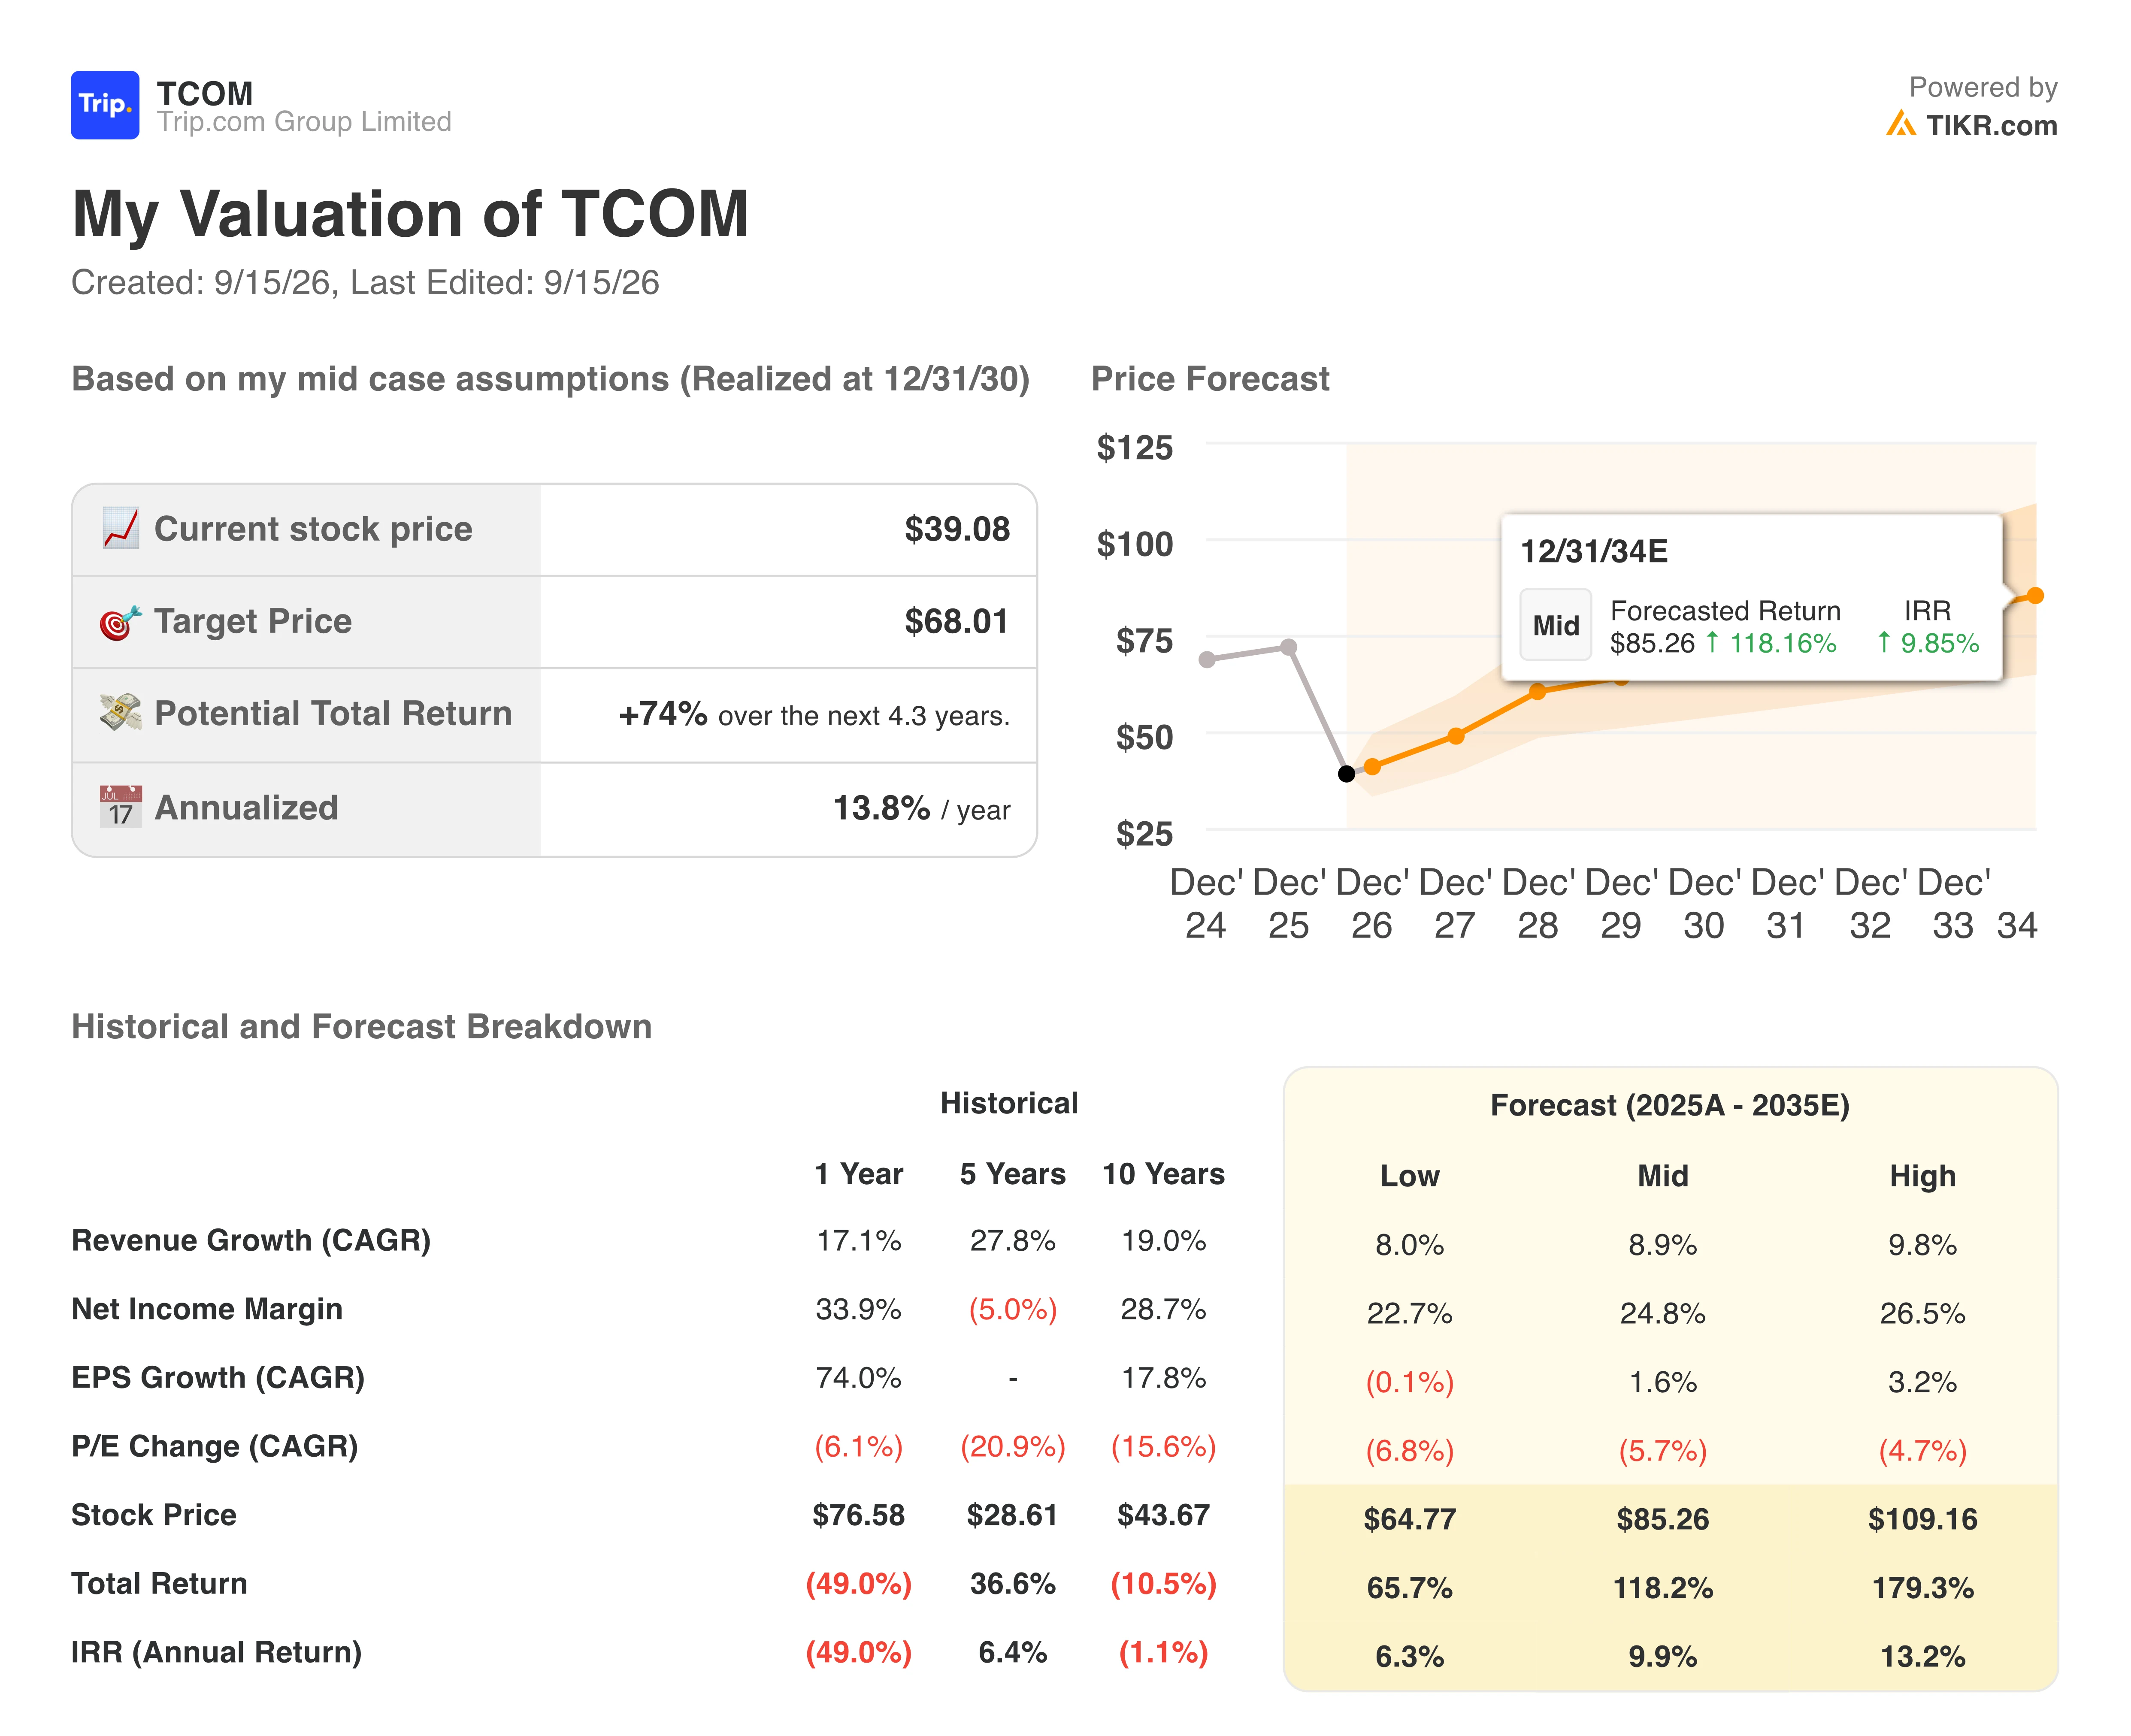
Diese Lücke zwischen einer Aktie zu $39 und einem Kursziel von $68 signalisiert, dass der Markt die regulatorische Schlagzeile von Trip.com immer noch stärker bewertet als ihre strukturelle Wachstumsgeschichte.
Die Argumentation stützt sich auf den internationalen Motor, der bereits deutlich schneller läuft als das Kerngeschäft: Eine OTA-Plattform, die um mehr als 50 % pro Jahr wächst, verschafft der Gruppe eine zweite Wachstumslinie, die unabhängig von der noch laufenden Überarbeitung des inländischen Vertriebs läuft. Während sich diese Verschiebung in der Mischung fortsetzt und die SAMR-Belastung aus dem Vorjahresvergleich herausfällt, wird die Ertragskraft, die der bereinigte Ausweis bereits gezeigt hat, für den Markt schwerer zu ignorieren.
Sollten Sie in Trip.com Group Limited investieren?
Das kann man nur wirklich wissen, wenn man sich die Zahlen selbst ansieht. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie die Aktie von Trip.com Group Limited auf und Sie sehen Jahre an historischen Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Trip.com Group Limited zusammen mit jeder anderen Aktie auf Ihrer Beobachtungsliste zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zu, um die TCOM-Aktie auf TIKR kostenlos zu analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit der all-in-one, benutzerfreundlichen Plattform von TIKR.
- Je mehr Steine man umdreht... desto mehr Chancen wird man entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


