Wichtige Kennzahlen für die AMZN-Aktie
- Performance der vergangenen Woche: Seitwärtsbewegung/Konsolidierung
- 52-Wochen-Spanne: $196 bis $287
- Zielpreis laut Bewertungsmodell: $382
- Impliziertes Aufwärtspotenzial: 50,5 % über 2,3 Jahre
Bewerten Sie Ihre Lieblingsaktien wie AMZN mit 5 Jahren Analystenprognosen mit TIKRs neuem Bewertungsmodell (kostenlos) >>>
Eine Cloud-Störung trifft auf einen Kapazitätsboom
Die Amazon-Aktie (AMZN) notiert etwa 14 % unter ihrem 52-Wochen-Hoch von $287. Das ist bemerkenswert, obwohl das Unternehmen gerade sein schnellstes AWS-Wachstum seit 18 Quartalen verzeichnete. Die Schlagzeile dieser Woche handelte jedoch nicht von den Quartalszahlen. AWS bestätigte, dass es den Zugang zu seiner Cloud-Region in Bahrain oder einer Verfügbarkeitszone in den VAE nicht wiederherstellen kann nach Schäden im Zusammenhang mit regionalen Konflikten, und es rät betroffenen Kunden, ihre Infrastruktur anderswo neu aufzubauen.
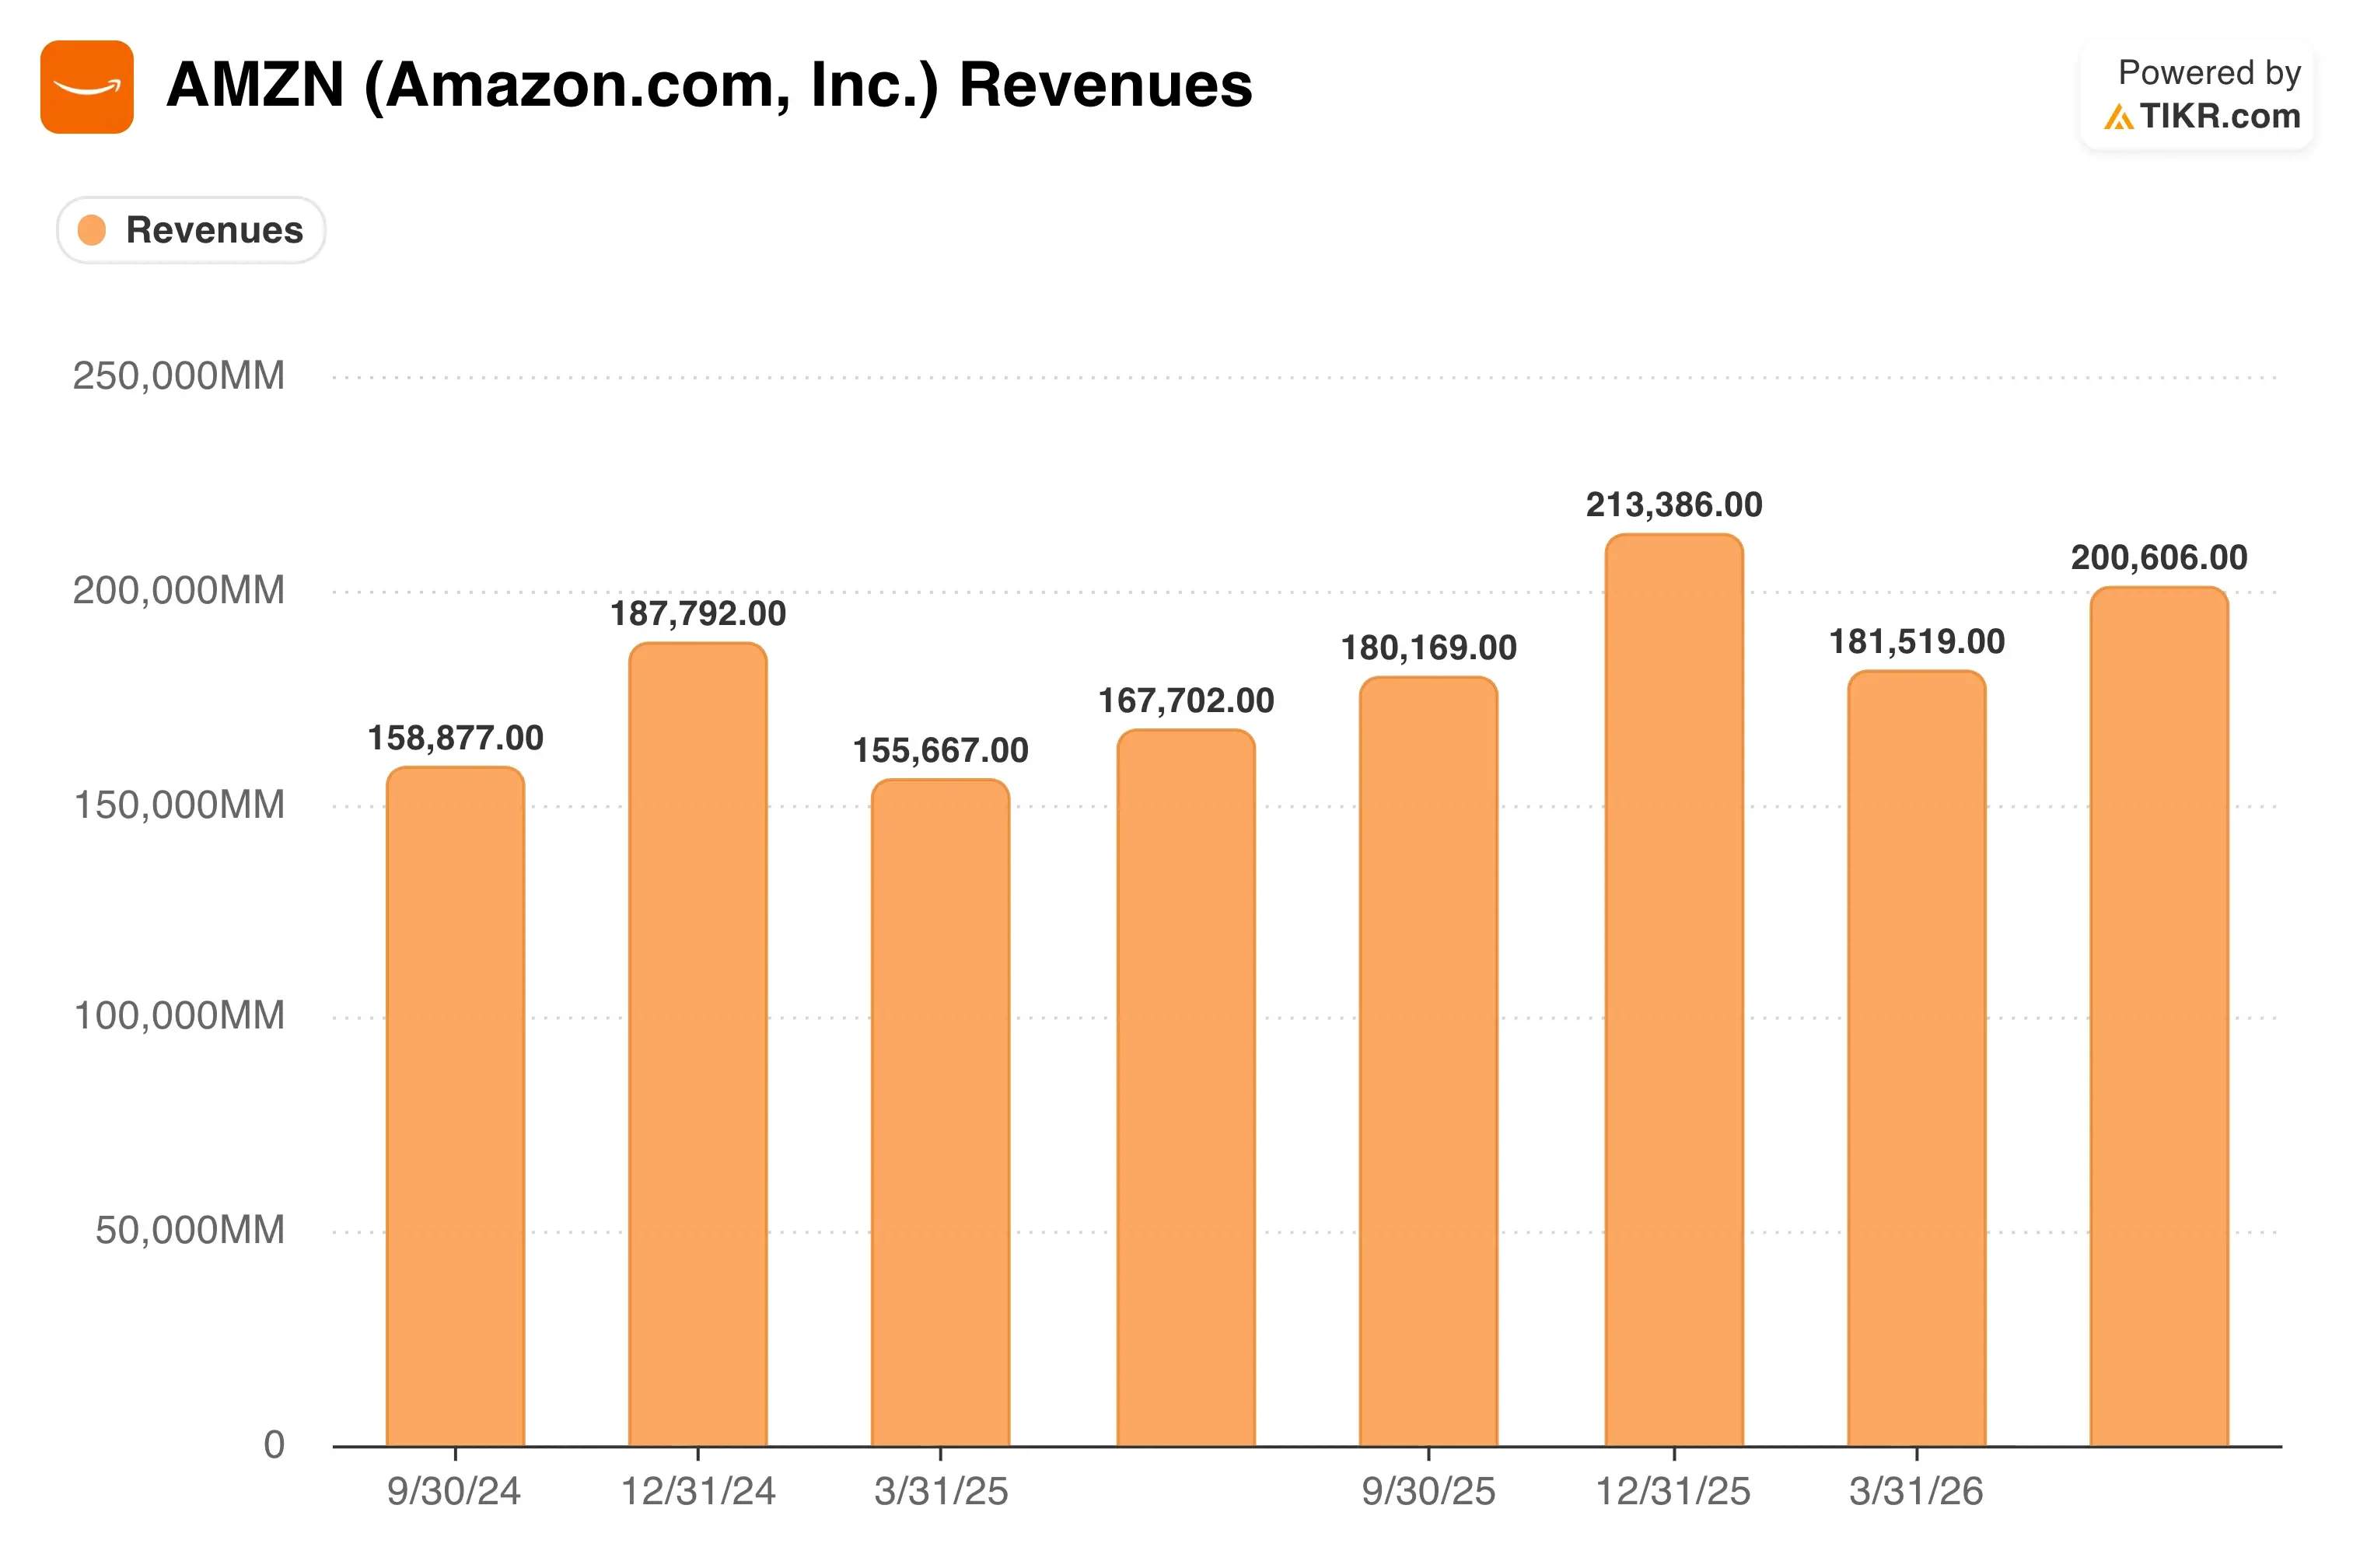
Das ist ein ernüchterndes Eingeständnis eines Cloud-Anbieters, dessen gesamtes Versprechen auf Zuverlässigkeit beruht. Es steht jedoch vor dem Hintergrund eines außergewöhnlichen Wachstums anderswo. Der AWS-Umsatz wuchs im letzten Quartal um 36,7 % im Jahresvergleich, das fünfte Quartal in Folge mit einer Beschleunigung. CEO Andy Jassy sagte, das Unternehmen werde auch in diesem Jahr "nicht genug Kapazität haben, um die gesamte Nachfrage zu bedienen", und erhöhte die Investitionsausgabenprognose (Capex-Guidance) für 2026 auf $220 Milliarden, gegenüber zuvor $200 Milliarden.
Auf der Verbraucherseite hat Amazon diese Woche ein Fünf-Dienste-Prime-Video-Paket gestartet. Es kombiniert AMC+, BritBox, MGM+, PBS Masterpiece und STARZ für $29,99 pro Monat, was fast 39 % unter dem Preis für ein separates Abonnement jedes einzelnen Dienstes liegt. Das Unternehmen hat außerdem die Gewichtsmanagement-Versorgung von One Medical, einschließlich GLP-1-Behandlung, auf 48 Bundesstaaten und Washington, D.C. ausgeweitet.
Zukünftig werden Anleger beobachten, ob die Probleme von AWS in der Golfregion begrenzt bleiben oder beginnen, das Kundenvertrauen in ein ansonsten starkes Geschäft zu belasten.
Eine Billionen-Dollar-Ambition, auf die Probe gestellt durch Ausfälle

Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 15,2 %
- Betriebsgewinnmargen: 15,6 %
- Abschluss-KGV-Multiple: 27,4x
Das Modell schätzt einen Zielpreis von $382, was ein Aufwärtspotenzial von 50,5 % und eine annualisierte Rendite von 19,5 % über die nächsten 2,3 Jahre impliziert.
Dieses Renditepotenzial ist für ein Unternehmen der Größe Amazons selten. Es spiegelt echten Optimismus bezüglich der AWS-Trajektorie wider. Jassy hat gesagt, AWS könnte letztendlich ein Geschäft mit einem jährlichen Umsatz von einer Billion Dollar werden, und der Auftragsbestand von $496 Milliarden im letzten Quartal, der dreistellig wächst, untermauert diese Ambition. Annahmen zum Umsatzwachstum von knapp 15,2 % wirken neben AWS' eigener Wachstumsrate von 36,7 % konservativ.
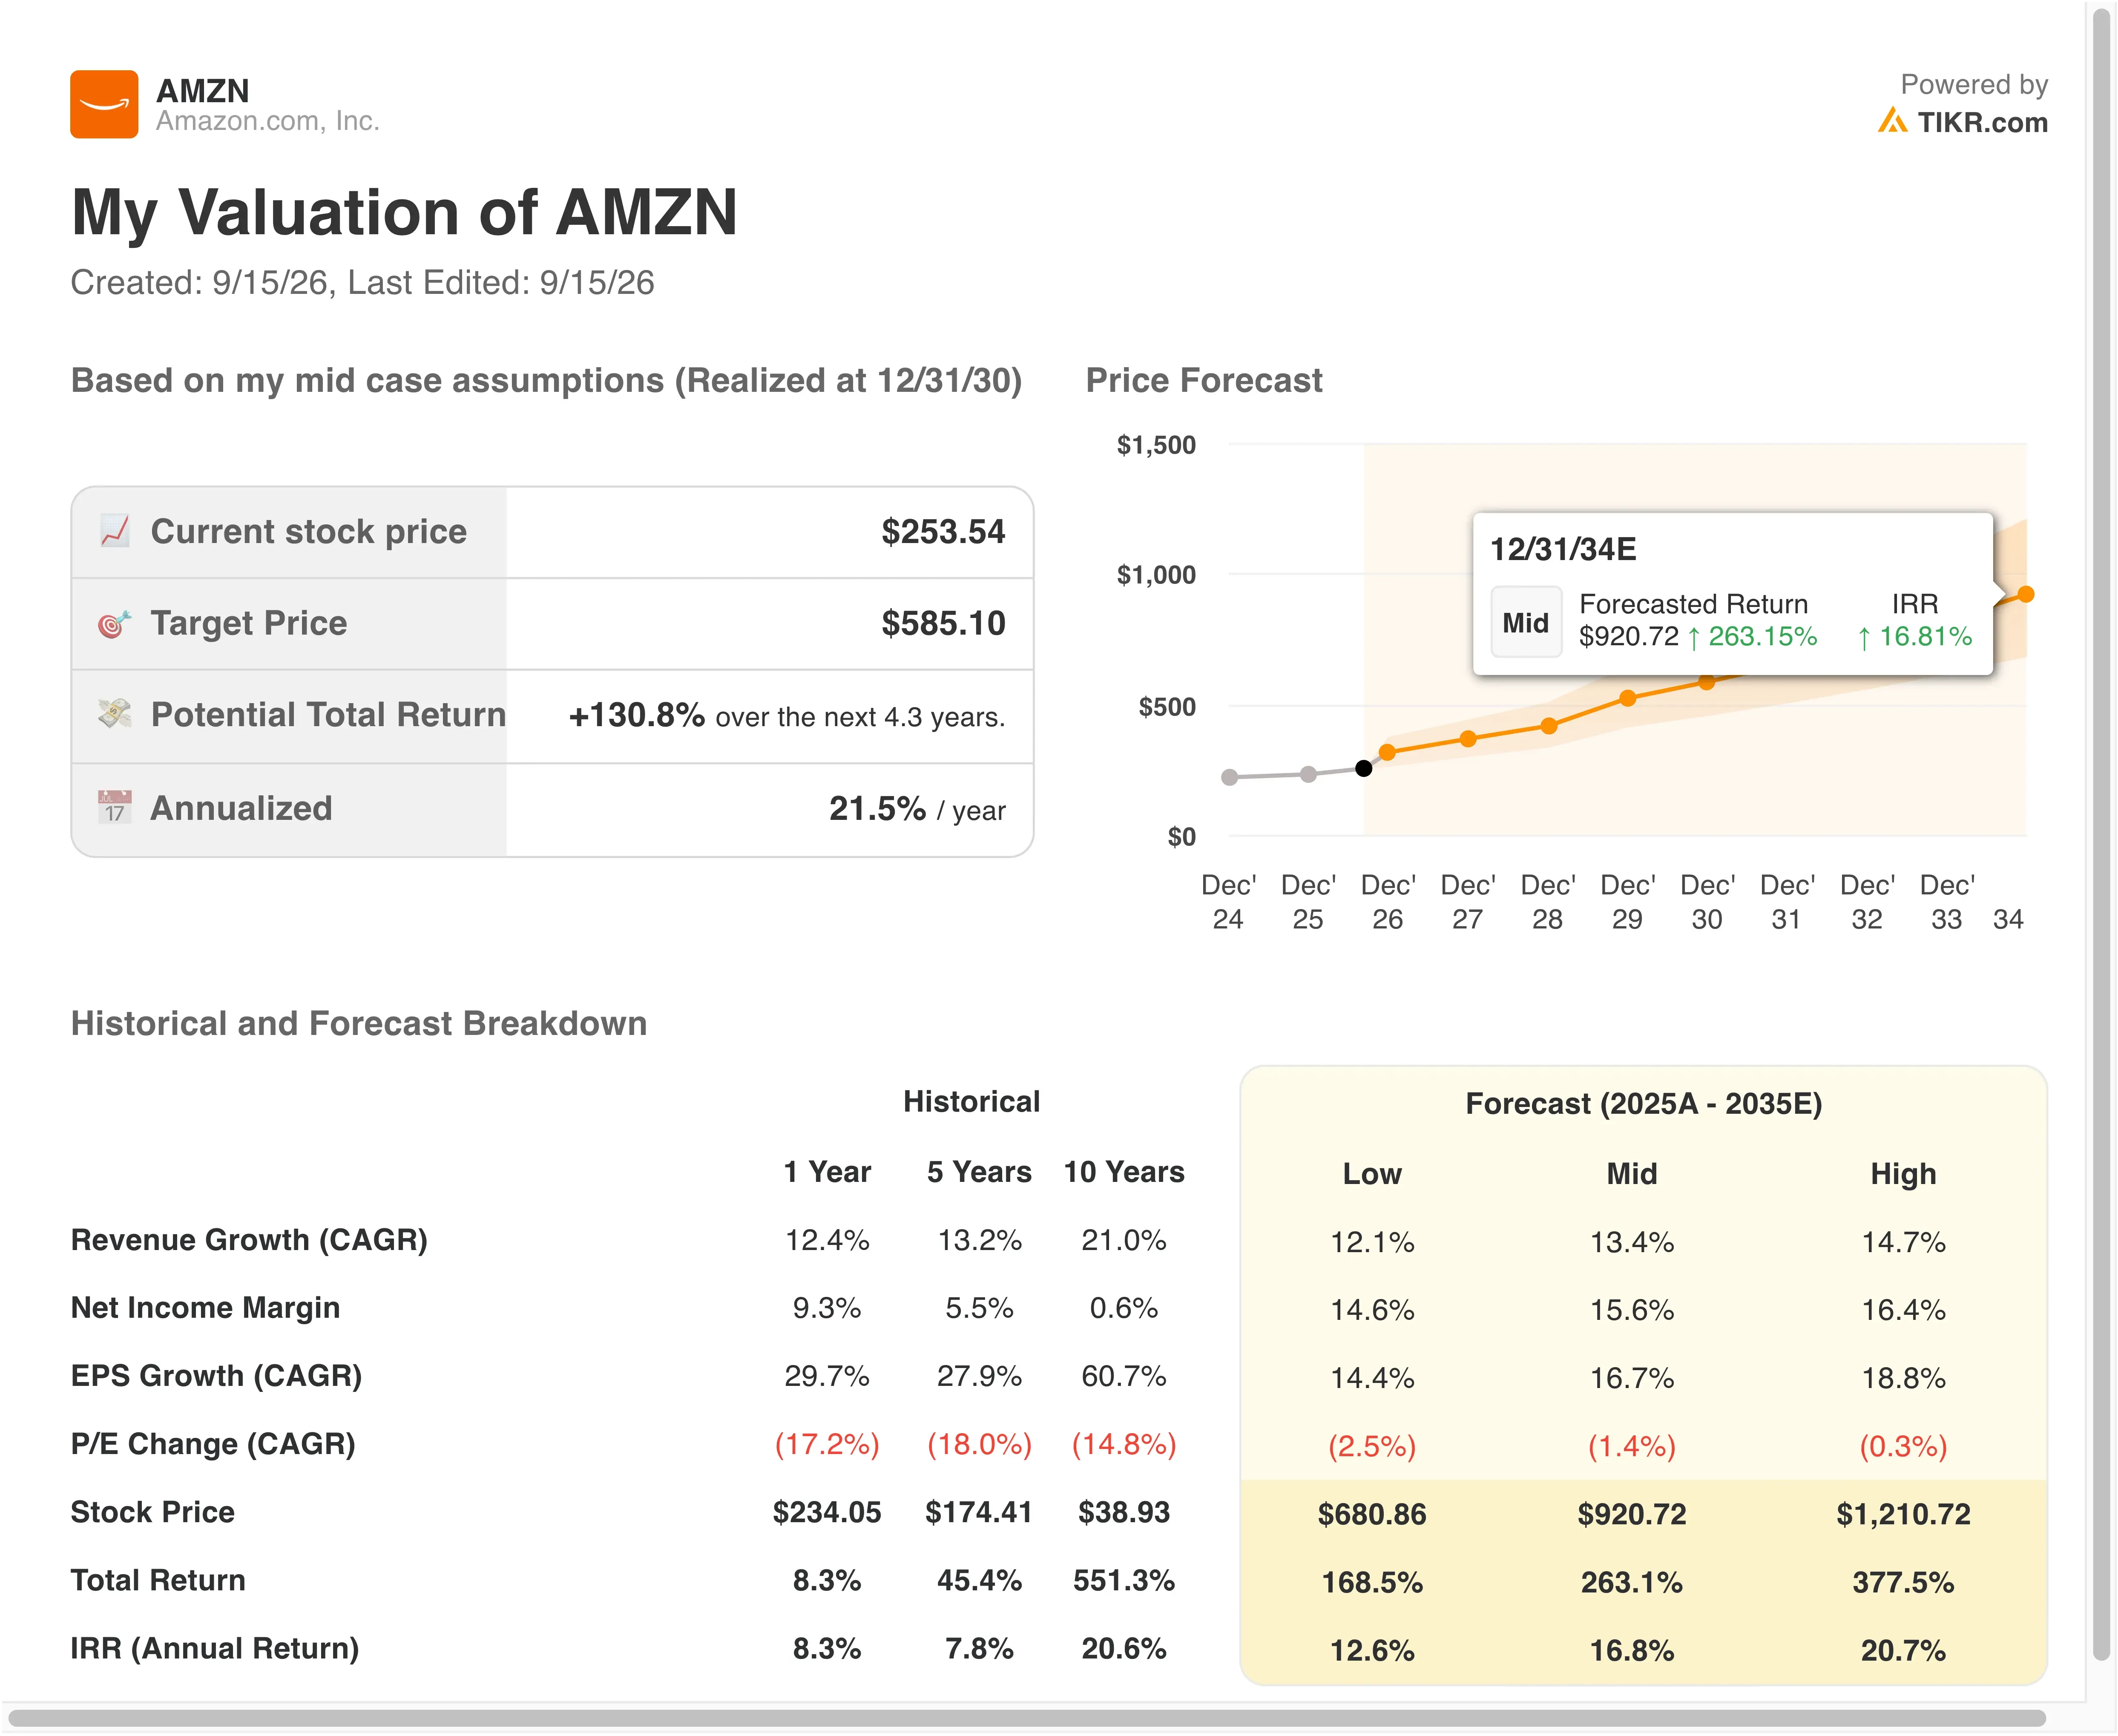
Die Margen sind der umstrittenere Teil der Geschichte. Eine Annahme für die Betriebsgewinnmarge von 15,6 % liegt unter der eigenen Segmentmarge von AWS von etwa 39 % und spiegelt den Bremseffekt durch Amazons Einzelhandels- und Logistikgeschäfte mit niedrigeren Margen wider. Auch die hohen Kapitalausgaben für Rechenzentren erhöhen den kurzfristigen Druck, obwohl Jassy argumentiert, dass jede neue Servergeneration günstiger zu betreiben ist.
Bei etwa 27,4x der zukünftigen Gewinne (Forward Earnings) notiert Amazon unter seinem eigenen 10-Jahres-Durchschnittsmultiple. Diese Lücke ist Teil des Grundes, warum das Modell selbst bei einer moderaten Wachstumsannahme von 15,2 % noch bedeutendes Aufwärtspotenzial sieht.
Im Dreikampf um die Cloud-Vorherrschaft
Microsoft (MSFT) Azure bleibt der AWS nächstgelegene Konkurrent in puncto Größe. Es verzeichnete ein ähnlich schnelles Cloud-Umsatzwachstum, oft im mittleren 30%-Bereich, angetrieben durch seinen eigenen KI-Infrastrukturausbau. Microsoft notiert mit einem Premium-Multiple gegenüber Amazon, was höhere gemischte Margen widerspiegelt, da ihm Amazons Einzelhandelssegment mit niedrigeren Margen fehlt.

Alphabet (GOOGL) Cloud ist der kleinere der beiden Rivalen, war aber zuletzt der am schnellsten wachsende und profitiert von Alphabets eigenem KI-Vorstoß. Die Betriebsgewinnmarge von Alphabet liegt näher bei 32 %, deutlich über der konsolidierten Zahl von Amazon, vor allem weil Suchwerbung ein Geschäft mit sehr hohen Margen bleibt.
Der Vorteil von Amazon liegt in Größe und Infrastrukturreife. Der annualisierte Umsatzrunrate von AWS von $169 Milliarden übertrifft beide Rivalen immer noch deutlich, und seine eigenen Chips, einschließlich Graviton und Trainium, verschaffen ihm einen Kostenvorteil, den weder Microsoft noch Alphabet bisher vollständig erreichen können.
Was treibt die AMZN-Aktie in Zukunft an?
Die Ausfälle in Bahrain und den VAE sind das unmittelbarste Thema, das zu beobachten ist. AWS sagte, es werde sein nächstes Update zu Bahrain Anfang 2027 liefern. Einige regionale Kunden müssen also möglicherweise mit einer längeren Ausfallzeit planen, ein echter Test für den Rufschaden.
Die KI-getriebene Infrastrukturnachfrage bleibt der größere langfristige Katalysator. Amazons Chipgeschäft generiert bereits über $25 Milliarden annualisierten Umsatz und wächst dreistellig. Jassy hat gesagt, dass die Nachfrage nach Kapazitäten für 2028 bereits jetzt bemerkenswert ist, was darauf hindeutet, dass die Investitionsausgaben weit über dieses Jahr hinaus hoch bleiben werden.
Auf der Verbraucherseite zeigen Amazons neues Streaming-Paket und die Expansion im Gesundheitswesen eine Diversifizierung jenseits des Kerneinzelhandels und der Cloud. Mit der Rückkehr der Prime Big Deal Days am 6. und 7. Oktober erhalten Anleger einen weiteren Einblick in die Nachfrage zur Weihnachtszeit.
Sehen Sie, wie sich Amazons nächstes Jahrzehnt entwickeln könnte (Kostenlos mit TIKR) >>>
Sollten Sie in Amazon investieren?
Der einzige Weg, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie AMZN auf, und Sie sehen Jahre an historischen Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele tendenziell steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um AMZN neben jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie die AMZN Aktie auf TIKR Free→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!