Wichtige Kennzahlen für Chipotle-Aktien
- Aktueller Kurs: $36.20
- Zielkurs (Mitte): ~$65
- Konsensziel der Analysten: ~$44
- Potenzielle Gesamtrendite: ~79%
- Annualisierte IRR: ~14% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
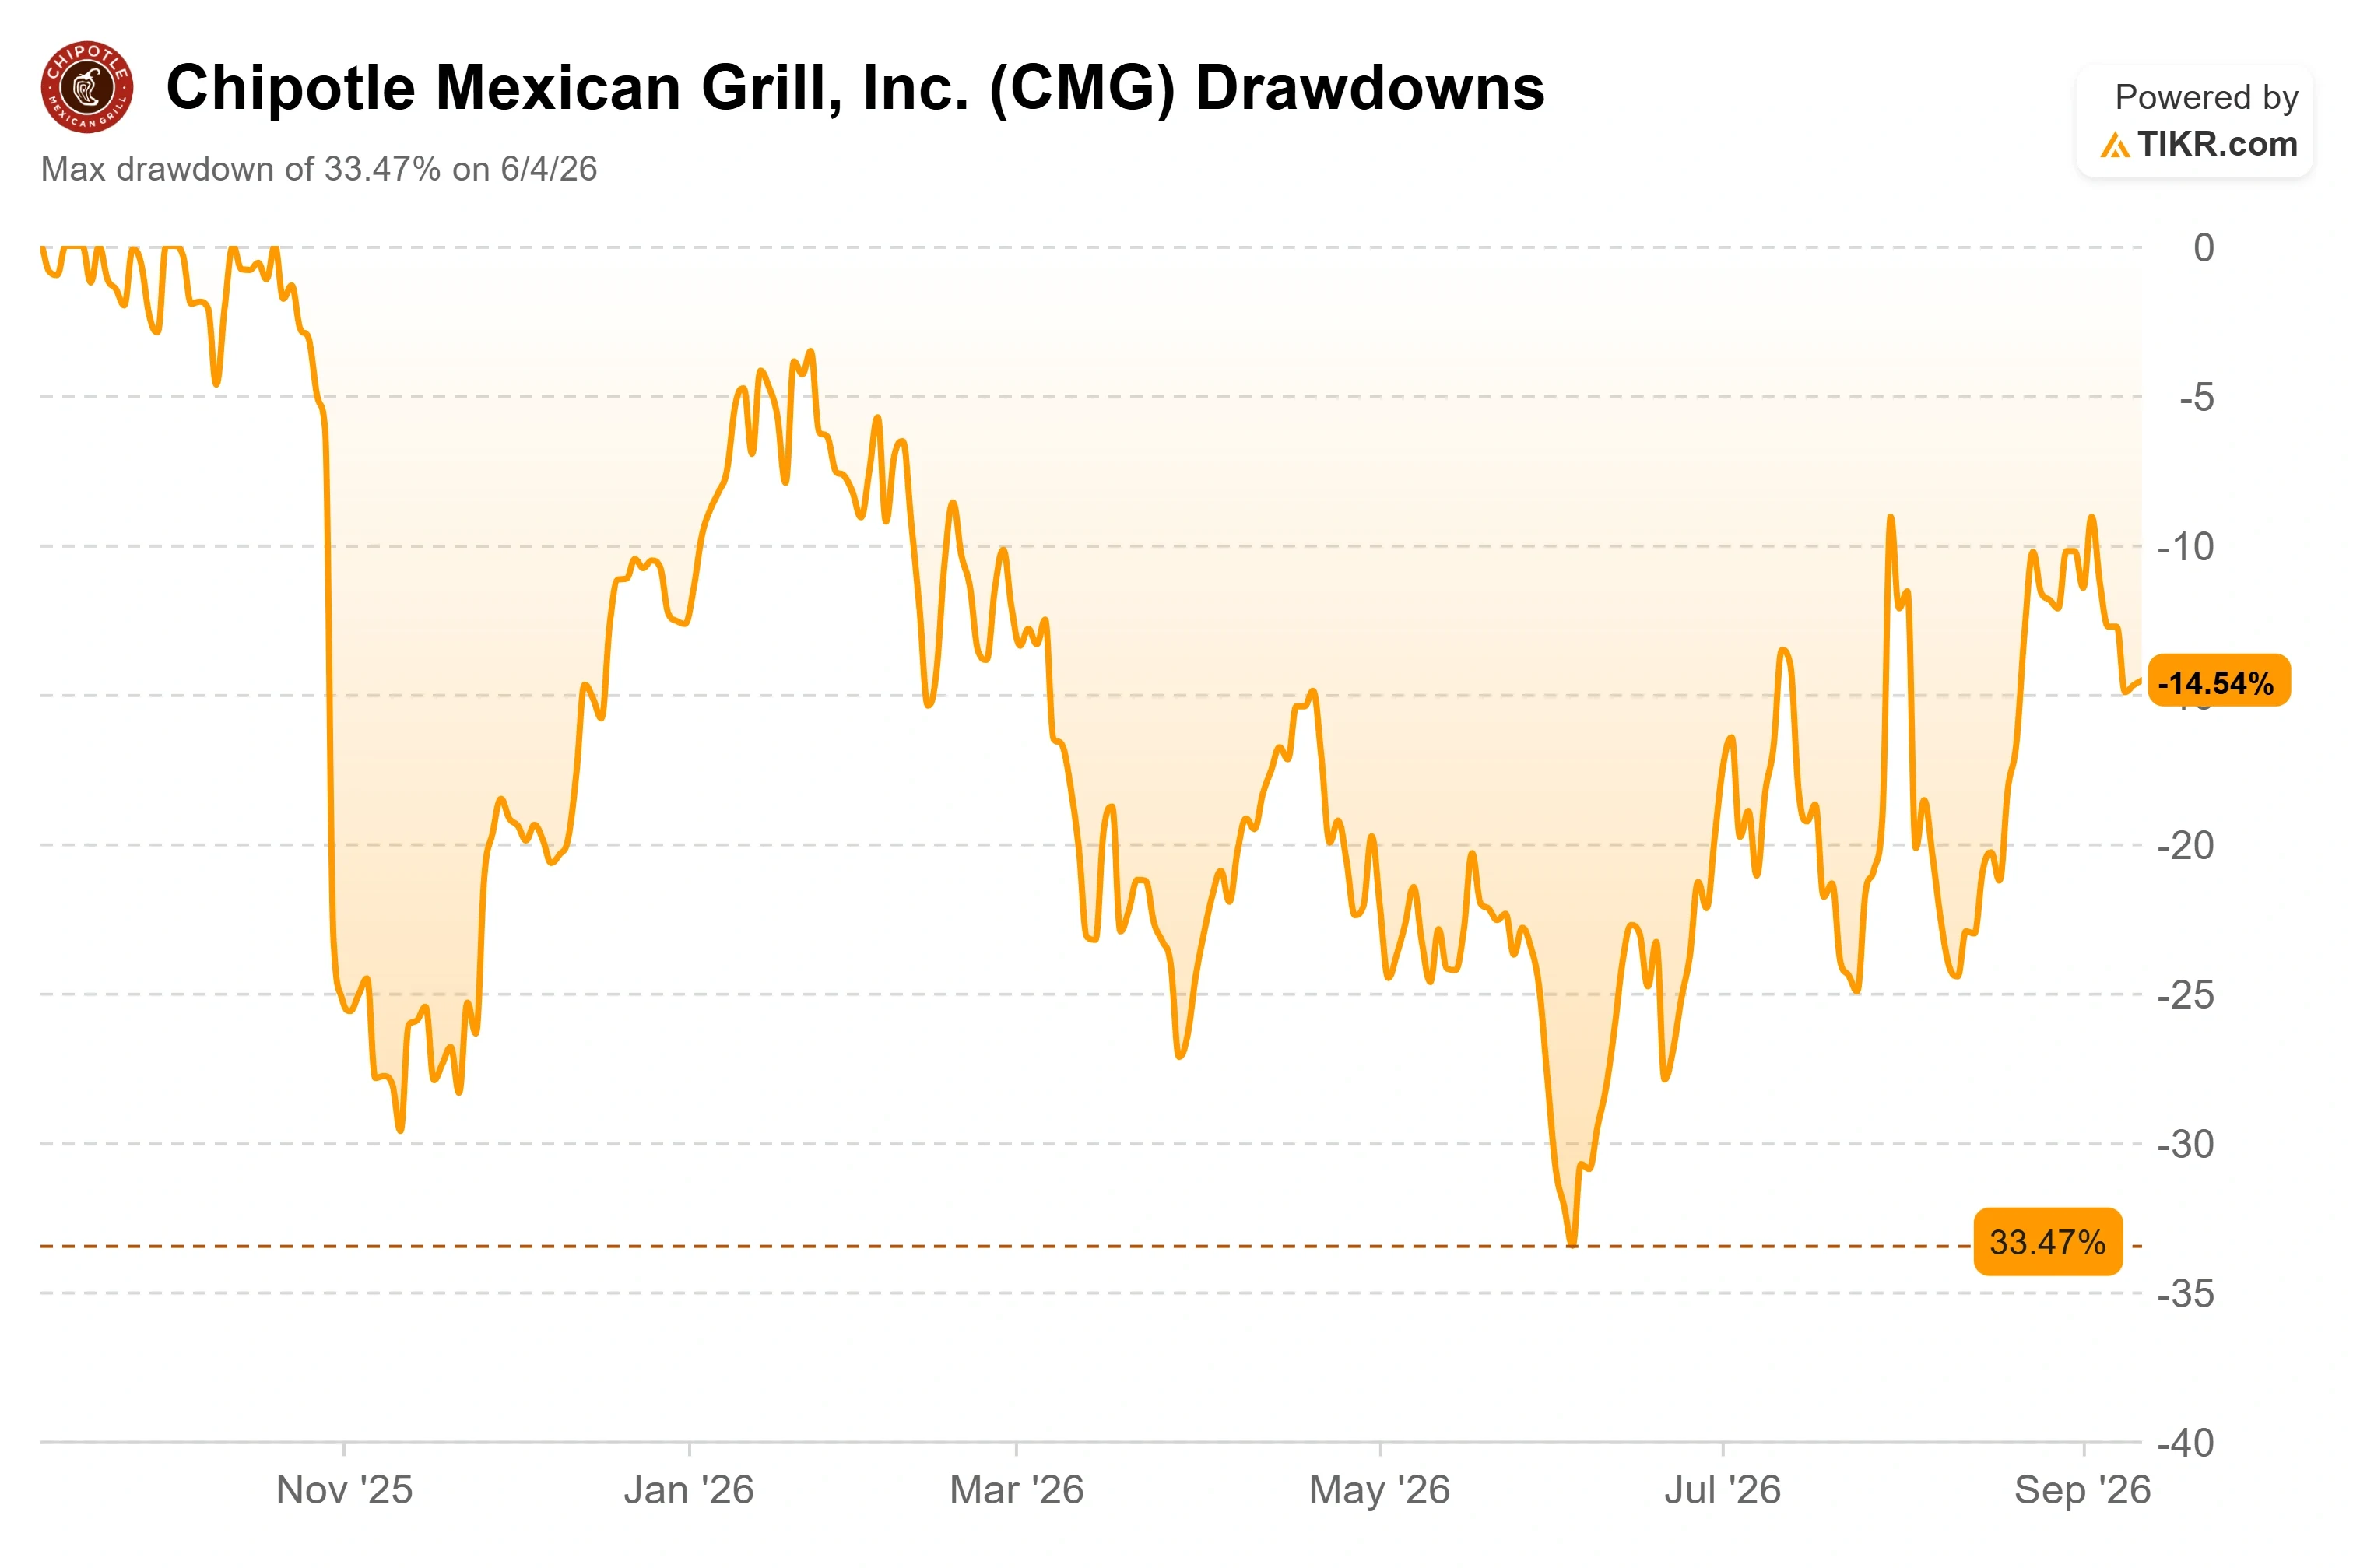
Chipotle Mexican Grill (CMG) verbrachte den August damit, zwei Lebensmittelsicherheitsvorfälle zu verdauen, und war dabei nur einem davon direkt ausgesetzt. Anfang August ließ ein auf zurückgerufene Jalapeños zurückzuführender Salmonellenausbruch die Aktie laut TipRanks-Berichten um etwa 15 % fallen. Unabhängig davon dämpfte ein Rekordausbruch von Cyclospora, der mit Eisbergsalat eines Lieferanten zusammenhing, den Chipotle nicht nutzt, den gesamten Restaurantsektor. Zusammen zogen sie die Aktie auf etwa $37, rund 46 % unter ihrem im Juni 2024 erreichten Allzeithoch von $68.55.
Am 11. September erklärten US-Gesundheitsbehörden den Cyclospora-Ausbruch für beendet und hoben damit die branchenweite Vertrauensbremse auf, die das Management ausdrücklich in seine Prognose eingepreist hatte. Die mit Jalapeños verbundene Salmonellen-Angelegenheit ist ein separates Problem und wurde nicht unter denselben Bedingungen gelöst. Die Frage für Investoren ist, ob die breitere Angst die Aktie unter ihren inneren Wert gedrückt hat.
Die Bremse, die das Management quantifizierte und dann verfallen sah
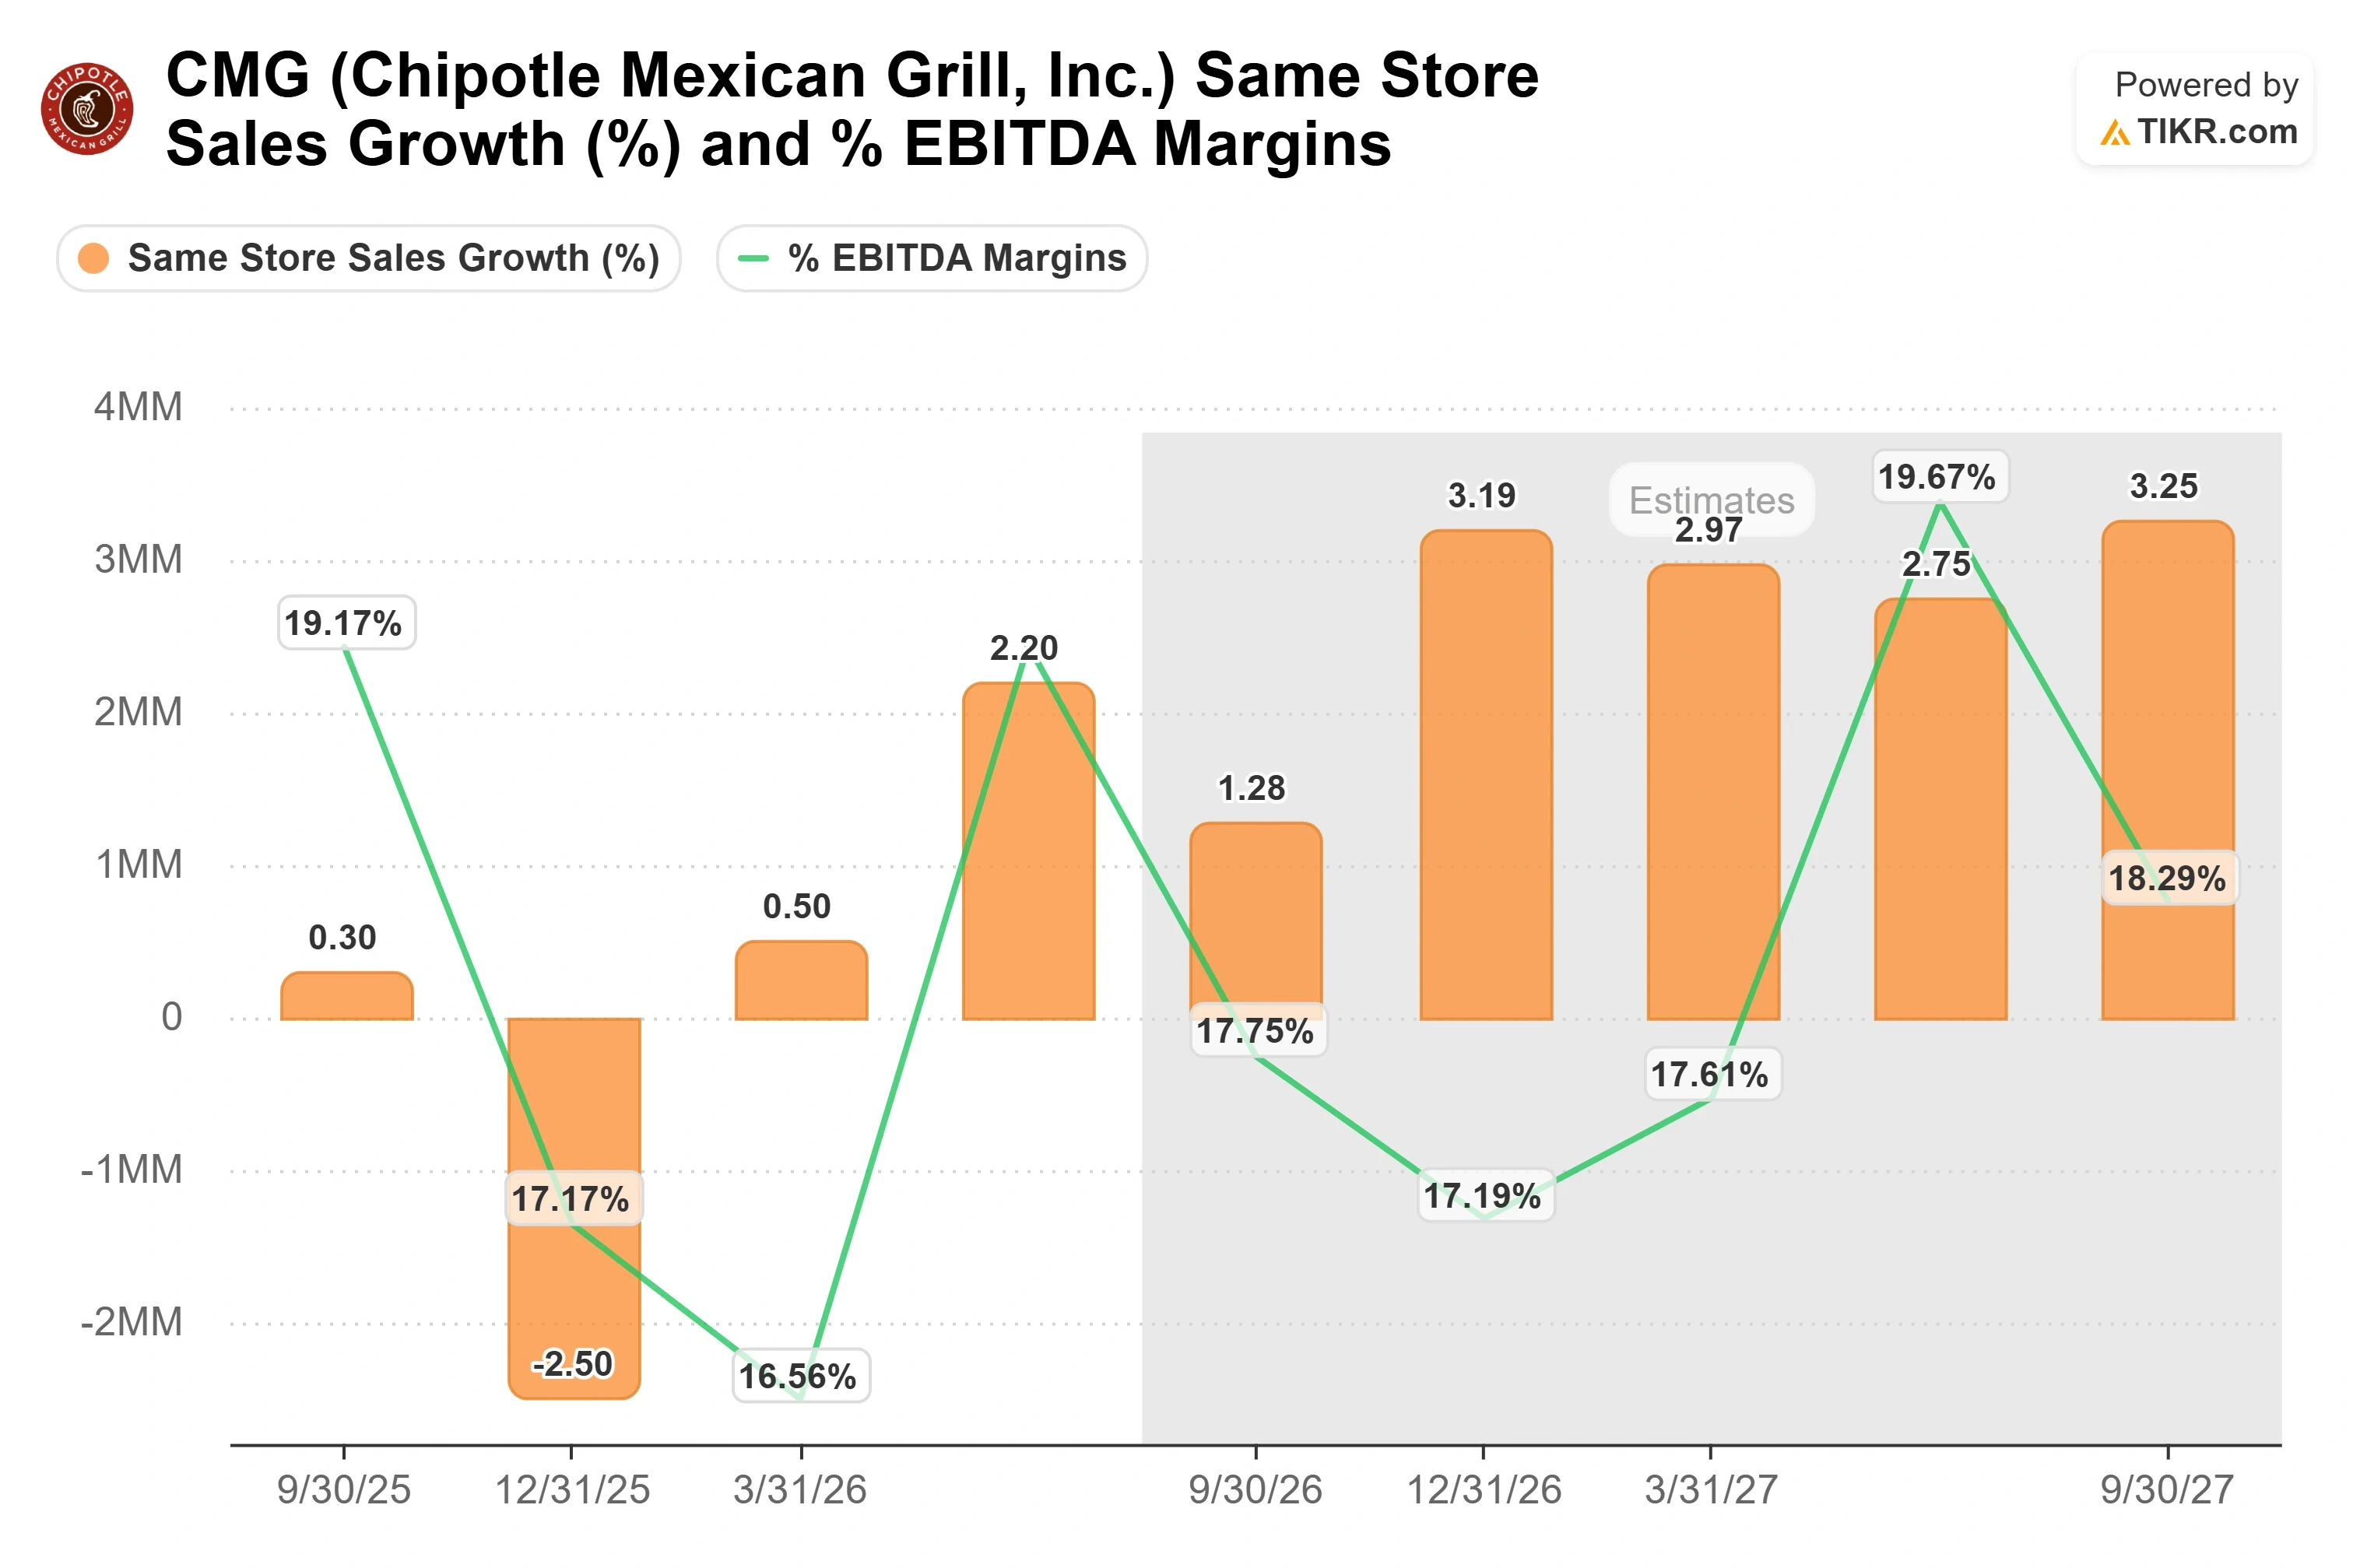
Die nützlichste Zahl aus Chipotles Telefonkonferenz am 29. Juli stand nicht in der Pressemitteilung. CFO Adam Rymer sagte Analysten, die Trends seien bis Anfang Juli stark gewesen, hätten sich dann aber in der zweiten Monatshälfte im Zusammenhang mit dem Cyclospora-Vorfall um "etwa 200 Basispunkte" abgeschwächt. Das ist wichtig, weil Chipotles Q3-Umsatzprognose für vergleichbare Filialen von "etwa plus 1%" davon ausgeht, dass die Bremse das gesamte Quartal anhält, und zwar auf dem, wie Rymer es nannte, härtesten Vergleichszeitraum des Unternehmens im Jahr.
Rymer war deutlich bezüglich der Quelle. Chipotle sei "nicht in die Cyclospora-Diskussion involviert", sagte er und wies darauf hin, dass sein Salat aus Kalifornien bezogen werde und das kontaminierte Produkt nie auf seiner Speisekarte erschienen sei. Das trennt einen übergreifenden Vorfall von der Art selbstverschuldeter Krise, die die Marke vor einem Jahrzehnt beschädigte. Da der Ausbruch in den letzten Wochen des Q3 für beendet erklärt wurde, hob sich die in die Prognose eingepreiste Bremse spät und nicht früh, sodass sie den größten Teil des Quartals noch trug.
Das Quartal selbst war solide: Der Umsatz stieg um 9,3 % auf $3,3 Milliarden, die vergleichbaren Verkäufe wuchsen um 2,2 % bei einem Transaktionswachstum von 1 %, und das bereinigte EPS von $0,33 übertraf knapp die Erwartungen der Analysten von $0,32. Die Aktie sprang am Veröffentlichungstag um 12,5 %, ihr stärkster Tagesanstieg des Jahres. Zwei weitere Druckfaktoren haben sich seitdem abgeschwächt: Eine Aktionärsklage wurde, wie TipRanks Ende August berichtete, abgewiesen, und die BofA erhöhte in derselben Woche ihr Kursziel auf $53.
Sehen Sie historische und zukünftige Schätzungen für Chipotle-Aktien (Es ist kostenlos!) >>>
Ein Aufschlag, der jetzt mit einer Erholung einhergeht
Chipotle ist statistisch nicht billig, und etwas anderes zu behaupten würde die eigentliche Debatte verfehlen. Die Aktie notiert bei einem KGV der nächsten zwölf Monate (NTM) von 29,19x und einem NTM EV/EBITDA von 20,76x. McDonald's liegt bei 19,41x zukünftigen Gewinnen und Yum Brands bei 22,72x, daher trägt Chipotle einen klaren Aufschlag gegenüber den etablierten Namen, gerechtfertigt durch ein eigenbetriebenes Modell und Filialwachstum, das diese nicht erreichen können. Verglichen mit CAVA, der Fast-Casual-Wachstumsgeschichte mit einem KGV der nächsten zwölf Monate von 83,55x und einem EV/EBITDA von 30,08x, wirkt Chipotle fast günstig, weil seine Gewinne in einem zyklischen Tief und nicht in einer frühen Wachstumsphase liegen.
Die Restaurantmarge fiel im Q2 auf 25,2 %, ein Rückgang von 220 Basispunkten im Jahresvergleich, gedrückt durch eine Lücke zwischen Preisen und Inflation, die Rymer zufolge in der ersten Jahreshälfte am größten war und sich ab Q4 vorwärts etwa angleicht. Der Durchsatzmotor hilft: Das Management sagte, Restaurants mit seinem Hochleistungs-Ausrüstungspaket schaffen in ihrer Spitzenzeit von 15 Minuten 2 bis 3 mehr Hauptgerichte, was sich in einer Verbesserung der vergleichbaren Verkäufe um Hunderte von Basispunkten übersetzt, wobei die Ausrollung bis Jahresende 2.000 Restaurants zum Ziel hat. Unterdessen kaufte das Unternehmen im Q2 Aktien im Wert von $631 Millionen zu einem Durchschnittspreis von $32,55 zurück, erhöhte seinen Gesamtbetrag seit Jahresbeginn auf über $1,3 Milliarden, und der Aufsichtsrat stockte das Rückkaufprogramm um $1,3 Milliarden auf.
TIKR Advanced Model Analysis
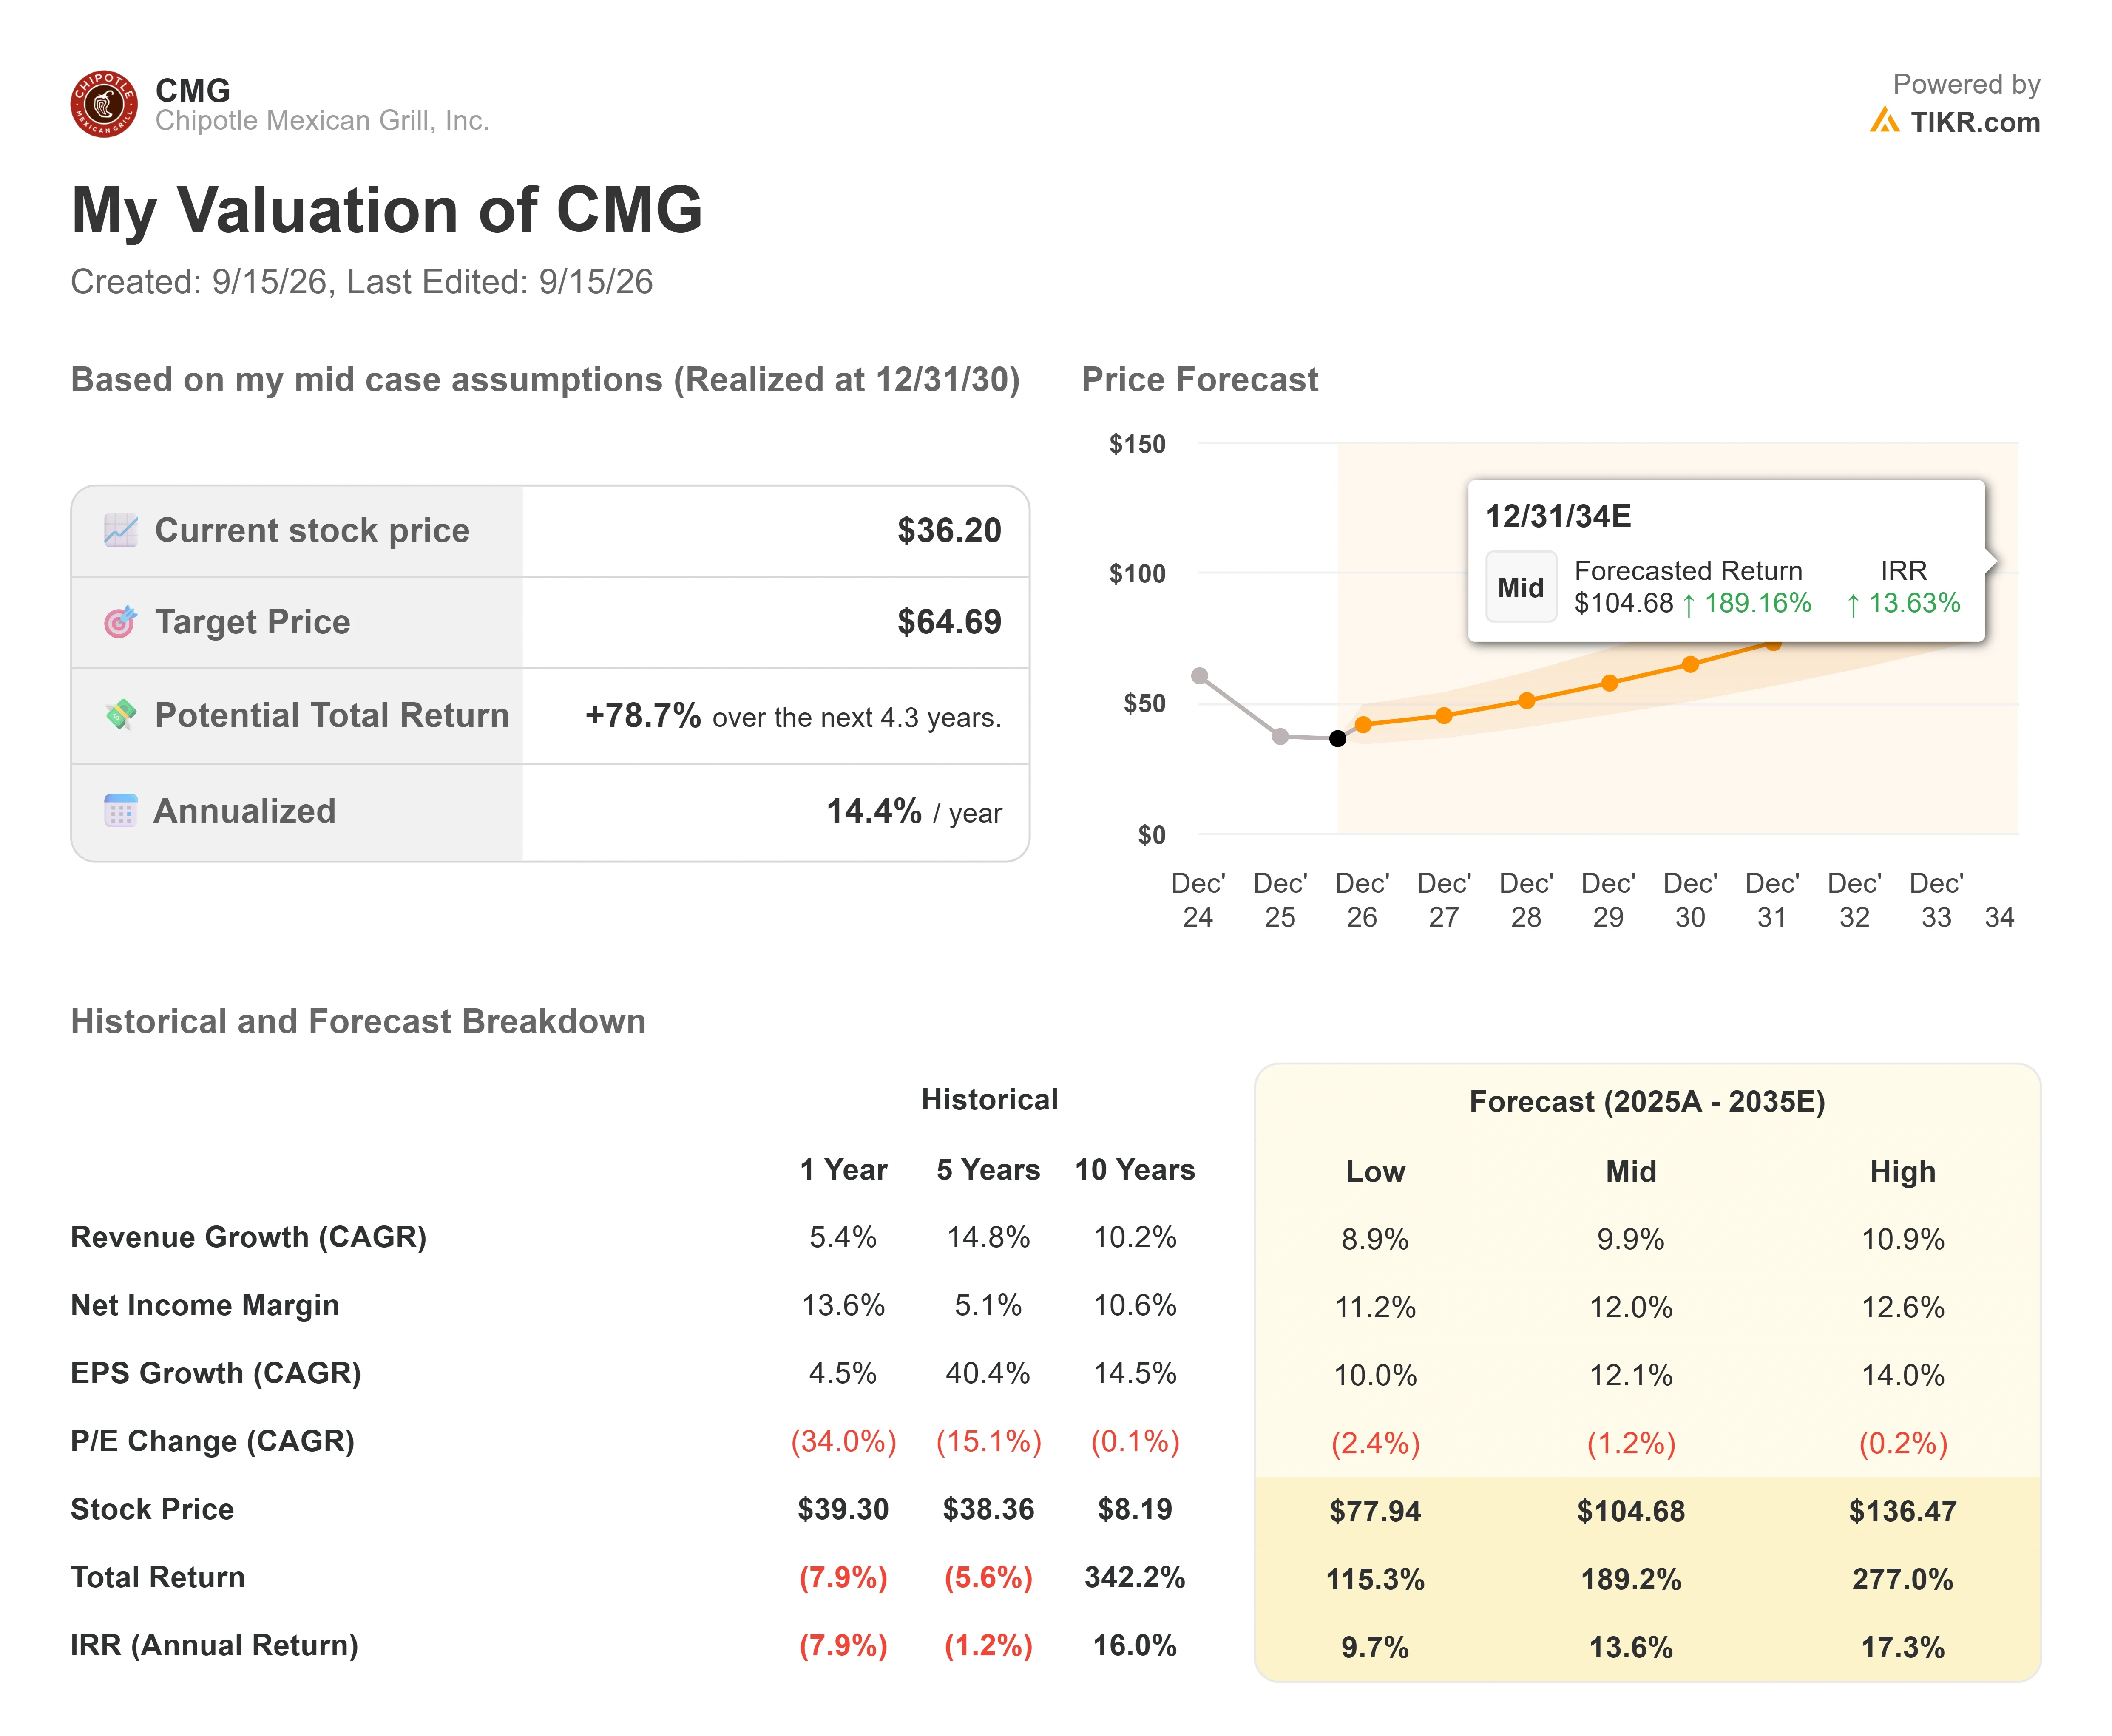
- Aktueller Kurs: $36.20
- Zielkurs (Mitte): ~$65
- Potenzielle Gesamtrendite: ~79%
- Annualisierte IRR: ~14% / Jahr
Sehen Sie Analystenwachstumsprognosen und Kursziele für Chipotle-Aktien (Es ist kostenlos!) >>>
Die beiden Umsatztreiber sind das Filialwachstum in Richtung der von der Geschäftsführung genannten Obergrenze von mindestens 7.000 nordamerikanischen Restaurants und die internationale Skalierung durch Partnerschaften, belegt durch die Eröffnung in Seoul am 2. September, die Chipotle seinen ersten asiatischen Standort und sein erstes Joint Venture bescherte. Der Margentreiber ist die Erholung der Nettogewinnmarge auf etwa 12 %, da die Preise mit der Inflation Schritt halten und die Ausrollung der Ausrüstung skaliert. Das Hauptrisiko ist eine länger als modelliert anhaltende Margenkompression, wenn ein schwacher Verbraucher das Transaktionswachstum bremst.
Das Upside-Szenario ist, dass die Renditen fast vollständig aus dem Gewinnwachstum kommen, wobei das Modell davon ausgeht, dass das KGV leicht schrumpft, sodass das Kursziel nicht darauf angewiesen ist, dass der Markt für die Aktie mehr bezahlt. Das Downside-Szenario ist eine verzögerte Erholung, die den Zeitplan streckt und die annualisierte Rendite unter die modellierten 14 % zieht. Die Spannung, die es auszuhalten gilt, ist die Lücke zum Konsens der Analysten: Das durchschnittliche Analystenziel liegt bei etwa $44, was impliziert, dass die Verkaufsseite die kurzfristige Erholung sieht, aber nicht die gesamte mehrjährige Geschichte. Wall Street weist 20 Kaufempfehlungen, 4 Outperform-Bewertungen und 11 Halten-Bewertungen auf, mit einer Meinungslosigkeit und null Verkaufempfehlungen.
Fazit
Der Indikator ist der Bericht für das dritte Quartal am 28. Oktober. Das Management prognostizierte vergleichbare Verkäufe von etwa plus 1 %, während die Cyclospora-Bremse den größten Teil des Quartals trug, und zwar auf seinem härtesten Vergleichszeitraum des Jahres, sodass die Entwarnung Mitte September nur einen späten, teilweisen Rückenwind bietet. Jede positive Überraschung müsste aus einer Erholung des zugrundeliegenden Kundenverkehrs kommen, nicht aus der Beendigung des Ausbruchs in der Endphase. Ein vergleichbarer Umsatz deutlich über 1 %, gepaart mit einer positiven Margenüberraschung gegenüber der Prognose von Mitte 25 % für Arbeit und knapp unter 30 % für Warenkosten, würde bestätigen, dass sich die Erholung vorzieht.
Sollten Sie in Chipotle investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu derselben institutionellen Finanzdatenqualität, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie Chipotle auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartallen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Chipotle zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Chipotle auf TIKR kostenlos analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!