


Wichtige Erkenntnisse
- Die Bruttomarge stieg im Q2 um 200 Basispunkte auf 60,5 %, doch die zugrundeliegenden Zahlen schließen eine einmalige Zollrückerstattung von 134,5 Mio. USD aus und zeigen, dass der Bruttogewinn tatsächlich auf 1,33 Mrd. USD fiel, während die operative Marge auf etwa 13,2 % sank, gegenüber 20,7 % im gleichen Quartal des Vorjahres.
- Von den rund 230 Mio. USD Zöllen, die Lululemon gezahlt hat, wurden bisher nur 134,5 Mio. USD erstattet. Die verbleibenden 105 Mio. USD sind ungewiss und in den Prognosen nicht enthalten, was bedeutet, dass der Schub von 0,86 USD pro Aktie, der in der EPS-Prognose für FY26 enthalten ist, im nächsten Jahr keine garantierte Fortsetzung hat.
- Der Umsatz mit Leggings fiel im Quartal um etwa 20 %, und Lululemons Marktanteil im Athleisure-Segment sank um 10 Prozentpunkte auf 43,9 %, während Alo und Vuori an Boden gewannen – ein Hinweis auf ein Marken- und Produktproblem, das älter ist und länger anhält als jede Zollgeschichte.
- Das KGV (NTM) von LULU ist auf etwa 11,9x gefallen, nahe seinem Zweijahrestief von 9,45x und deutlich unter seinem historischen Durchschnitt von etwa 20x. Viel schlechte Nachrichten sind also bereits eingepreist, allerdings auf eine Gewinnbasis, die noch von einer auslaufenden Rückerstattung gestützt wird.
Sie fragen sich, wie viel von Lululemons "Margenerholung" echt ist und wie viel auf die Rückerstattung zurückgeht? Sehen Sie die vollständige Margenaufschlüsselung kostenlos auf TIKR →
Eine Rückerstattung schönte Lululemons Schlagzeilenzahl
Im Q2 2027 Earnings Call erläuterte das Management selbst die Entwicklung der Bruttomarge: eine Verbesserung von 200 Basispunkten gegenüber dem Vorjahr auf 60,5 %, die fast vollständig auf einen Vorteil von 560 Basispunkten aus IEEPA-Zollrückerstattungen zurückzuführen ist. Rechnet man diesen heraus, kehrt sich das zugrundeliegende Bild um. CFO Meghan Frank sagte, die Produktmarge sei aufgrund von Zollkosten und Rabatten tatsächlich um etwa 150 Basispunkte gesunken, während die Fixkostendegression aufgrund einer erweiterten Filialbasis weitere 230 Basispunkte kostete. Die Rückerstattung hat Lululemons Margenproblem nicht gelöst. Sie hat es vorübergehend kaschiert.
Das ist wichtig, weil die Rückerstattung kein wiederkehrendes Merkmal des Geschäfts ist. Lululemon hat unter IEEPA rund 230 Mio. USD an Zöllen gezahlt und 134,5 Mio. USD zurückerhalten. Die verbleibenden 105 Mio. USD befinden sich in der Schwebe, und das Management sagte ausdrücklich, dass sie in den Prognosen nicht berücksichtigt werden, weil "noch einige Unsicherheiten im Prozess bestehen". Der Schub von 0,86 USD pro Aktie, den diese Rückerstattung zur EPS-Prognose von 9,48-9,73 USD für FY26 beigetragen hat, ist nach eigener Darstellung des Unternehmens ein einmaliger Posten. FY27 beginnt ohne ihn.
Was die zugrundeliegenden Zahlen der LULU-Aktie tatsächlich zeigen
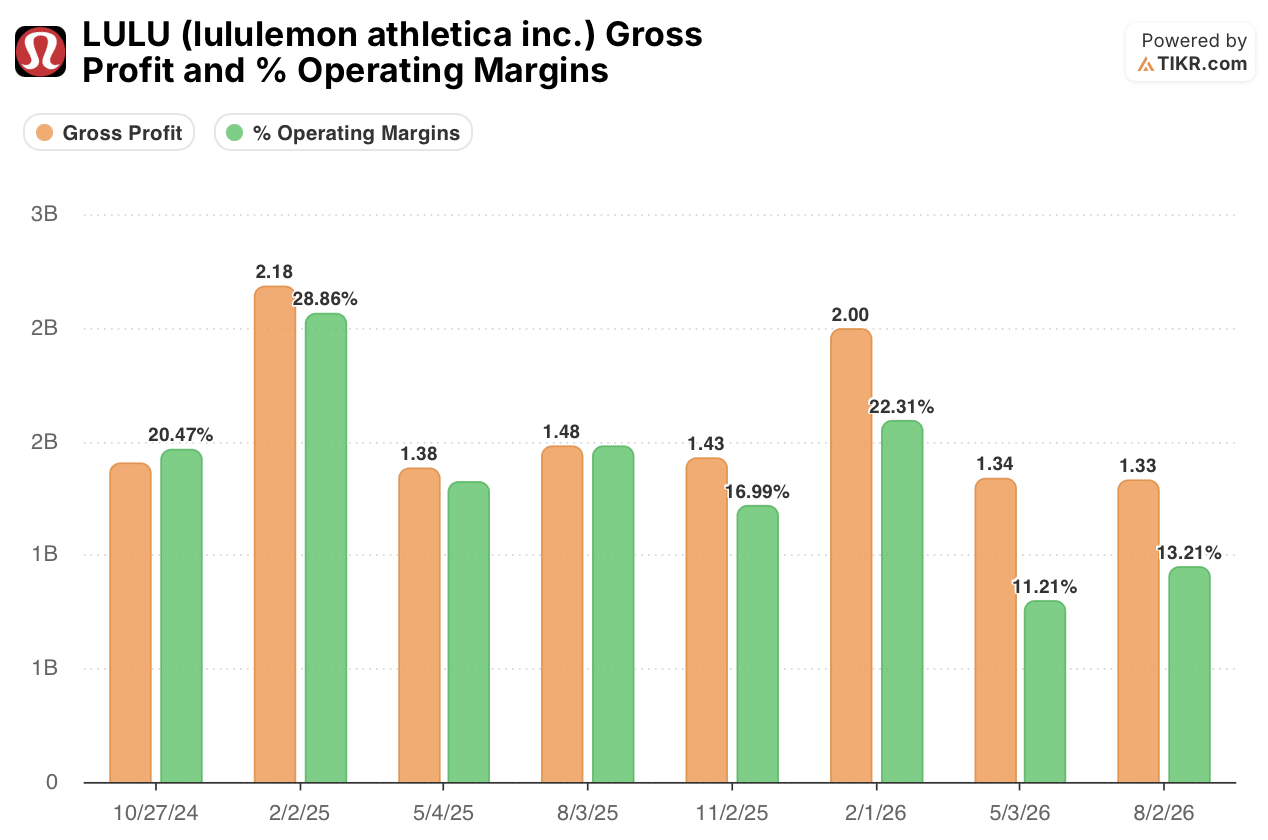
LULUs eigene Quartalsdaten rechnen diese Rückerstattung heraus, und der resultierende Trend ist die eigentliche Geschichte. Der Bruttogewinn ohne Rückerstattung für das gerade berichtete Quartal belief sich auf 1,33 Mrd. USD gegenüber 1,48 Mrd. USD im gleichen Quartal des Vorjahres, ein Rückgang von etwa 10 %. Die operative Marge ohne Rückerstattung sank auf etwa 13,2 %, gegenüber der operativen Marge von 20,7 %, die das Unternehmen selbst für das gleiche Quartal des Vorjahres ausgewiesen hatte – eine Kompression von etwa 750 Basispunkten in zwölf Monaten.
Ein Blick auf die letzten acht Quartale macht deutlich, dass es sich nicht um eine Ausnahme handelt. Die operative Marge ist seit über einem Jahr auf vergleichbarer Quartalsbasis rückläufig: 20,47 % im Oktober-Quartal 2024, 16,99 % ein Jahr später im entsprechenden November-Quartal 2025.
Die Feiertagsquartale zeigen das gleiche Muster: 28,86 % im Februar-Quartal 2025 gegenüber 22,31 % im Februar 2026. Und die beiden jüngsten Quartale ohne Rückerstattung liegen bei nur 11,21 % bzw. 13,21 %, den niedrigsten Werten der gesamten Reihe. Welche Kostenstruktur im Wachstumsmodus Lululemon auch immer in seinen Expansionsjahren aufgebaut hat – die Umsätze decken sie nicht mehr, mit oder ohne Rückerstattung.
Das Produktproblem hinter den Zahlen
Die Margenerosion ist nicht nur eine Kostenstrukturgeschichte, sondern auch eine Nachfragegeschichte. Leggings, nach wie vor Lululemons Kernkategorie, gingen im Quartal um etwa 20 % zurück, und das Management räumte ein, dass die Verschiebung hin zu locker sitzenden Silhouetten "etwas stärker ausfiel, als wir erwartet hatten". Die eigenen Marktanteilsdaten des Unternehmens zeigen, warum das wichtig ist: Lululemons Anteil am Athleisure-Segment sank im vergangenen Jahr um 10 Prozentpunkte auf 43,9 %, während Alo um 5,9 Punkte und Vuori um 2,2 Punkte zulegten. Nordamerika, der größte Markt, verzeichnete im Quartal einen vergleichbaren Umsatzrückgang von 12 %.
Neuere Stile wie die Groove Wide-Leg und der Align Foldover Jogger gewinnen an Beliebtheit, und das Management sagt, es lenke etwa 20 % mehr Bestände in das, was funktioniert.
Aber nach eigenen Angaben hat diese Umsteuerung den Rückgang bei den etablierten Produkten noch nicht ausgeglichen, und die SG&A-Position spiegelt die Belastung wider, gleichzeitig Produkte zu verbessern und Kundenfrequenz zu verteidigen – die Marketingausgaben steigen, obwohl die Umsatzprognose für das Jahr auf einen Rückgang von 5-7 % gesenkt wurde.
Was das für die LULU-Aktie bedeutet

Der Markt hat bereits einen Großteil davon verdaut. Das KGV (NTM) von LULU liegt bei etwa 11,9x, nahe seinem Zweijahrestief von 9,45x und etwa halb so hoch wie sein historischer Durchschnitt von etwa 20x. Das allein spricht dafür, dass der einfache Bärenfall – dass Lululemon eine gescheiterte Wachstumsgeschichte ist – weitgehend im Kurs eingepreist ist.
Die schwierigere Frage ist, welches KGV gilt, sobald die Zollrückerstattung die Gewinne nicht mehr schönt. Wenn die Konsensschätzungen für FY27 immer noch von einer Marge nahe der heute ausgewiesenen ausgehen und nicht von der zugrundeliegenden Zahl von etwa 13 %, die TIKRs Daten implizieren, dann ist die Aktie nicht so günstig, wie 11,9x suggeriert – sie ist günstig im Verhältnis zu einer Gewinnzahl, die teilweise künstlich ist. Der nächste echte Test ist nicht Q3, für das das Management bereits eine weitere Verlangsamung und einen Margendruck von 250 Basispunkten prognostiziert hat. Es geht darum, ob die Verschiebung hin zu lockerer Kleidung und O'Neills versprochenes "nächstes Kapitel" bis zur Feiertagssaison in der Kundenfrequenz in Nordamerika sichtbar werden und ob die Prognose für FY27 im März eine Stabilisierung der Marge aus eigener Kraft zeigt, ohne sich auf einen Zollscheck stützen zu können.
Das KGV diskontiert bereits Schwierigkeiten. Was es noch nicht vollständig getestet hat, ist, ob diese Schwierigkeiten einen Boden finden oder sich weiter verstärken.
Angesichts der Tatsache, dass das KGV bereits viel Pessimismus widerspiegelt, ist das Risiko in dieser Margengeschichte größtenteils eingepreist, oder steht es kurz davor, schlimmer zu werden? Vergleichen Sie die aktuelle Bewertung von LULU mit ihrem Margentrend kostenlos auf TIKR →
Sollten Sie in Lululemon athletica inc. investieren?
Das kann man nur wirklich wissen, wenn man sich die Zahlen selbst ansieht. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie die LULU-Aktie auf und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für die Umsätze und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um LULU zusammen mit allen anderen Aktien im Blick zu behalten. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zu, um die LULU-Aktie auf TIKR kostenlos zu analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen... desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!





