


Wichtige Erkenntnisse
- Amazon bestätigt Qualcomms Rechenzentrumsstrategie, hat dem Unternehmen aber keine 60 Milliarden Dollar an gebuchten Umsätzen beschert. Das Kaufvolumen beläuft sich auf bis zu 60 Milliarden Dollar über 10 Jahre und ist an die Ausübung von Optionsscheinen und tatsächliche Produktkäufe geknüpft.
- Die neue Wachstumsquelle ist wichtig, weil das Kerngeschäft weiterhin unbeständig ist. Der Umsatz sank im Quartal Juni 2026 auf 9,95 Milliarden Dollar, gegenüber 10,37 Milliarden Dollar im Vorjahreszeitraum und 12,25 Milliarden Dollar im Dezember 2025.
- QCOM ist bereits auf eine erfolgreiche Neuausrichtung eingepreist. Sein KGV von 19,63x für die nächsten zwölf Monate liegt etwa 29 % über seinem historischen Durchschnitt von 15,26x, während die normalisierten Gewinnschätzungen erst ab dem Geschäftsjahr 2028 nennenswert anziehen.
Amazon verschafft Qualcomm einen Einstieg in KI-Rechenzentren, aber die Gewinnentwicklung wird über die Aktie entscheiden. Sehen Sie sich die Umsatz-, EPS- und Bewertungsaussichten von QCOM kostenlos auf TIKR an →
Die Vereinbarung zwischen Qualcomm und Amazon liefert Anlegern den bisher klarsten öffentlichen Beweis dafür, dass die Ambitionen des Unternehmens im Rechenzentrumsbereich kommerziell und nicht mehr nur theoretisch werden. Das Unternehmen liefert maßgeschneiderte KI-Inferenz-Chips und optische Konnektivität mit bis zu 1,6 Terabit pro Sekunde und treibt Qualcomm damit weiter über seine traditionelle Smartphone-Basis hinaus.
Die Frage ist nicht mehr, ob Qualcomm eine glaubwürdige KI-Story hat. Sie lautet, ob die Amazon-Partnerschaft genug Umsatz generieren kann, um eine Aktie zu rechtfertigen, die bereits mit einem KGV von 19,63x für die nächsten zwölf Monate (normalisierte Gewinne) gehandelt wird.
Amazon gibt Qualcomm einen Kunden, keine 60 Milliarden Dollar garantierten Umsatzes
Die Schlagzeile ist groß, aber Anleger sollten sie genau lesen.
Amazon kann über 10 Jahre hinweg bis zu 60 Milliarden Dollar an Server-Chip-Produkten, Technologie, Systemen und Fertigungsdienstleistungen von Qualcomm kaufen. Qualcomm hat Amazon Optionsscheine für bis zu 25 Millionen Aktien zu einem Ausübungspreis von 161,26 Dollar ausgegeben, deren Ausübung an kommerzielle Vereinbarungen, verbindliche Kaufaufträge und tatsächliche Käufe geknüpft ist. 3,75 Millionen Aktien wurden bei Ausgabe aufgrund der anfänglichen Verpflichtungen ausgeübt. Qualcomms 8-K vom September
Das macht dies zu einer bedeutenden kommerziellen Bestätigung, aber nicht zu einer konventionellen Auftragsbestandsfigur. Qualcomm hat Amazon effektiv eine potenzielle Eigenkapitalbeteiligung im Austausch für langfristige Nachfrage angeboten. Der Wert der Vereinbarung hängt davon ab, wie schnell Amazon seine Verpflichtungen in Aufträge umwandelt und wie viel von der Chance Qualcomm profitabel erfüllen kann.
Das Management sagte, man sei bereits in Produktion und erwarte, dass die Umsätze im Dezember-Quartal beginnen. Es bezeichnete sein Umsatzziel von etwa 5 Milliarden Dollar für Rechenzentren im Geschäftsjahr 2027 als "sehr sicher" und strebt bis zum Geschäftsjahr 2029 mehr als 15 Milliarden Dollar an. Das würde Rechenzentren zu einer echten dritten Wachstumssäule neben Mobilfunk und Auto/IoT machen, nicht nur zu einer KI-Erzählung.
Die 60-Milliarden-Dollar-Schlagzeile zählt nur, wenn daraus wiederkehrende Umsätze werden. Erkunden Sie die Schätzungen für Qualcomm auf TIKR →
Das Kerngeschäft muss sich noch stabilisieren
Der Zeitpunkt erklärt, warum der Amazon-Deal so wichtig ist.
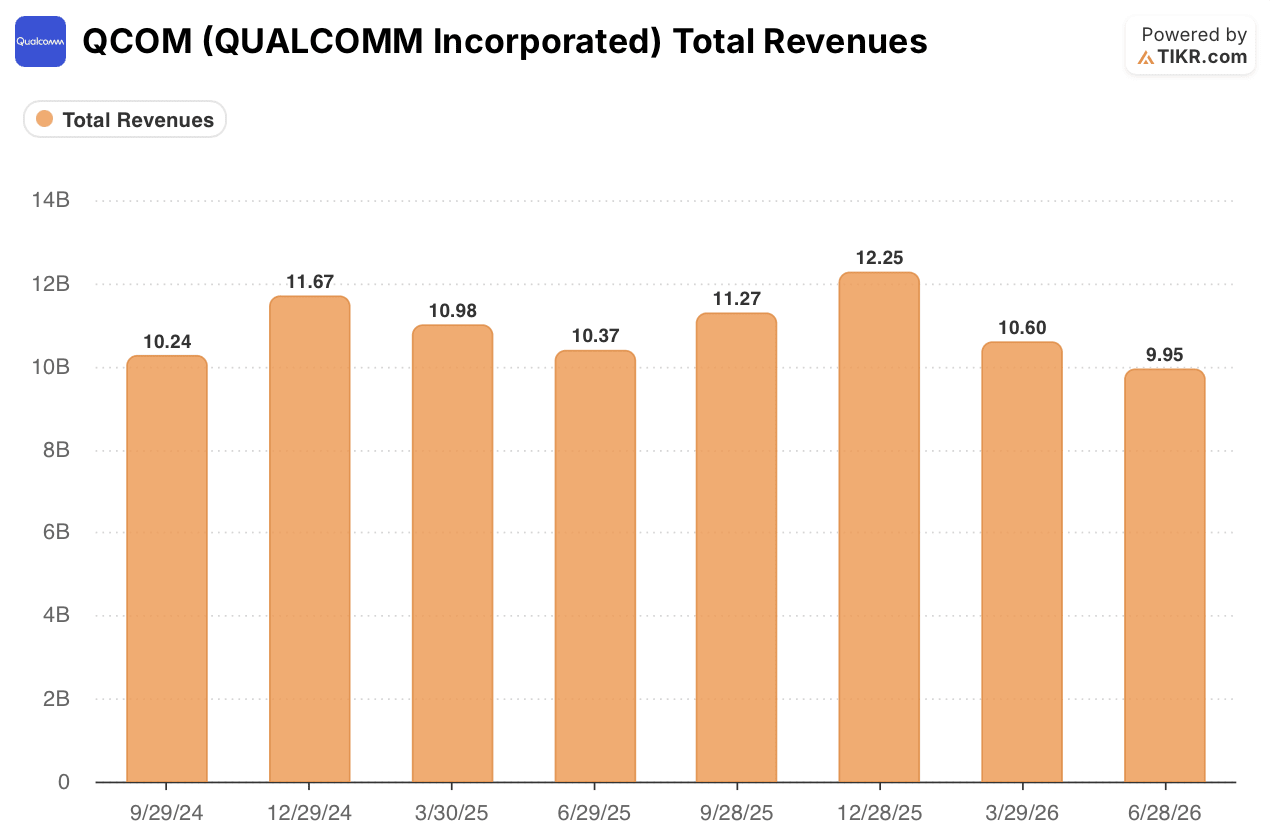
Der Gesamtumsatz von Qualcomm erreichte im Quartal Juni 2026 9,95 Milliarden Dollar, ein Rückgang von etwa 4 % gegenüber 10,37 Milliarden Dollar im Vorjahreszeitraum und fast 19 % unter den 12,25 Milliarden Dollar, die im Dezember 2025 gemeldet wurden. Das bedeutet nicht, dass die bestehenden Geschäfte des Unternehmens kaputt sind, zeigt aber, dass sich Anleger nicht auf eine reibungslose, smartphonegetriebene Erholung verlassen können, um die Gewinnstory zu tragen.
Der Vorstoß in Rechenzentren soll diese Abhängigkeit verringern. Qualcomm erwartet, dass Nicht-Smartphone-Geschäfte im Geschäftsjahr 2027 mehr als die Hälfte des QCT-Umsatzes ausmachen und bis zum Geschäftsjahr 2029 auf zwei Drittel steigen werden. Amazon stärkt diesen Plan, weil es einen namentlich genannten Hyperscale-Kunden und einen echten Umsatzausgangspunkt liefert.
Dennoch sollten Anleger auf die Konversionsrate achten, nicht nur auf die Ziele. Die Umsätze im Dezember-Quartal, das Kundenvolumen und das Tempo des Rollouts der optischen Konnektivität werden wichtiger sein als die 60-Milliarden-Dollar-Schlagzeile.
Die Bewertung von QCOM ist bereits eine Wette auf den Anstieg im GJ 2028-2029
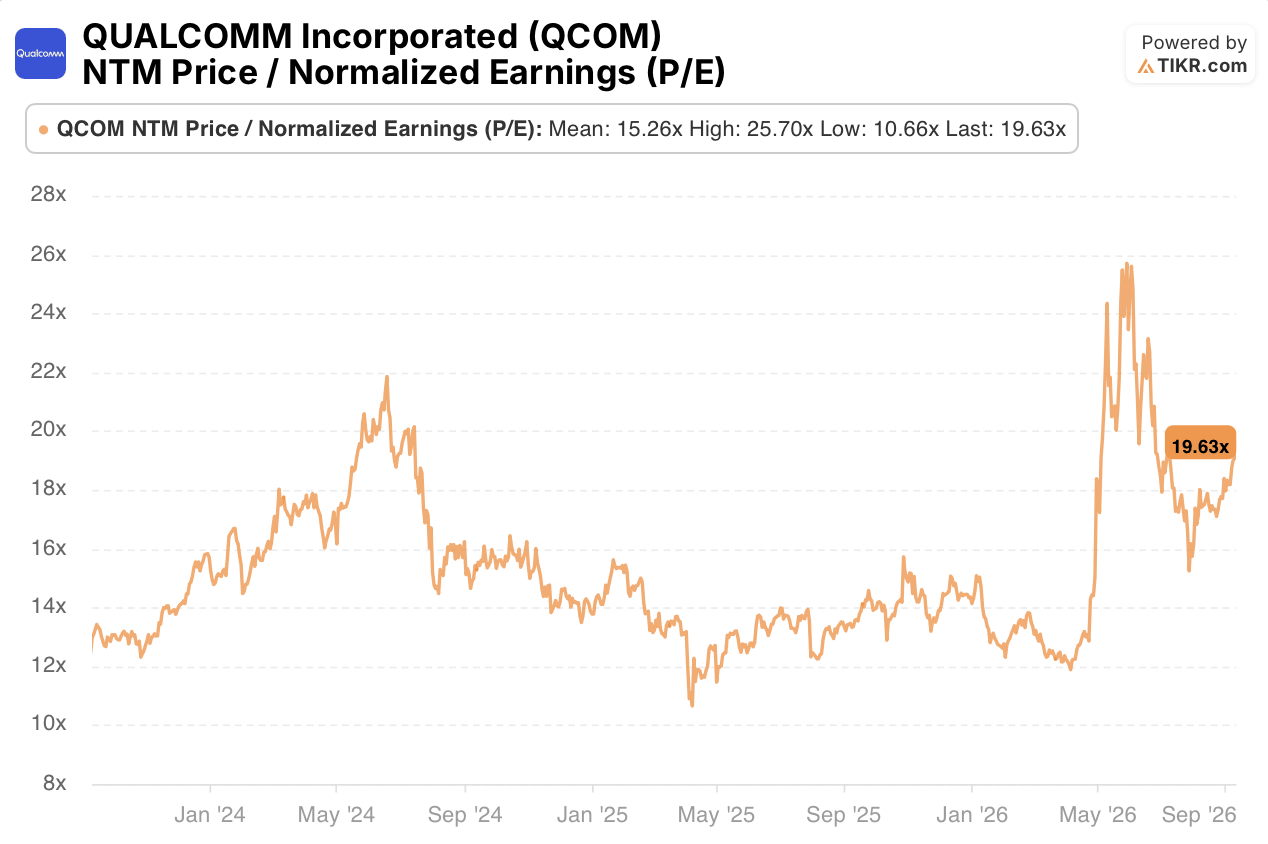
Mit einem KGV von 19,63x für die nächsten zwölf Monate (normalisierte Gewinne) notiert Qualcomm über seinem historischen Durchschnitt von 15,26x, aber unter seinem Höchststand von 25,70x. Der Markt schreibt Qualcomm bereits einen gewissen Wert zu, weil es mehr als ein zyklisches Handy-Chip-Unternehmen wird.

Die Gewinnentwicklung erklärt, warum die Umsetzung wichtig ist. Der normalisierte Gewinn pro Aktie (EPS) soll von 12,03 Dollar im Geschäftsjahr 2025 auf 10,48 Dollar im GJ 2026 und 10,22 Dollar im GJ 2027 sinken. Anschließend wird ein Anstieg auf 12,97 Dollar im GJ 2028 und 17,66 Dollar im GJ 2029 erwartet, ein Anstieg von etwa 73 % gegenüber der Schätzung für das GJ 2027.
Diese Prognose lässt wenig Spielraum für einen schwachen Rollout. Qualcomm muss nicht die gesamten 60 Milliarden Dollar von Amazon erhalten, damit die These aufgeht. Es muss die Partnerschaft beweisen, dass seine maßgeschneiderten Chips und optischen Produkte zu dauerhaften, wertvollen Rechenzentrums-Umsätzen skalieren können, während sich seine etablierten Geschäfte stabilisieren.
Für Anleger ist QCOM jetzt weniger eine reine Smartphone-Zyklus-Story und mehr eine Umsetzungs-Story. Amazon hat das Upside glaubwürdiger gemacht. Die nächsten Ergebnisse müssen es messbar machen.
Bevor Sie in Qualcomms Neuausrichtung auf Rechenzentren investieren, vergleichen Sie sein KGV von 19,6x für die nächsten zwölf Monate mit seiner eigenen Historie und anderen Chip-Aktien. Starten Sie Ihr kostenloses TIKR-Konto →
Sollten Sie in QUALCOMM Incorporated investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie die QCOM-Aktie auf und Sie sehen Jahre an historischen Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um QCOM zusammen mit allen anderen Aktien im Blick zu behalten. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zu, um QCOM-Aktien auf TIKR kostenlos zu analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen... desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


