

Wichtige Kennzahlen für The Trade Desk Stock
- Aktueller Kurs: $14.97
- Zielkurs (Mittelszenario): ~$25
- Konsensziel der Analysten: ~$14
- Potenzielle Gesamtrendite: ~75%
- Annualisierte IRR: ~14% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
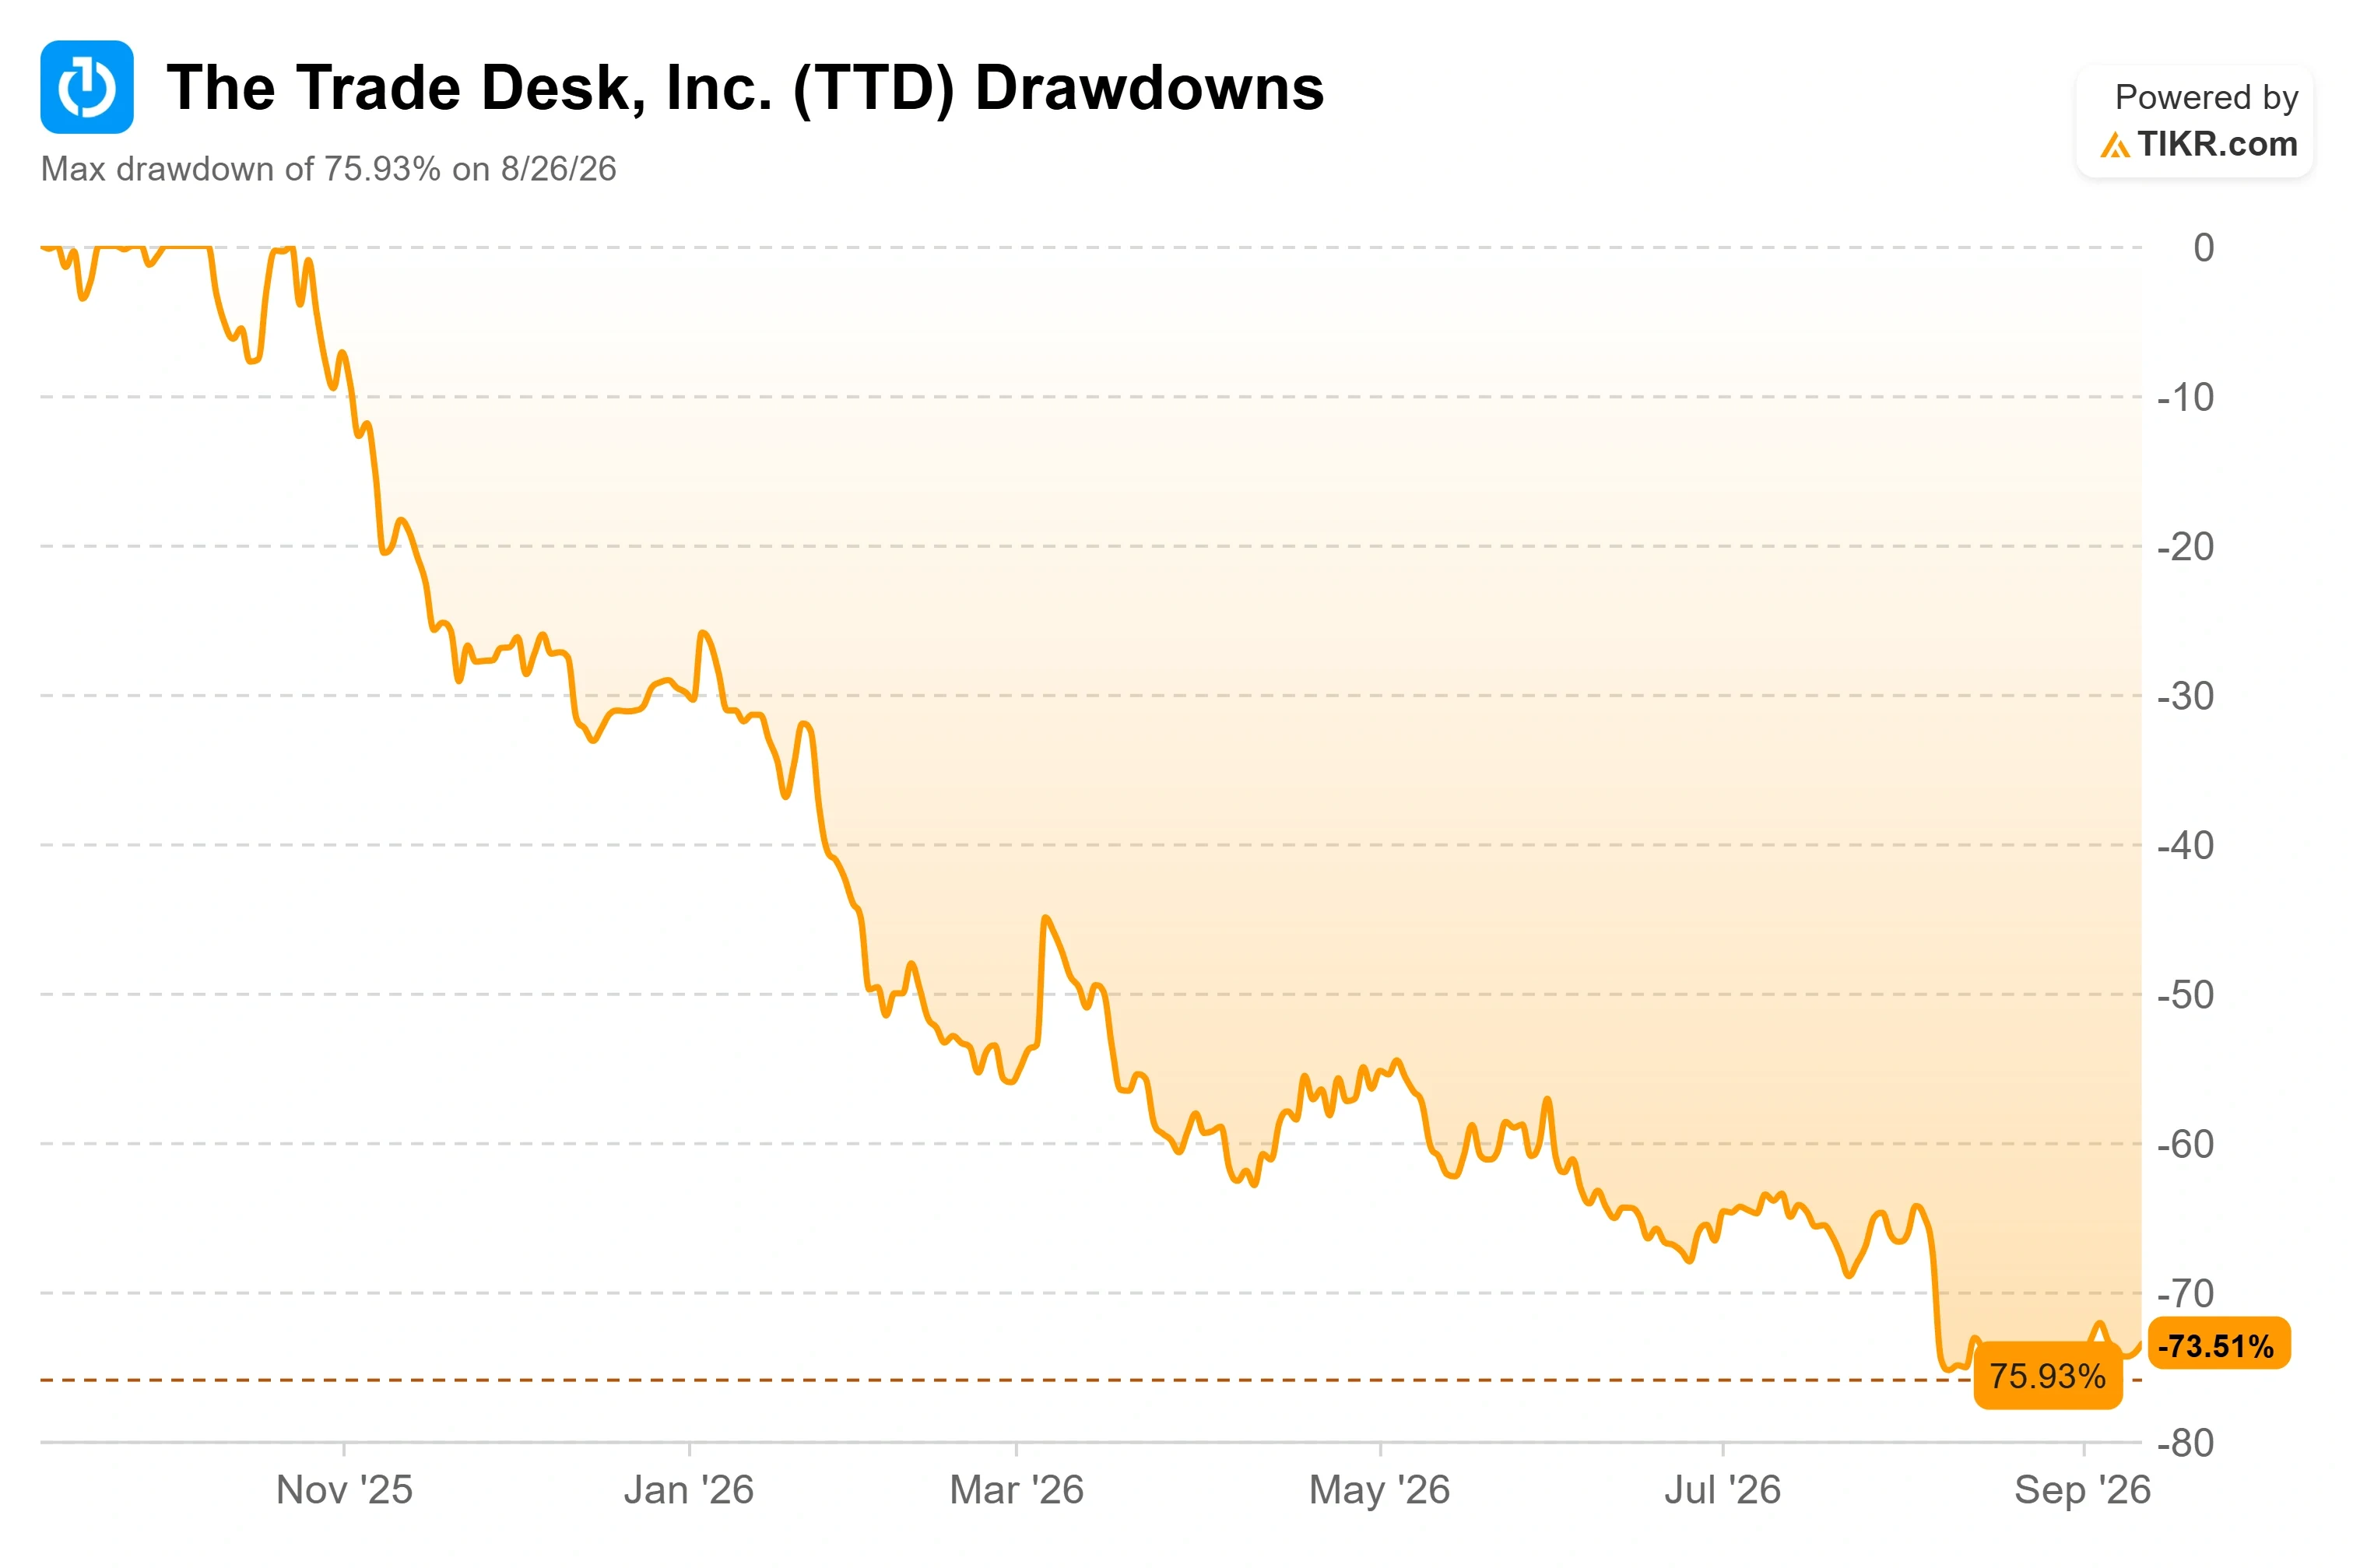
The Trade Desk (TTD) verbrachte die erste Septemberwoche damit, zwei Dinge gleichzeitig zu tun, die kein Unternehmen gerne tut. Es teilte etwa 575 Mitarbeitern mit, dass sie ihren Job verlieren, und erfuhr, dass es aus dem S&P 500 entfernt wird. Beides traf am 4. September ein. Für eine Aktie, die im zurückliegenden Jahr bereits etwa 68% verloren hatte, wirkte der Zeitpunkt wie ein Urteilsspruch.
Selbst nach der Nachricht schloss die Aktie am 14. September bei $14,97, ein Plus von 4,4% am Tag und deutlich über dem 52-Wochen-Tief von $12,83. Eine Aktie, die jeden Käufer ein Jahr lang bestraft hatte, stabilisierte sich, anstatt auf die Restrukturierungsnachrichten hin neue Tiefs zu erreichen. Das verlagert die Debatte von der Frage, wie schlecht die Dinge stehen, hin zu der Frage, ob ein Unternehmen, das weiterhin Cashflow generiert, so bewertet wird, als sei sein Wachstum für immer vorbei.
Ein Stellenabbau, den Jeff Green Ihnen schon einen Monat zuvor angekündigt hatte
Die Restrukturierung streicht etwa 15% der Belegschaft, die Ende 2025 bei 3.843 Mitarbeitern stand, und verursacht Baraufwendungen von $39 Millionen bis $51 Millionen für Abfindungen, die im dritten Quartal verbucht werden. Das Management stellte es als Umschichtung dar, die CEO Jeff Green gegenüber den Mitarbeitern als "kleinere Teams und kleinere Scrum-Einheiten" beschrieb, nicht als Reaktion auf Notlage.
Der Schritt ist weniger überraschend, als die Schlagzeilen vermuten lassen, denn Green kündigte ihn effektiv bereits im Ergebnisgespräch am 6. August an. "Für den Rest des Jahres und bis 2027 werden wir disziplinierter denn je sein, wo wir investieren", sagte er und fügte hinzu, dass "einige Teams weiter wachsen werden, andere nicht." Einen Monat später setzten die Entlassungen genau das um.
Die Betriebsausgaben ohne aktienbasierte Vergütung stiegen im Q2 um 12% gegenüber dem Vorjahr, angetrieben durch die Verlagerung kritischer Workloads von Cloud-Diensten Dritter auf eigene Rechenzentren. Der neue CFO Nate Olmstead, erst knapp einen Monat im Amt, sagte, das Ziel sei der Aufbau der "operativen Strenge, die für effektives Skalieren nötig ist". Ob die Kürzungen das Wachstum neu beschleunigen oder lediglich die Margen verteidigen, ist die Debatte, die über die Aktie entscheidet.
Sehen Sie historische und zukünftige Schätzungen für The Trade Desk Aktie (Es ist kostenlos!) >>>
Der Index-Austritt ist ein Symptom
Die Entfernung aus dem S&P 500 schmerzte symbolisch, weil TTD erst im Juli 2025 aufgenommen worden war. Vierzehn Monate später war es wieder draußen, übersprang den S&P MidCap 400 komplett und fiel direkt in den SmallCap 600, wirksam ab dem 21. September. Das Unternehmen wurde nicht entfernt, weil es in Ungnade gefallen war; es wurde entfernt, weil seine Marktkapitalisierung gesunken war, von etwa $69 Milliarden auf dem Höhepunkt 2024 auf etwa $6,7 Milliarden heute.
Passive S&P 500-Fonds müssen verkaufen, und SmallCap 600-Fonds müssen um den Stichtag 21. September herum kaufen, was kurzfristige Volatilität verstärken kann. Aber die Indexzugehörigkeit ändert keine Werbekundenbeziehung und keinen Dollar Umsatz.
Das Geschäft dahinter und warum das KGV die eigentliche Frage ist
Der Umsatz von $715 Millionen wuchs nur 3% gegenüber dem Vorjahr und verfehlte die etwa $751 Millionen, die die Analysten erwartet hatten, und das bereinigte Ergebnis von $0,34 pro Aktie blieb unter der Schätzung von $0,40. Das Management gab dann für das dritte Quartal eine Umsatzprognose von "mindestens $650 Millionen" ab, was einen Rückgang von etwa 12% gegenüber dem Vorjahr impliziert. Diese Prognose, mehr noch als die Entlassungen, ist es, was Anleger nervös macht, denn sie stellt erstmals in der Börsengeschichte des Unternehmens einen tatsächlichen Umsatzrückgang in Aussicht.
Green investiert in Messung, die neue Plattformversion Kokai Zuma und Audience Unlimited, ein Datenprodukt, bei dem eine frühe Kampagne sowohl die Kosten pro einzigartigem Haushalt als auch den Daten-CPM um mehr als 25% senkte. Seine Preispolitik erklärt, warum er nicht billigen Volumen hinterherjagt: "Es ist nicht unser Ziel, die billigste Plattform zu sein. Es ist unser Ziel, die beste zu sein", sagte Green und verteidigte eine Take Rate, die sich seit einem Jahrzehnt kaum bewegt hat. Connected TV und Audio wuchsen weiterhin zweistellig, Audio war zum vierten Quartal in Folge der am schnellsten wachsende Kanal, und das Unternehmen generierte $136 Millionen Free Cash Flow, während es das Quartal mit etwa $1,5 Milliarden an Bargeld und kurzfristigen Anlagen abschloss. Dies ist ein Geschäft, das sich verlangsamt, nicht eines, das scheitert.
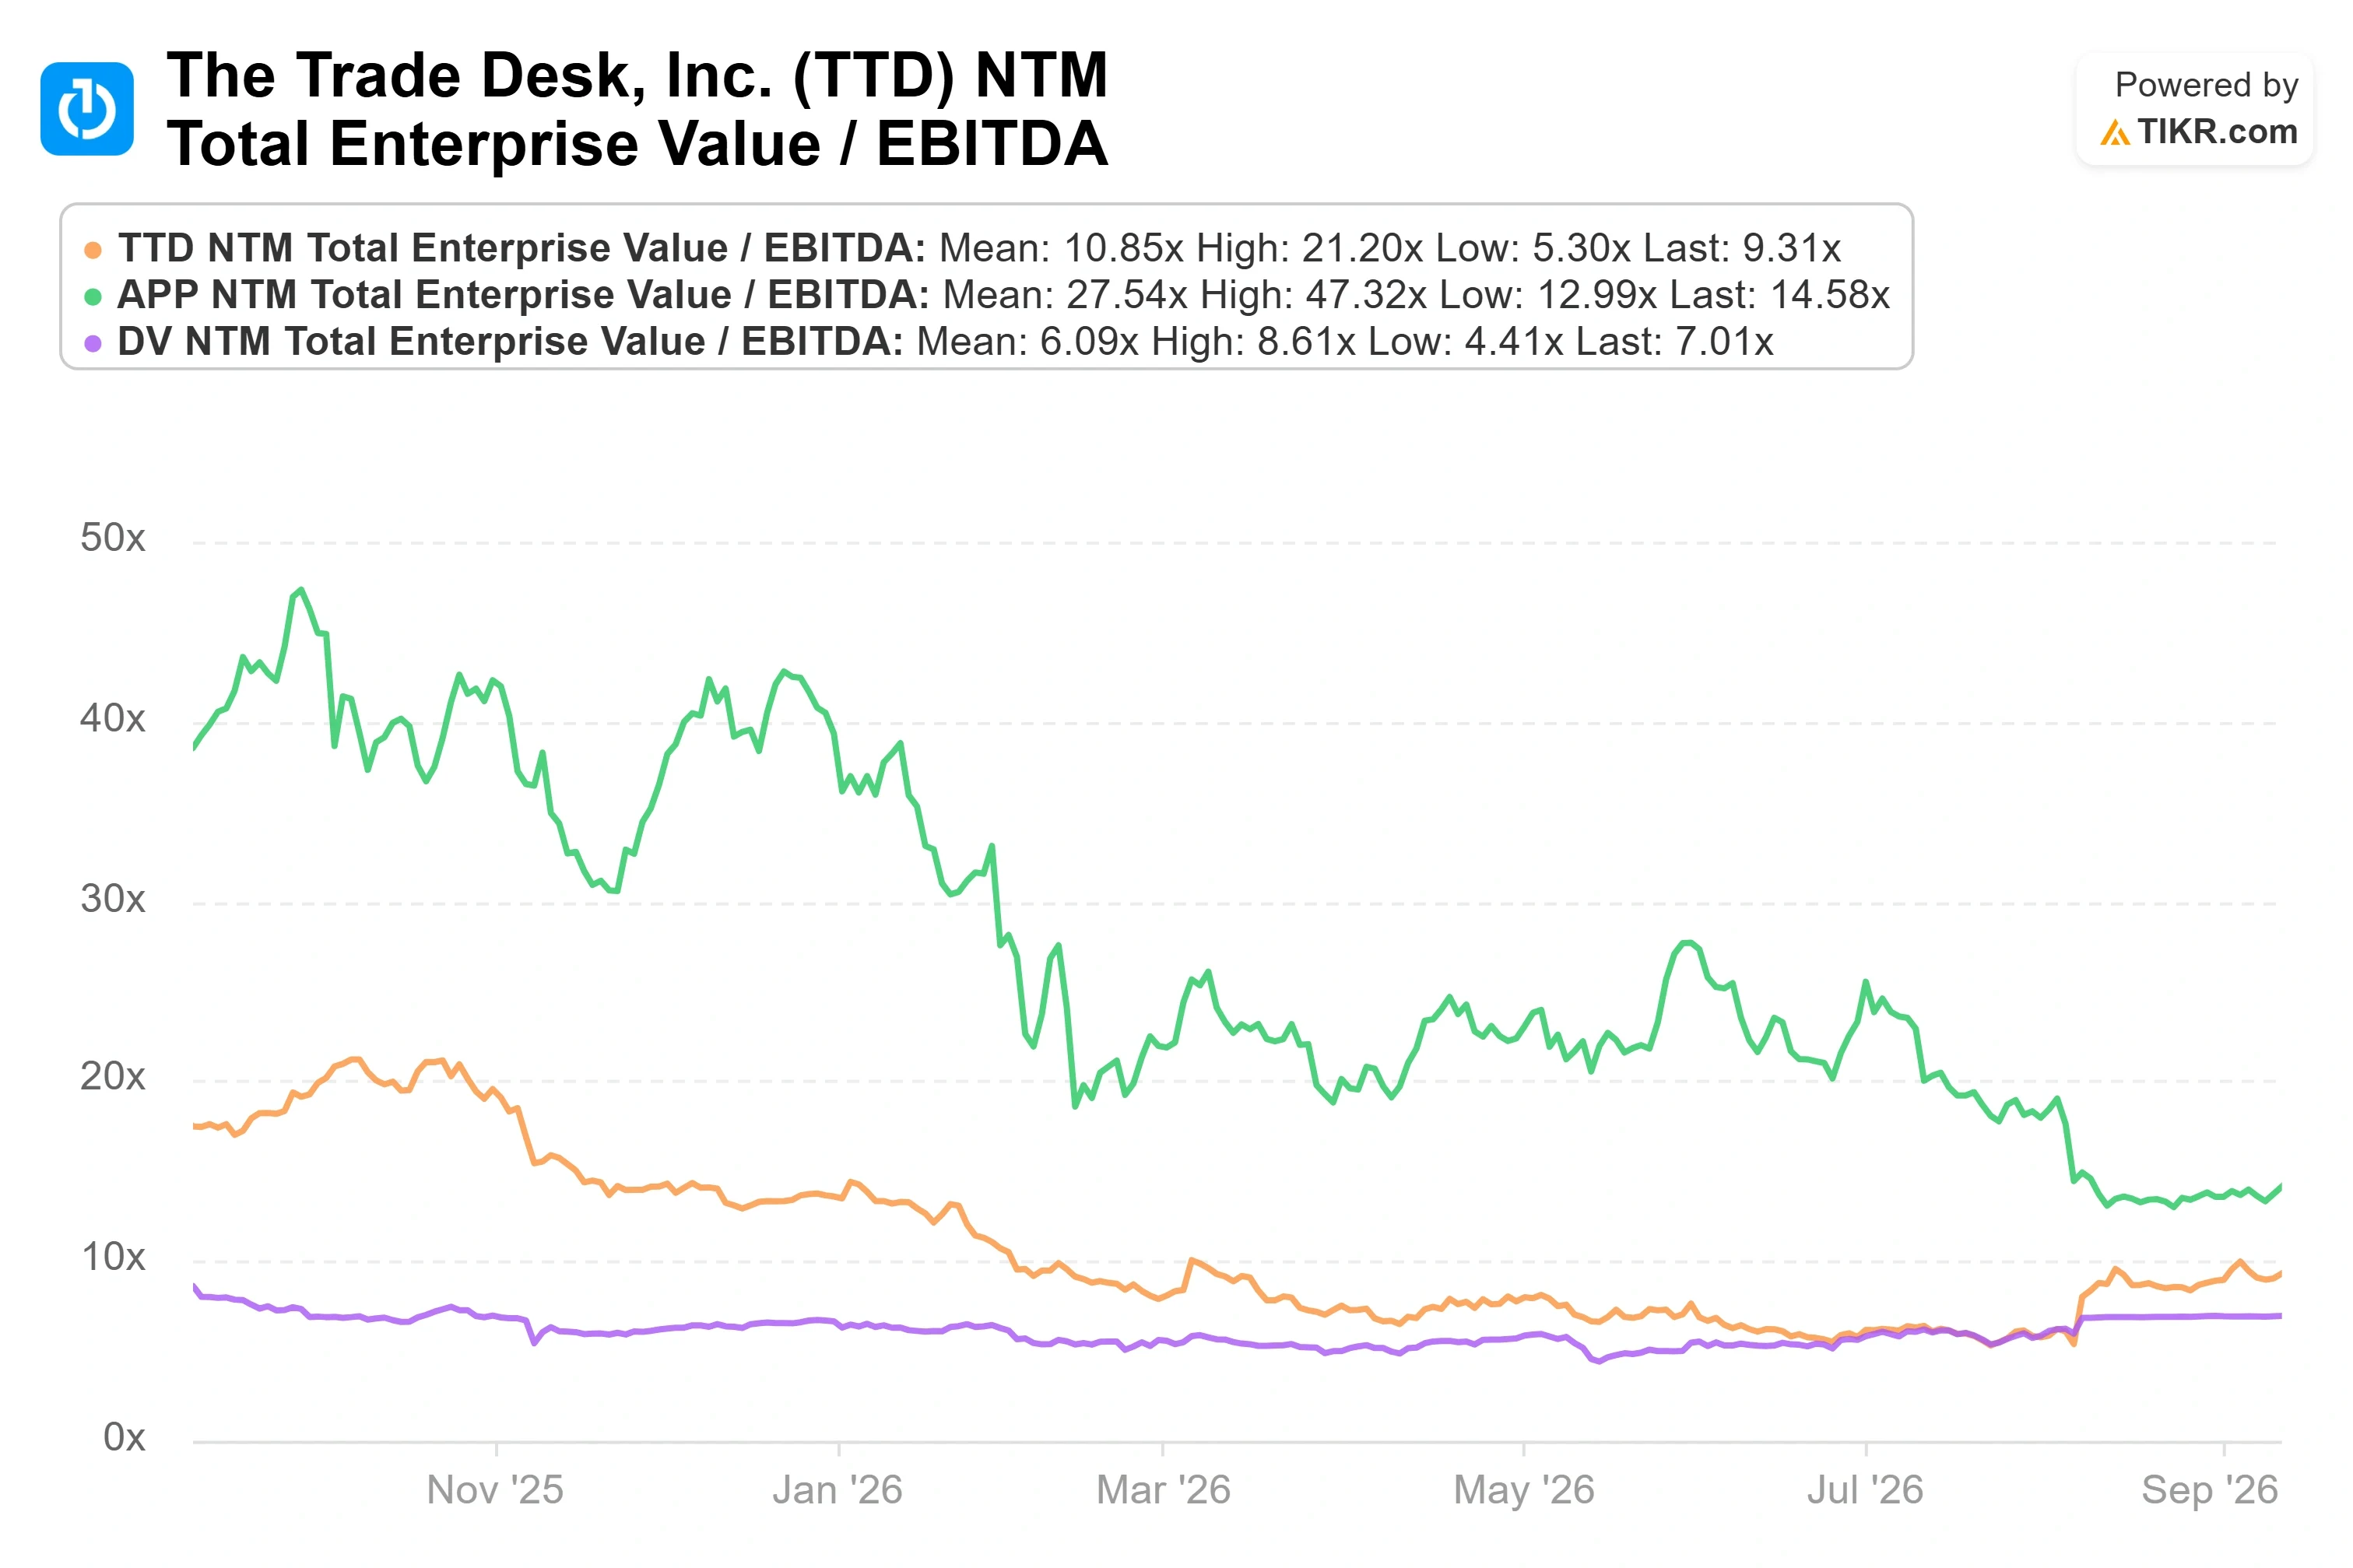
TTD notiert nun nahe dem unteren Ende seiner historischen KGV-Bandbreite (auf Basis der Schätzungen), günstig genug, dass die Debatte nicht mehr darum geht, ob das KGV komprimiert wurde, sondern ob das dahinterstehende Geschäft aufgehört hat zu wachsen. Der Konsens der Analysten liegt nahe $14, in Übereinstimmung mit einer kürzlichen Evercore-Anpassung auf $14 und einem frischen Verkaufsrating von Citi, womit der Konsens leicht unter dem Kurs von $14,97 liegt, während TIKRs Mittelszenario etwa $25 sieht. Diese Kluft – die Analysten erwarten stagnierende bis sinkende Kurse gegen ein Modell, das etwa 75% Aufwärtspotenzial impliziert – ist die Uneinigkeit, auf der die Aktie jetzt gehandelt wird, und sie hängt davon ab, ob das 3%-Wachstum im Q2 ein Boden oder eine neue Trajektorie ist.
TIKR Advanced Model Analyse
- Aktueller Kurs: $14.97
- Zielkurs (Mittelszenario): ~$25
- Potenzielle Gesamtrendite: ~75%
- Annualisierte IRR: ~14% / Jahr
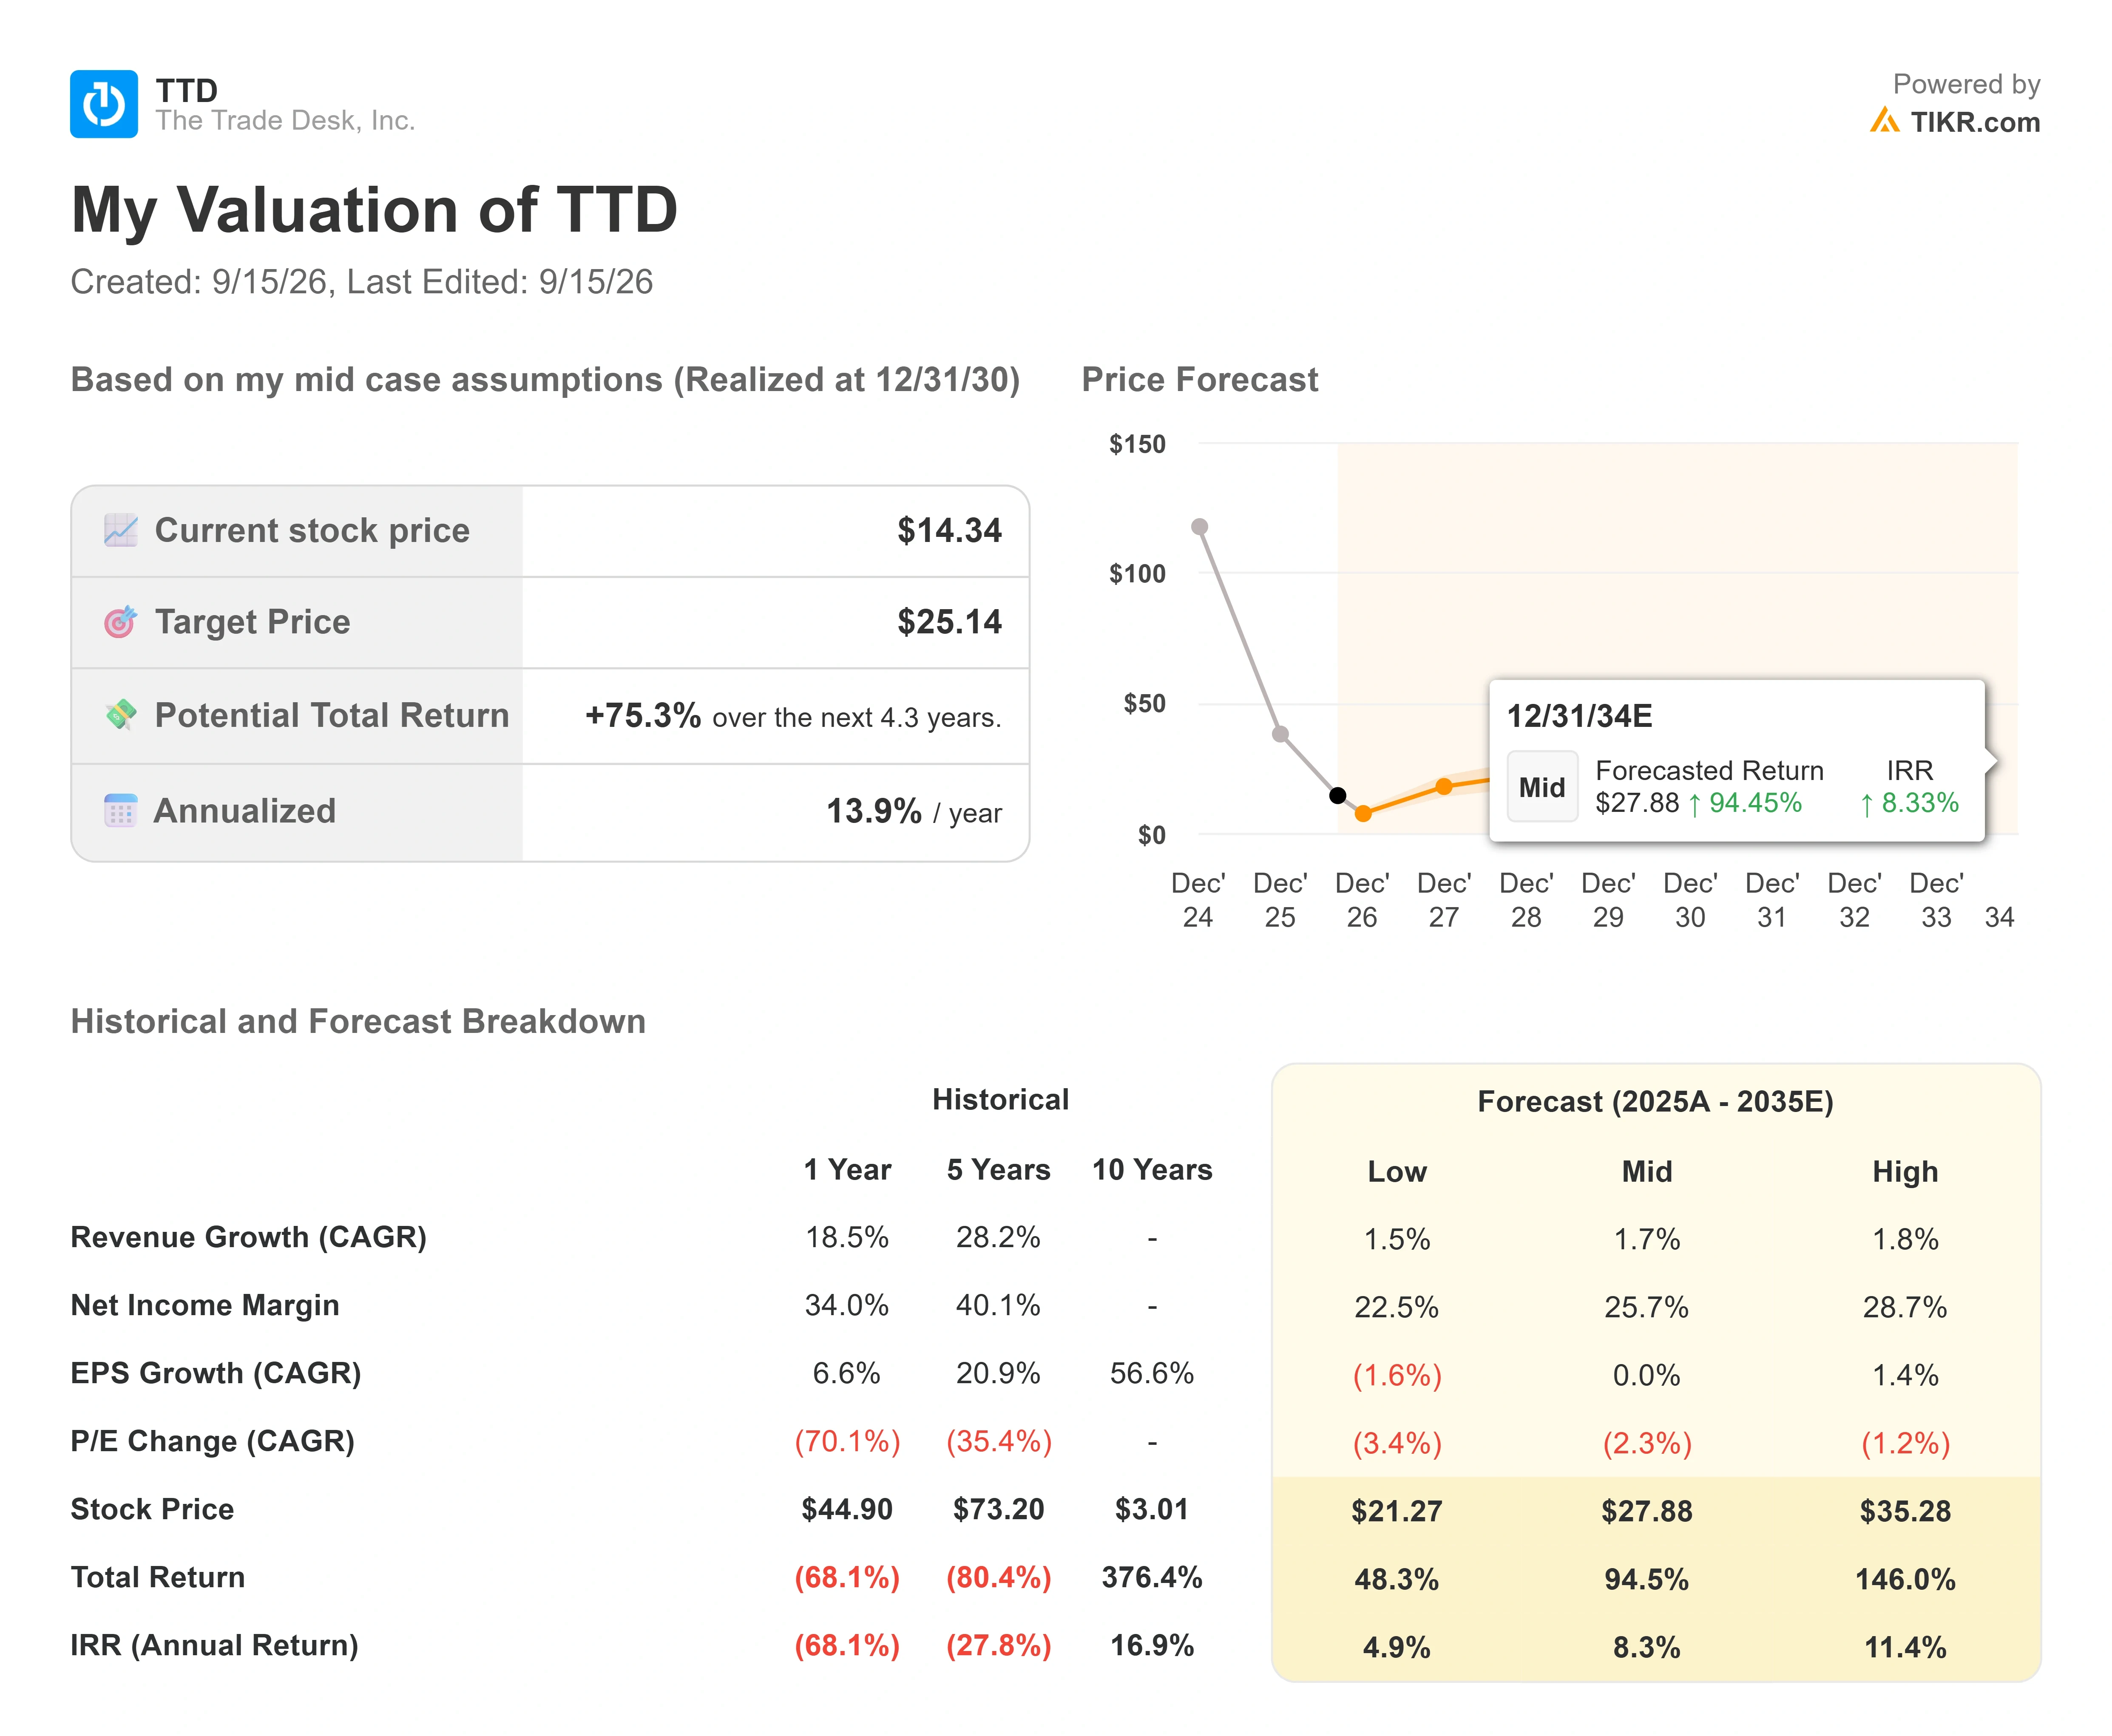
Unter Verwendung von TIKRs Mittelszenario bewertet das Modell TTD bis Ende 2030 auf etwa $25, was eine Gesamtrendite von etwa 75% und eine annualisierte IRR von etwa 14% ab dem Einstiegskurs des Modells von $14,34 impliziert (die Aktie notiert heute nahe $14,97).
Die beiden Umsatztreiber, die diesen Fall tragen, sind die fortgesetzte Expansion bei CTV und Audio, wo internationales CTV bereits über 50% gegenüber dem Vorjahr wächst, und das Joint Business Plan-Flywheel, bei dem die Partnerschaftsumsätze deutlich über der Gesamtrate wachsen.
Der Margentreiber ist die Migration zu eigenen Rechenzentren, eine Kostenerhöhung für 2026, die das Management als spätere operative Hebelwirkung darstellt, und die Restrukturierung ist der erste Schritt, diese Ausgaben in eine schlankere Kostenbasis umzuwandeln. Das Hauptrisiko besteht darin, dass die Schwäche bei CPG- und Auto-Werbung, etwa ein Viertel des Geschäfts, sich als strukturell und nicht zyklisch erweist und die gesamte Wachstumsannahme nach unten zieht.
Das Aufwärtsszenario ist, dass die Entlassungen und der Rechenzentren-Übergang die Kostenbasis genau dann zurücksetzen, wenn Messung und Kokai Zuma die Ausgaben neu beschleunigen und das KGV von einem Tief aus wieder anzieht. Das Abwärtsszenario ist, dass "mindestens $650 Millionen" für Q3 den Beginn eines echten Rückgangs und nicht eines Bodens markiert, in welchem Fall selbst ein günstiges KGV weiter fallen könnte.
Fazit
Nachdem die Entlassungen angekündigt und der Indexwechsel für den 21. September festgelegt ist, ist der nächste echte Test der Q3-Bericht Anfang November. Das Management hat die Latte auf "mindestens $650 Millionen" gelegt, daher würde ein Ergebnis deutlich darüber darauf hindeuten, dass die Prognose konservativ war und das Geschäft sich stabilisiert, während ein Ergebnis auf oder unter dieser Marke den Umsatzrückgang bestätigen und die Kostensenkungen als Verteidigung, nicht als Angriff entlarven würde. Beobachten Sie die Q3-Umsatzlinie im Vergleich zu dieser $650-Millionen-Marke und ob das Wachstum bei CTV, Audio und JBP anhielt, während das Unternehmen 15% seiner Mitarbeiter entließ.
Sehen Sie, welche Aktien Milliardäre kaufen, damit Sie mit TIKR dem Smart Money folgen können.
Sollten Sie in The Trade Desk investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu derselben institutionellen Finanzdatenqualität, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie The Trade Desk auf, und Sie sehen Jahre historischer Finanzkennzahlen, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen über die Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um The Trade Desk zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Analysieren Sie The Trade Desk kostenlos auf TIKR →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardäre kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und den Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!