Wichtige Kennzahlen für Carvana-Aktien
- Aktueller Kurs: $70.87
- Zielkurs (Mitte): ~$123
- Konsensziel der Analysten: ~$83
- Potenzielle Gesamtrendite: ~78%
- Annualisierte IRR: ~14% / Jahr
Jetzt verfügbar: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
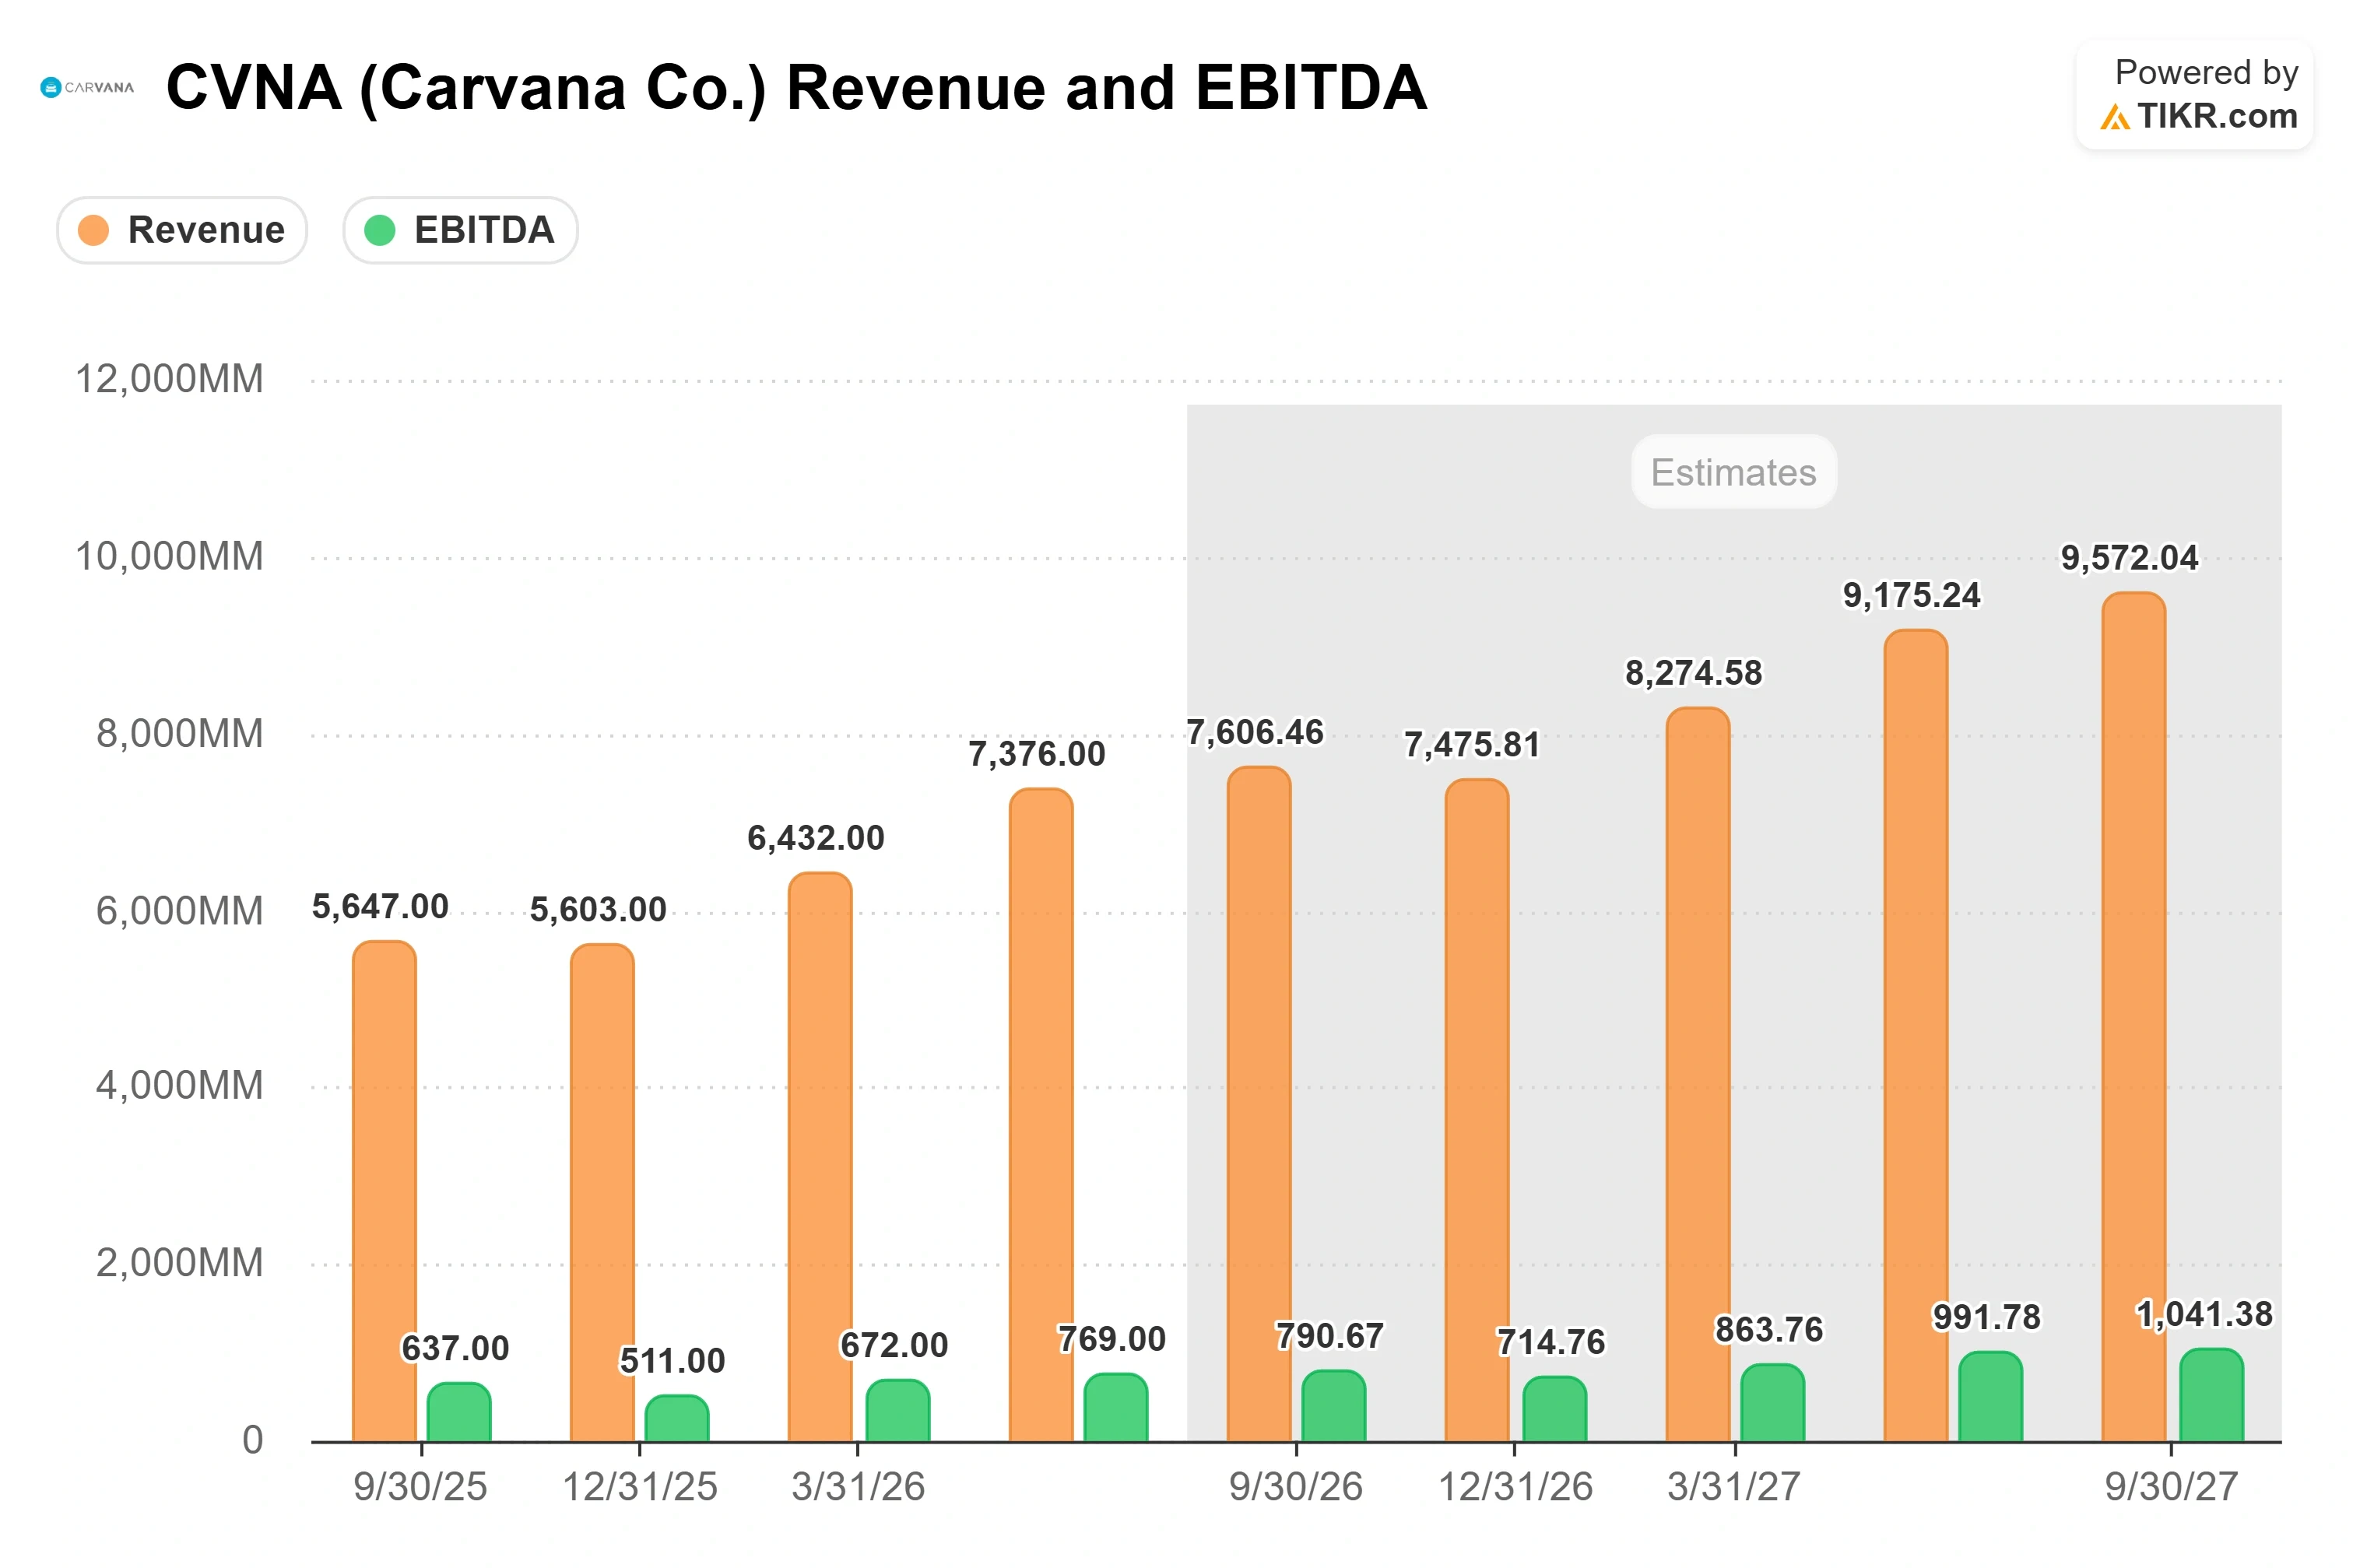
Carvana Co. (CVNA) veröffentlichte im zweiten Quartal einen Rekordquartalsumsatz und einen Rekord beim bereinigten EBITDA, und die Aktie notiert dennoch 27% unter ihrem 52-Wochen-Hoch. Der Umsatz erreichte 7,376 Milliarden US-Dollar, das bereinigte EBITDA 769 Millionen US-Dollar, und der Online-Gebrauchtwagenhändler steigerte die Einheitenzahl im Einzelhandel um 38% im Jahresvergleich, während sich die gesamte Gebrauchtfahrzeugbranche im niedrigen bis mittleren einstelligen Bereich zusammen zog. Die Aktie schloss am 14. September bei $70,87, deutlich unter ihrem 52-Wochen-Hoch von $97,38 und etwa 16% unter ihrem Kurs zu Jahresbeginn.
Diese Kluft zwischen einem Unternehmen, das auf allen Zylindern läuft, und einem Aktienkurs, der im Rückwärtsgang steckt, ist der ganze Grund, hier genauer hinzusehen. Der Markt bestreitet nicht, dass Carvana wächst. Er stellt die Frage, ob die Prognosen für das Gesamtjahr, die auf weichere Margen im zweiten Halbjahr hindeuten, bedeuten, dass der einfache Teil der Erholung vorbei ist, und ob eine Aktie, die über der traditionellen Händlergruppe notiert, diesen Aufschlag noch verdient, wenn das Wachstum von über 40% auf mittlere Teenagerwerte abflaut.
Ein Rekordquartal, das der Markt wie eine Warnung behandelte
Die Q2-Zahlen, die am 29. Juli veröffentlicht wurden, waren kein knapp verfehlter Sieg. Der Umsatz von 7,376 Milliarden US-Dollar übertraf die Schätzung der Analysten von 6,91 Milliarden US-Dollar um 6,8% und stieg um 52% gegenüber dem Vorjahr. Das bereinigte EBITDA von 769 Millionen US-Dollar lag über dem Konsens, und das bereinigte Ergebnis erreichte 0,42 US-Dollar pro Aktie gegenüber einer Schätzung von 0,37 US-Dollar. Das GAAP-Nettoergebnis betrug 310 Millionen US-Dollar, und das Management verwies auf ein Nettoergebnis von über 500 Millionen US-Dollar ohne Einmaleffekte, das es als Rekordprofitabilität bezeichnete. Der freie Cashflow schwang auf positive 187 Millionen US-Dollar gegenüber einem Abfluss von 2 Millionen US-Dollar im Vorjahreszeitraum.
Wie TheStreet berichtete, prognostizierte das Management für das Gesamtjahr ein bereinigtes EBITDA in einer Spanne, deren Mittelpunkt auf oder unter dem Niveau liegt, auf dem die Analysten bereits saßen, und Morgan Stanley, das seine Overweight-Einstufung beibehielt, senkte sein Kursziel nach der Veröffentlichung Ende Juli von 102 auf 90 US-Dollar. Das Unternehmen modellierte ein Umsatzwachstum von etwa 35% im zweiten Halbjahr bei einer implizierten EBITDA-Marge im zweiten Halbjahr von etwa 9,3%, etwa 110 Basispunkte unter der des ersten Halbjahres. Die Anleger hörten "Rekordquartal" und "weichere Margen voraus" in einem Atemzug und verkauften die zweite Jahreshälfte.
CFO Mark Jenkins widersprach dieser Lesart auf der J.P. Morgan Automotive Conference im August. Sein aufschlussreichster Punkt war regional: In den beiden wichtigsten Regionen, die etwa ein Drittel des Landes ausmachen und in denen Carvana die Aufbereitungskapazität am stärksten ausbaute, wuchsen auch die Verkäufe am stärksten. "Diese Wachstumsrate lag bei 55%, und diese 55% korrelierten sehr eng damit, wie sehr wir die Produktionskapazität im Jahresvergleich im Quartal steigern konnten", sagte Jenkins.
Sehen Sie historische und zukünftige Schätzungen für Carvana-Aktien (Es ist kostenlos!) >>>
Warum der Aufschlag bleibt, wenn die Umsetzung sich weiter verbessert
Die Bären-These, die Carvana seit Ende 2025 verfolgt, ist spezifisch: Ein Kostenschub bei der Aufbereitung traf das Unternehmen, als es in etwa 18 Monaten 16 neue Standorte auf einer Basis von 18 absorbierte, was die Kosten erhöhte und den Durchsatz unter das Ziel drückte. Jenkins argumentierte, das Schlimmste sei vorbei. Die Arbeitsstunden pro produzierter Einheit erreichten "einige unserer besten Werte aller Zeiten im zweiten Quartal", sagte er, und das Produktionswachstum im Jahresvergleich hat begonnen, sich von seinen Tiefstwerten Anfang 2026 zu erholen. Wenn der Durchsatz sich weiter erholt, sieht der prognostizierte Margenrückgang im zweiten Halbjahr eher nach Timing aus als nach einer strukturellen Obergrenze. Der gegenläufige Faktor ist nicht operativ: steigende Kraftstoffpreise kosteten im Quartal etwa 75 US-Dollar pro Auto, und schnell steigende Referenzzinssätze belasteten die Finanzierungskosten. Ein Rekord-EBITDA im zweiten Quartal trotz dieser Belastungen spricht dafür, dass diese zyklisch und nicht die neue Normalität sind.
Auch die Bilanz war im zweiten Quartal ein Erfolg für das Management. Carvana refinanziierte knapp 1,7 Milliarden US-Dollar an Senior Secured Notes zu einem fast drei Punkte niedrigeren Zinssatz und senkte die jährlichen Zinskosten um etwa 45 Millionen US-Dollar. "Je größer wir werden, desto besser werden wir, und niedrigere Kapitalkosten sind ein weiteres Beispiel", sagte Jenkins, und das Nettoergebniswachstum von fast 70% im Jahresvergleich zeigte, dass die Hebelwirkung deutlich unterhalb der EBITDA-Linie lag.
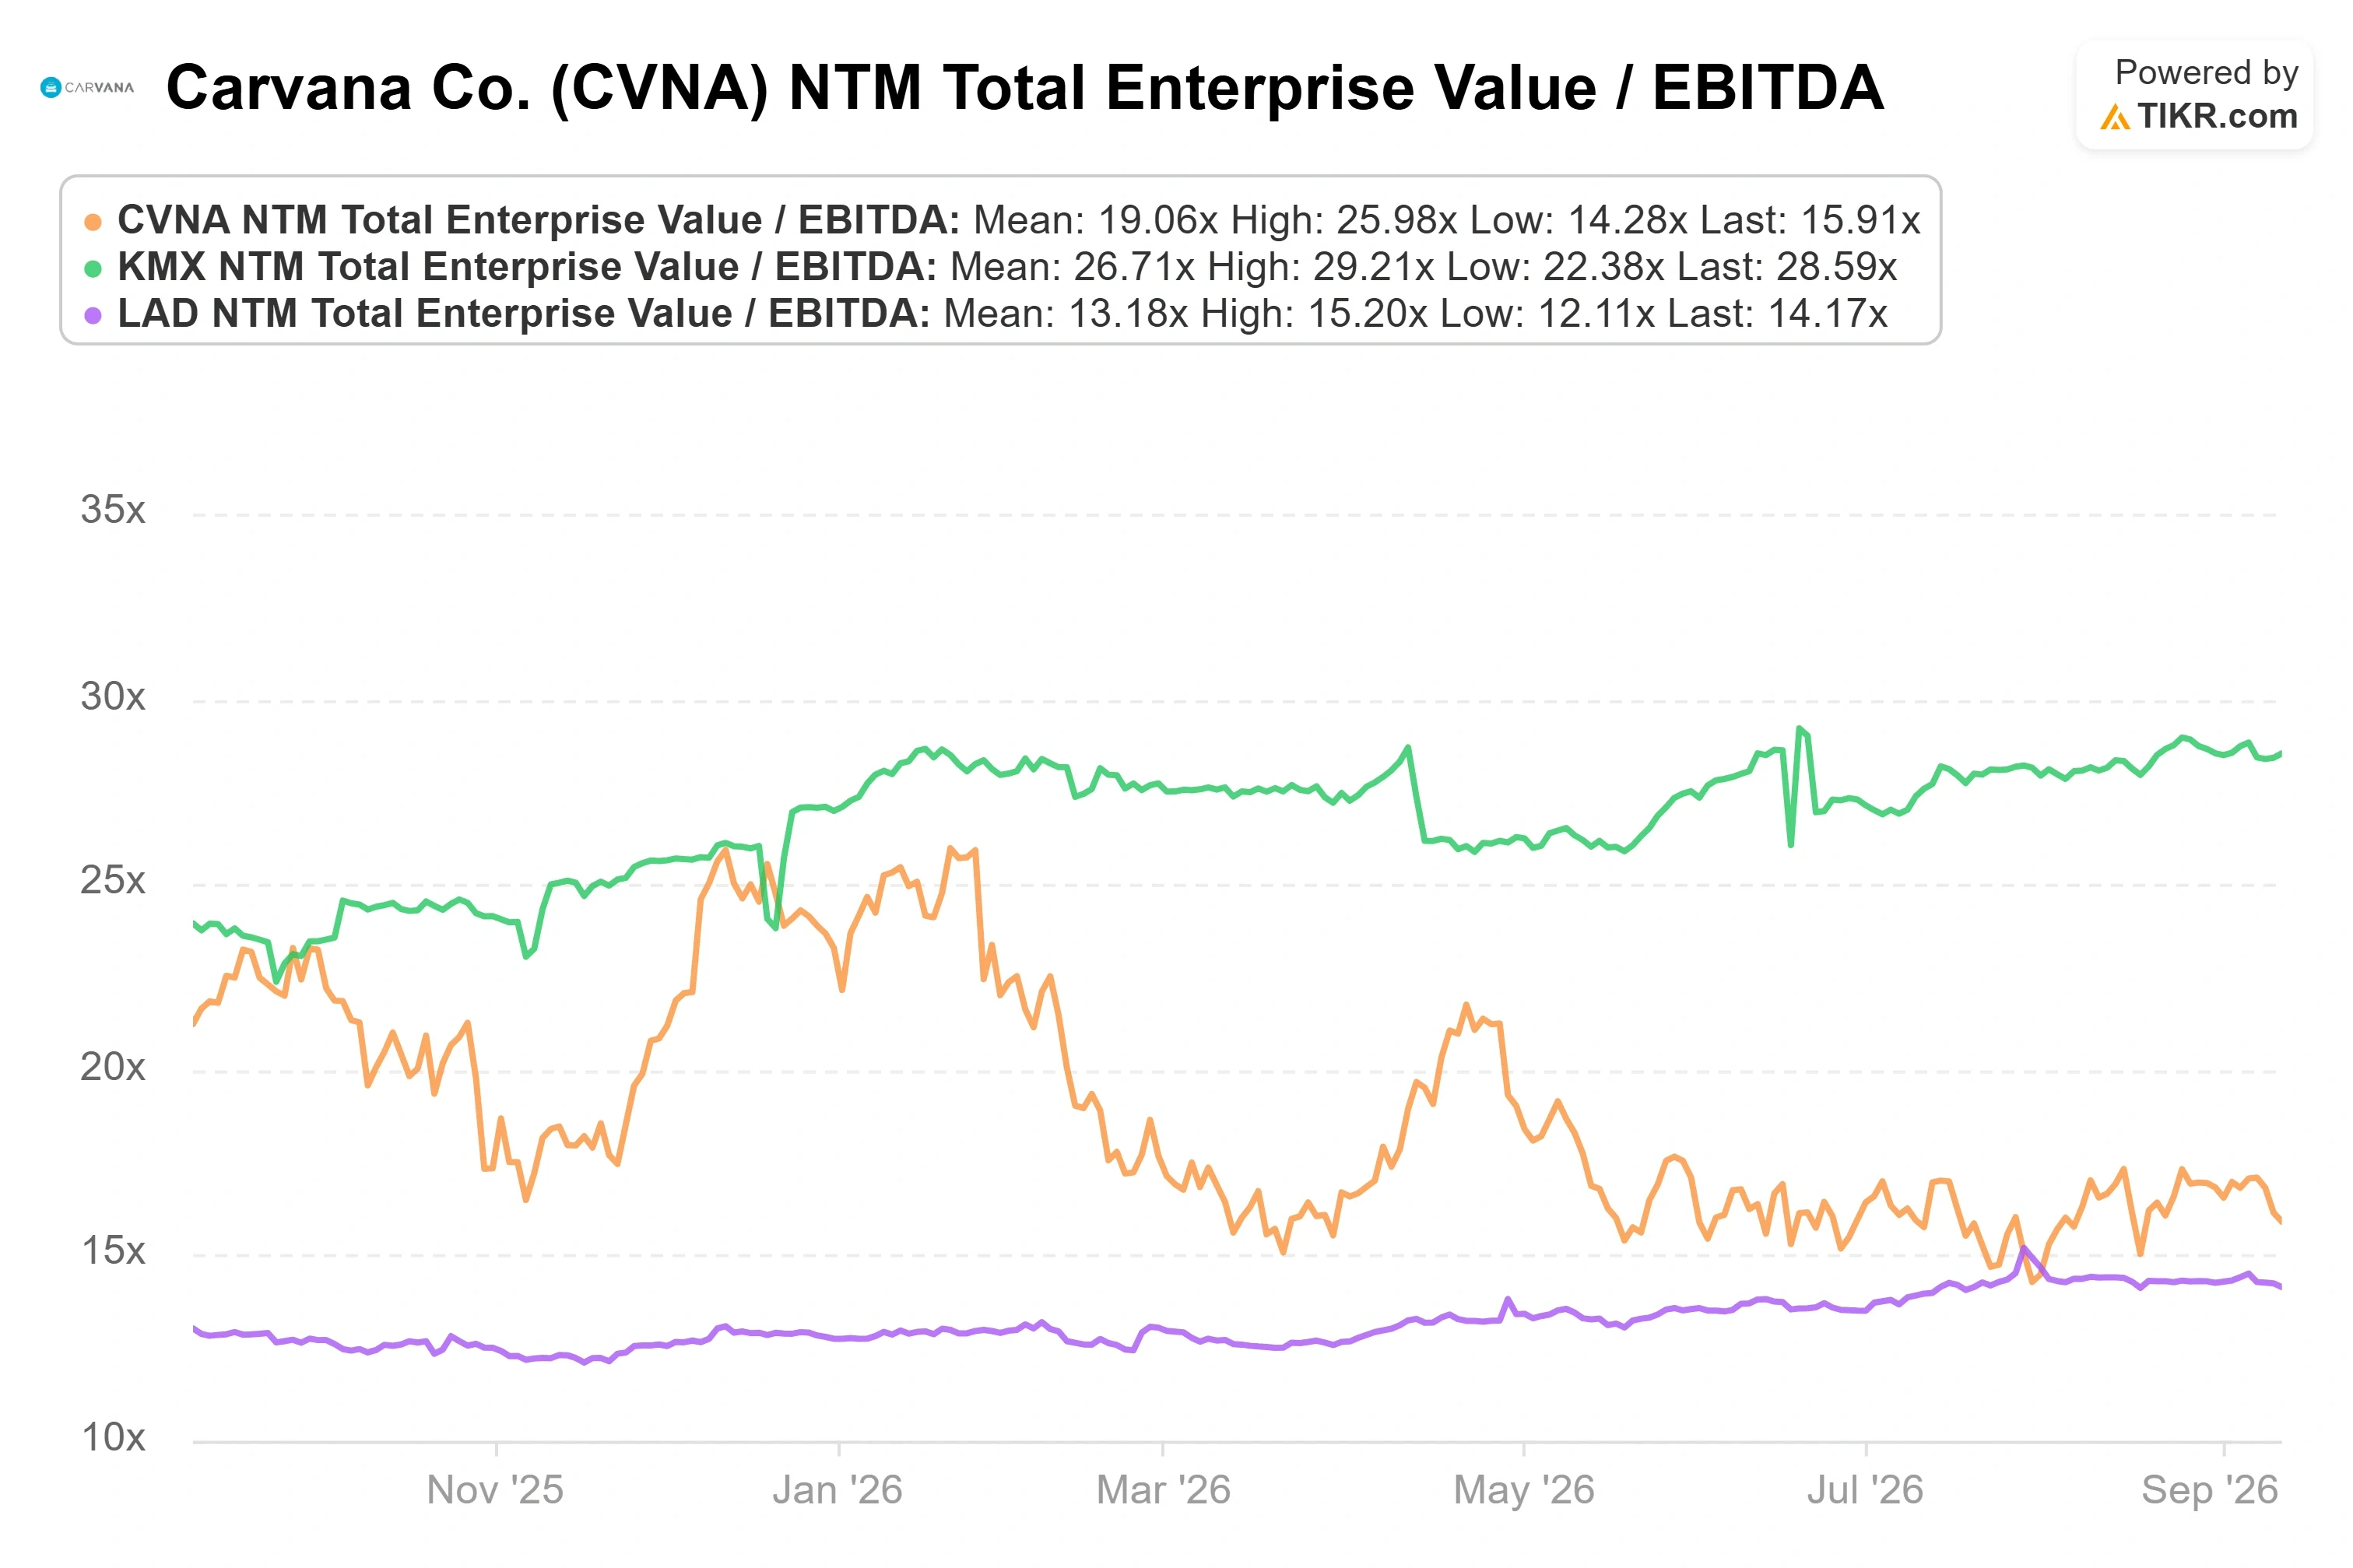
Bezogen auf das Enterprise Value/EBITDA der nächsten zwölf Monate (EV/EBITDA) notiert Carvana bei etwa dem 16,3-fachen, über Lithia Motors bei etwa dem 14,2-fachen, aber unter CarMax bei etwa dem 28,6-fachen. Der Aufschlag gegenüber den Franchise-Händlern ist real, und Carvanas Einheitenwachstum von 38% in eine schrumpfende Branche, gegenüber Händlern, die im niedrigen einstelligen Bereich wachsen, wenn überhaupt, ist der Grund, zu prüfen, ob er gerechtfertigt ist, anstatt davon auszugehen, dass er es nicht ist. Ein Wachstumsunternehmen, das sein Volumen mit dieser Rate auf einer Fixkostenbasis vervielfacht, die das Management als unterausgelastet bezeichnet, ist bei einem mittleren EBITDA-Multiplikator im Teenagerbereich nicht offensichtlich teuer.
TIKR Advanced Model Analysis
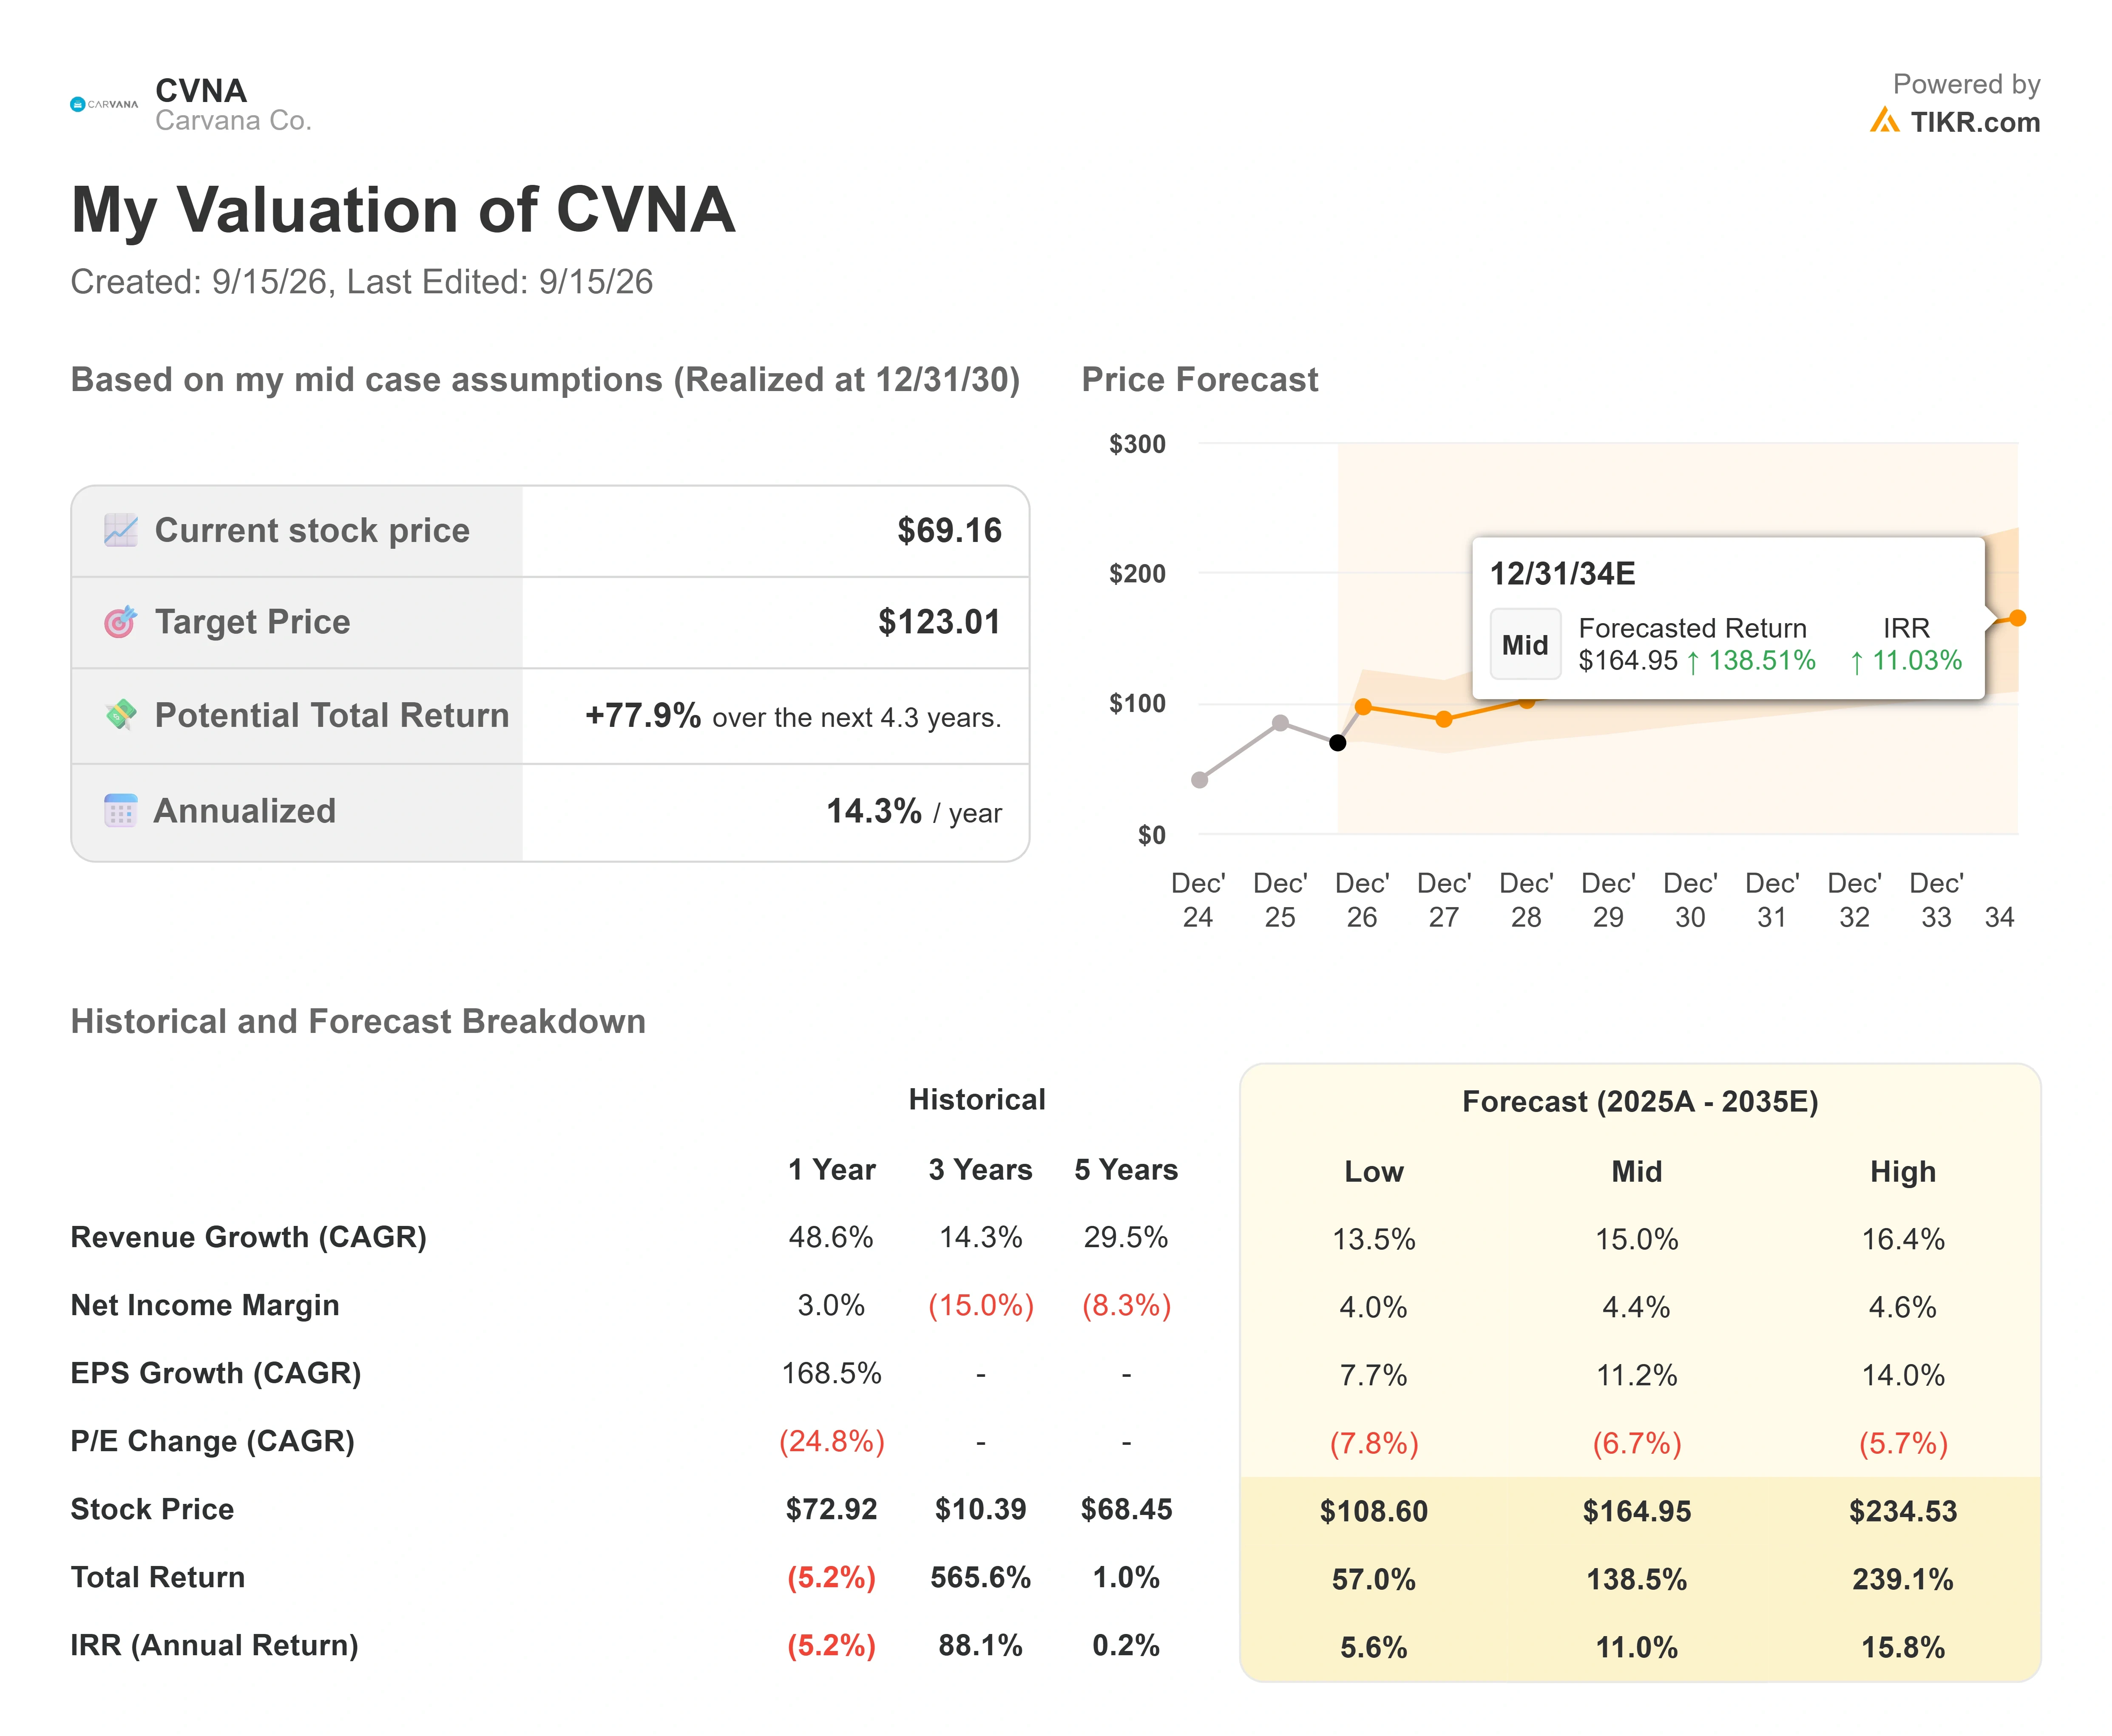
Unter Annahmen des mittleren Szenarios erzeugt das TIKR-Bewertungsmodell Folgendes, gemessen an einem Modell-Einstiegskurs von $69,16:
- Zielkurs (Mitte): ~$123
- Potenzielle Gesamtrendite: ~78%
- Annualisierte IRR: ~14% / Jahr
Sehen Sie Wachstumsprognosen und Kursziele von Analysten für Carvana-Aktien (Es ist kostenlos!) >>>
Das Modell erreicht dieses Ziel, während es davon ausgeht, dass sich das KGV komprimiert, sodass die Rendite vom Geschäft getragen wird. Zwei Umsatztreiber leisten die Arbeit:
- Aufbereitungskapazität, der Hebel, den Jenkins mit dem regionalen Wachstum von 55% verknüpfte, die sich durch zusätzliche Produktionslinien, integrierte ADESA-Standorte und den ersten vollständigen ADESA-Ausbau erweitert, der im zweiten Quartal begonnen wurde.
- Online-Durchdringung, wobei der gesamte US-Einzelhandels-E-Commerce im zweiten Quartal 2026 laut US Census Bureau bei etwa 17% der Verkäufe lag, während der Autohandel im niedrigen einstelligen Bereich liegt, was Raum lässt, weiter Marktanteile zu gewinnen.
Bei den Margen ist der Treiber die operative Hebelwirkung auf einer unterausgelasteten Fixkostenbasis in Technologie, Konzern und Einrichtungen. Das Hauptrisiko besteht darin, dass der prognostizierte Margenrückgang im zweiten Halbjahr strukturell ist, getrieben von Margendruck bei der Finanzierung und Aufbereitungsmix, und nicht von einem vorübergehenden Kraftstoff- und Zinsendruck.
- Upside: Der Durchsatz erholt sich weiter und Carvana vervielfacht die Einheiten im hohen Teenager- bis Zwanzigerbereich und nutzt Fixkosten, wodurch es das mittlere Szenario-Ziel übertrifft.
- Downside: Makro-Zinsendruck und langsameres Einheitenwachstum begrenzen die Aktie in der Nähe des Analystenkonsenses von ~$83, einem Niveau, das die Aktie 2026 schwer halten konnte.
Fazit
Der nächste echte Test ist der Bericht für das dritte Quartal 2026 Ende Oktober. Achten Sie auf die bereinigte EBITDA-Marge: Das Management prognostizierte für das zweite Halbjahr etwa 9,3% im Mittelpunkt, daher würde ein Wert, der in der Nähe oder darüber liegt, während die Einheiten weiterhin um über 30% wachsen, bestätigen, dass der Kraftstoff- und Zinsendruck zyklisch ist und die Erholung bei der Aufbereitung real ist. Eine Marge, die weiter nachgibt, während das Einheitenwachstum abkühlt, würde zeigen, dass die Bären die Prognosen richtig gelesen haben und der Aufschlag auf das KGV schwer zu verteidigen ist. In zwei Monaten sprechen die Zahlen für sich.
Sollten Sie in Carvana investieren?
Die einzige Möglichkeit, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Carvana auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für die Umsätze und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungsmultiplikatoren im Laufe der Zeit entwickelt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um Carvana zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Carvana auf TIKR kostenlos analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen... desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!