Wichtige Kennzahlen für die AAPL-Aktie
- Performance der vergangenen Woche: +5,6%
- 52-Wochen-Spanne: $236 bis $345
- Zielpreis laut Bewertungsmodell: $373
- Impliziertes Aufwärtspotenzial: 12% über 2,0 Jahre
Erstellen Sie Ihre eigene 5-Jahres-Prognose für Apple mit TIKRs Bewertungsmodell (kostenlos) >>>
Der erste große Wurf eines neuen CEOs
Apple (AAPL) stieg diese Woche um etwa 5,6%. Der neue CEO John Ternus betrat am 9. September die Bühne im Apple Park und präsentierte das iPhone Duo. Es ist das erste faltbare Telefon des Unternehmens und die größte Designänderung seit fast zwei Jahrzehnten. Ternus hatte Anfang des Monats die Nachfolge von Tim Cook angetreten. Daher beobachteten die Anleger genau, wie er seine Spuren hinterlassen würde.
Das Duo entfaltet sich zu einem 7,6-Zoll-Display, dem größten, das es je auf einem iPhone gab. Es unterstützt auch den Apple Pencil, eine Funktion, die früher iPads vorbehalten war. Das Gerät startet bei $1.999 und erreicht für die Top-Speichervariante fast $3.199. Das ist ein stolzer Preis, aber Analysten glauben, dass es dennoch einen Unterschied machen könnte. Gene Munster von Deepwater Asset Management schätzte, dass das Duo im nächsten Jahr 10% des gesamten iPhone-Umsatzes von Apple ausmachen könnte.
Apple stellte auch das iPhone 18 Pro und Pro Max vor. Sie kosten $1.199 bzw. $1.299, haben einen schnelleren Chip und bessere Kameras. Die Pro-Modelle werden bereits ausgeliefert, während das Duo ab dem 23. Oktober verfügbar ist. Unabhängig davon zogen Elon Musks X Corp und SpaceXAI ihre Kartellklage gegen Apple zurück. Damit wurde eine rechtliche Belastung beseitigt, die seit Anfang dieses Jahres bestanden hatte.
Die Anleger scheinen durch den veränderten Ton an der Spitze ermutigt zu sein. Ternus bezeichnete das Duo als "das größte Display, das es je auf einem iPhone gab, und es passt trotzdem leicht in Ihre Tasche." Er stellte es als Beweis dar, dass Ingenieurskunst und Benutzerfreundlichkeit koexistieren können. Wenn die AAPL-Aktie die Bewegung dieser Woche fortsetzt, werden die Verkäufe des Duo im Weihnachtsquartal der eigentliche Test sein.
Teure Wette, bescheidene Rendite
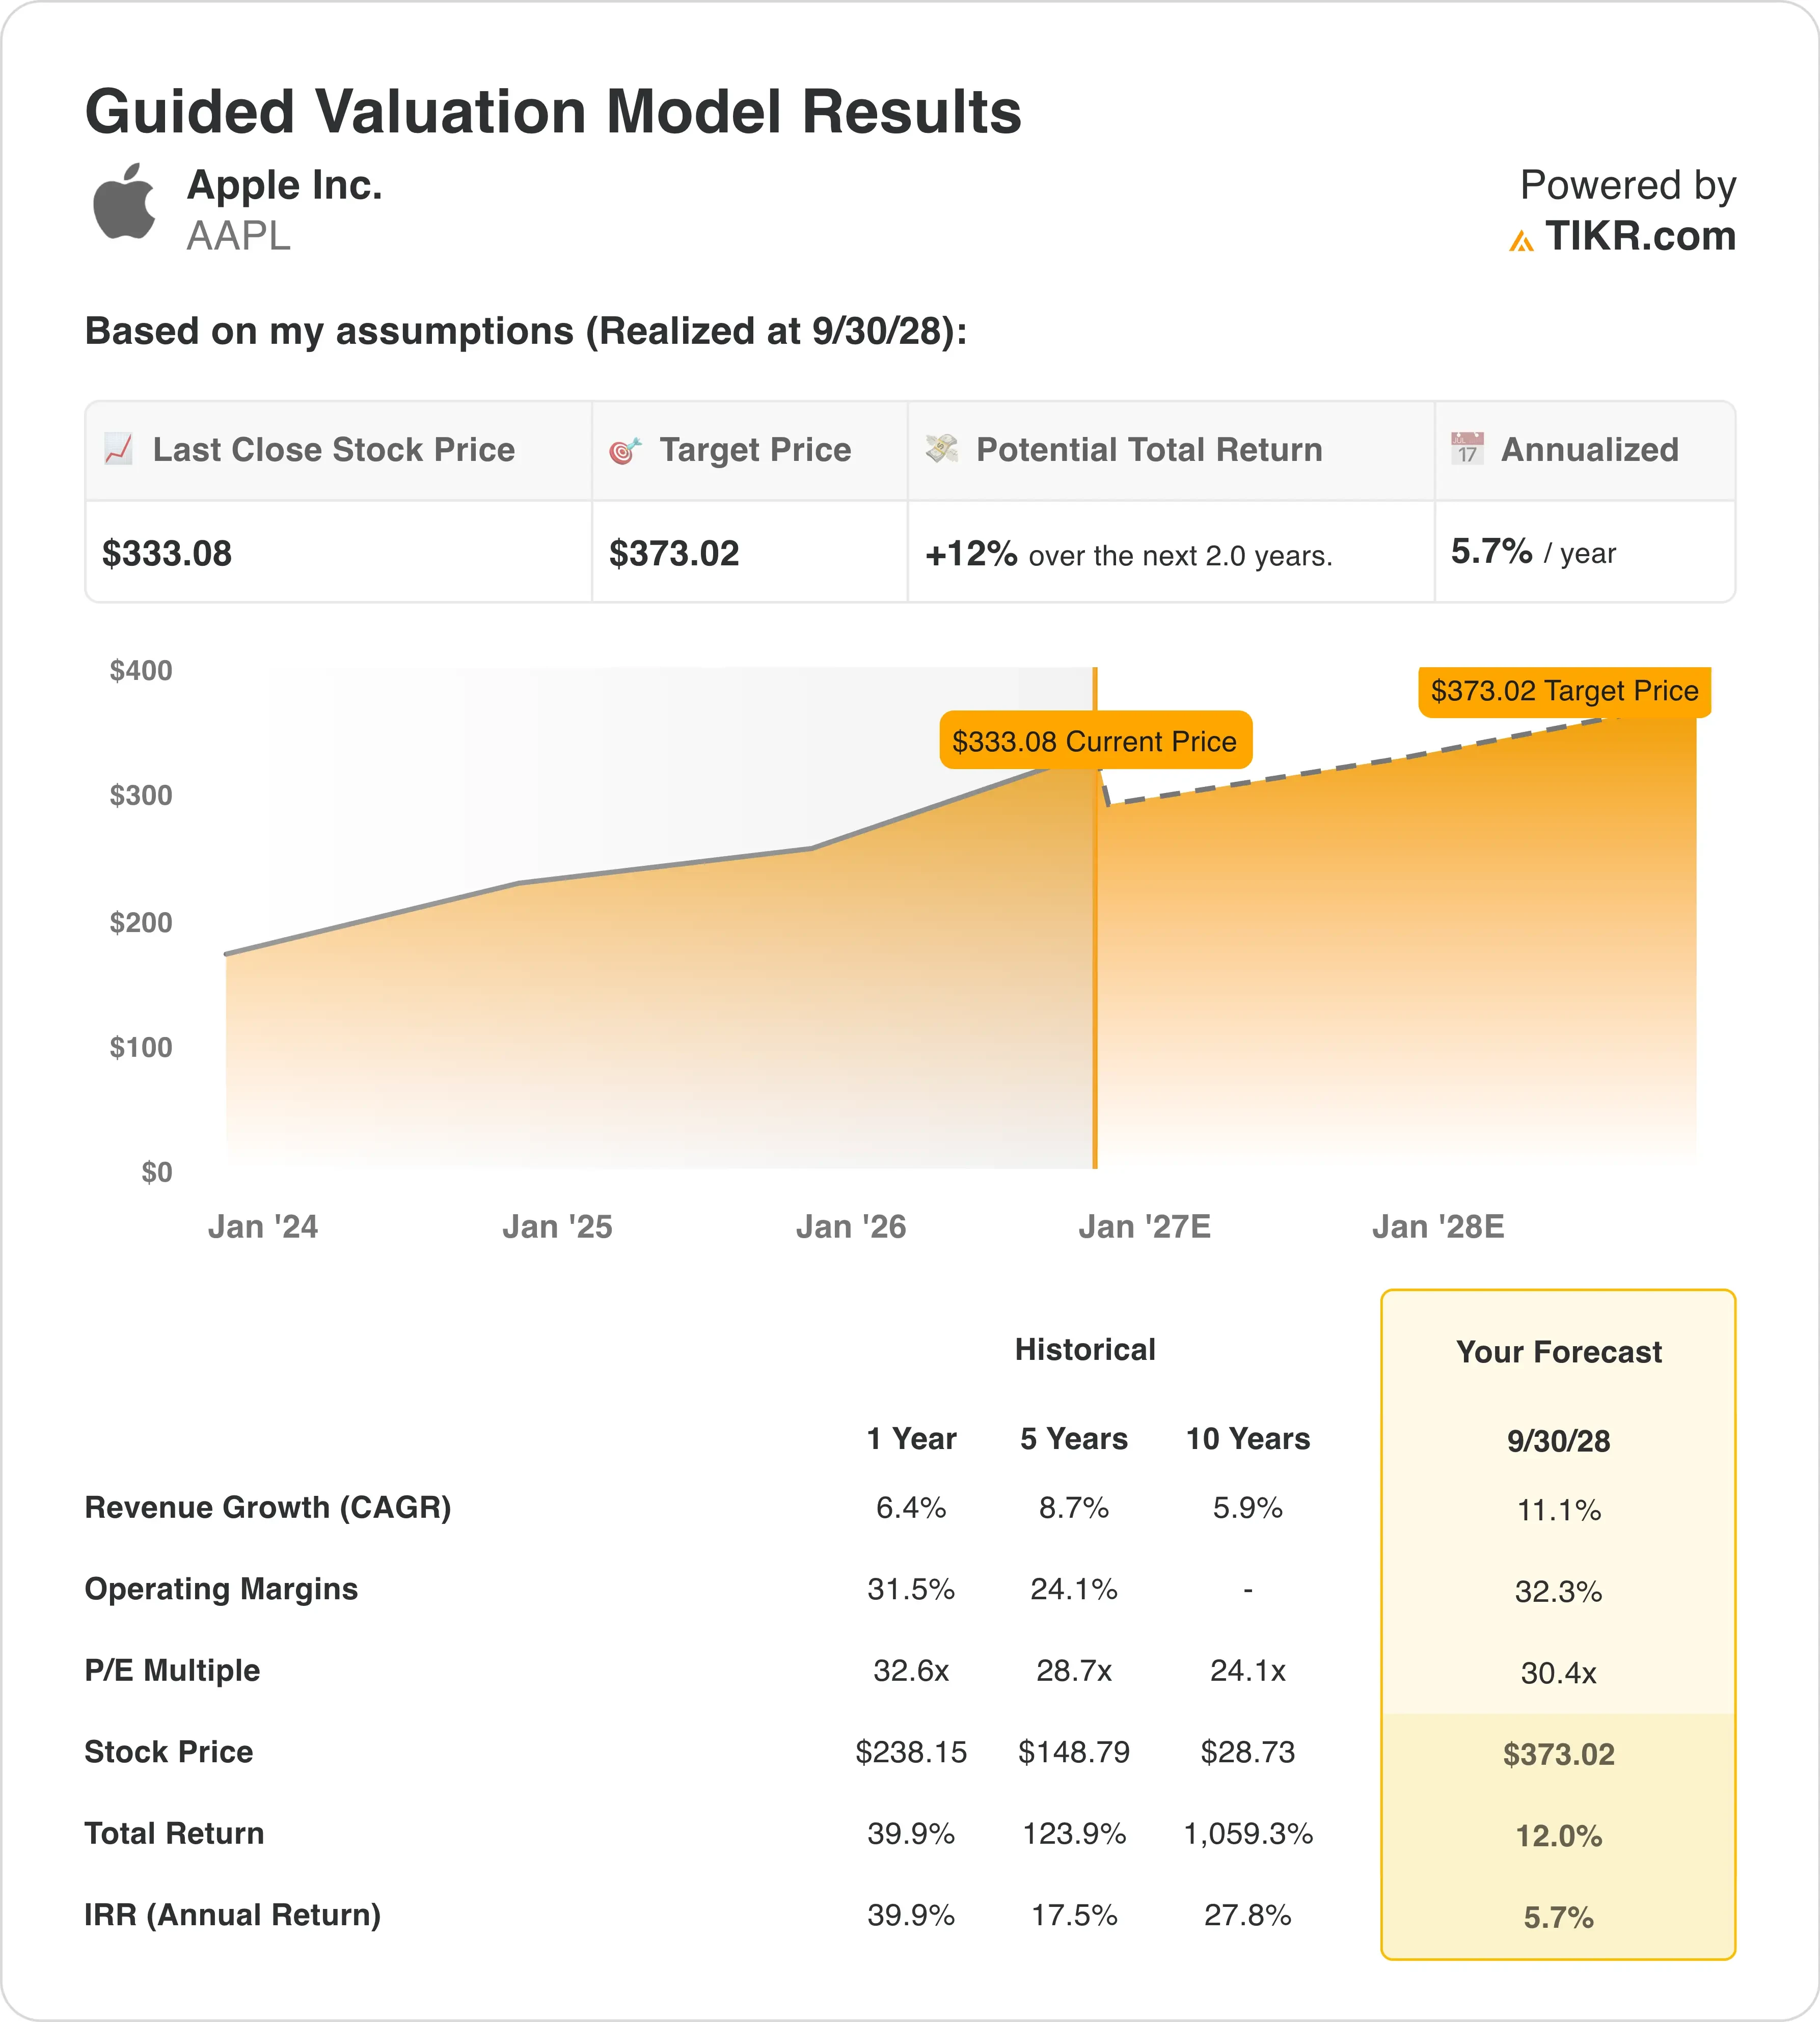
Unter den Annahmen des Bewertungsmodells, die bis zum 30.09.2028 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 11,1%
- Betriebsmargen: 32,3%
- Abschluss-KGV-Multiple: 30,4x
Das Modell schätzt einen Zielpreis von $373, was einem Aufwärtspotenzial von 12% und einer annualisierten Rendite von 5,7% über die nächsten 2,0 Jahre entspricht.
Das ist eine bescheidene Rendite für ein Unternehmen dieser Größe, und es erzählt eine Geschichte. Die Bewertung von Apple beinhaltet bereits den Optimismus rund um das Duo und die breitere Einführung von Apple Intelligence. Ein Umsatzwachstum von fast 11,1% ist gesund, aber nicht explosiv, insbesondere für ein Gerät, das weit über dem liegt, was die meisten Käufer für ein Telefon bezahlen.
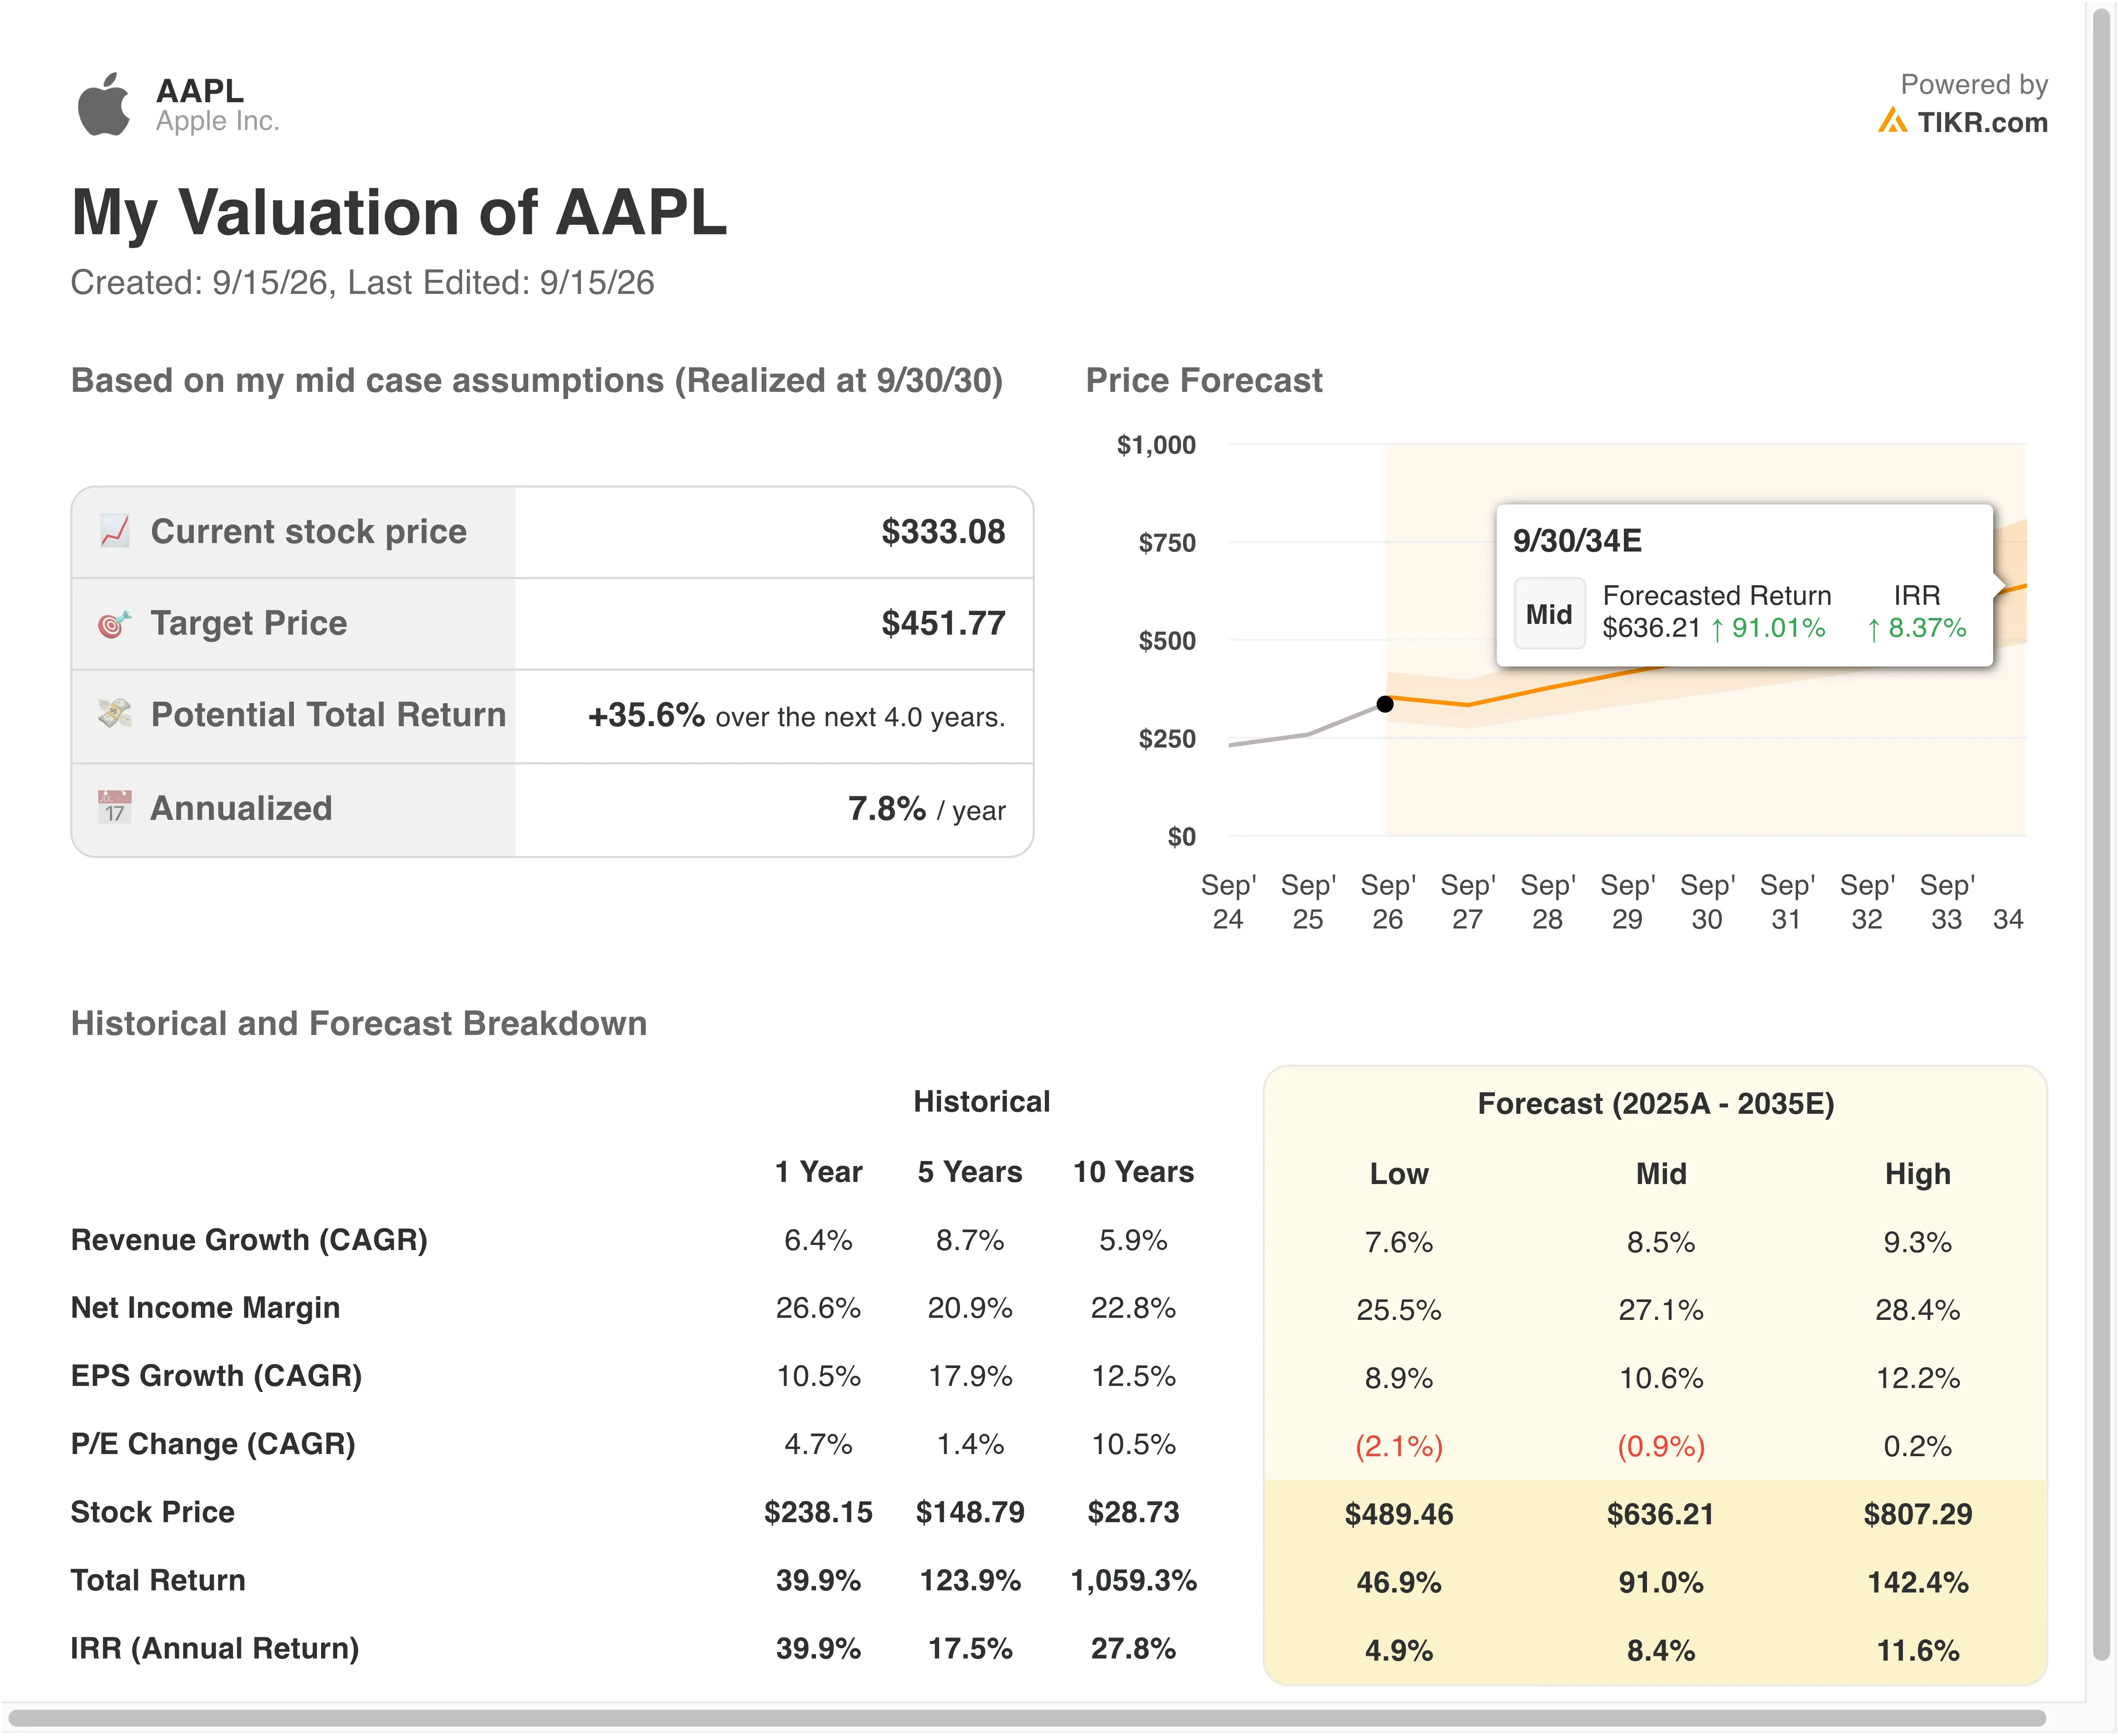
Die Margen bleiben Apples stärkste Karte. Eine Betriebsmarge von 32,3% spiegelt Preissetzungsmacht und einen starken Service-Mix wider, selbst wenn die Hardwarekosten mit der komplexeren Falttechnik steigen. Aber das nahe 30x Forward-KGV der Aktie lässt wenig Spielraum für einen Fehltritt, sei es durch Zollexposition in Indien oder einen langsameren Anlauf des Duo als von Analysten erwartet.
Im Vergleich zu seiner eigenen Geschichte handelte Apple in den letzten fünf Jahren näher an einem KGV von 24x bis 28x. Das heutige Multiple beinhaltet also bereits eine Prämie für den neuen Produktzyklus. Diese Prämie wird nur Bestand haben, wenn sich die Duo-Verkäufe schnell skalieren und die KI-Überholung von Siri mit der Konkurrenz Schritt hält.
Samsung Electronics und das Rennen um faltbare Telefone
Apple ist nicht der Erste bei faltbaren Telefonen. Samsung Electronics (005930.KS) verkauft seit 2019 Geräte in dieser Kategorie, und Haltbarkeitsprobleme plagten frühe Modelle, bevor sie sich mit der Zeit verbesserten. Apple betritt eine Nische, aber wachsenden Markt, der derzeit von Samsung dominiert wird, und Ternus sagte, dass faltbare Konkurrenzprodukte oft wie "zwei Telefone, die unbeholfen zusammengeklebt sind" wirkten – eine Spitze, die genau auf dieses Erbe abzielt.
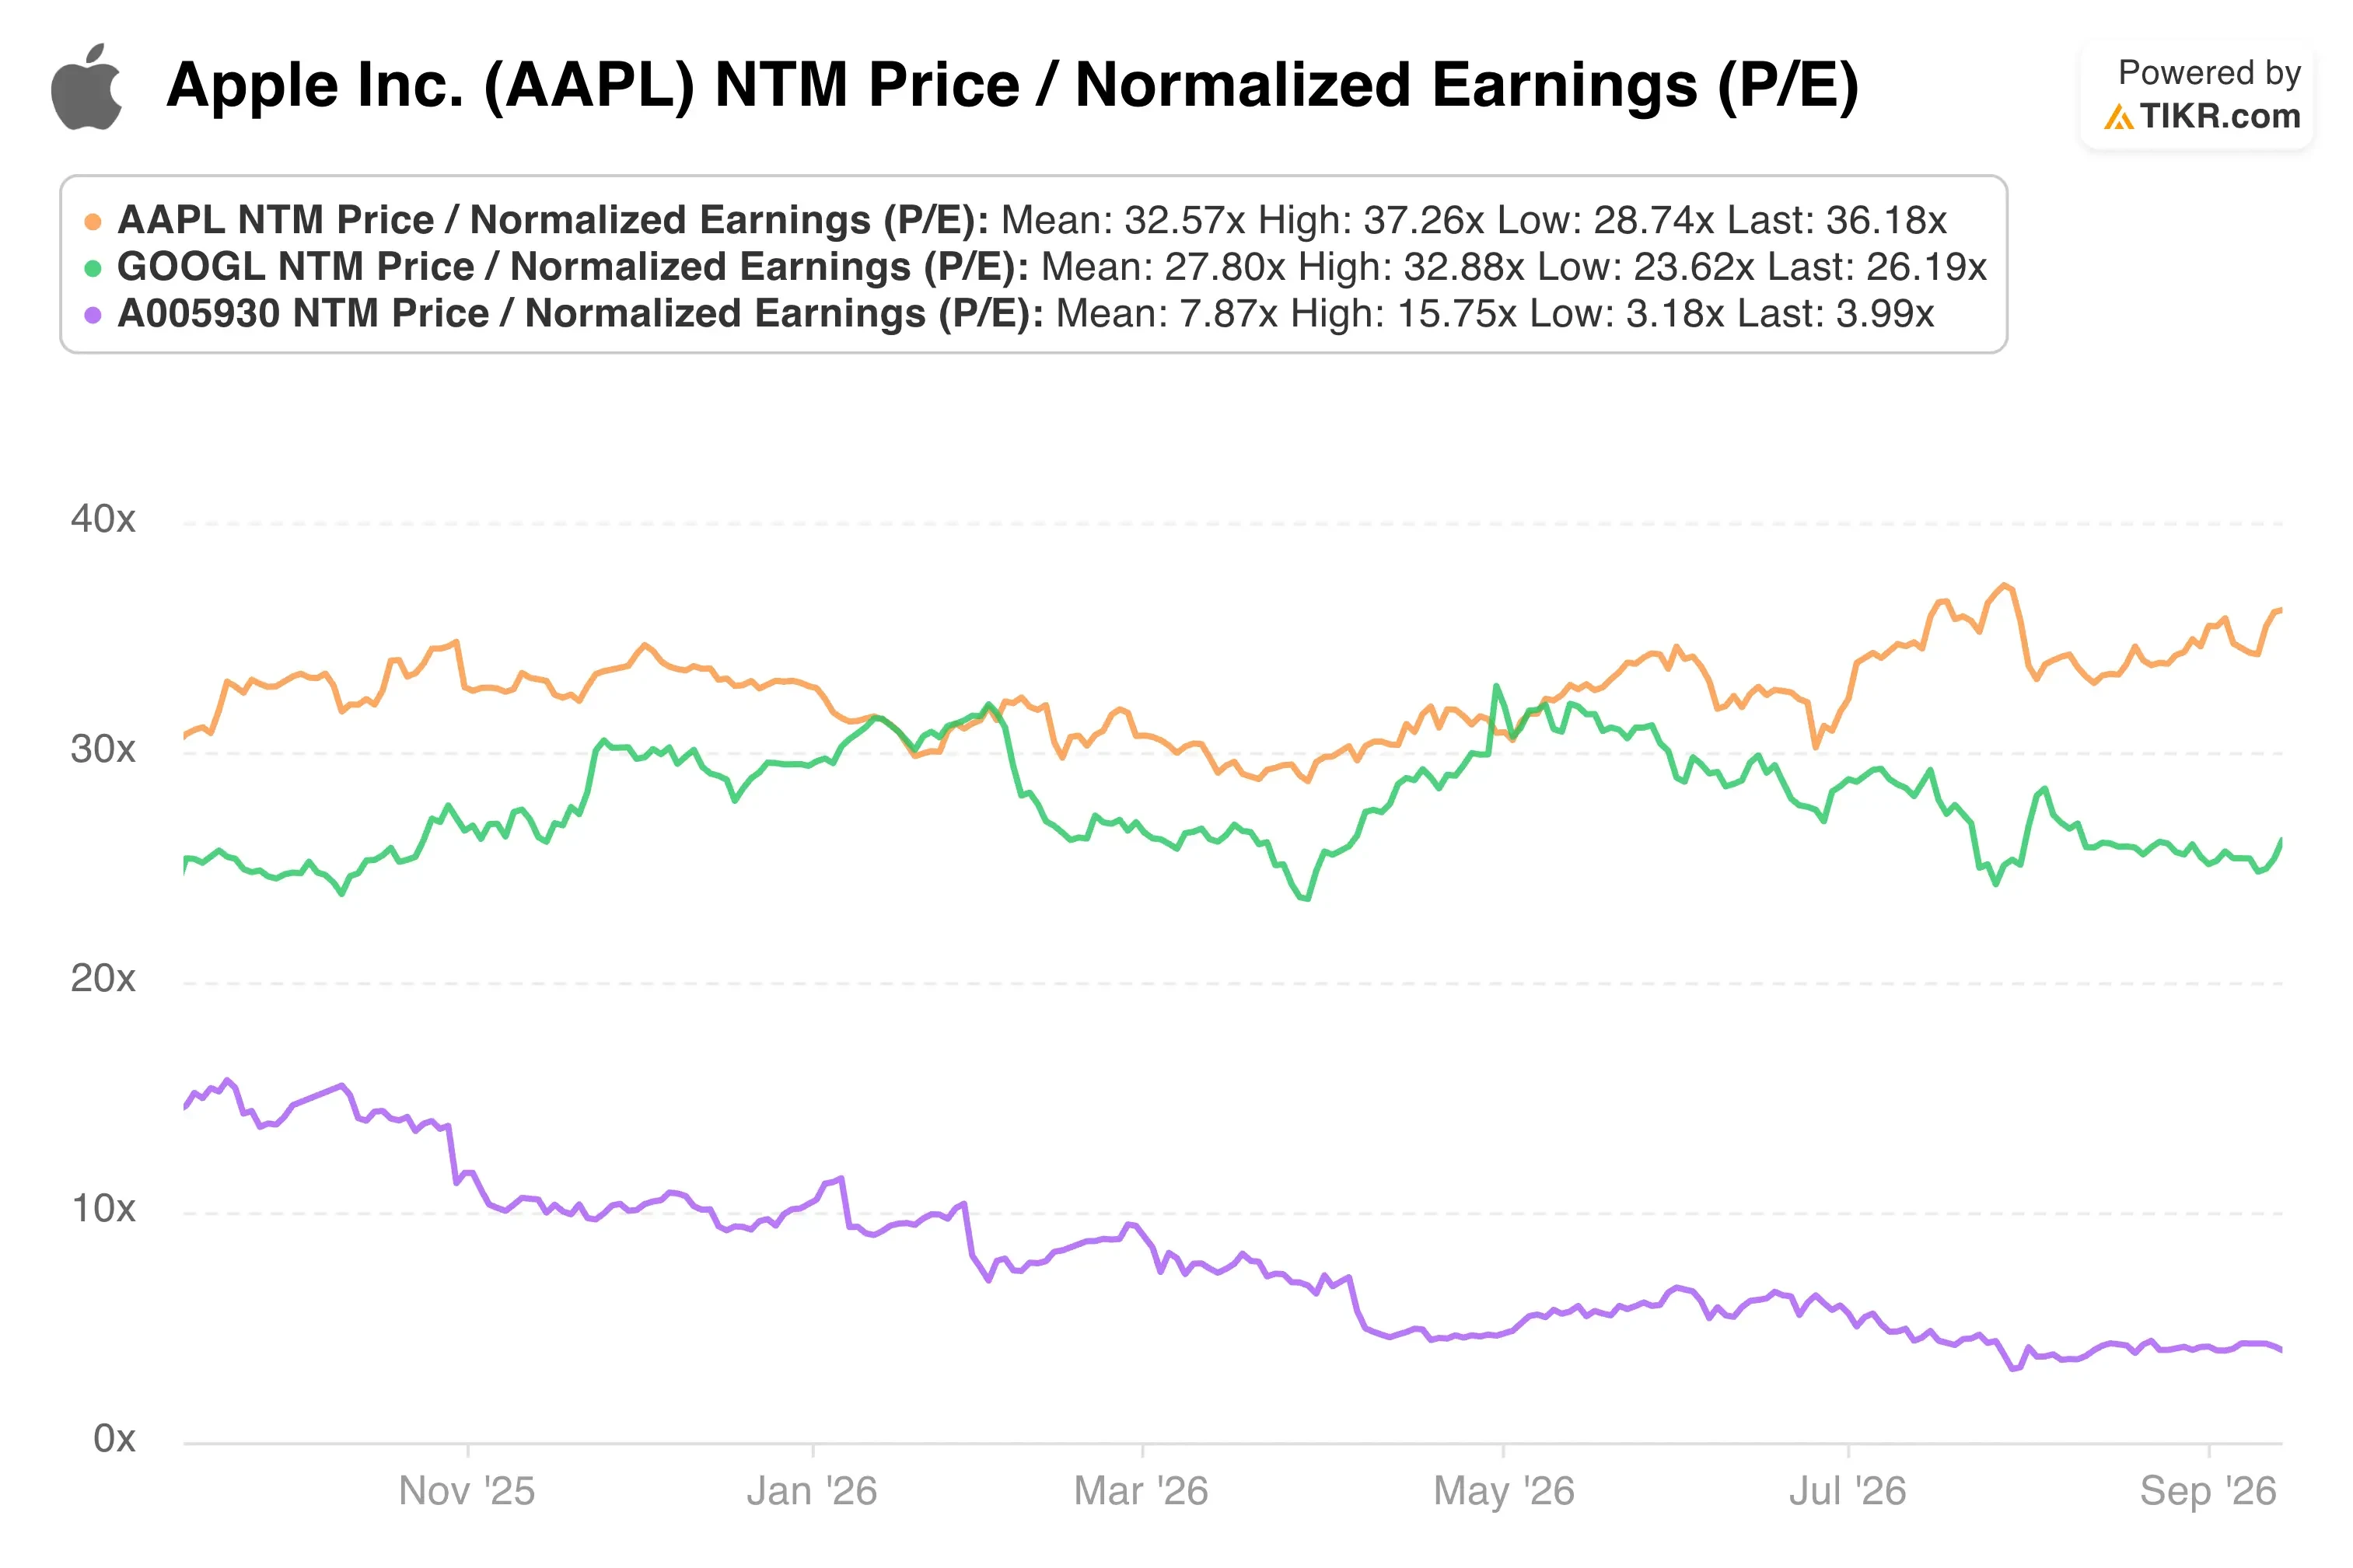
Bei der Bewertung notiert Samsung mit einem deutlich niedrigeren KGV im niedrigen zweistelligen Bereich, da sein Elektronikgeschäft diversifizierter, aber margenschwächer ist. Alphabet (GOOGL) konkurriert derweil weniger auf Hardwareebene und mehr auf der KI-Ebene, nachdem es einen mehrjährigen Deal geschlossen hat, um Apples KI-Modelle der nächsten Generation über Gemini zu betreiben. Diese Partnerschaft macht Apple sowohl zum Kunden als auch zum Rivalen von Alphabet im Rennen um KI-Assistenten.
Apples Vorteil bleibt sein Ökosystem und seine Margenstruktur. Selbst gegenüber Samsungs größeren Geräteauslieferungen wandelt Apple einen weitaus größeren Teil jedes Verkaufs in Gewinn um. Diese Lücke wird sich voraussichtlich nicht so bald schließen.
Was treibt die AAPL-Aktie künftig an?
Der Start des Duo am 23. Oktober ist der nächste große Katalysator. Der Fokus der Anleger wird sich schnell von der Enthüllungseuphorie auf die tatsächlichen Absatzzahlen verlagern. Ein starkes Weihnachtsquartal könnte die erste große Produktentscheidung von Ternus als CEO bestätigen.
Die KI-Überholung von Siri ist ein weiterer entscheidender Faktor. Apple begann mit dem Rollout seiner neuen Siri-KI in englischer Beta-Version, fünf weitere Sprachen folgen bald. Da Siri jahrelang hinter der Konkurrenz zurückgeblieben war, hat diese Einführung echtes Gewicht für die KI-Glaubwürdigkeit von Apple.
Das regulatorische Risiko ist ebenfalls noch nicht vollständig ausgeräumt. Apple befindet sich noch in frühen Vergleichsgesprächen mit dem Justizministerium über seinen Kartellfall, und die indische Verbraucherschutzbehörde verschärft die Prüfung von Apples Software-Garantiebedingungen. Beide Themen könnten wieder auftauchen und die Stimmung belasten, wenn sich Lösungen verzögern.
Langfristig werden die Q4-Ergebnisse, die am 29. Oktober vorliegen, zeigen, ob die Nachfrage nach dem iPhone 18 und das frühe Interesse am Duo sich in den Zahlen niederschlagen.
Schätzen Sie den fairen Wert eines Unternehmens sofort (kostenlos mit TIKR) >>>
Sollten Sie in Apple investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie AAPL auf, und Sie sehen Jahre an historischen Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungsmultiples im Laufe der Zeit bewegt haben und ob Kursziele tendenziell steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um AAPL zusammen mit jeder anderen Aktie, die Sie im Blick haben, zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie die AAPL-Aktie auf TIKR Free→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!