Wichtige Kennzahlen für CCL-Aktie
- Performance der vergangenen Woche: Konsolidierend
- 52-Wochen-Spanne: $22 bis $34
- Zielpreis laut Bewertungsmodell: $33
- Impliziertes Aufwärtspotenzial: 45,4 % über 2,2 Jahre
Übersetzen Sie Carnivals Rekorderträge in Ihre eigene Renditeprognose (Kostenlos) >>>
Rekordergebnisse, vorsichtige Prognosen: Die Diskrepanz bei Carnival
Carnival Corporation (CCL) hat in diesem Jahr Rekorde gebrochen, doch die Aktie notiert näher an ihrem 52-Wochen-Tief als an ihrem Hoch. Im jüngsten Quartal erzielte Carnival einen Umsatz von 6,66 Milliarden US-Dollar. Das bereinigte Nettoergebnis erreichte 569 Millionen US-Dollar, ein Plus von mehr als 20 % gegenüber dem Vorjahr, und markierte damit das zwölfte Quartal in Folge mit Rekord-Nettoerträgen.
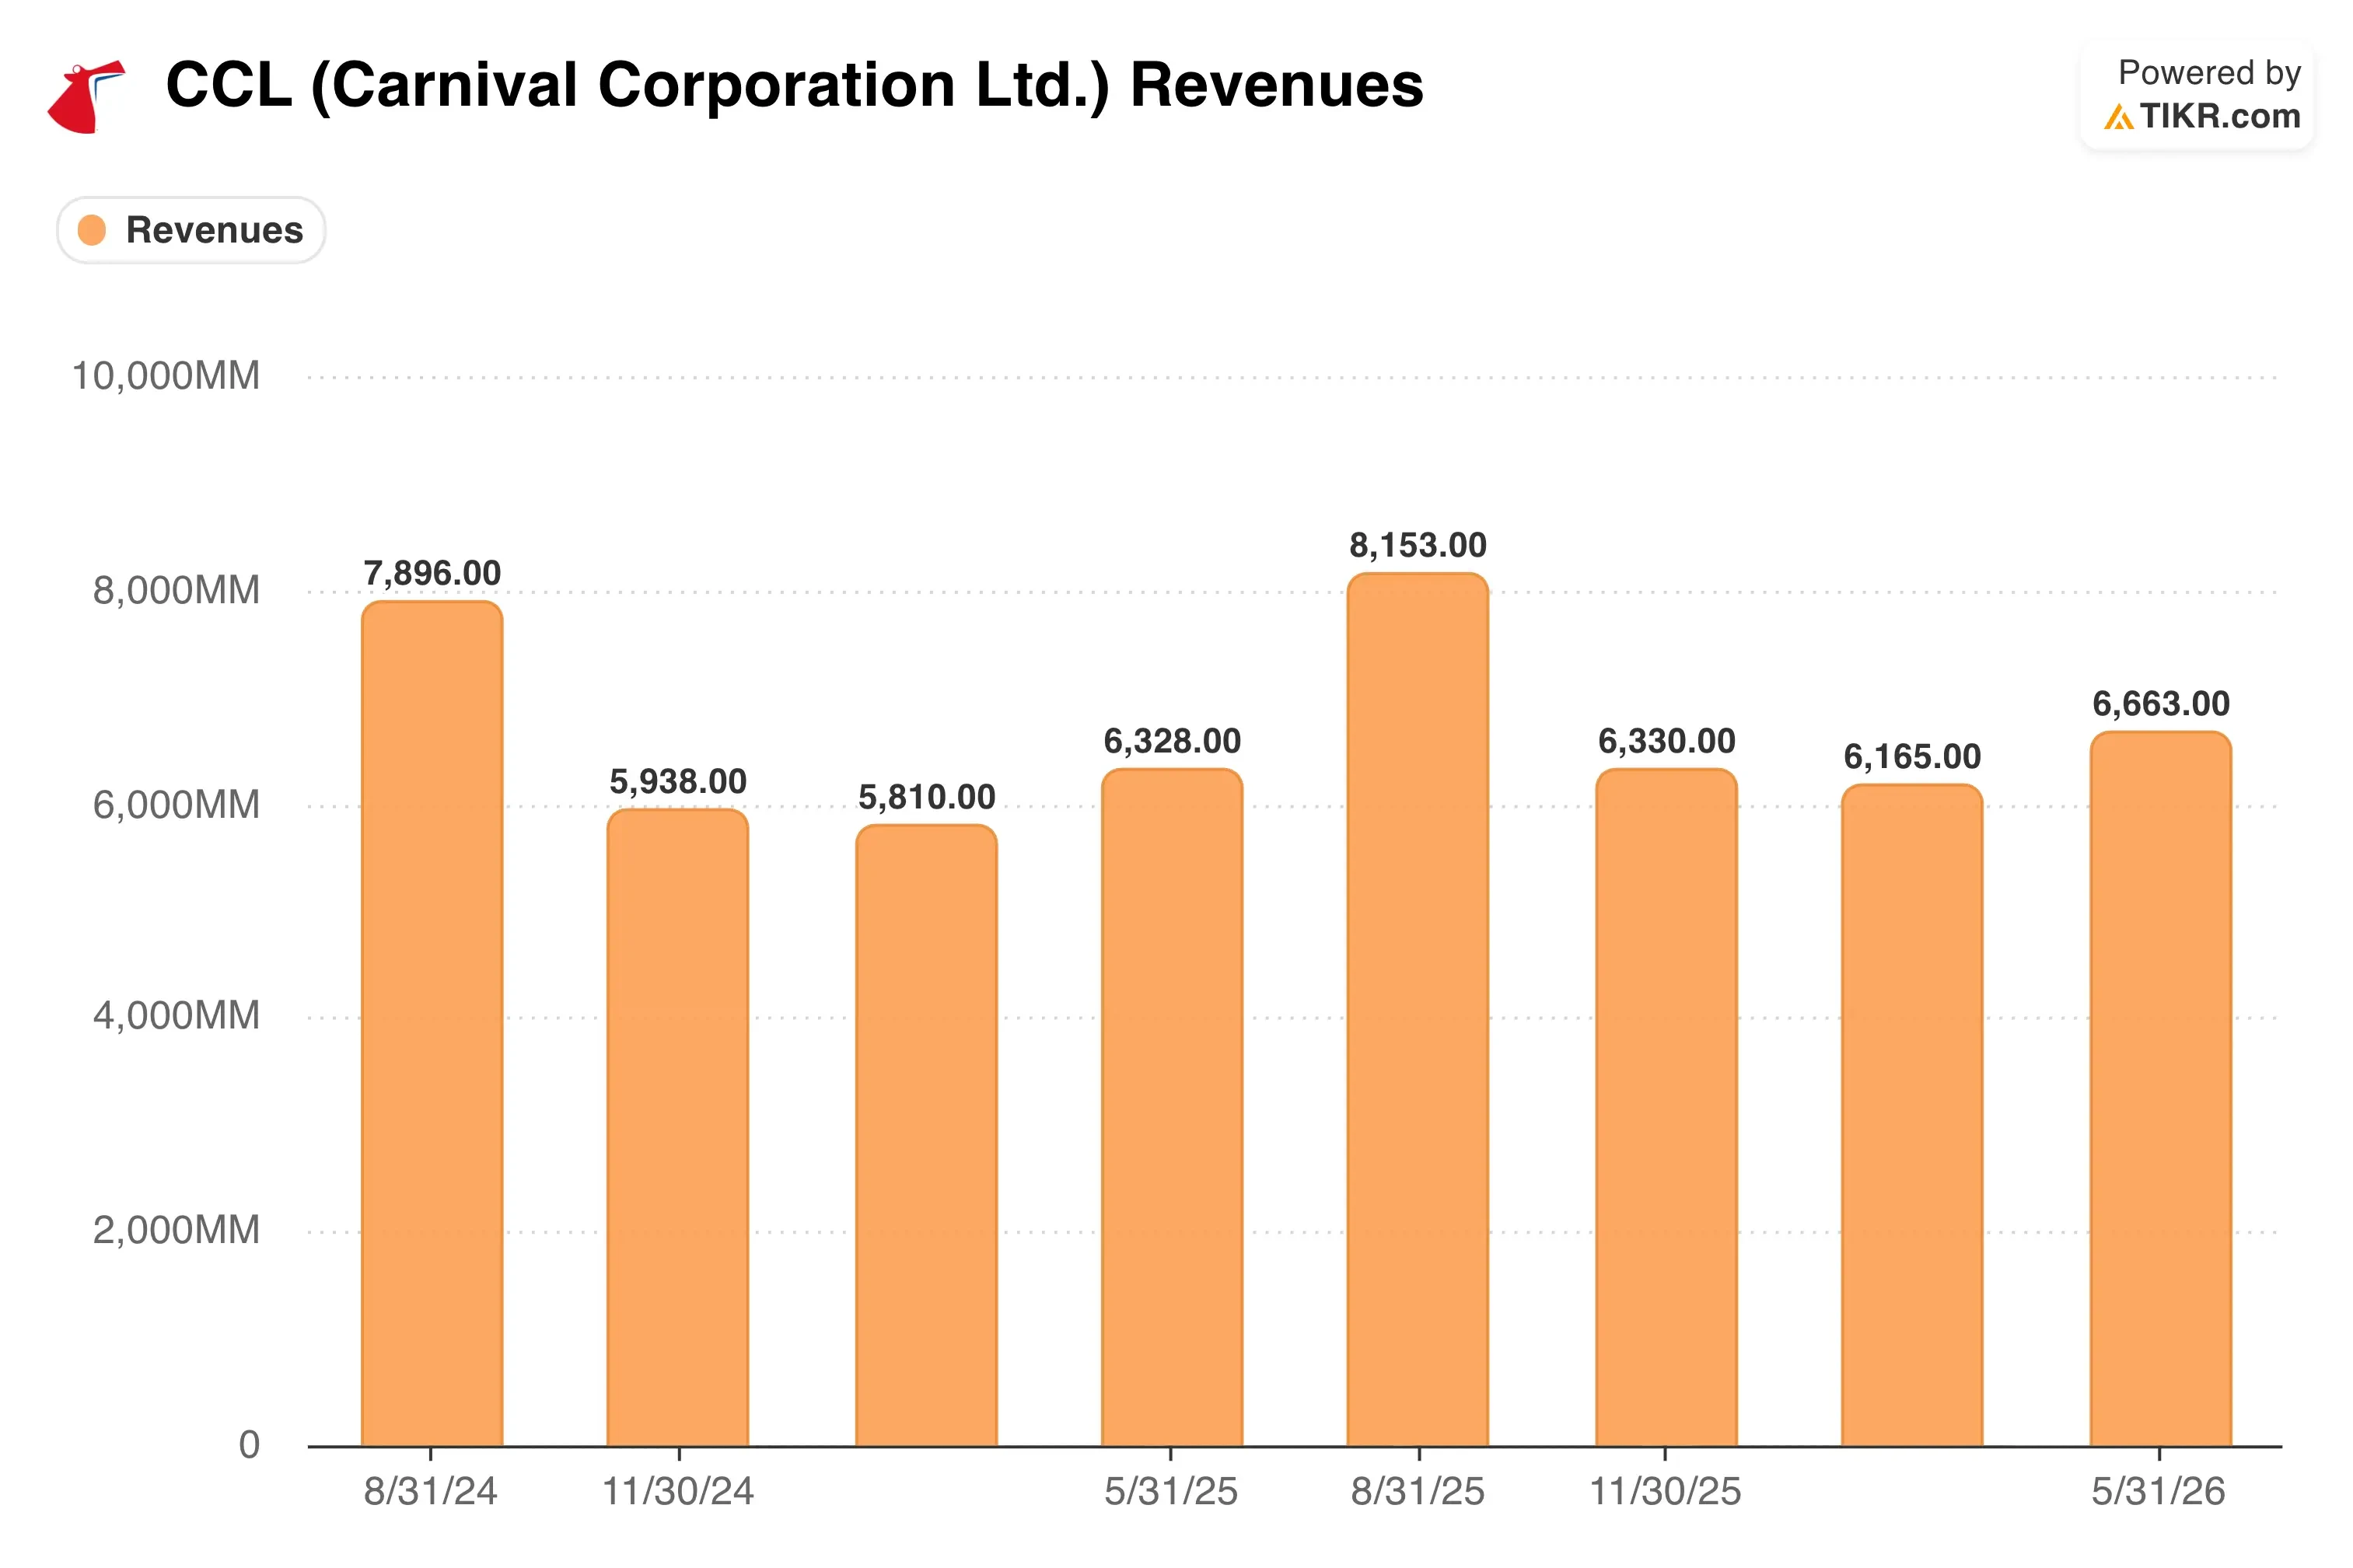
Dennoch prognostizierte das Management für Q3 einen Gewinn unter den Schätzungen von Wall Street und verwies auf höhere Treibstoffkosten und einige Sonderposten. Die Treibstoffpreise lagen fast 30 % höher als im Vorjahreszeitraum. Carnival konnte dennoch sein bereinigtes Nettoergebnis zweistellig steigern und zeigte damit echte operative Hebelwirkung, auch wenn die Prognosen einige Anleger enttäuschten.
CEO Josh Weinstein sagte, Carnival habe "über 20 % mehr zum Endergebnis beigetragen" und dabei extreme geopolitische Gegenwinde und höhere Treibstoffkosten überwunden. Er verwies auch auf Rekord-Kundeneinlagen von 9 Milliarden US-Dollar als Beleg für eine weiterhin starke Nachfrage. Die Buchungen in Europa rund um das Mittelmeer haben sich jedoch abgeschwächt.
Carnival veröffentlicht seine nächsten Ergebnisse am 25. September. Diese Zahlen werden zeigen, ob die zurückhaltendere Prognose eine konservative Positionierung oder ein frühes Zeichen für echten Kostendruck war.
Testen Sie Carnivals Schuldenlast gegen Ihr eigenes Szenario (Kostenlos) >>>
Ein tiefer Rabatt oder ein fairer Preis für das Kreuzfahrtrisiko?

Unter den Annahmen des Bewertungsmodells, die bis zum 30.11.2028 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 3,9 %
- Operative Margen: 16,5 %
- Exit-KGV: 9,7x
Das Modell schätzt einen Zielpreis von 33 US-Dollar, was eine Gesamtrendite von 45,4 % und eine annualisierte Rendite von 18,4 % über die nächsten 2,2 Jahre impliziert.
Carnivals Bewertungsfall basiert auf moderatem Wachstum, nur 3,9 % Umsatz-CAGR. Dies wird mit einem deutlich niedrigeren Multiplikator gepaart, als die Aktie in der Vergangenheit hatte. Ein Exit-KGV von 9,7x liegt deutlich unter dem Fünfjahresdurchschnitt von Carnival und treibt den größten Teil der projizierten Rendite.

Die Margen erzählen die Erholungsgeschichte. Eine Annahme von 16,5 % operativer Marge würde eine echte Verbesserung gegenüber Carnivals Verlusten in der Pandemiezeit markieren. Sie spiegelt den Schuldenabbau und die Kostendisziplin wider, die das Management erreicht hat. Auch die um mehr als 5 % in diesem Jahr gestiegenen Treibstoffeffizienzgewinne unterstützen diesen Margenpfad.
Im Vergleich zu seiner eigenen Geschichte notiert Carnival bei 23 US-Dollar nahe dem Niveau von Anfang 2024. Das gilt, obwohl Umsatz, Erträge und Einlagen seitdem deutlich gewachsen sind. Die Kluft zwischen operativem Fortschritt und Aktienkurs ist es, die den niedrigen Multiplikator interessant macht, anstatt ihn einfach nur als "billig aus gutem Grund" abzutun.
Das Risiko ist die Verschuldung. Carnival trägt im Vergleich zu Mitbewerbern immer noch eine hohe Schuldenlast. Eine Verlangsamung der Buchungen oder ein weiterer Treibstoffpreisschub würde den freien Cashflow schneller treffen als bei einem weniger verschuldeten Konkurrenten.
Vergleichen Sie Carnival mit Royal Caribbean und Norwegian (Kostenlos mit TIKR) >>>
Carnival vs. Royal Caribbean und Norwegian: Wer gewinnt die Erholung?
Royal Caribbean (RCL) hat die Kreuzfahrt-Erholung in puncto Profitabilität angeführt und notiert mit einem deutlich höheren Multiplikator als Carnival. Stärkere Margen und eine sauberere Bilanz erklären diese Lücke. Norwegian Cruise Line (NCLH), der kleinste der drei, war volatiler und fiel kürzlich, nachdem Mizuho die Aktie aufgrund von Nachfragebedenken auf Neutral herabgestuft hatte.
Beim Umsatzwachstum liegt Carnivals Modellannahme von 3,9 % hinter dem zurück, was Royal Caribbean für sich prognostiziert hat. Royal Caribbean erhöhte kürzlich seine eigene Jahresgewinnprognose, während Norwegian in derselben Woche seine Umsatzaussichten kürzte. Diese Divergenz zeigt, wie unterschiedlich Anleger jeden Betreiber behandeln, trotz einer gemeinsamen starken Buchungslage.
Carnivals Vorteil ist die Skaleneffekte. Als größter Kreuzfahrtbetreiber nach Kapazität kann es Treibstoff- und Marketingkosten auf mehr Schiffe und Marken verteilen als jeder Rivale. Diese Skaleneffekte sind Teil des Grundes, warum seine Margen weiter steigen, obwohl sein Multiplikator der günstigste der drei bleibt.
Was treibt die CCL-Aktie künftig an?
Carnivals nächster wichtiger Katalysator ist sein Q3-Ergebnisbericht am 25. September. Dieser wird zeigen, ob die zurückhaltendere Gewinnprognose Bestand hat oder sich als konservativ erweist. Anleger werden auch die Buchungstrends für die zweite Jahreshälfte beobachten, insbesondere in Europa.
Auf der Bilanzseite hat Carnival 500 Millionen US-Dollar der 7%-Anleihen mit Fälligkeit 2029 zurückgekauft. Dieser Schritt setzt seine Bemühungen fort, die Zinsausgaben zu senken und sein Schuldenfälligkeitsprofil zu verlängern. Carnival hat auch sein Ziel zur Reduzierung der Treibhausgasemissionsintensität auf 25 % bis 2029 angehoben, nachdem es sein vorheriges Ziel fünf Jahre früher erreicht hatte. Außerdem wurde eine Pier-Erweiterung am Celebration Key auf den Bahamas abgeschlossen, die neue Routenkapazitäten schafft.
Auch die Politik könnte eine Rolle spielen. Die Trump-Administration traf sich kürzlich mit CEOs großer Reiseunternehmen, darunter Carnival, um die Steigerung des ausländischen Tourismus in die USA zu besprechen. Wenn sich dies in einer freundlicheren Hafenpolitik niederschlägt, könnte dies die Nachfrage nach USA-basierten Abfahrten in den nächsten Jahren unterstützen.
Sollten Sie in Carnival investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie CCL auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungsmultiplikatoren im Laufe der Zeit bewegt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um CCL neben jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie die CCL Aktie auf TIKR Free→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!