Die wichtigsten Erkenntnisse
- CAVAs Ergebnisse für Q2 2026 übertrafen die Erwartungen in allen Bereichen (Umsatz +31,3 % auf 365,4 Mio. $, Umsatz in bestehenden Restaurants +9 % bei einem Gästezuwachs von 5,3 %, bereinigtes EBITDA +30 %, Prognosen bestätigt). Dennoch ist die Aktie von einem Höchststand nach der Veröffentlichung in den mittleren 60ern auf 50,44 $ gefallen, allein am 15. September um 8,11 %, und hat damit fast den gesamten Kursanstieg rückgängig gemacht, der CAVA im April auf etwa 95 $ gebracht hatte.
- CAVAs KGV (Kurs-Gewinn-Verhältnis) für die nächsten zwölf Monate (NTM) erzählt eine deutlichere Geschichte als der Aktienkurs. Es fiel von einem Höchststand von 186,05x auf 83,55x – ein stärkerer Rückgang als der etwa 47-prozentige Kursverfall der Aktie selbst. Das KGV, nicht die Konsens-Gewinnschätzungen, absorbiert den größten Teil des Schadens.
- Die Restaurant-Gewinnmarge hat sich in drei der letzten vier vergleichbaren Quartale abgeschwächt, aber das Tempo beschleunigt sich nicht. Sie fiel im Q4 2025 um 100 Basispunkte, blieb im Q1 2026 unverändert und sank im Q2 2026 um 60 Basispunkte.
- COO Douglas Thompson kaufte Anfang September 6.500 Aktien im Wert von 432.380 $. Dieser Kauf fiel in denselben Zeitraum, in dem JPMorgan, Mizuho, TD Cowen und D.A. Davidson alle ihre Kursziele nach demselben Q2-Bericht kürzten.
CAVA lieferte einen Überschuss, den der Markt nicht honorierte
Die CAVA Group (CAVA) beendete Q2 mit 476 Restaurants in 29 Bundesstaaten, nachdem sie im Quartal netto 17 neue Standorte eröffnet hatte. Die Produktivität neuer Einheiten lag erneut über 100 %. Die Bilanz stützt dieses Wachstum.
CAVA hat keine Schulden und verfügt über 435,6 Mio. $ an Bargeld und Investitionen. Das Unternehmen hat zehn Quartale in Folge einen positiven freien Cashflow ausgewiesen. Nichts davon hinderte die Aktie daran, ihren gesamten Kursanstieg nach der Veröffentlichung wieder abzugeben. Die Aktie stieg nach der Veröffentlichung am 11. August auf die mittleren 60er, drehte dann und fiel weiter durch den September.
Am 15. September notierte CAVA bei 50,44 $, ein intraday-Rückgang von 8,11 % und damit unter dem Niveau vor der Veröffentlichung des Überschusses. Der Zeitpunkt der Reaktion der Verkaufsseite ist hier wichtig. JPMorgan senkte sein Kursziel auf 85 $, Mizuho auf 70 $, D.A. Davidson auf 75 $ und TD Cowen auf 85 $, alle innerhalb von etwa 48 Stunden nach einem Quartal, das den Konsens bei Umsatz, EBITDA und Gewinn pro Aktie übertraf.
RBC war die einzige Ausnahme und erhöhte sein Ziel auf 95 $. Wenn Analysten ihre Ziele direkt nach einem Überschuss kürzen, bedeutet dies normalerweise, dass der Preis, den Investoren für diesen Überschuss zu zahlen bereit waren, neu bewertet wird, nicht der Überschuss selbst.
Diese gespaltene Sichtweise zeigte sich auch innerhalb des Unternehmens. COO Douglas Thompson kaufte im selben Zeitraum, in dem diese Kursziele gekürzt wurden, 6.500 CAVA-Aktien für 432.380 $ und erhöhte damit seinen direkten Anteil auf 19.371 Aktien.
Das KGV leistet fast die gesamte Arbeit
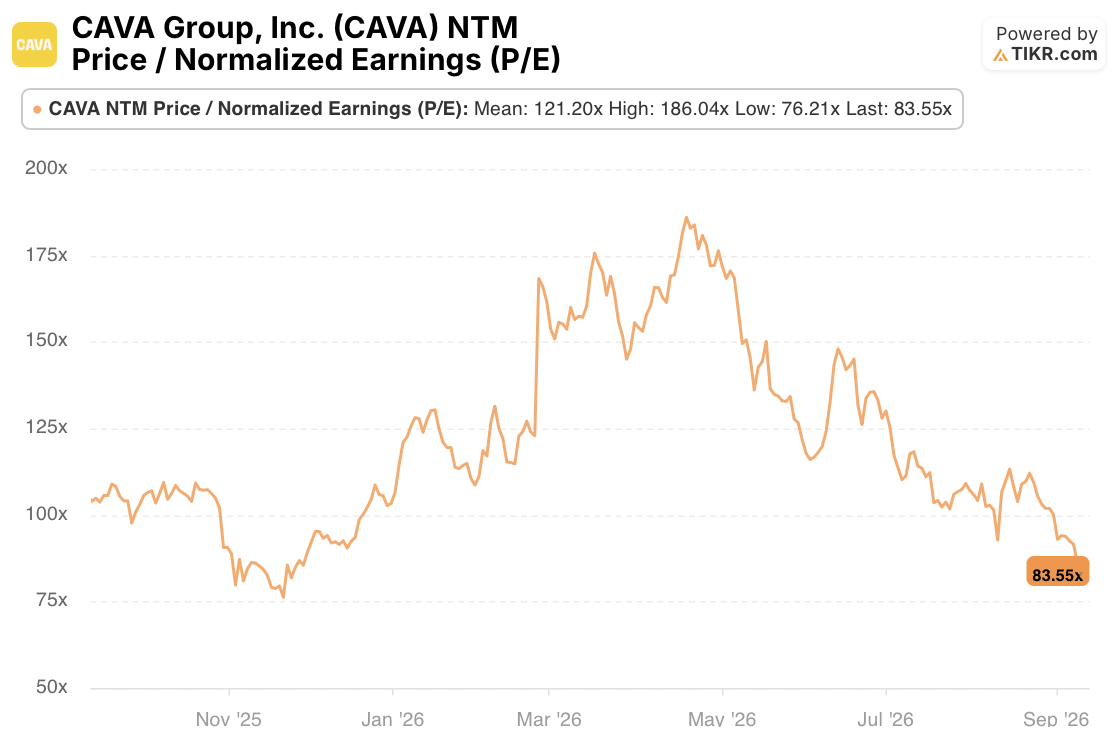
CAVAs KGV für die nächsten zwölf Monate (NTM) erreichte mit 186,05x etwa zur gleichen Zeit im April einen 12-Monats-Höchststand, als die Aktie auf etwa 95 $ stieg. Es liegt jetzt bei 83,55x, nahe dem 12-Monats-Tief von 76,21x und deutlich unter dem Durchschnitt von 121,20x.
Das ist eine größere Bewegung als der Aktienkurs. CAVA ist seit seinem April-Hoch um etwa 47 % gefallen, während sein Forward-KGV um etwa 55 % gesunken ist. Der Preis entspricht dem KGV multipliziert mit den erwarteten Gewinnen. Ein KGV, das schneller fällt als der Preis, impliziert, dass die Gewinnerwartungen des Marktes für CAVA seit dem Frühjahr tatsächlich gestiegen sind, nicht gefallen.

Die Konsensschätzungen bestätigen dies. Für das Geschäftsjahr 2026 wird ein normalisierter Gewinn pro Aktie von 0,55 $ prognostiziert, kaum über den 0,54 $ des Geschäftsjahres 2025, obwohl der Umsatz voraussichtlich um etwa 27 % auf 1,50 Mrd. $ wachsen wird. Dieses nahezu flache Gewinnjahr geht einem viel steileren Anstieg danach voraus. Für 2027 wird ein Gewinn pro Aktie von 0,74 $, für 2028 von 0,99 $ und bis 2030 von 1,70 $ geschätzt.
Die Wachstumsgeschichte selbst wurde also nicht gekürzt. Was sich geändert hat, ist, wie viel Investoren heute für Gewinne zahlen wollen, von denen der Konsens bereits erwartete, dass sie 2026 pausieren, bevor sie wieder anziehen.
Die eigenen Prognosen des Managements zeigen, warum diese Pause existiert. Ein höherer effektiver Steuersatz, Kraftstoffzuschläge und die Kosten für die Einführung von vorgewürztem Hühnchen fallen alle in die zweite Hälfte dieses Jahres.
CAVAs Margendruck ist real, beschleunigt sich aber nicht
CAVas Restaurant-Gewinnmarge stand in drei der letzten vier vergleichbaren Quartale unter Druck.
Die Marge im Q4 2025 fiel auf 21,4 % von 22,4 % im Vorjahr, ein Rückgang um 100 Basispunkte, der auf die Liefermischung und Kosten für Küchenanzeigesysteme zurückgeführt wurde. Die Marge im Q1 2026 blieb mit 25,1 % gegenüber Q1 2025 unverändert. Die Marge im Q2 2026 sank auf 25,7 % von 26,3 %, ein Rückgang um 60 Basispunkte, den das Management auf Lachseingangskosten zurückführte. Diese Abfolge zeigt keine beschleunigte Verschlechterung. Der stärkste Jahresvergleich kam vor zwei Quartalen, nicht im letzten.
CFO Tricia Tolivar hat bereits weiteren Druck in der zweiten Jahreshälfte durch Kraftstoffzuschläge und die breitere Einführung von vorgewürztem Hühnchen sowie fortgesetzte Lohninvestitionen angekündigt. Das Management hat dies als bewusste Kompromisse und nicht als Kostenüberschreitungen dargestellt, wobei Marge in Personal, Technologie und Menüentwicklung reinvestiert wird, während die Anzahl der Einheiten um fast 20 % pro Jahr wächst. Diese Darstellung ist wichtig für das Gewicht, das diese Kennzahl gegenüber dem Kursrückgang haben sollte. Sie unterstützt eine gewisse KGV-Kompression. Für einen so starken Einbruch reicht sie allein jedoch nicht aus.
Ist die Korrektur der CAVA-Aktie zu weit gegangen?
Ein Forward-KGV von 83,55x ist in absoluten Zahlen immer noch hoch und liegt deutlich über dem, was die meisten Fast-Casual-Konkurrenten aufweisen. CAVA pauschal als günstig zu bezeichnen, wäre verfrüht.
Unternehmensqualität und gezahlter Preis sind zwei verschiedene Fragen, und die zweite tendiert immer noch zu teuer.
Aber im Verhältnis zu CAVAs eigener Handelshistorie notiert die Aktie jetzt nahe dem am wenigsten großzügigen KGV, das der Markt ihr im letzten Jahr zugewiesen hat. Dies geschieht zu einem Zeitpunkt, an dem sowohl der Gästezuwachs als auch die Vergleichswerte höher ausfielen als beim April-Hoch eingepreist. Diese Lücke ist der Kern der These. Wenn sie sich durch eine Erholung des KGVs schließt, wird das Argument, dass diese Abwertung überzogen war, stärker.
Wenn sie sich stattdessen durch langsamere Fundamentaldaten schließt, wird die KGV-Kompression weniger wie eine Überreaktion und mehr wie ein Markt aussehen, der einer echten Verlangsamung vorauseilt.
Der nächste Test steht bevor. CFO Tolivar hat gesagt, dass die Trends bereits im mittleren einstelligen Bereich beim Umsatz in bestehenden Restaurants liegen, deutlich über dem Szenario von null bis negativ, das in die untere Grenze der Prognosen eingepreist ist.
Eine Bestätigung dessen im Q3-Bericht, der etwa im November erwartet wird, wäre das bisher klarste Signal dafür, welche Lesart dieser KGV-Kompression richtig ist.
Sollten Sie in die CAVA Group, Inc. investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie die CAVA-Aktie auf und Sie sehen Jahre an historischen Finanzdaten, was Wall-Street-Analysten für die kommenden Quartale an Umsatz und Gewinn erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um die CAVA Group, Inc. zusammen mit allen anderen Aktien auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zur Analyse der CAVA-Aktie kostenlos auf TIKR zu →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investoren-Bestände und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!