Wichtige Kennzahlen für LLY-Aktien
- Performance der vergangenen Woche: +1,2%
- 52-Wochen-Spanne: $712 bis $1.293
- Zielpreis laut Bewertungsmodell: $1.751
- Implizierte Kurssteigerung: 57% über 2,3 Jahre
Vergleichen Sie, wie Lillys neue Pipeline-Wetten im Vergleich zu seinem GLP-1-Motor abschneiden (kostenlos) >>>
Lilly setzt über Fettleibigkeit hinaus mit einem neuen Mental-Health-Deal
Eli Lilly and Company (LLY) hat am 11. September seine Übernahme von AtaiBeckley für rund 2,8 Milliarden US-Dollar abgeschlossen. Der Deal erweitert die Pipeline um schnell wirkende Neuroplastogene zur Behandlung von therapieresistenter Depression. Das führende Programm, BPL-003, soll schneller wirken als herkömmliche Antidepressiva und ohne tägliche Einnahme. Die Aktionäre von AtaiBeckley erhielten eine Barzahlung zuzüglich einer erfolgsabhängigen Zahlung, die an künftige Meilensteine geknüpft ist.
Die größere Geschichte ist laut Bloomberg, dass Lilly plant, Mittel aus seiner GLP-1-Sparte zu nutzen, um eine breitere Expansion im Bereich Frauengesundheit zu finanzieren. Mounjaro und Zepbound würden diese Finanzierung bereitstellen. Dies stellt eine bedeutende Diversifizierung für ein Unternehmen dar, dessen Aktienkurs in den letzten zwei Jahren fast ausschließlich von Medikamenten gegen Fettleibigkeit und Diabetes getrieben wurde.
Lillys Präsidentin für Neurowissenschaften, Carole Ho, sagte, die AtaiBeckley-Pipeline habe "das Potenzial, ein neues Behandlungsparadigma zu eröffnen", da sie von der chronischen täglichen Dosierung weggehe. Millionen von Patienten mit therapieresistenter Depression suchten immer noch nach Linderung, fügte sie hinzu, selbst nach mehreren Behandlungsversuchen.
Wenn die LLY-Aktie weiterhin Kapital akkumuliert, während das Management seine Pipeline diversifiziert, könnte der Markt Lilly irgendwann nicht mehr ausschließlich als GLP-1-Geschäft bewerten.
Warum der Markt Lillys vollständige Wachstumsgeschichte immer noch nicht einpreist
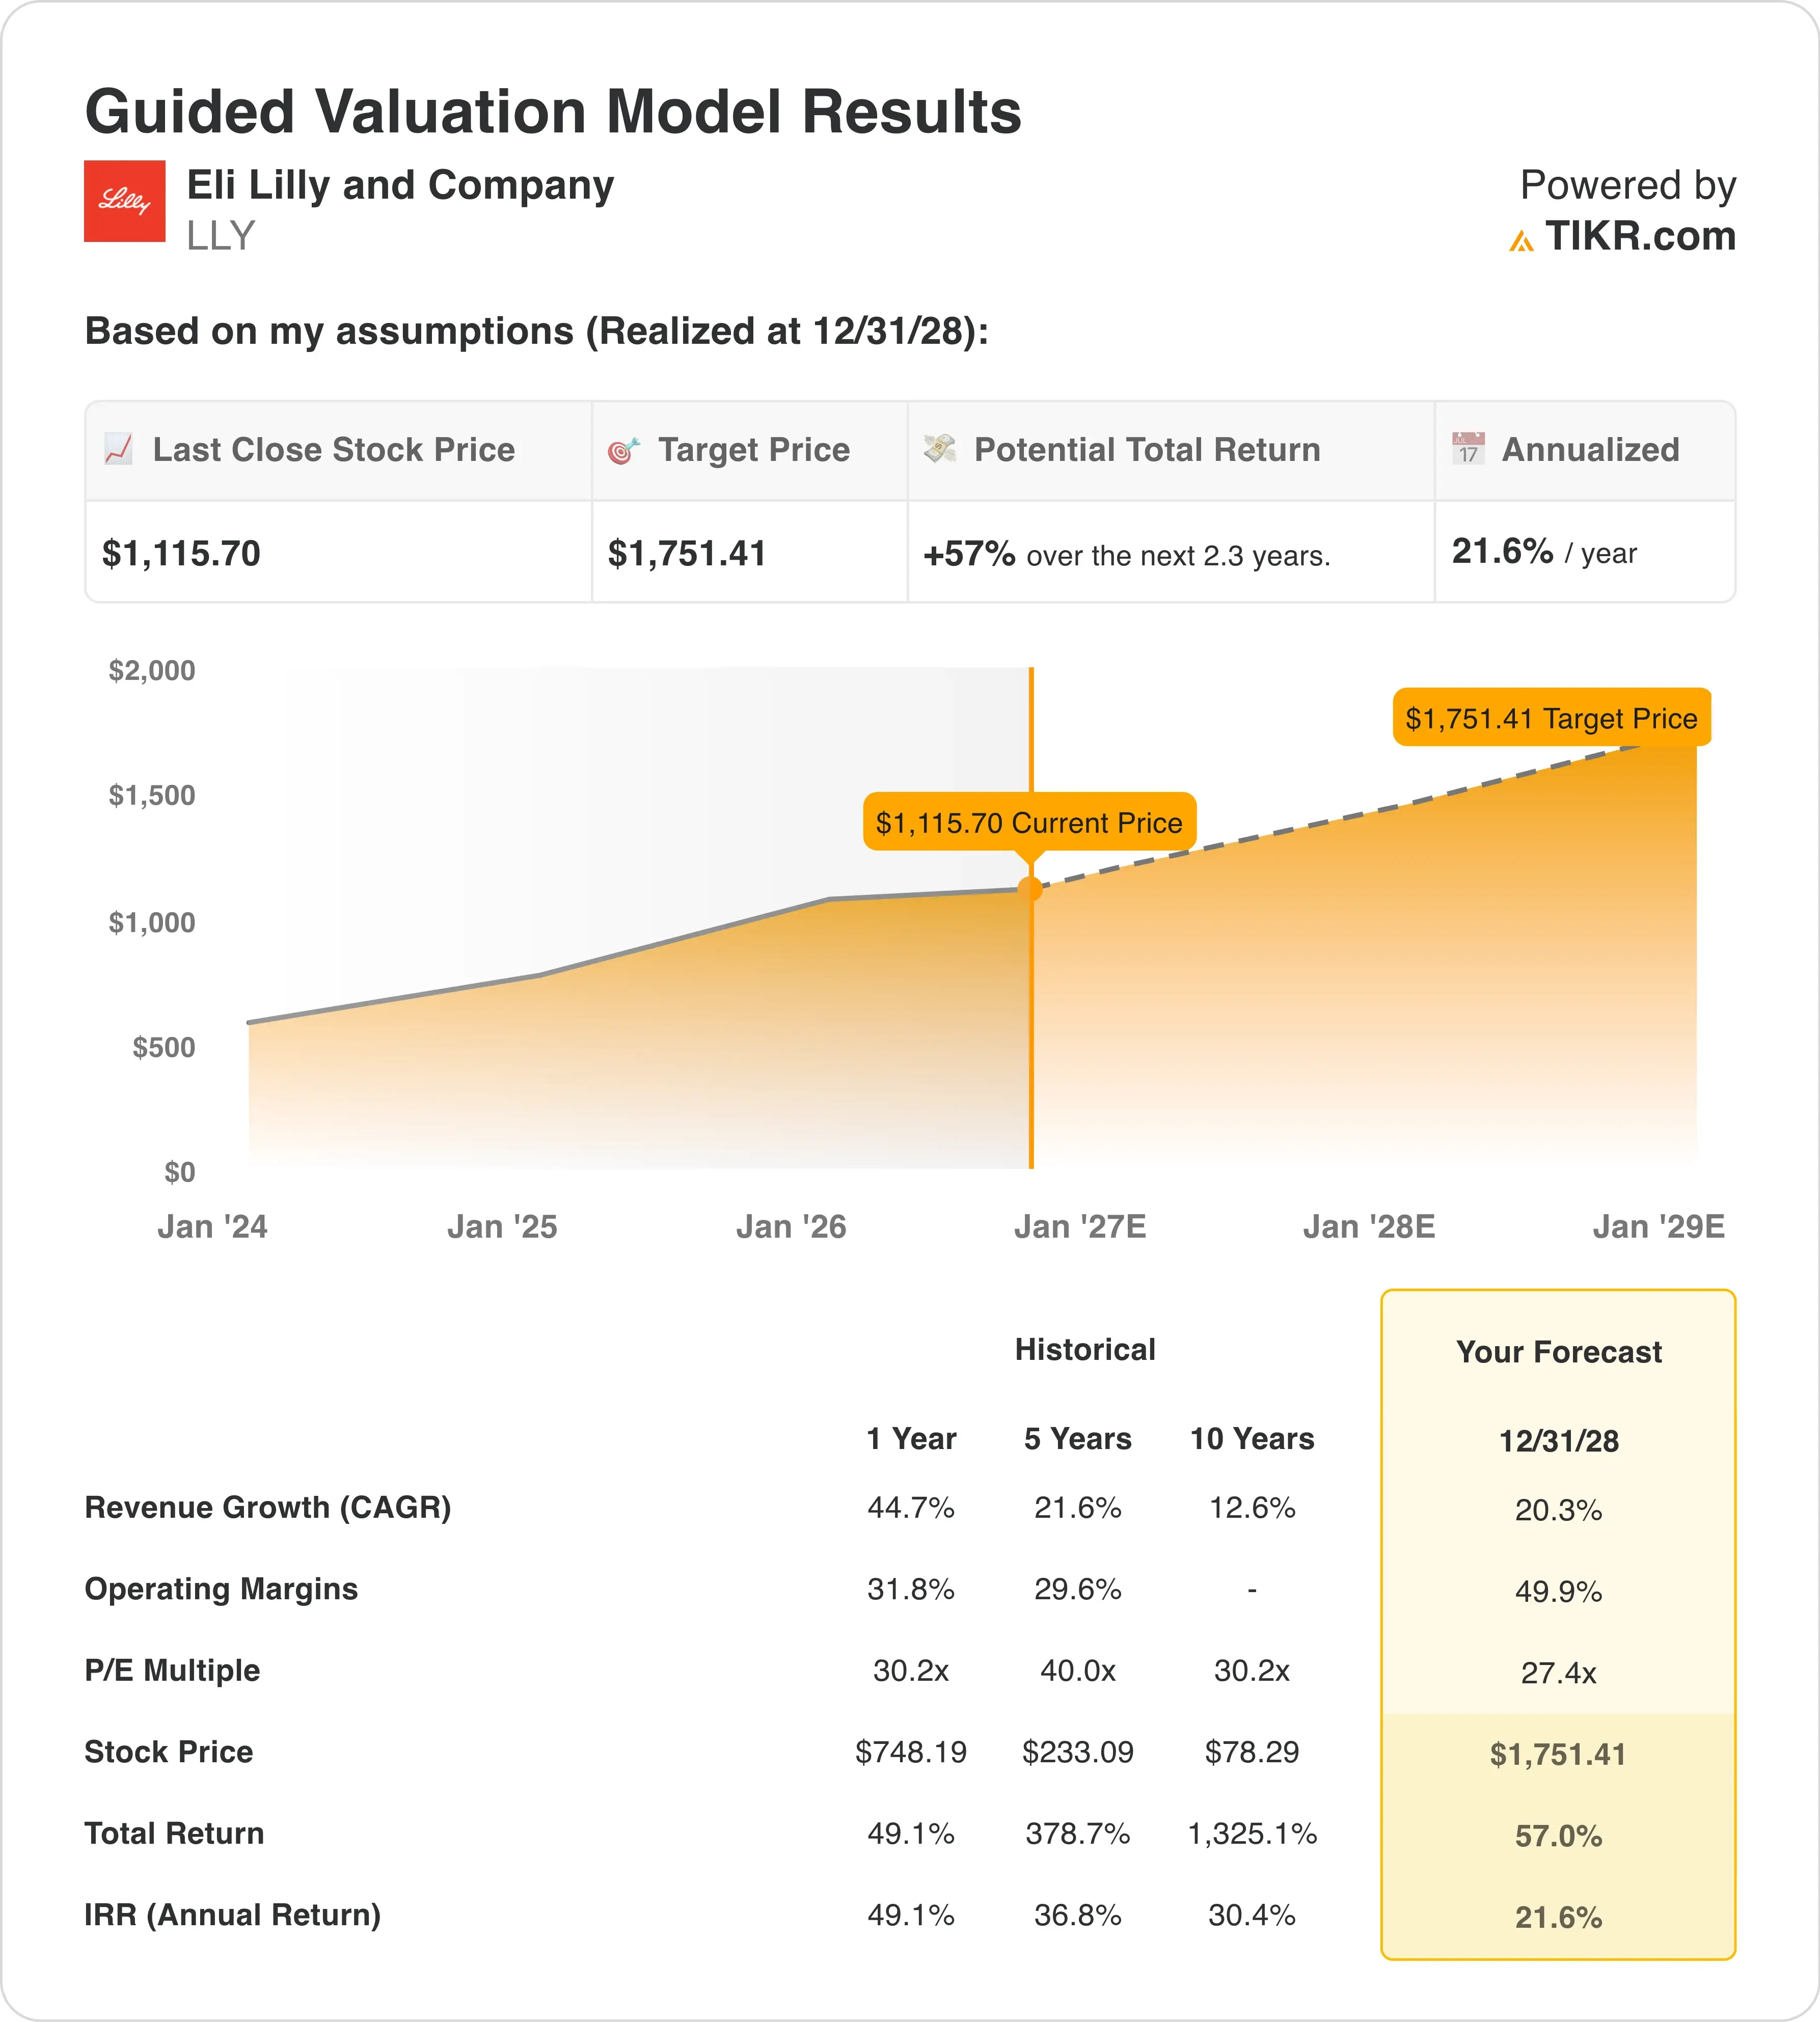
Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden sollen, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 20,3%
- Betriebsmargen: 49,9%
- Exit-KGV: 27,4x
Das Modell schätzt einen Zielpreis von 1.751 US-Dollar, was eine Gesamtrendite von 57% und eine annualisierte Rendite von 21,6% über die nächsten 2,3 Jahre impliziert.
Lillys Bewertungsfall stützt sich auf eine anhaltende GLP-1-Dominanz neben einer sich verbreiternden Pipeline. Eine Umsatzwachstumsannahme von 20,3% ist ambitioniert für ein Unternehmen, das bereits jährliche Umsätze in Zehnermilliardenhöhe erzielt. Die Nachfrage nach Mounjaro und Zepbound hat jedoch konsequent die Erwartungen übertroffen.
Die Margen sind die herausragende Zahl. Eine Betriebsmargenannahme von 49,9% spiegelt Lillys Preissetzungsmacht und Produktionsskaleneffekte wider. Beides hat sich verbessert, da neue Kapazitäten online gehen, und dieses Profitabilitätsniveau ist unter großen Pharmaunternehmen selten.

Bei einem Exit-KGV von 27,4x ist die Aktie nicht billig, aber auch nicht überzogen im Vergleich zu ihrer eigenen jüngeren Historie. Die Pipeline hat sich durch Deals in den Bereichen Impfstoffe, Onkologie und jetzt psychische Gesundheit erweitert. Im Vergleich zu Novo Nordisk, seinem engsten GLP-1-Rivalen, notiert Lilly mit einem ähnlichen Aufschlag, aber einem breiteren Portfolio dahinter.
Das Hauptrisiko ist der Wettbewerb. Novo Nordisk bringt weiterhin neue Formulierungen auf den Markt, und zusammengesetztes Tirzepatid bleibt ein rechtliches Kopfzerbrechen, das Lilly aktiv bekämpft. Wenn das GLP-1-Wachstum schneller nachlässt, als die neue Pipeline an Fahrt gewinnt, müsste diese Wachstumsannahme nach unten korrigiert werden.
Vergleichen Sie Lilly mit Novo Nordisk in Bezug auf Wachstum und Margen (kostenlos mit TIKR) >>>
Lilly vs. Novo Nordisk: Wem gehört das GLP-1-Jahrzehnt?
Novo Nordisk (NVO) bleibt Lillys direktester Konkurrent im Bereich Gewichtsverlust und Diabetesversorgung. Novo hat kürzlich seine Wegovy-Tablette in Deutschland eingeführt. Lillys eigene orale GLP-1-Therapie, Orforglipron, ist in den USA bereits unter dem Markennamen Foundayo erhältlich, was Lilly einen Vorsprung im schnell wachsenden oralen Segment verschafft.

In puncto Profitabilität schneidet Lillys Annahme einer Betriebsmarge von etwa 50% im Vergleich zu Novo Nordisk günstig ab. Novo stand dieses Jahr unter Druck, nachdem Morgan Stanley seine Einstufung aufgrund von Wachstums- und Patentablaufsorgen herabgestuft hatte. Amgen (AMGN), ein kleinerer Akteur, der in den Bereich Fettleibigkeit drängt, notiert zu einem deutlich niedrigeren KGV, was sein früheres Stadium und niedrigere Margen widerspiegelt.
Lillys Stärke ist die Breite. Neben Fettleibigkeit bieten seine Pipelines in den Bereichen Neurowissenschaften, Onkologie und jetzt Frauengesundheit mehrere Wachstumspfade. Ein stärker fokussiertes Novo Nordisk verfügt nicht über diese gleiche Breite.
Was treibt LLY -Aktien künftig an?
Lillys nächster Quartalsbericht erscheint am 29. Oktober. Anleger werden die Volumentrends bei Mounjaro und Zepbound sowie frühe Umsatzdaten für Foundayo, die orale GLP-1-Tablette des Unternehmens, beobachten.
Das Medicare-Pilotprogramm für Fettleibigkeitsmedikamente ist ein weiterer Katalysator. Mehr als 600.000 Senioren haben sich bereits für eine Deckung durch das neue Programm angemeldet, und eine breitere staatliche oder arbeitgeberseitige Übernahme würde den adressierbaren Markt für Lillys Portfolio zur Gewichtsreduktion erheblich ausweiten.
Auf rechtlicher Seite hat Lilly sechs Klagen gegen US-Verkäufer von Retatrutid auf dem Schwarzmarkt eingereicht, seiner nächsten Generation von Wirkstoffen zur Gewichtsreduktion, die sich noch in der Testphase befinden. Der Schutz von Preisen und Sicherheit rund um diese Pipeline ist wichtig, da Retatrutid einige der bisher stärksten Testergebnisse von Lilly gezeigt hat.
Für die Zukunft bietet die Kombination aus GLP-1-Umsetzung, oraler Medikamentenakzeptanz und neuen Pipelines im Bereich psychische Gesundheit und Frauengesundheit Lilly mehrere deutliche Wachstumshebel bis 2027. Wenn auch nur einige dieser Wetten aufgehen, könnte die heutige Bewertung konservativ aussehen.
Schätzen Sie den fairen Wert eines Unternehmens sofort (kostenlos mit TIKR) >>>
Sollten Sie in Eli Lilly investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie LLY auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um LLY neben allen anderen Aktien auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie LLY -Aktien auf TIKR Free→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!