Wichtige Kennzahlen für APP-Aktie
- Performance der vergangenen Woche: +9,6 %
- 52-Wochen-Spanne: $298 bis $746
- Zielpreis des Bewertungsmodells: $496
- Impliziertes Aufwärtspotenzial: 48,4 % über 2,3 Jahre
Schätzen Sie den fairen Wert von AppLovin in unter 60 Sekunden mit TIKRs Bewertungsmodell (kostenlos) >>>
Erholung nach einem Quartalsergebnis-Rückschlag
Die Aktie von AppLovin (APP) ist diese Woche um etwa 9,6 % gestiegen. Das ist eine willkommene Erholung nach einer schwierigen Phase, die Anfang August begann. Der Umsatz des Unternehmens stieg im Q2 um 53 % gegenüber dem Vorjahr auf 1,92 Mrd. $, lag damit aber knapp unterhalb der Mitte seiner eigenen Prognose. Die Aktie fiel am Tag der Veröffentlichung der Ergebnisse um etwa 17 %, und BofA folgte mit einer Herabstufung auf "Neutral".

Trotz der Verfehlung blieben die zugrundeliegenden Zahlen stark. Das Nettoeinkommen stieg um 55 % auf 1,27 Mrd. $, und das bereinigte EBITDA wuchs um 58 % gegenüber dem Vorjahr, wobei die Margen um fast 300 Basispunkte expandierten. CEO Adam Foroughi beschönigte das Defizit nicht. Er sagte den Investoren: "Wir wissen, was passiert ist, und es wurde bereits behoben", und erklärte, dass das Unternehmen einfach seinen üblichen quartalsweisen KI-Modellschub verpasst habe.
Diese Erklärung scheint jetzt Anklang zu finden. Adjust, die Mobile-Analytics-Einheit von AppLovin, berichtete diese Woche, dass die globalen Sitzungen von Shopping-Apps im ersten Halbjahr 2026 um 15 % gestiegen sind. Das ist ein Zeichen dafür, dass das mobile Werbeökosystem, von dem AppLovin abhängt, gesund bleibt. Das Management prognostizierte für Q3 einen Umsatz von 2,055 Mrd. $ bis 2,085 Mrd. $, was einem Wachstum von 46 % bis 48 % entspricht.
Wenn die Q3-Ergebnisse von AppLovin bestätigen, dass das Defizit auf Timing und nicht auf eine schwächere Nachfrage zurückzuführen war, könnte die Erholung dieser Woche die frühe Phase einer breiteren Erholung hin zu seinem 52-Wochen-Hoch bei etwa 746 $ markieren.
Verfolgen Sie, wie weit sich AppLovin von seinen August-Tiefs erholt hat (kostenlos) >>>
Teures Wachstum, selbst nach dem Rücksetzer
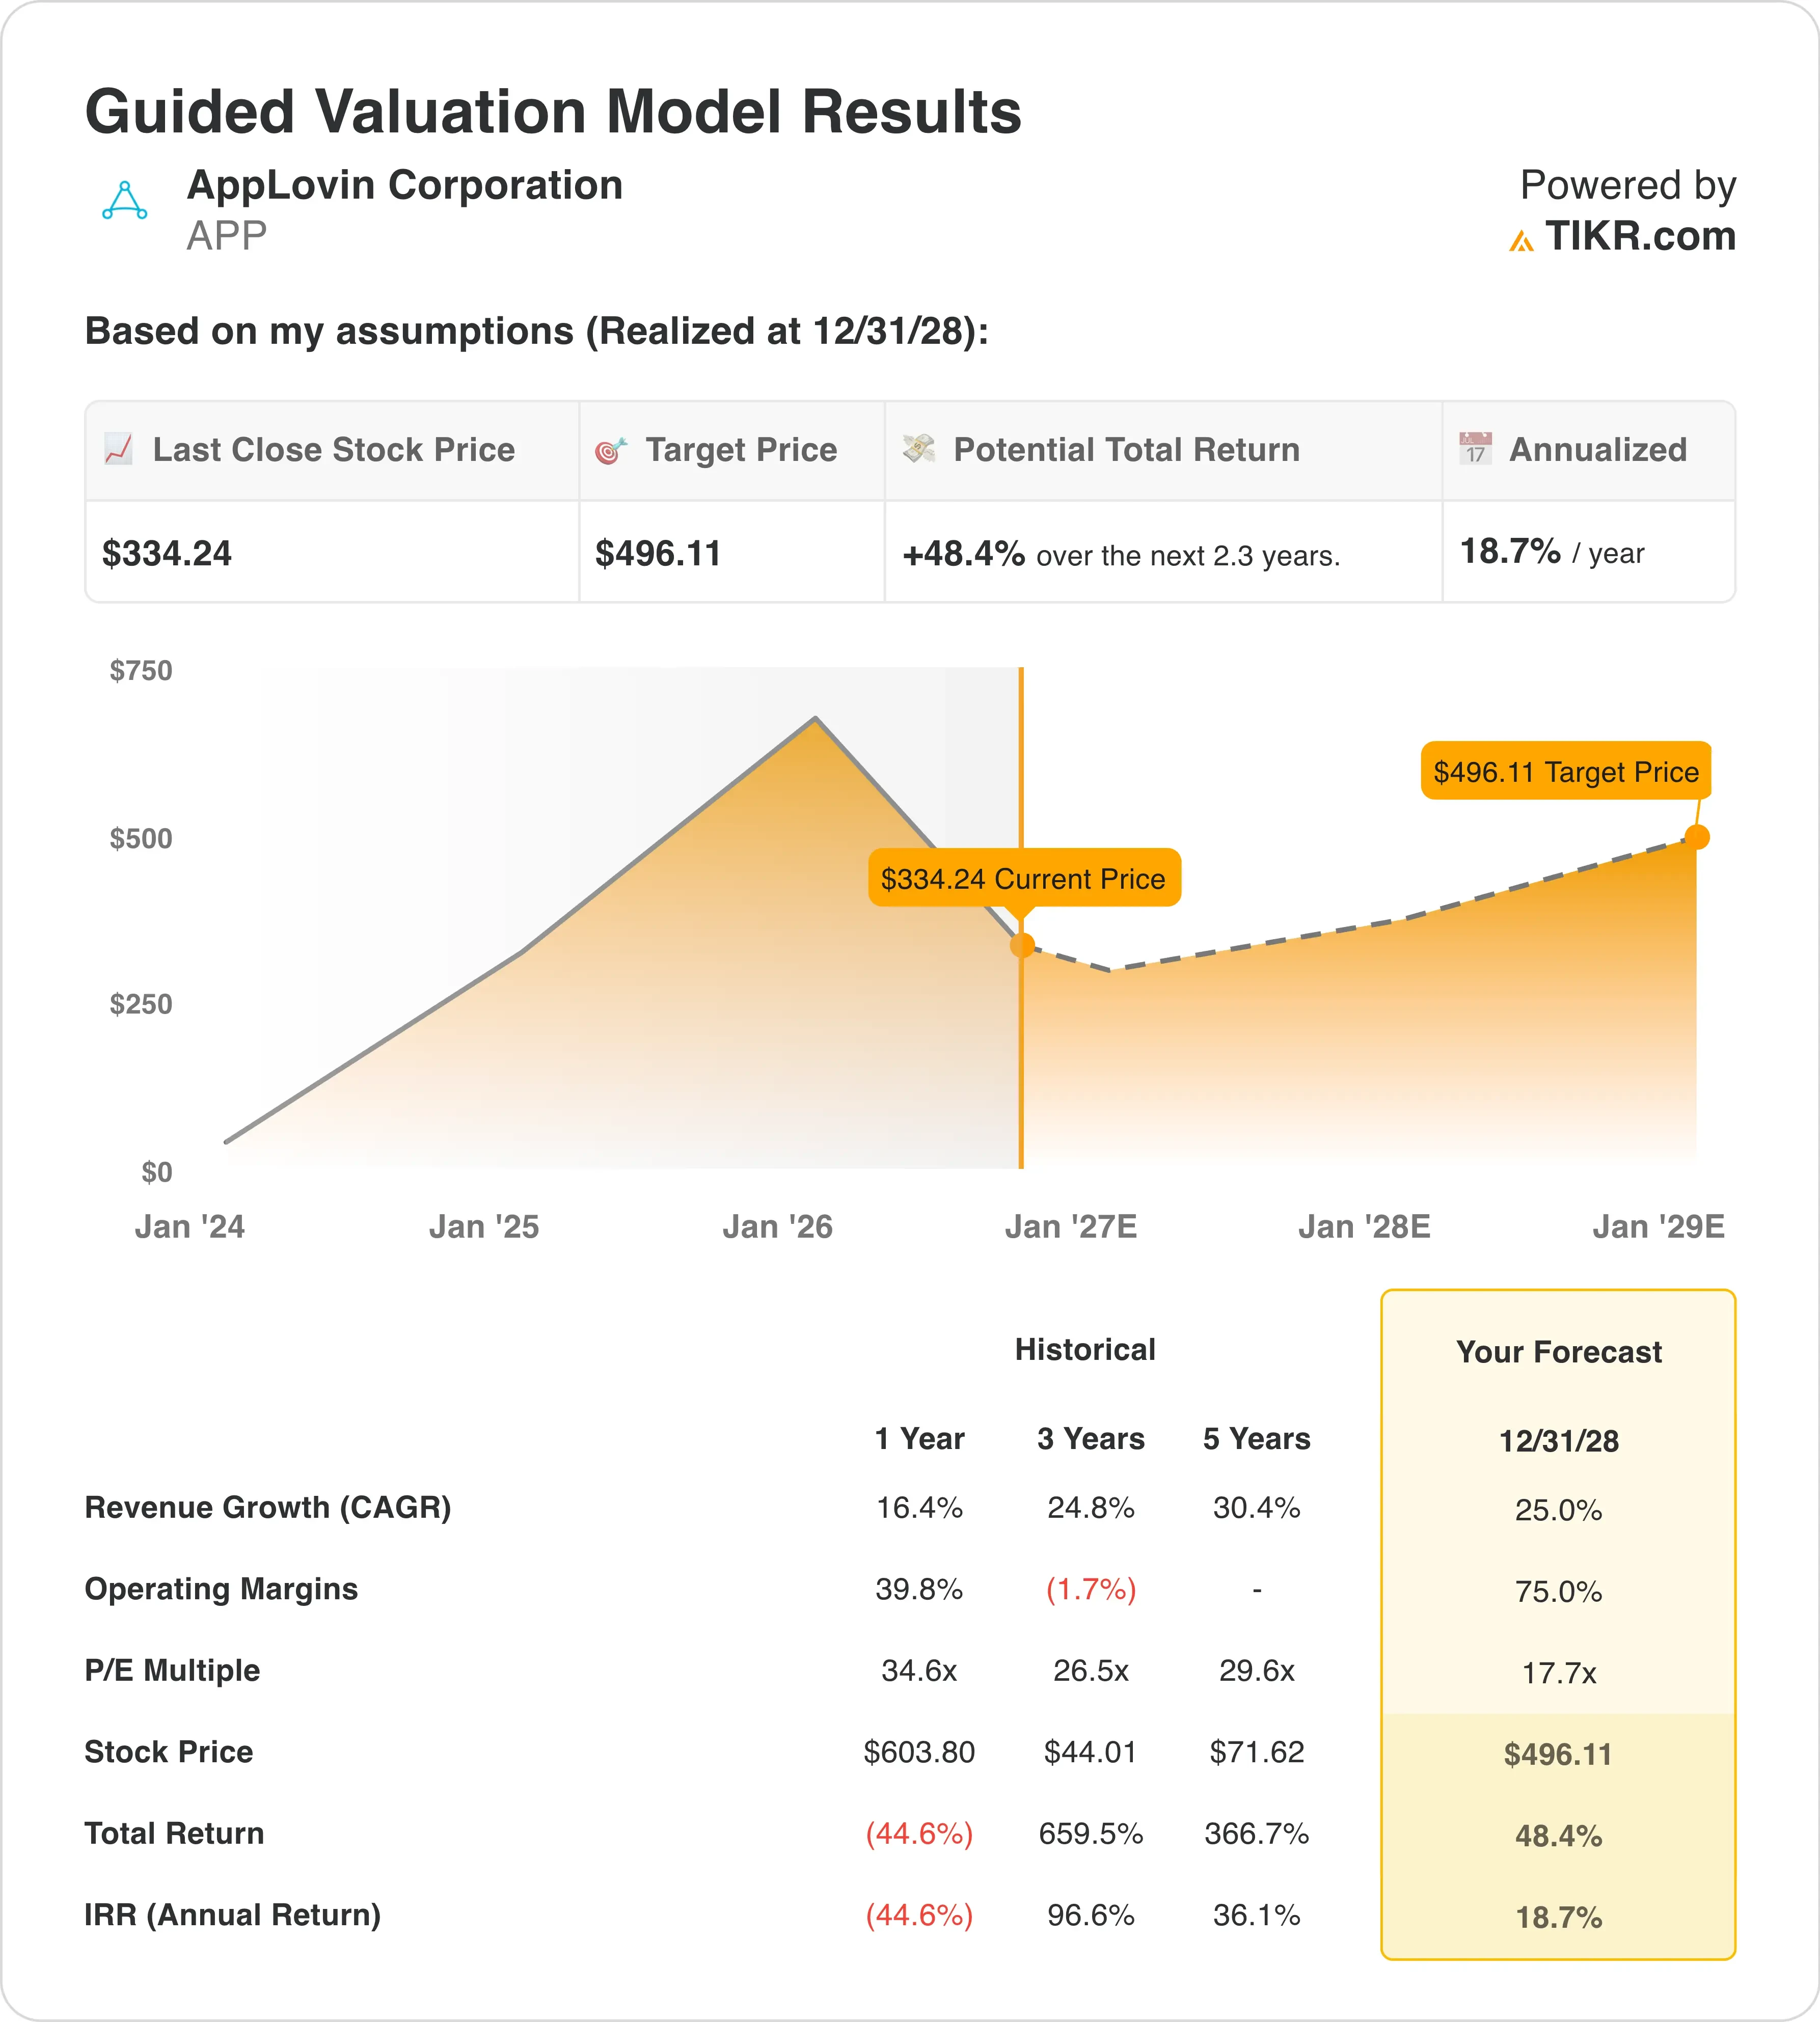
Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 25,0 %
- Betriebsmargen: 75,0 %
- Exit-KGV-Multiple: 17,7x
Das Modell schätzt einen Zielpreis von 496 $, was ein Aufwärtspotenzial von 48,4 % und eine annualisierte Rendite von 18,7 % über die nächsten 2,3 Jahre impliziert.
Obwohl die Aktie mehr als 55 % unter ihrem 52-Wochen-Hoch notiert, ist AppLovin nach traditionellen Maßstäben immer noch nicht günstig. Seine zugrundeliegende Wirtschaftlichkeit bleibt jedoch außergewöhnlich. Eine Betriebsmarge von 75 % ist für jedes Unternehmen ungewöhnlich hoch, geschweige denn für eines, das seinen Umsatz jährlich um 25 % steigert, und sie spiegelt die Effizienz der KI-gesteuerten Werbeplattform von AppLovin wider.
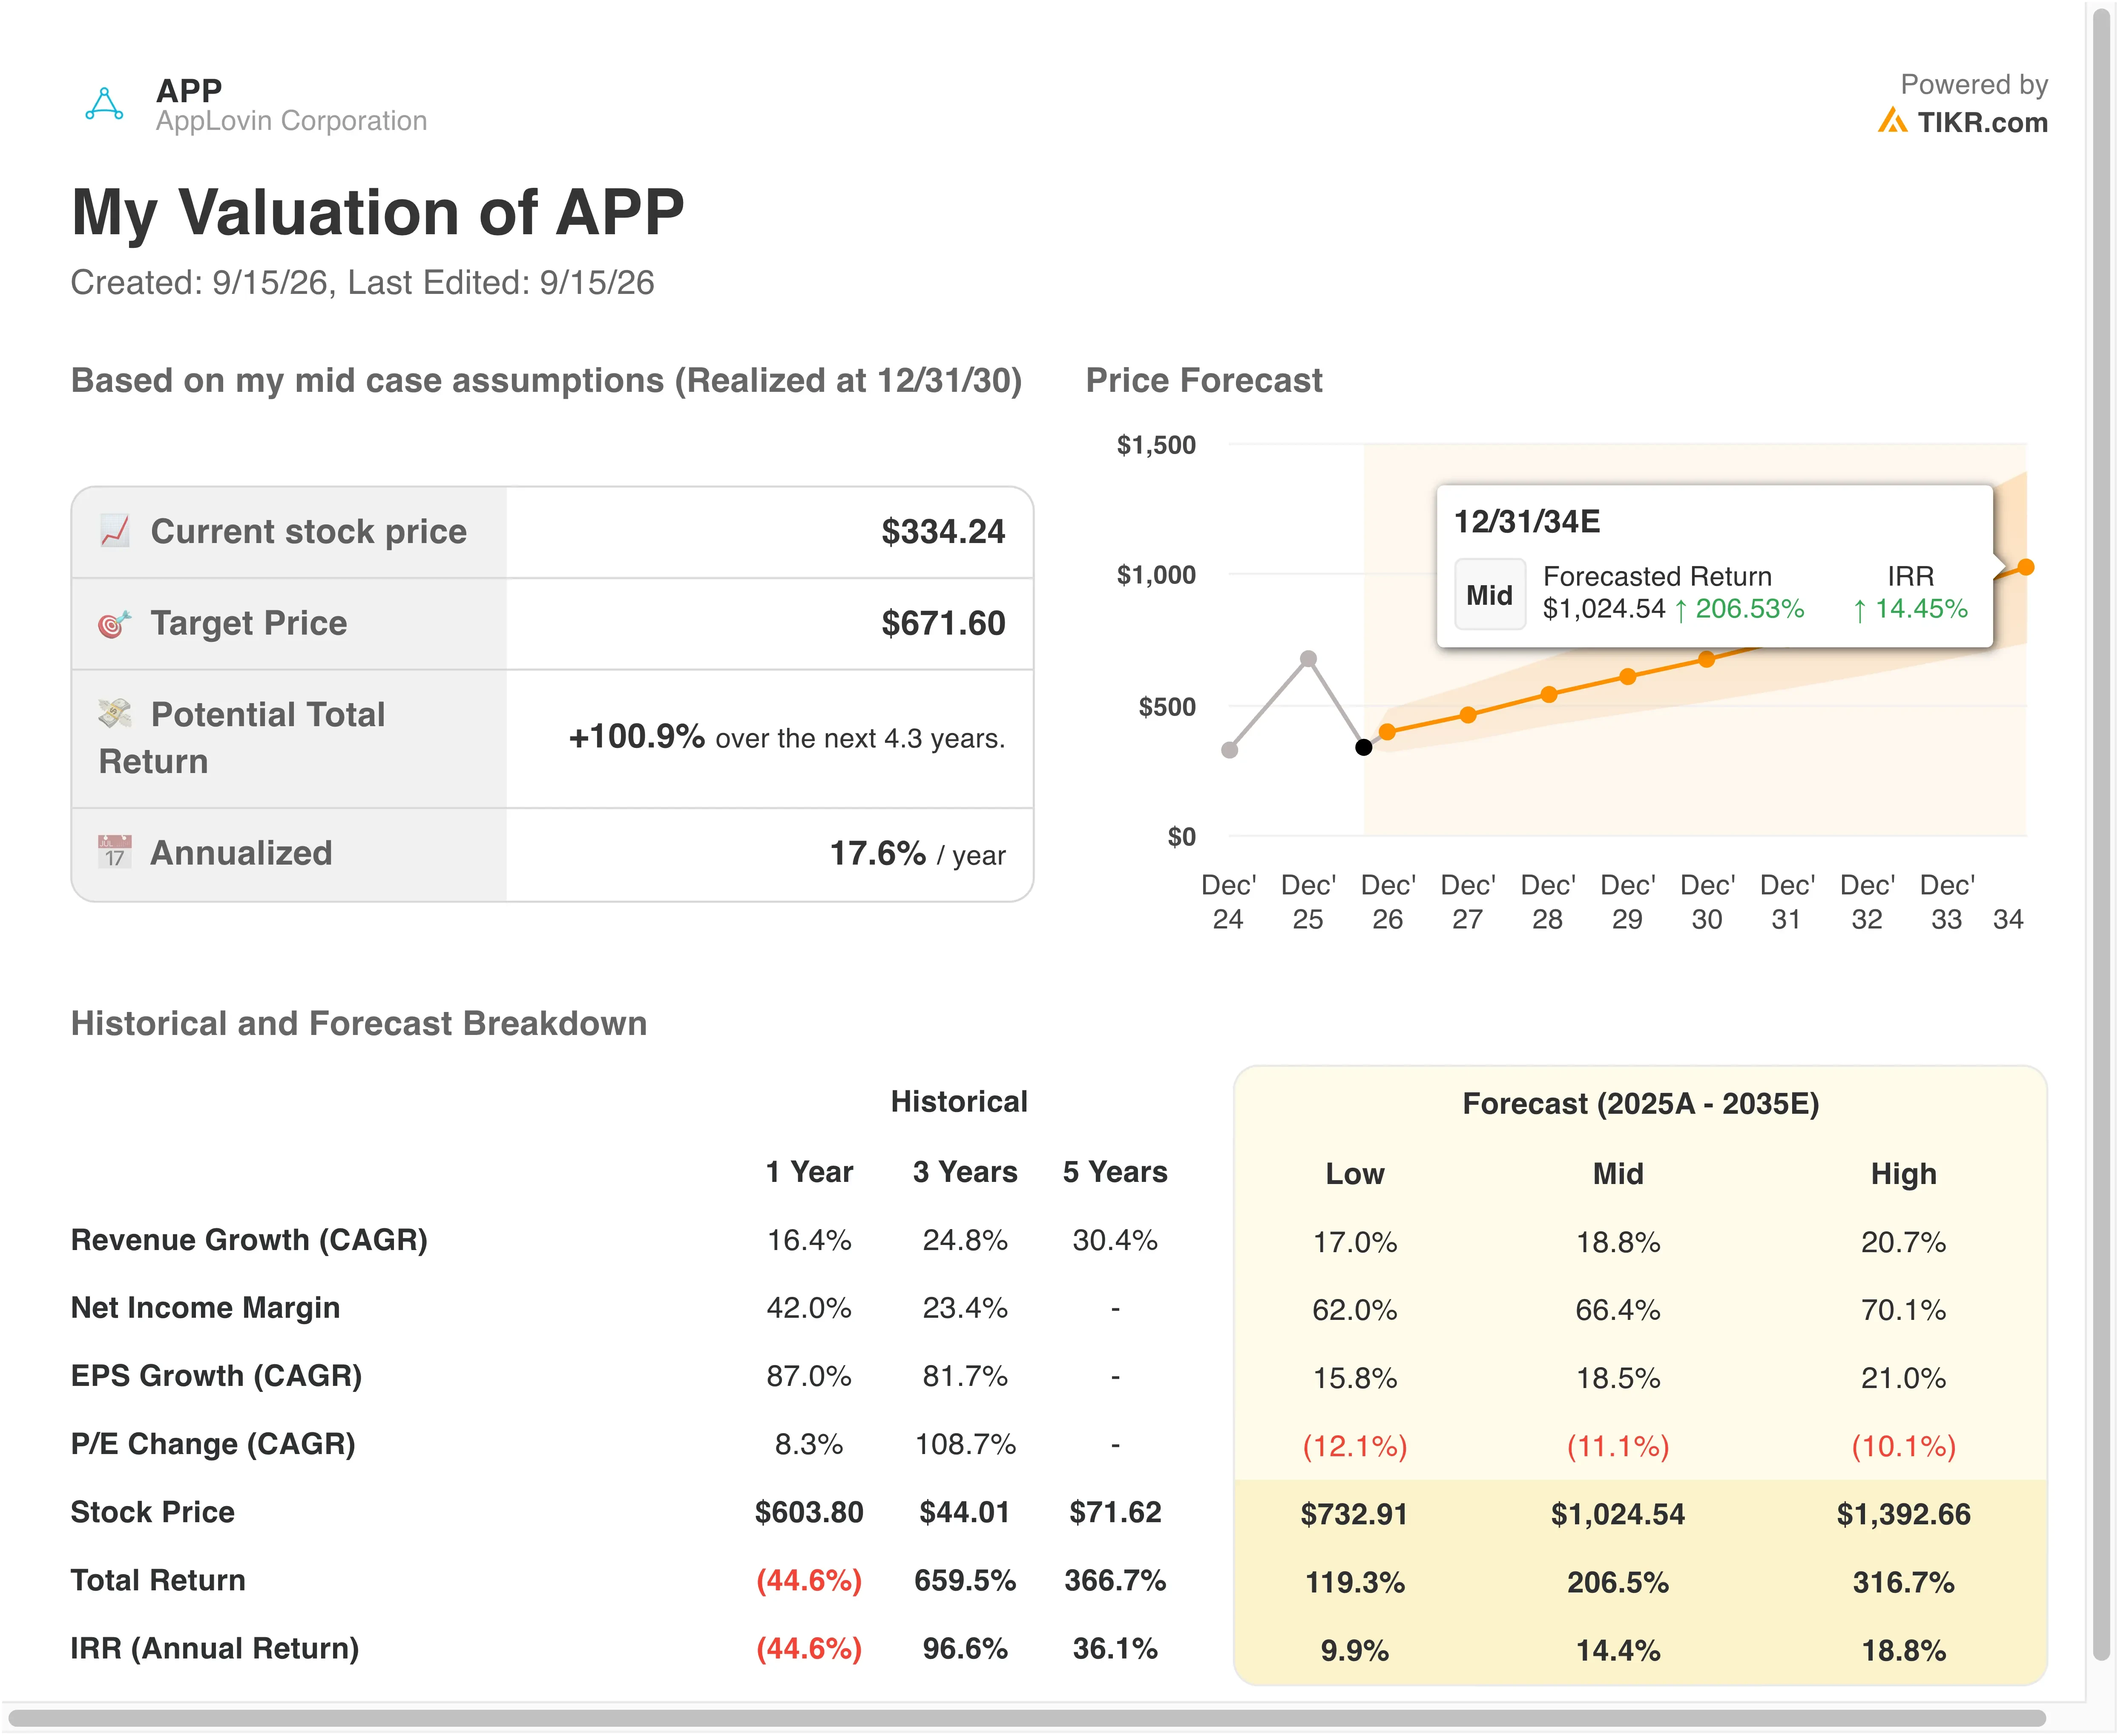
Die Annahme eines Exit-Multiples von 17,7x ist der interessante Punkt. Es liegt deutlich unter dem aktuellen KGV von AppLovin bei etwa 26x. Das deutet darauf hin, dass das Modell eine gewisse Multiple-Kompression erwartet, selbst während die Gewinne weiter wachsen – eine vernünftige Annahme nach einem so volatilen Jahr.
Verglichen mit seinem eigenen dreijährigen Umsatzwachstum von etwa 25 % wirken die aktuellen Annahmen eher erreichbar als aggressiv. Die größere Frage ist, ob das neuere Werbegeschäft von AppLovin für Verbraucher, das im Vergleich zu seiner Kern-Gaming-Plattform noch klein ist, schnell genug skalieren kann, sobald die Gaming-Vergleiche schwieriger werden.
Die Rangfolge im Ad Tech: Wo AppLovin steht
Der engste Vergleich für AppLovin ist The Trade Desk (TTD), eine weitere Ad-Tech-Plattform, die auf programmatischen Auktionen basiert. The Trade Desk notiert mit einem niedrigeren Umsatzmultiple als AppLovin, weist aber auch ein langsameres Wachstum auf, da die Umsatzsteigerungen dort typischerweise im niedrigen zweistelligen Bereich liegen, verglichen mit dem Tempo von 53 % bei AppLovin im letzten Quartal.
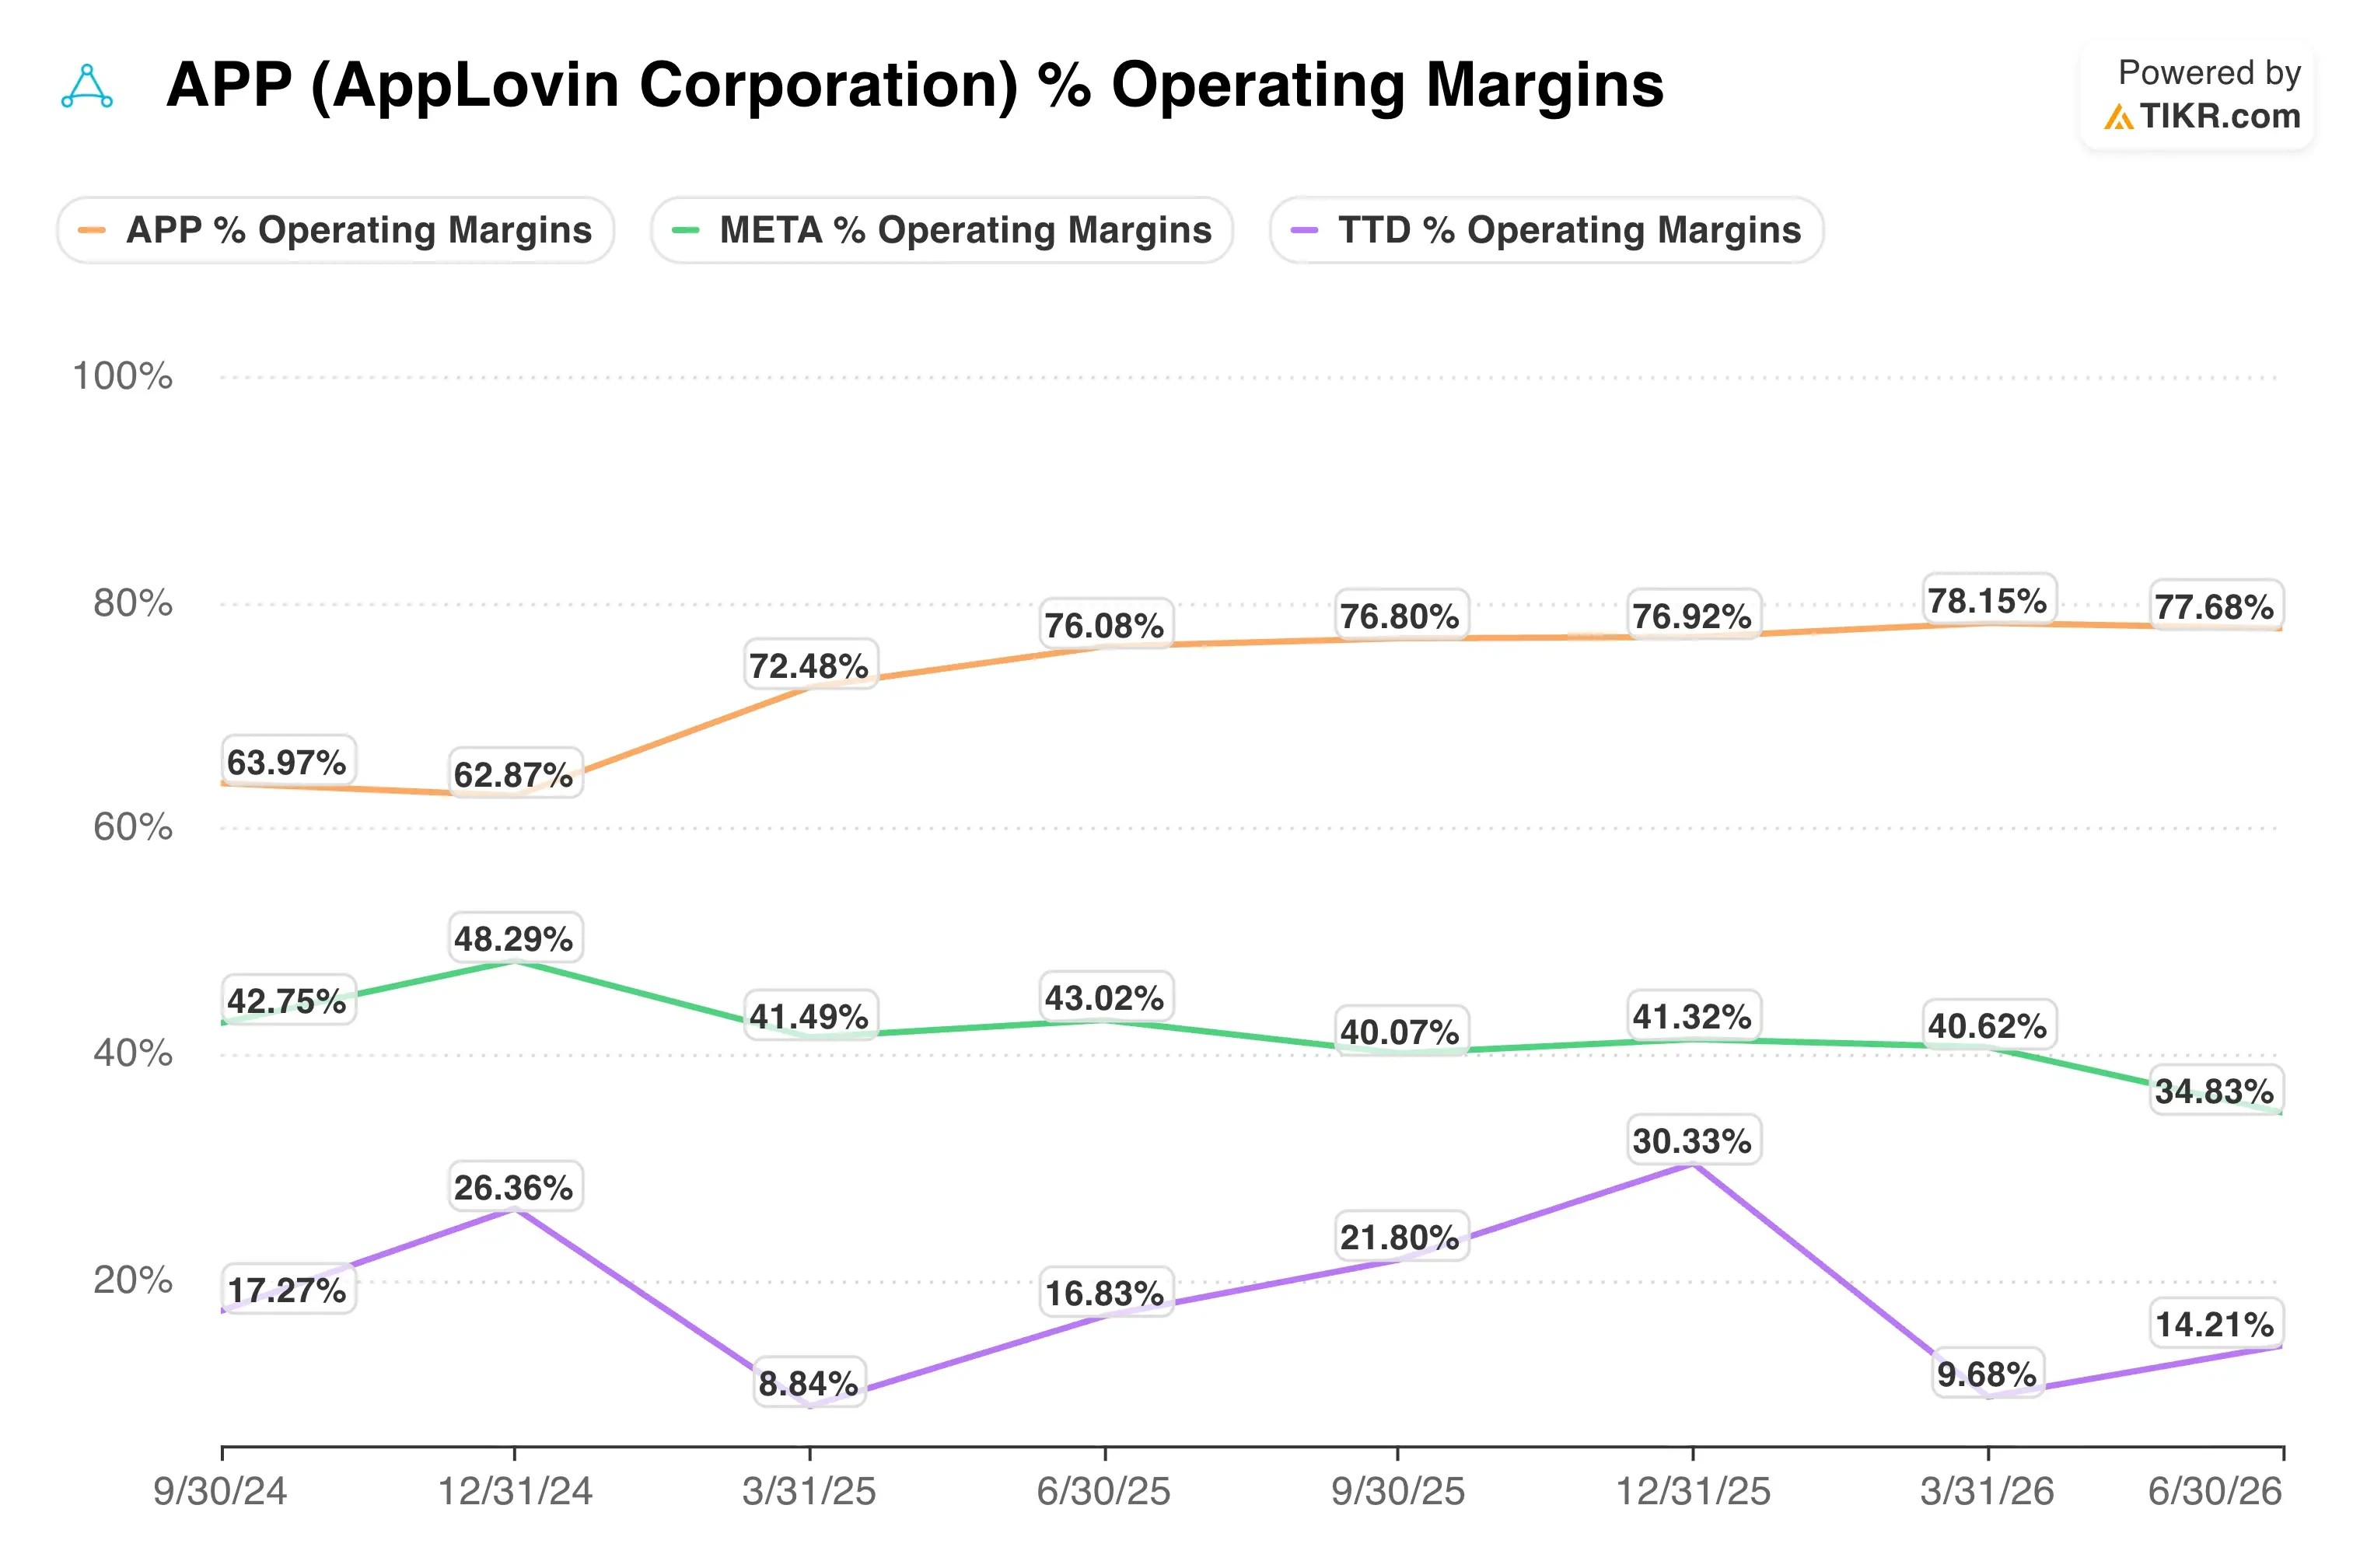
Meta Platforms (META) bietet einen anderen Vergleich, da es ebenfalls App-Installations- und Engagement-Werbung in großem Maßstab monetarisiert. Die Betriebsmarge von Meta liegt näher bei 40 %, deutlich unter den 77 % von AppLovin. Doch die Umsatzbasis von Meta ist etwa 25-mal größer, was eine weitaus größere Diversifizierung über Werbeformate und Regionen hinweg ermöglicht.
Der Vorteil von AppLovin ist sein KI-Modell, das Gaming- und zunehmend auch E-Commerce-Werbeausgaben optimiert, ohne den Overhead einer breiteren Social-Media-Plattform. Dieser Fokus ist es, der die Margen so weit vor denen größerer Mitbewerber laufen lässt.
Was treibt die APP-Aktie künftig an?
Die Q3-Ergebnisse, die voraussichtlich Anfang November erwartet werden, werden der nächste echte Test sein, ob die Erholung dieser Woche Bestand hat. Die Prognose beinhaltet bereits die Modellverbesserungen, die nach Abschluss des Q2 eingeführt wurden. Ein sauberes Übertreffen würde daher helfen, das Vertrauen nach dem Rückschlag im August wiederherzustellen.
Das Werbegeschäft für Verbraucher bleibt der größte langfristige Swing-Faktor. Das Management hat gesagt, dass die Budgets der Werbetreibenden typischerweise 12 bis 24 Monate brauchen, um sich aufzubauen, wenn neue Partner ihre Ausgaben erhöhen. Das bedeutet, dass die kurzfristigen Verbraucherumsätze immer noch einen kleinen Teil der Gesamtmischung ausmachen.
Höhere KI-Trainings- und Rechenkosten sind ein echter Faktor, den man im Auge behalten muss, da jeder zusätzliche Dollar sich im Umsatz niederschlagen muss, um sich zu rechtfertigen. Das Management hat gesagt, dass es bei den Rechenausgaben nicht zurückhaltend sein wird, wenn dies einen messbaren Aufschwung bringt.
Schätzen Sie den fairen Wert eines Unternehmens sofort (Kostenlos mit TIKR) >>>
Sollten Sie in AppLovin investieren?
Der einzige Weg, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie APP auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele tendenziell steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um APP zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie die APP-Aktie auf TIKR Free→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!