Die wichtigsten Punkte
- McDonald’s hat gerade zum 50. Mal in Folge seine Dividende erhöht, während die letzte Erhöhung von Starbucks nur $0,01 pro Aktie betrug.
- Starbucks schüttete im Geschäftsjahr 2025 113 % seines Free Cashflow als Dividende aus, obwohl sinkende Investitionsausgaben seine TTM-Cash-Dividendenausschüttungsquote seitdem auf 77 % gesenkt haben.
- Die TTM-Cash-Dividendenausschüttungsquote von McDonald’s liegt mit 67 % auf einem komfortableren Niveau, obwohl ein nachlassendes Kundenaufkommen in den USA und geplante Unterstützungszahlungen für Franchisenehmer in Höhe von etwa $8,5 Milliarden neue Anforderungen an seine Liquidität stellen.
- Die CFO von Starbucks hat die Dividendenstabilität und „maßvolle Erhöhungen“ betont, was das zukünftige Wachstum des Free Cashflow für Aktionäre besonders wichtig macht.
McDonald’s (MCD) erhöhte seine Quartalsdividende am 17. September von $1,86 auf $1,93 und markierte damit seine 50. aufeinanderfolgende jährliche Erhöhung. Das Unternehmen bezeichnete diese Leistung als „goldenen Meilenstein“ und verwies auf „die Widerstandsfähigkeit seiner Cashflows“.
Starbucks (SBUX) hat ebenfalls eine beeindruckende Serie von Dividendenerhöhungen aufgebaut, doch deren Aufrechterhaltung ist schwieriger geworden. Seine 15. aufeinanderfolgende jährliche Erhöhung nahm die Quartalsdividende im Oktober 2025 von $0,61 auf $0,62 an, nachdem in den Vorjahren deutlich größere Erhöhungen erfolgt waren. CFO Cathy Smith sagte daraufhin, Starbucks werde Wachstumsinvestitionen „mit Dividendenstabilität“ abwägen und „maßvolle Erhöhungen“ vornehmen, während es auf sein langfristiges Ausschüttungsziel hinarbeitet.
Beide Unternehmen erhöhen weiterhin ihre Dividenden.
Die größere Frage für Anleger ist, welches Geschäft sich von hier aus bedeutende Erhöhungen leisten kann.
| Kennzahl | Starbucks (SBUX) | McDonald’s (MCD) |
|---|---|---|
| Forward-Dividendenrendite | 2,7 % | 3,3 % |
| Dividendenwachstum (5 Jahre) | etwa 6,6 % p.a. | 7,3 % p.a. |
| Serie | 15 aufeinanderfolgende jährliche Erhöhungen | 50 aufeinanderfolgende Jahre mit Erhöhungen |
| Cash-Dividendenausschüttungsquote, TTM | 77 % | 67 % |
| Cash-Dividendenausschüttungsquote, Forward | 87 % | 73 % |
| Nettofinanzschulden ÷ EBITDA, TTM | 2,13x | 3,23x |
| Zinsdeckungsgrad, TTM | 7,2x | 7,8x |
Quelle: TIKR, Kurse zum Schluss am 29. September 2026; Serien aus eigenen Veröffentlichungen der Unternehmen.
Starbucks gewinnt Kunden zurück
Die „Back to Starbucks“-Wende von Starbucks zeigt Fortschritte.
Die globalen vergleichbaren Filialumsätze stiegen im dritten Quartal des Geschäftsjahres 2026 um 7,9 %, wobei die Transaktionen um 4,2 % zunahmen. Dies markierte das vierte aufeinanderfolgende Quartal mit Wachstum bei den vergleichbaren Umsätzen.
Der Wiederaufbau von Starbucks erfordert jedoch erhebliche Investitionen. Das Unternehmen hat seit September 2025 Restrukturierungsaufwendungen in Höhe von etwa $1,7 Milliarden angekündigt und gab im September Pläne zur Schließung von etwa 250 weiteren nordamerikanischen Coffeehouses bekannt.
Diese Belastungen traten in einer Phase auf, in der die Dividende von Starbucks mehr Cash verbrauchte, als das Geschäft generierte.
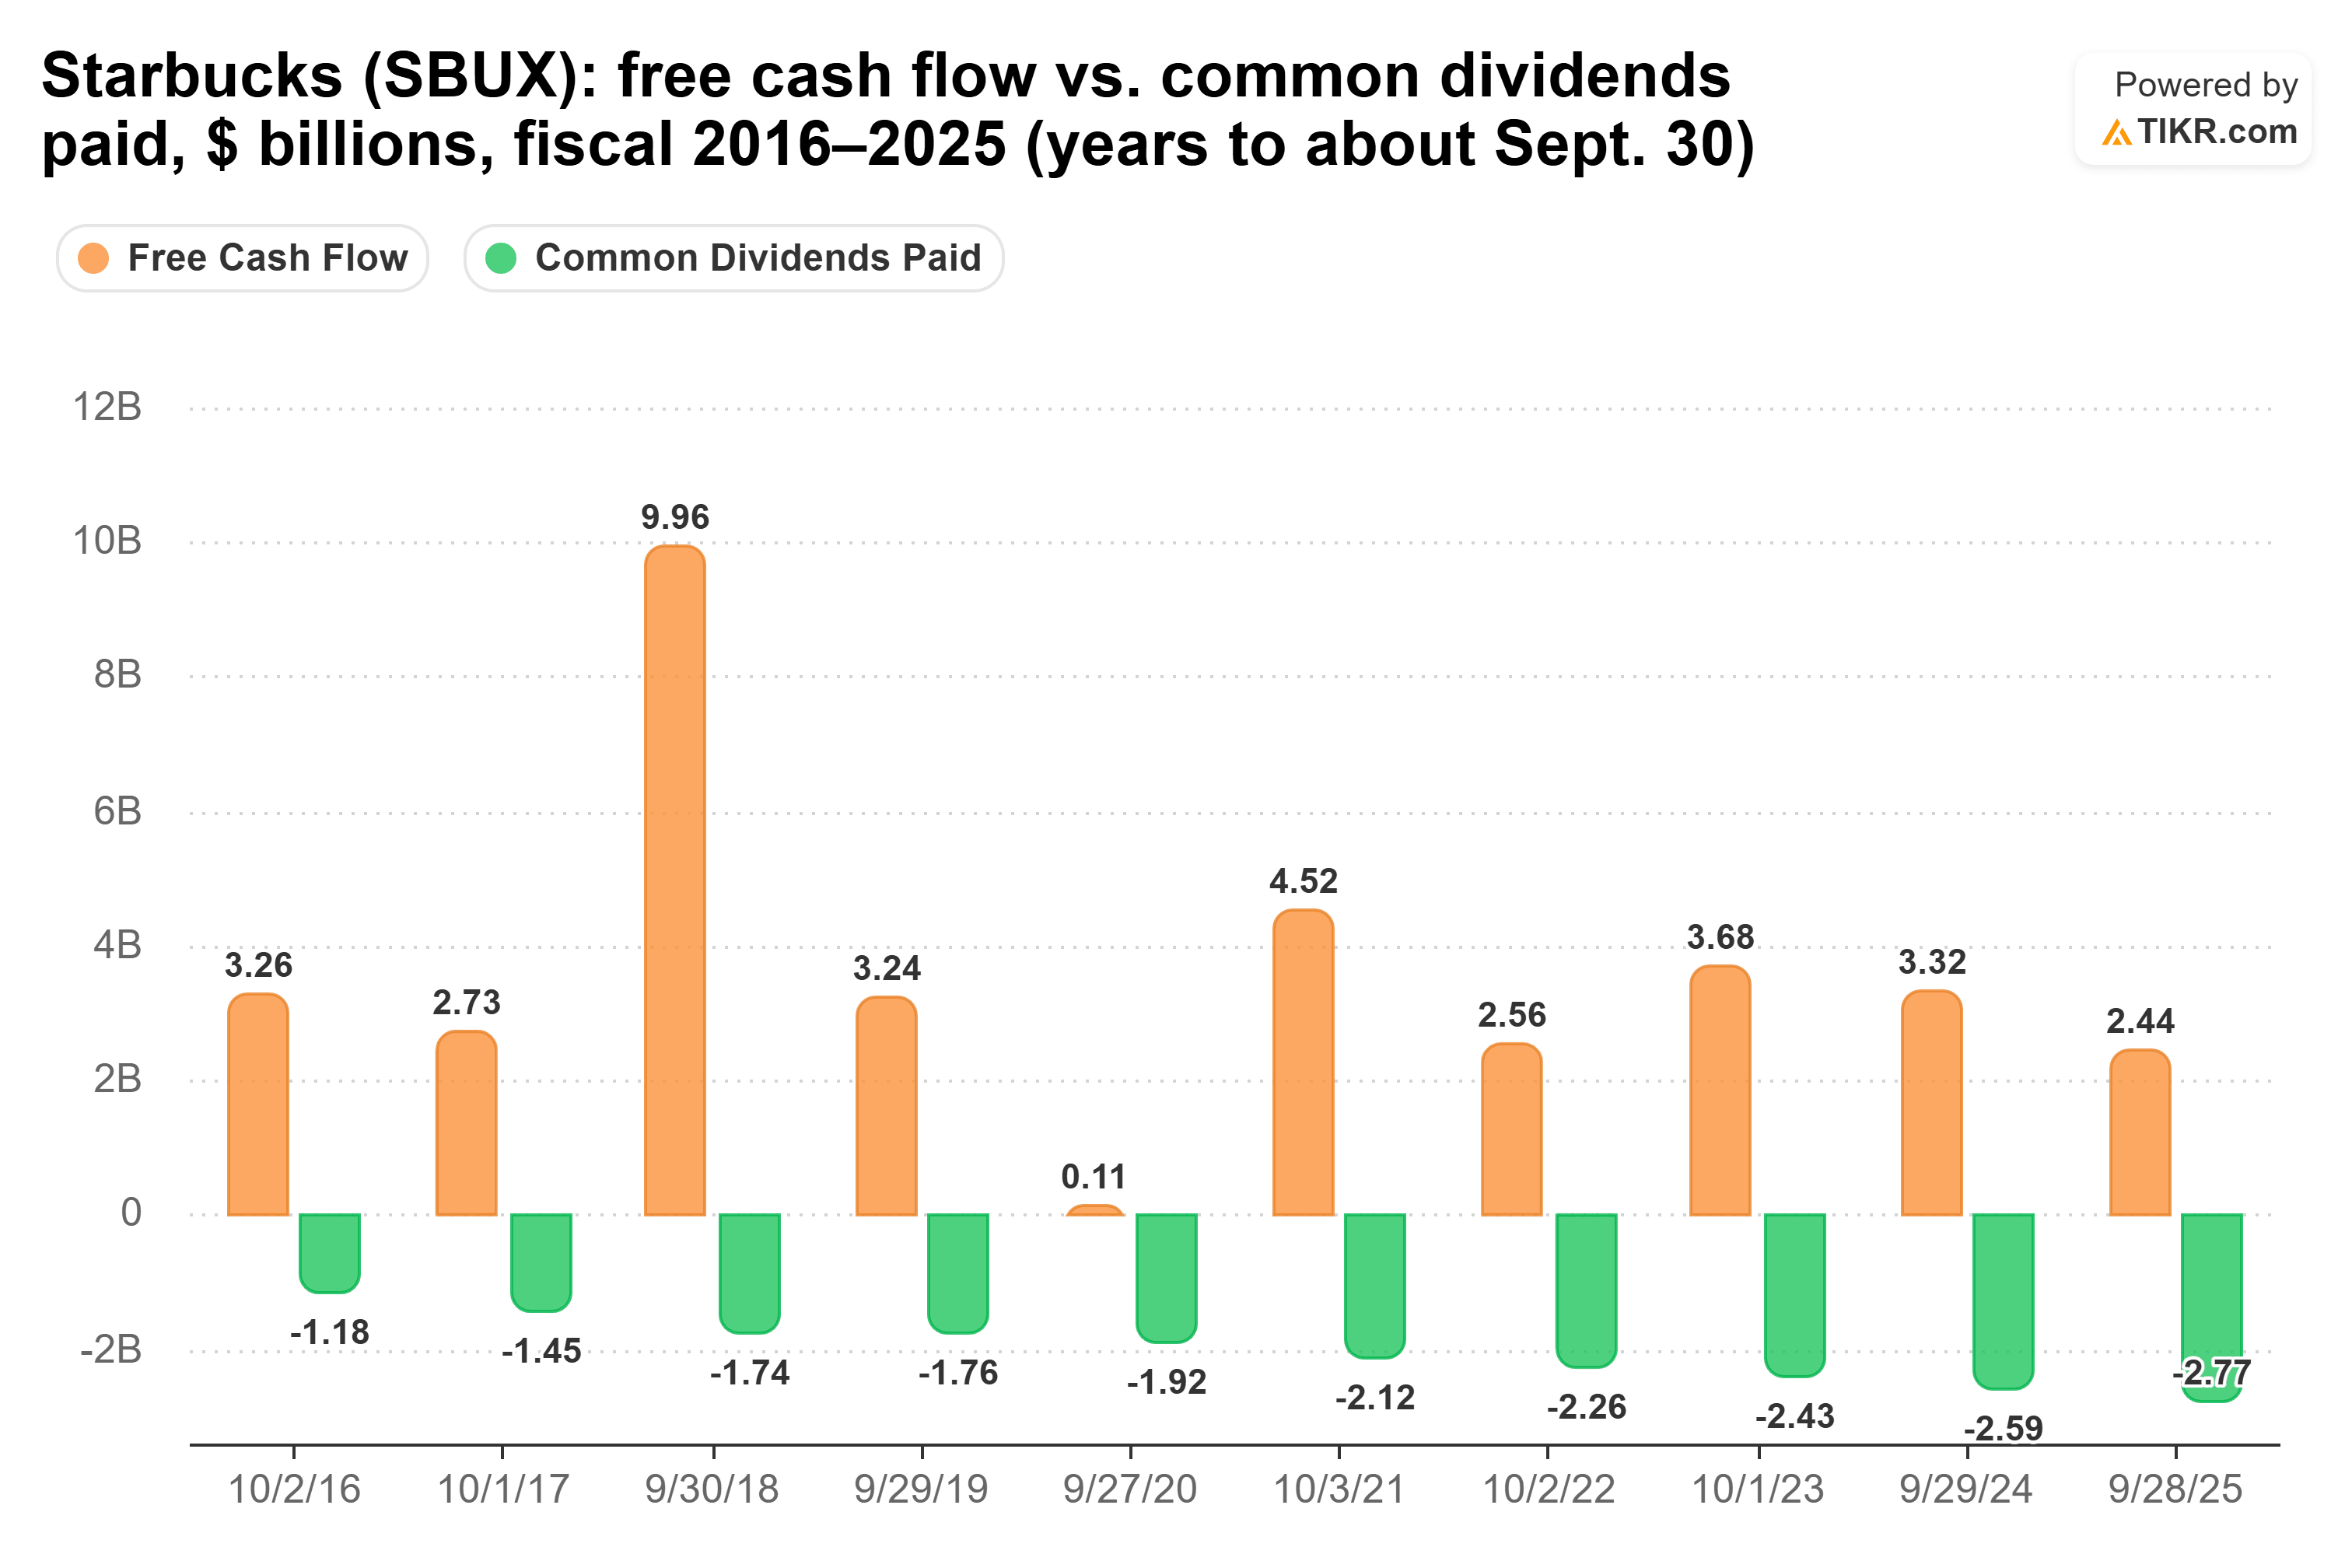
Starbucks zahlte im Geschäftsjahr 2025 $2,77 Milliarden an Stammdividenden bei einem Free Cashflow von $2,44 Milliarden.
Das bedeutet, dass das Unternehmen etwa 113 % seines Free Cashflow über Dividenden ausschüttete.
Es war auch das zweite Mal in sechs Jahren, dass der Free Cashflow die Dividende nicht deckte. Das andere Mal war das Geschäftsjahr 2020. Die ungewöhnlich hohe Free-Cashflow-Zahl für das Geschäftsjahr 2018 enthält die Vorauszahlung von Nestlé in Höhe von $7,15 Milliarden im Zusammenhang mit der Partnerschaft von Starbucks für abgepackten Kaffee.
Die gute Nachricht ist, dass die Cash-Generierung von Starbucks sich erholt.
Die Investitionsausgaben sanken in den ersten neun Monaten des Geschäftsjahres 2026 auf etwa $888 Millionen, gegenüber $1,85 Milliarden im Vorjahreszeitraum. Starbucks hat sein China-Geschäft außerdem in ein Joint Venture überführt und begonnen, teure Filialrenovierungen durch kleinere „Uplifts“ zu ersetzen, die laut COO Mike Grams jeweils etwa $150.000 kosten.
Analysten erwarten derzeit für das Geschäftsjahr 2026 einen Free Cashflow von etwa $3,26 Milliarden, ein Plus von 33 % gegenüber dem Geschäftsjahr 2025.
Diese Verbesserung hat die TTM-Cash-Dividendenausschüttungsquote von Starbucks auf 77 % gesenkt.
Dennoch liegt die Forward-Ausschüttungsquote bei etwa 87 %, was weniger Spielraum für aggressive Dividendenerhöhungen lässt, während das Management weiterhin in die Wende investiert und Schulden abbaut.
McDonald’s lebt von Mieteinnahmen und Lizenzgebühren
Die Dividende von McDonald’s wird von einem völlig anderen Geschäftsmodell gestützt.
Rund 95 % der McDonald’s-Restaurants sind franchisiert. Im Jahr 2025 erzielte das Unternehmen Mieteinnahmen in Höhe von $10,44 Milliarden und Lizenzgebühren in Höhe von $6,02 Milliarden, insgesamt etwa $16,46 Milliarden oder mehr als 60 % des Unternehmensumsatzes.
Diese asset-leichte Struktur hat historisch zuverlässigen Free Cashflow generiert.
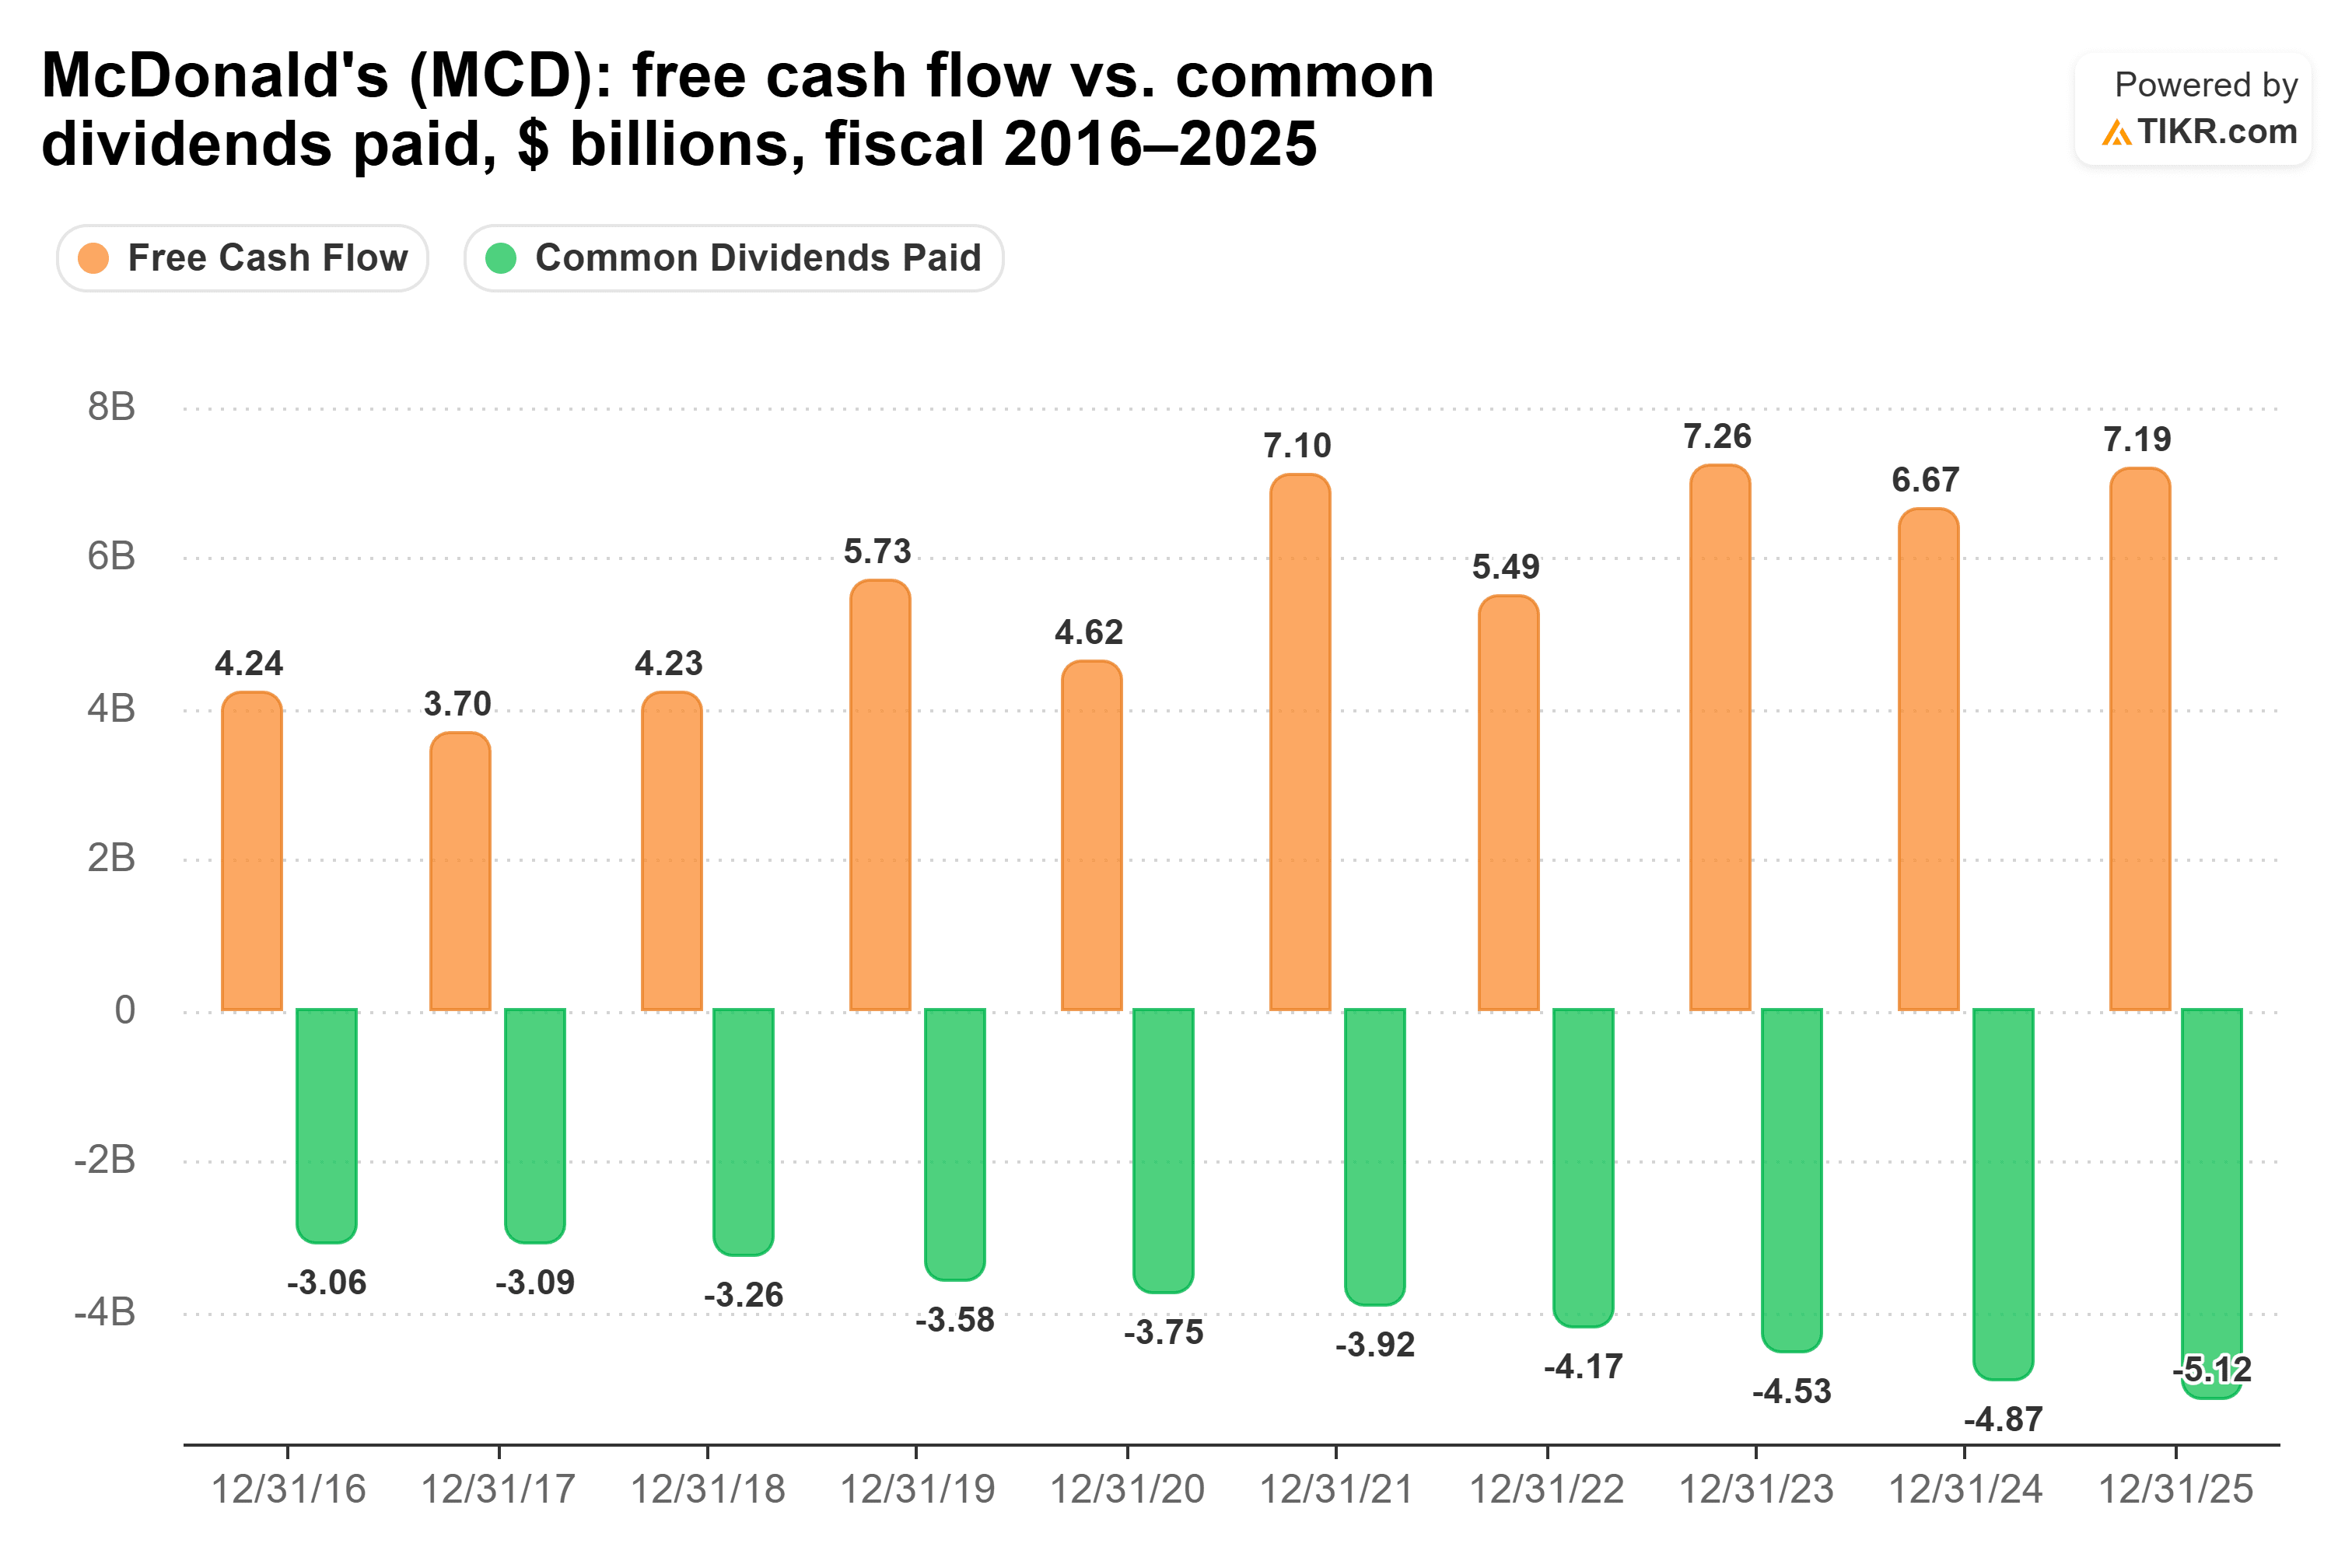
Der Free Cashflow deckte die Dividende von McDonald’s in jedem auf der 10-Jahres-Grafik dargestellten Jahr.
Im Jahr 2025 erwirtschaftete McDonald’s einen Free Cashflow von $7,19 Milliarden und zahlte $5,12 Milliarden an Dividenden.
Das ergibt eine Cash-Dividendenausschüttungsquote von 71 %, wobei nach den Dividenden etwa $2,07 Milliarden Free Cashflow verblieben.
Seine Ausschüttungsquote liegt heute mit 67 % TTM und etwa 73 % auf Basis von Forward-Schätzungen weiterhin auf einem komfortablen Niveau.
McDonald’s kaufte außerdem in den letzten 12 Monaten Aktien im Wert von $2,33 Milliarden zurück, was die zusätzliche Flexibilität seiner Cash-Generierung verdeutlicht.
Die vergleichbaren Umsätze in den USA stiegen im zweiten Quartal 2026 nur um 0,8 %, wobei weniger Gäste die Restaurants besuchten. Das Management führte etwa zwei Drittel des Rückgangs bei der Gästezahl auf die Umsetzung einer Relaunch-Kampagne für günstige Angebote zurück, die nur von etwa 60 % bis 65 % der Restaurants angeboten wurde.
CEO Chris Kempczinski räumte das Umsetzungsproblem direkt ein: „Wir haben kein Strategieproblem. Wir haben im zweiten Quartar einfach nicht auf dem Niveau umgesetzt, das wir gebraucht hätten.“
McDonald’s hat sich außerdem bis 2036 Unterstützungszahlungen für Franchisenehmer in Höhe von etwa $8,5 Milliarden verpflichtet, was eine weitere langfristige Verwendung von Cash darstellt.
Welche Dividende gewinnt also?
McDonald’s ist heute die bessere Dividendenaktie.
Für Anleger, die sich auf Dividendenstärke, -deckung und die Fähigkeit zu bedeutenden Erhöhungen konzentrieren, hat McDonald’s derzeit den Vorteil gegenüber Starbucks.
McDonald’s schüttete im vergangenen Jahr etwa 71 % seines Free Cashflow aus und hatte nach den Dividenden noch etwa $2 Milliarden übrig. Seine aktuellen Ausschüttungsquoten lassen auch mehr Raum für künftige Erhöhungen, mit 67 % TTM und etwa 73 % auf Forward-Basis, verglichen mit 77 % und 87 % für Starbucks.
Dieser zusätzliche Puffer gibt McDonald’s mehr Flexibilität, seine Dividende zu erhöhen, in das Geschäft zu reinvestieren, Franchisenehmer zu unterstützen und dennoch zusätzliches Cash an die Aktionäre zurückzugeben.
Die Dividende von Starbucks scheint nicht unmittelbar gefährdet. Seine Cash-Generierung hat sich verbessert, da die Investitionsausgaben gesunken sind, der Free Cashflow sich erholt hat und die Kundentrends sich gestärkt haben. Starbucks trägt auch im Verhältnis zum EBITDA weniger Nettofinanzschulden als McDonald’s.
Doch das Management hat seine kurzfristigen Prioritäten klar gemacht. Auf seinem Investor Day 2026 sagte CFO Cathy Smith, Starbucks plane, Wachstumsinvestitionen mit Dividendenstabilität abzuwägen, maßvolle Erhöhungen vorzunehmen und der Entschuldung Vorrang vor Aktienrückkäufen einzuräumen.
McDonald’s ist heute die stärkere Dividendenaktie, während Starbucks die Wende-Geschichte bleibt, die noch mehr Arbeit vor sich hat, bevor sie ähnlich bedeutendes Dividendenwachstum stützen kann.
Die größere Frage für Starbucks-Aktionäre ist, wie schnell seine Wende den Free Cashflow genug ausweiten kann, um diese Lücke zu schließen.
Starbucks könnte seine nächste Dividendenentscheidung um seinen Bericht für das vierte Quartal des Geschäftsjahres am 29. Oktober herum treffen. Falls ja, erhalten Anleger einen weiteren Hinweis darauf, wie „maßvoll“ diese Erhöhungen sein werden.
Was ist die Aktie von McDonald’s also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was McDonald’s wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie McDonald’s kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!