

Wichtige Kennzahlen für Vistra-Aktien
- Aktueller Kurs: $140.02
- Zielkurs (Mitte): ~$221
- Konsensziel der Analysten: ~$212
- Potenzielle Gesamtrendite: ~58%
- Annualisierte IRR: ~11% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Vistra (VST) erhielt am 2. Oktober 2026 zwei Katalysatoren. Bloomberg berichtete, dass die Trump-Administration ein Kreditpaket in Höhe von rund 4 Milliarden Dollar zur Modernisierung von drei seiner Kernkraftwerke plant, und Siebert Williams Shank nahm die Aktie mit einer Kaufempfehlung und einem Kursziel von $202 ins Coverage auf, etwa 44% über dem Schlusskurs von $140,02 an diesem Tag.
Am 3. Oktober bezifferte Reuters den Kredit auf etwa 4,2 Milliarden Dollar, wobei Energieminister Chris Wright die Ankündigung für Montag, den 5. Oktober, erwartet wurde. Bloomberg berichtete, dass weder das Energieministerium noch Vistra umgehend kommentierten, sodass die Bestätigung von der Behörde oder den Investor-Relations-Materialien von Vistra kommen sollte.
Wo ein gemeldeter Bundesdarlehen landen würde
Bloombergs Quellen sagten, das Paket würde Arbeiten an zwei Vistra-Kraftwerken in Ohio und einem in Pennsylvania finanzieren. Die Quelle von Reuters sagte, es würde helfen, mindestens drei der vier Kernkraftwerke von Vistra hochzurüsten. Vistras Kernkraftwerke in Ohio und Pennsylvania sind Perry, Davis-Besse und Beaver Valley, die drei hinter seinen 20-Jahres-Verträgen mit Meta Platforms (META).
Diese Verträge decken 2.176 MW Betriebsleistung plus 433 MW Hochrüstung ab, wobei die Lieferungen der Hochrüstungen bis 2031 beginnen und bis Ende 2034 abgeschlossen sein sollen. Die Betriebslieferungen von Perry beginnen im Dezember 2026, sagte CEO Jim Burke im Februar. Das macht die Hochrüstungen zum am langsamsten vergüteten Teil, und Vistra erwartet bereits, dass sie das Ziel für die gehebelte Rendite im mittleren zweistelligen Bereich erreichen oder übertreffen werden.
Keiner der Berichte verknüpft den Kredit mit den Meta-Hochrüstungen, und seine Konditionen und Zinssätze sind nicht öffentlich. Wenn das Geld diese Projekte zu unterdurchschnittlichen Konditionen erreicht, würde es die Renditen für diesen Teil erhöhen.
Sehen Sie historische und zukunftsgerichtete Schätzungen für Vistra-Aktien (Es ist kostenlos!) >>>
Sieberts Kaufempfehlung stützt sich auf ein Texas-Stromnetz, das enger ist, als es scheint
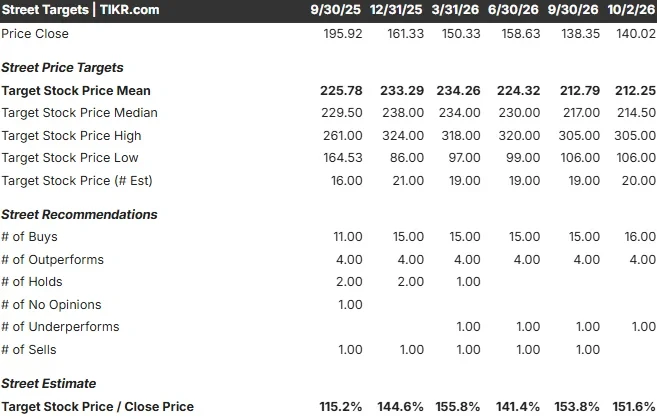
Laut der Zusammenfassung von TheFly baute Analystin Gabriele Sorbara die Empfehlung auf vertraglich gesicherten Erträgen und einem großen Hedge-Book auf, wobei Stromabnahmeverträge mit Hyperscalern der Haupttreiber sind. Ihr Kursziel von $202 liegt unter dem Konsensziel der Analysten von ~$212, das von ~$234 Ende März gesunken ist, obwohl die Anzahl der Kaufempfehlungen bei TIKR zwischen dem 30. September und dem 2. Oktober von 15 auf 16 gestiegen ist.
Das Hedge-Book ist wichtig, weil schwächere ERCOT-Terminkontrakte darauf hindeuten, dass 2027 sich dem unteren Ende des Opportunitätsbereichs von Vistra nähert, sagte CFO Kris Moldovan am 7. August. Der Leiter des Commercial-Bereichs, Shawn Stuckey, sagte, der 22. Juli habe nur bei $57 abgerechnet, weil Batterien wussten, dass sie nicht knapp werden würden, und fügte hinzu: "Wir denken, es wäre sehr einfach möglich gewesen, dass dieser Tag näher an einem $400- oder $500-Tag hätte abgerechnet werden können." Seiner Darstellung nach machten ein paar tausend Megawatt thermische Leistung, Last oder Wind den Unterschied.
Burke fügte hinzu, dass die Batterierenditen etwa ein Fünftel dessen betragen hätten, was Investoren wahrscheinlich erwartet hätten, und dass die Batterie-Warteschlange sich verlangsame, was das Angebotswachstum bremsen würde, das die Preise in Texas niedrig gehalten habe.
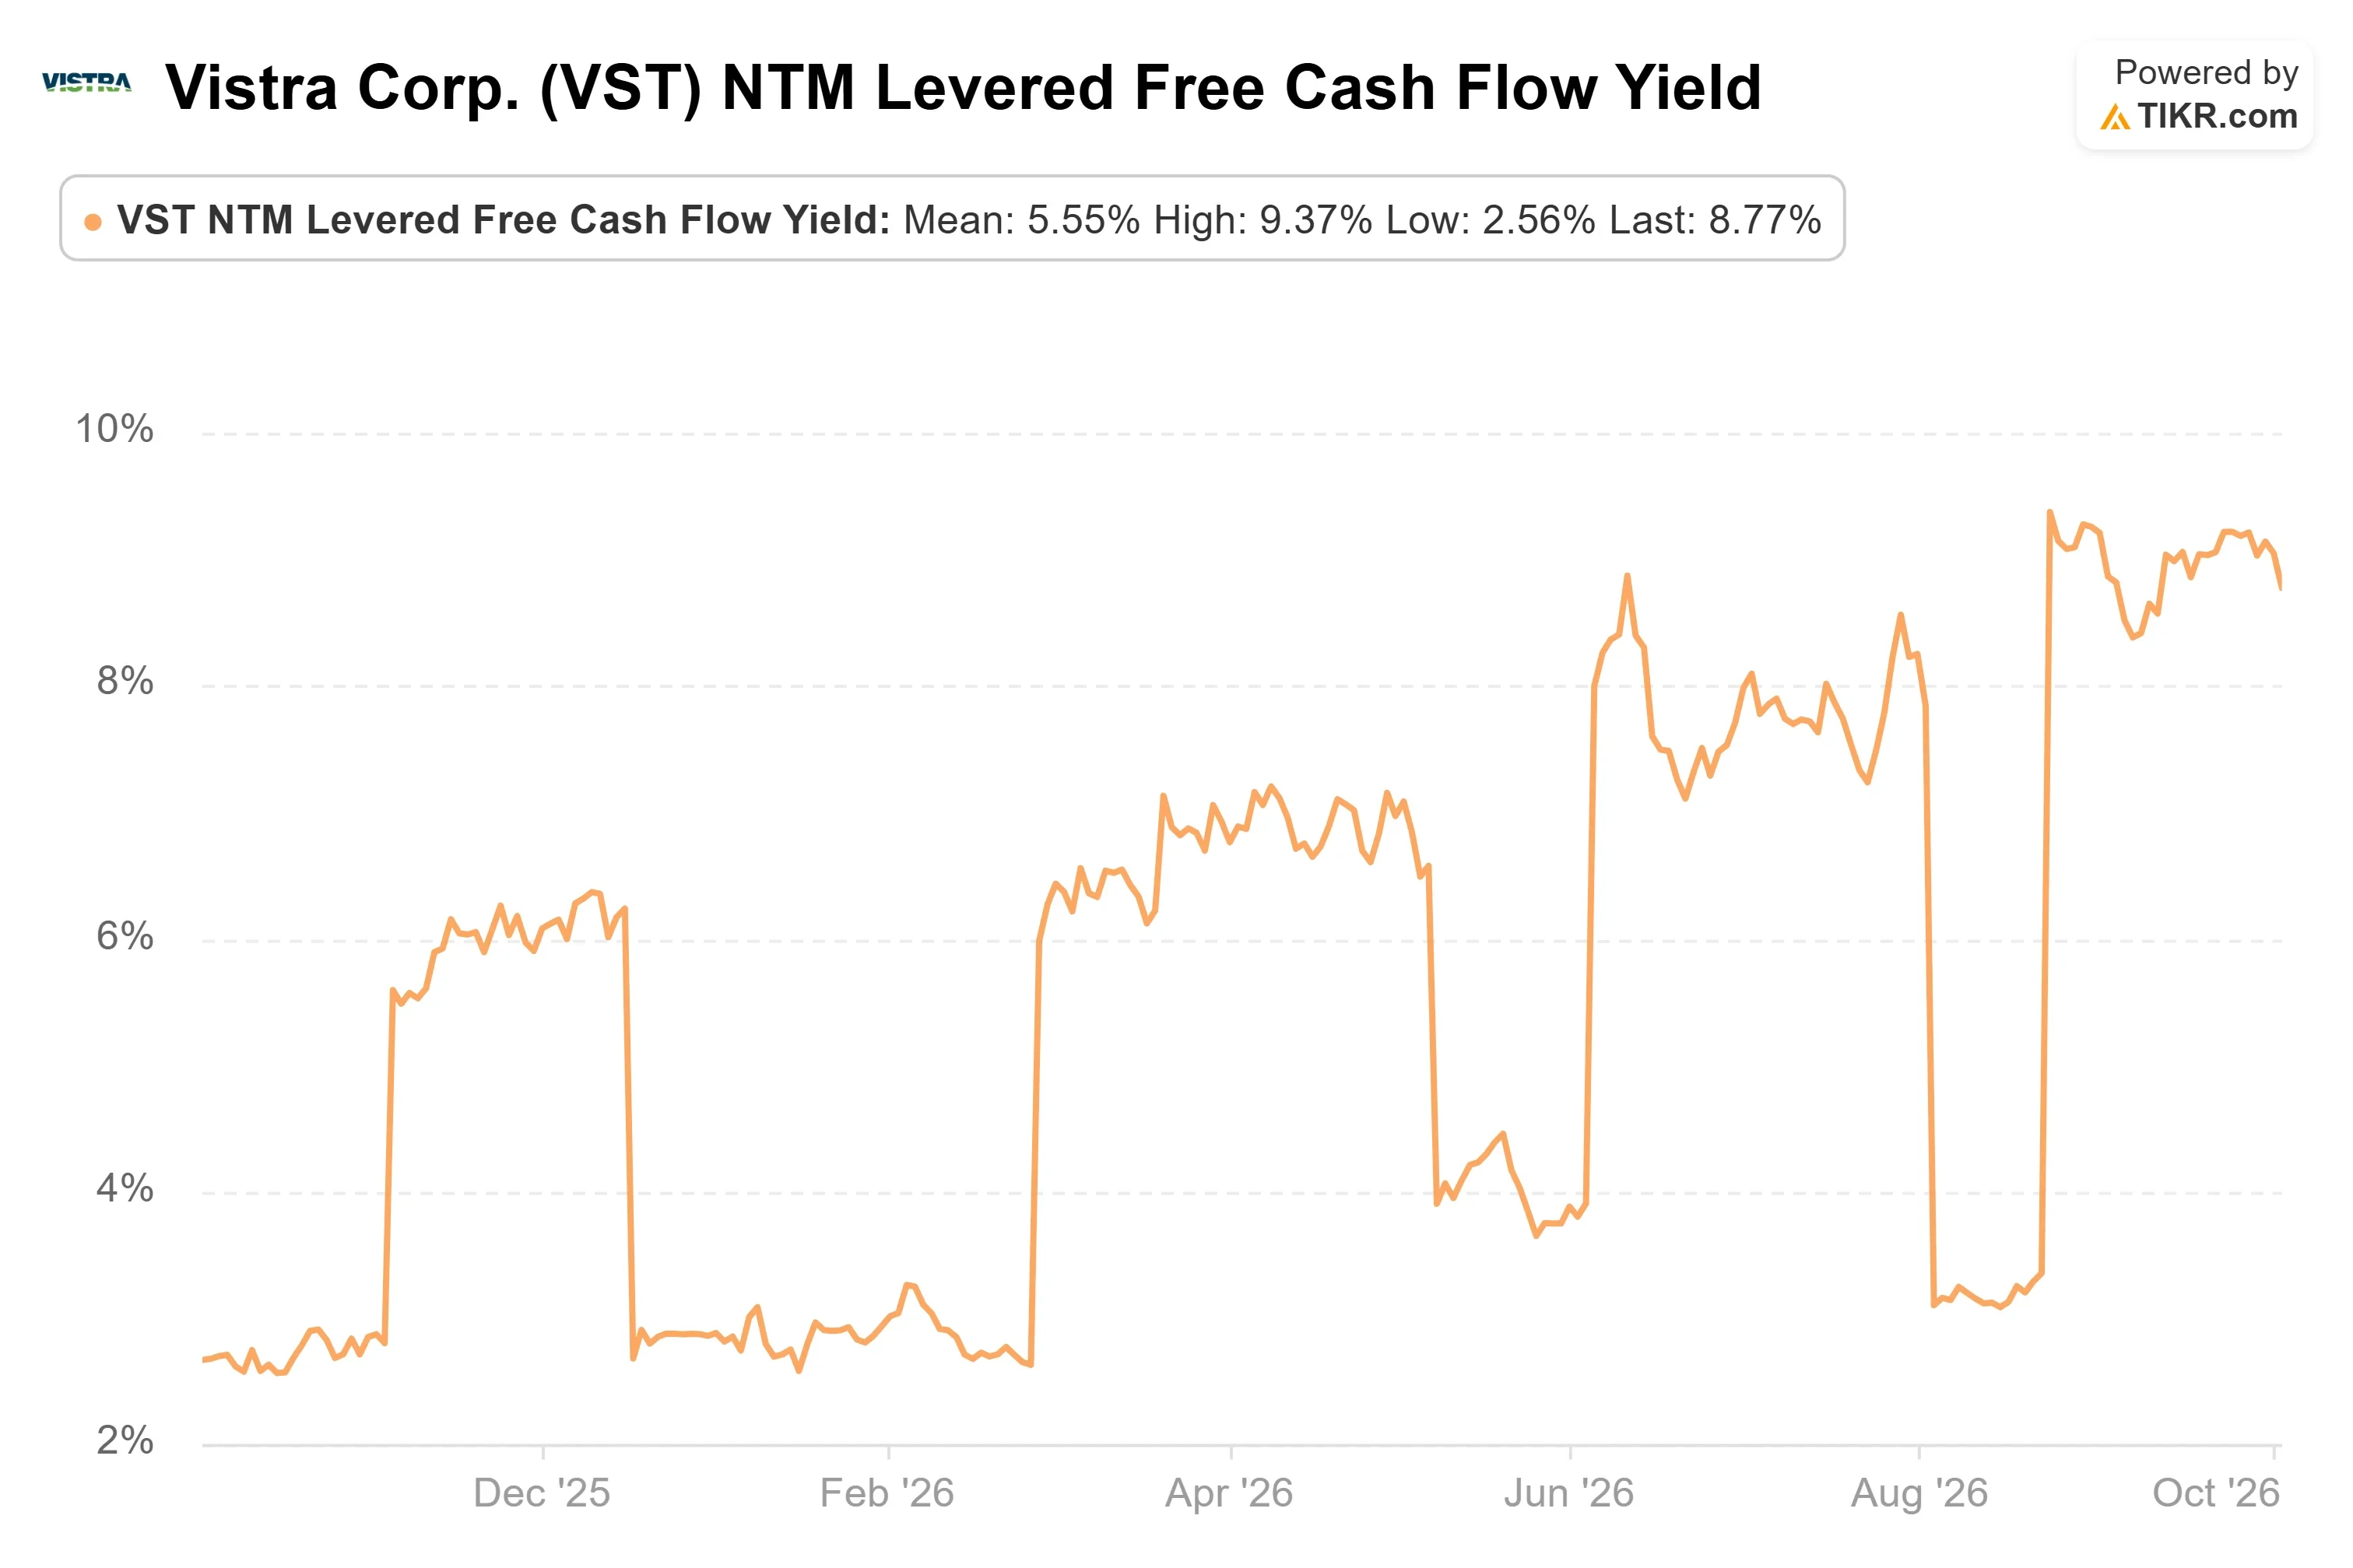
Die Bewertung spiegelt davon wenig wider. Die gehebelte NTM-Free-Cashflow-Rendite von Vistra stieg am 2. Oktober auf rund 9% gegenüber rund 3% am 30. September 2025, und ihr normalisiertes KGV für die nächsten zwölf Monate fiel auf etwa 14x von etwa 24x. Moldovan sagte, Aktienrückkäufe bis Juli seien schneller als pro rata verlaufen, "angesichts der hohen Free-Cashflow-Rendite, die unser Aktienkurs signalisiert".
Die Cash-Konversion ist die offene Frage. Der Free Cashflow im zweiten Quartal, wie TIKR ihn berechnet, belief sich auf 334 Millionen Dollar gegenüber einer Schätzung der Analysten von 725 Millionen Dollar, sodass die Rendite immer noch auf Prognosen beruht.
Sehen Sie, wie Vistra im Vergleich zu seinen Peels bei TIKR abschneidet (Es ist kostenlos!) >>>
TIKR Advanced Model Analysis
- Aktueller Kurs: $140.02
- Zielkurs (Mitte): ~$221
- Potenzielle Gesamtrendite: ~58%
- Annualisierte IRR: ~11% / Jahr
Sehen Sie Wachstumsprognosen und Kursziele der Analysten für Vistra-Aktien (Es ist kostenlos!) >>>
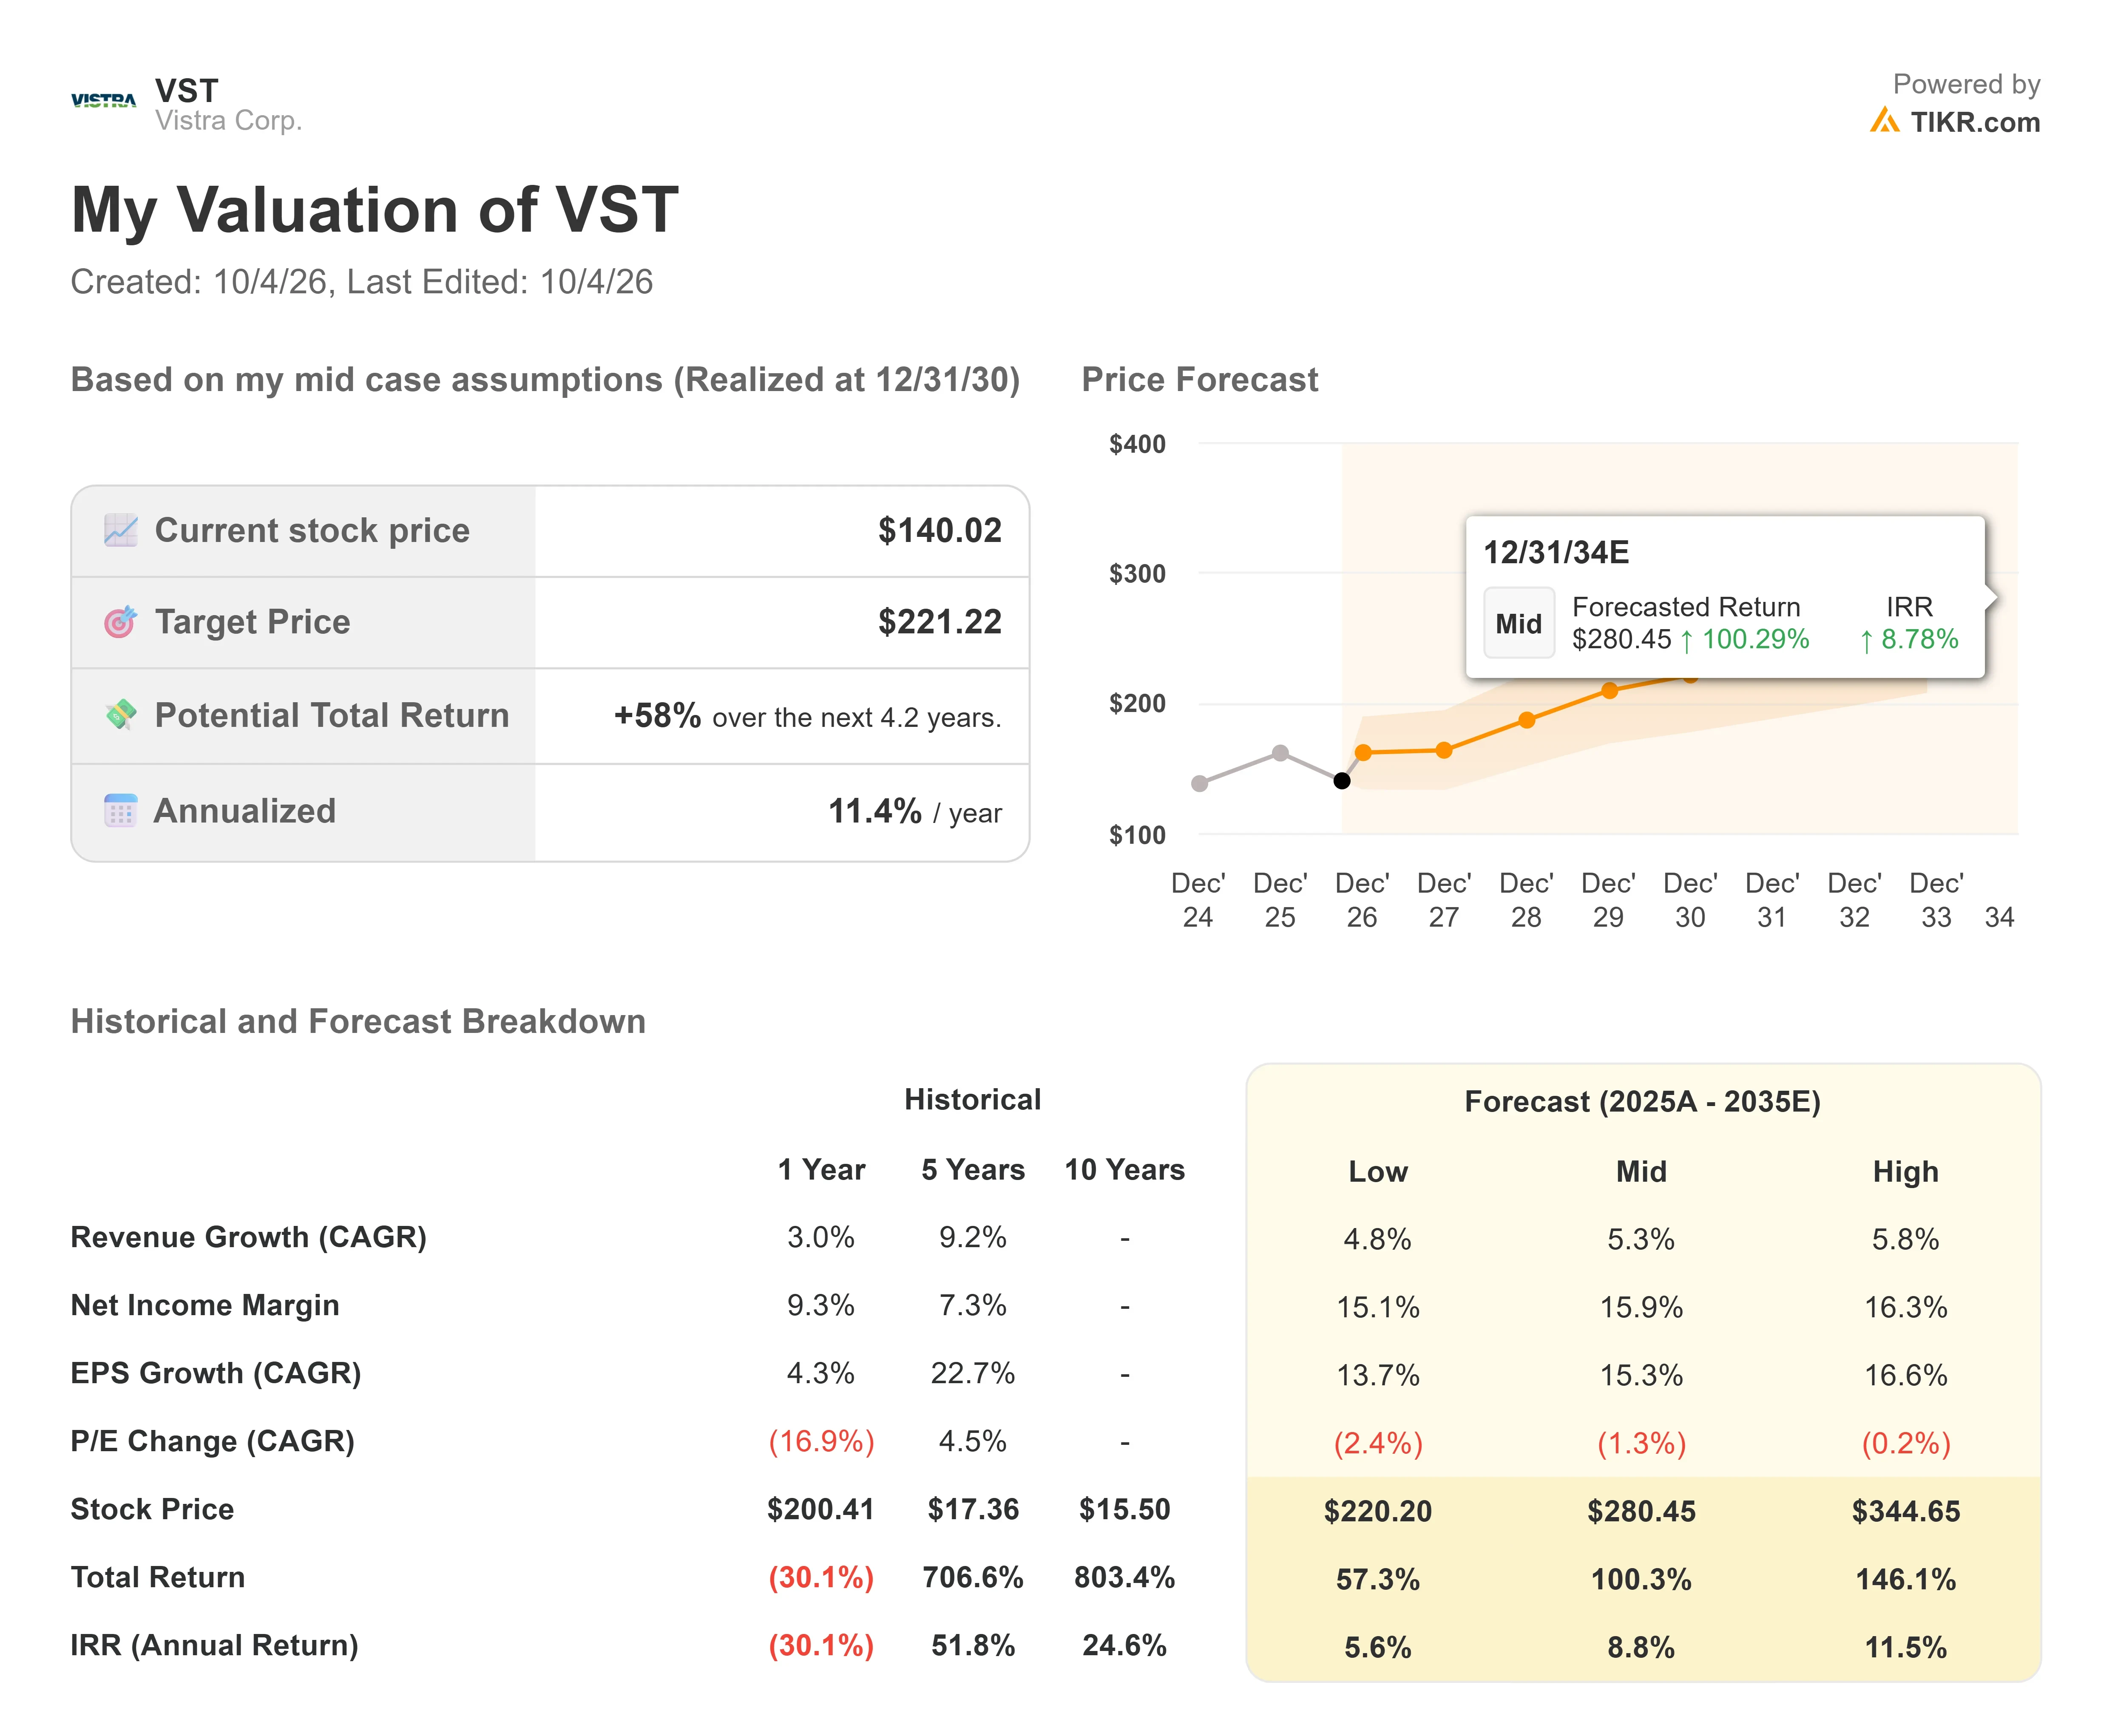
Der mittlere Fall von TIKR bewertet Vistra bis zum 31. Dezember 2030 auf rund $221, eine Gesamtrendite von etwa 58% ab $140,02 oder rund 11% pro Jahr. Über den gesamten Prognosezeitraum von 2025 bis 2035 geht der mittlere Fall von einem Umsatzwachstum von fast 5% pro Jahr und einer Nettomarge von fast 16% aus, wobei der Gewinn je Aktie mit etwa 15% wächst, während das KGV leicht sinkt.
Der mittlere Fall passt, weil die Rendite aus den Erträgen und nicht aus einer Neubewertung kommt, aber er benötigt Margen deutlich über den 9,3% des letzten Jahres. Das Hauptrisiko ist die Cash-Konversion: Ein weiteres Quartal wie Q2 würde diesen Margenpfad unbewiesen lassen. Aufwärtspotenzial: Ein bestätigter Kredit zu günstigen Konditionen senkt die Kosten der Hochrüstungen. Abwärtspotenzial: Ein Ergebnis für 2026 unter den Prognosen des Managements würde sowohl Sieberts These als auch den Margenpfad des Modells untergraben.
Fazit
Wrights erwartete Ankündigung am 5. Oktober sollte die Höhe und Konditionen des Kredits klären. Der Bericht für das dritte Quartal am 6. November ist der Zeitpunkt, an dem Vistra laut Moldovan am 7. August erwartete, die Prognosen für 2026 und, falls Cogentrix abgeschlossen wäre, für 2027 zu aktualisieren.
Er sagte, Vistra sei zuversichtlich, das bereinigte EBITDA für 2026 auf oder über der Mitte des Bereichs von 6,8 bis 7,6 Milliarden Dollar bei 7,2 Milliarden Dollar zu erreichen. Eine Prognose unter diesem Niveau würde Sieberts These zum Hedge-Book direkt auf die Probe stellen.
Was ist die Vistra-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in TIKRs Bewertungsmodell ein und sehen Sie, was Vistra wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Vistra auf TIKR Free analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen... desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


