Die wichtigsten Punkte
- Die Snowflake-Aktie fiel in der Woche bis zum 2. November um 13 %, ohne dass es eigene schlechte Nachrichten gab, da die KI-Ausgaben von Amazon und Oracle sowie ein ServiceNow-Misserfolg Softwareaktien unter Druck setzten, einschließlich Datadog.
- Snowflake mietet seine Rechenleistung, daher sind diese KI-Capex-Rechnungen nicht seine eigenen.
- Der Verkauf drückte sein Forward-KGV bis Freitag auf das 121-fache, unter seinem Dreijahresdurchschnitt von 165.
- Der 2. Dezember ist der Test: Die Prognose für das Gesamtjahr impliziert einen Produktumsatz von etwa 1,65 Milliarden US-Dollar im Januar-Quartal.
Snowflake (SNOW) ist in der vergangenen Woche um 13 % gefallen, und die schlechten Nachrichten kamen alle von anderen.
Amazon (AMZN) und Oracle (ORCL) haben die Sorgen darüber wiederbelebt, wer für KI bezahlt, ServiceNow (NOW) zog Softwareaktien nach unten, und Datadog (DDOG) fiel sogar noch stärker vor seinem Bericht am 4. November.
Die KI-Rechnungen anderer
Nach Börsenschluss am 29. Oktober teilte Amazon mit, dass sein Free Cash Flow der letzten zwölf Monate auf einen Abfluss von 42,4 Milliarden US-Dollar umgeschwenkt sei, hauptsächlich weil KI seine Netto-Kapitalausgaben in diesem Zeitraum um 94,8 Milliarden US-Dollar erhöht habe. Vor der Eröffnung am Montag reichte Oracle einen Antrag auf die Aufnahme von 20 Milliarden US-Dollar in Aktien und Anleihen für seinen Ausbau ein, und seine Aktien schlossen mit einem Minus von 8,8 %.
Snowflake mietet diese Kapazitäten, anstatt sie selbst aufzubauen. In diesem Jahr unterzeichnete das Unternehmen eine Fünfjahresverpflichtung über 6 Milliarden US-Dollar mit AWS, und am 27. Oktober gab Oracle bekannt, dass Snowflake auch als nativer Dienst auf Oracles Cloud laufen wird.
ServiceNow, das um 33 % fiel, verfehlte am 28. Oktober das bereinigte EPS und prognostizierte ein langsameres Wachstum bei den vertraglich gebundenen Umsätzen. Der eigene vertragliche Backlog von Snowflake ging ebenfalls zurück, von 9,77 Milliarden US-Dollar im Januar auf 9,00 Milliarden US-Dollar im Juli, lag aber immer noch 30 % über dem Vorjahreswert.
Datadog fiel um 23 %, doch die Gewinnschätzungen der Analysten blieben im Oktober stabil.
Snowflakes Wachstum beschleunigt sich weiter
Snowflake gab im Jahr bis Januar 2026 nur 2,2 % seines Umsatzes für Capex aus. Die KI-Rechnung erreicht das Unternehmen stattdessen über die Bruttomarge: Das Management erwartet nun für dieses Jahr eine bereinigte Produkt-Bruttomarge von 74 %, gegenüber zuvor 75 %.
Der Produktumsatz stieg im Juli-Quartal um 37 % auf 1,49 Milliarden US-Dollar, das dritte Quartal in Folge, in dem das Wachstum zunahm. Analysten gehen davon aus, dass der Umsatz von 4,68 Milliarden US-Dollar im Jahr bis Januar 2026 auf 8,13 Milliarden US-Dollar zwei Jahre später steigen wird:
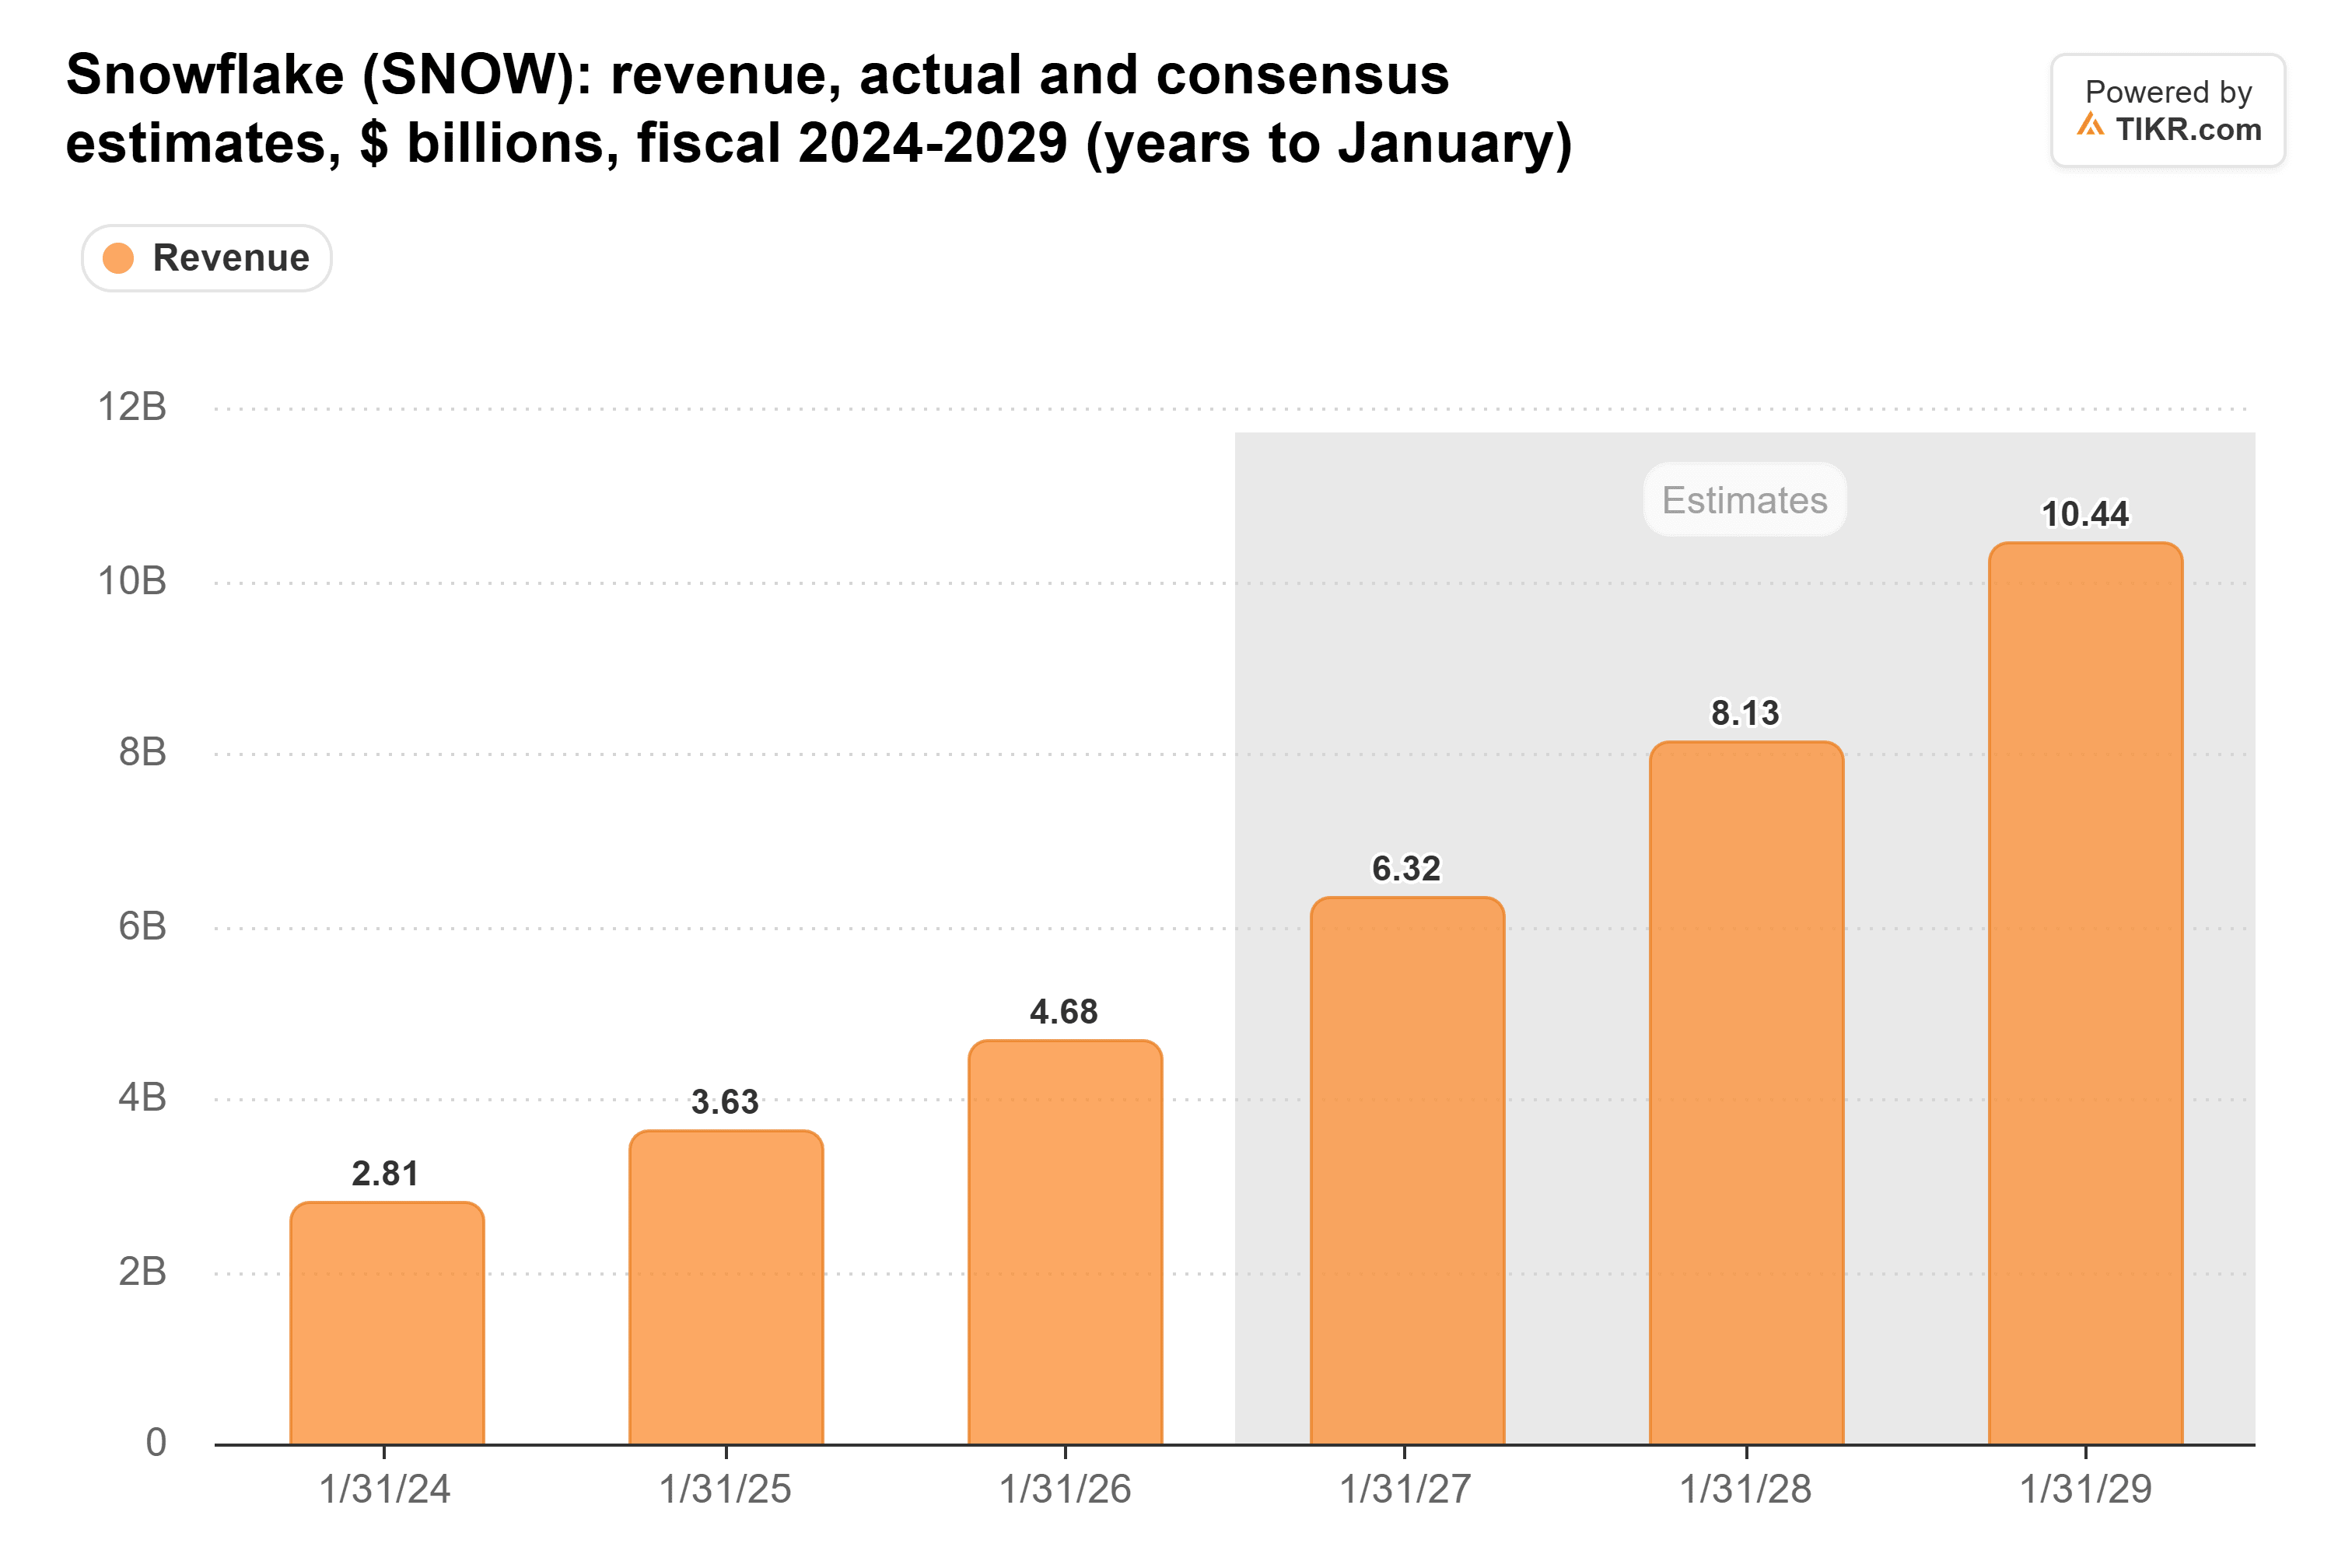
Nichts in dieser Woche gibt ihnen einen Grund, diese Zahlen zu kürzen.
TIKR verfolgt 52 Analysten zu Snowflake. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Snowflake zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Snowflakes Analystenbewertungen ansehen
Eine niedrige Latte am 2. Dezember
Snowflake veröffentlicht seinen Bericht nach Börsenschluss am 2. Dezember. Die Prognose für das Gesamtjahr impliziert einen Produktumsatz von etwa 1,65 Milliarden US-Dollar im Januar-Quartal, eine Latte, die bereits nach zwei Quartalen, in denen die obere Grenze der Prognose um mehr als 5 % übertroffen wurde, niedrig erschien.
Was sich diese Woche geändert hat, ist der Preis. Die Aktie wurde am Freitag mit dem 121-fachen der zukünftigen Gewinne gehandelt, gegenüber etwa dem 134-fachen am 27. Oktober und unter ihrem Dreijahresdurchschnitt von 165. Der Rückgang um 5 % am Montag trieb sie noch tiefer. Das Konsens-Kursziel ist von 229 US-Dollar Ende Mai auf 427 US-Dollar gestiegen:
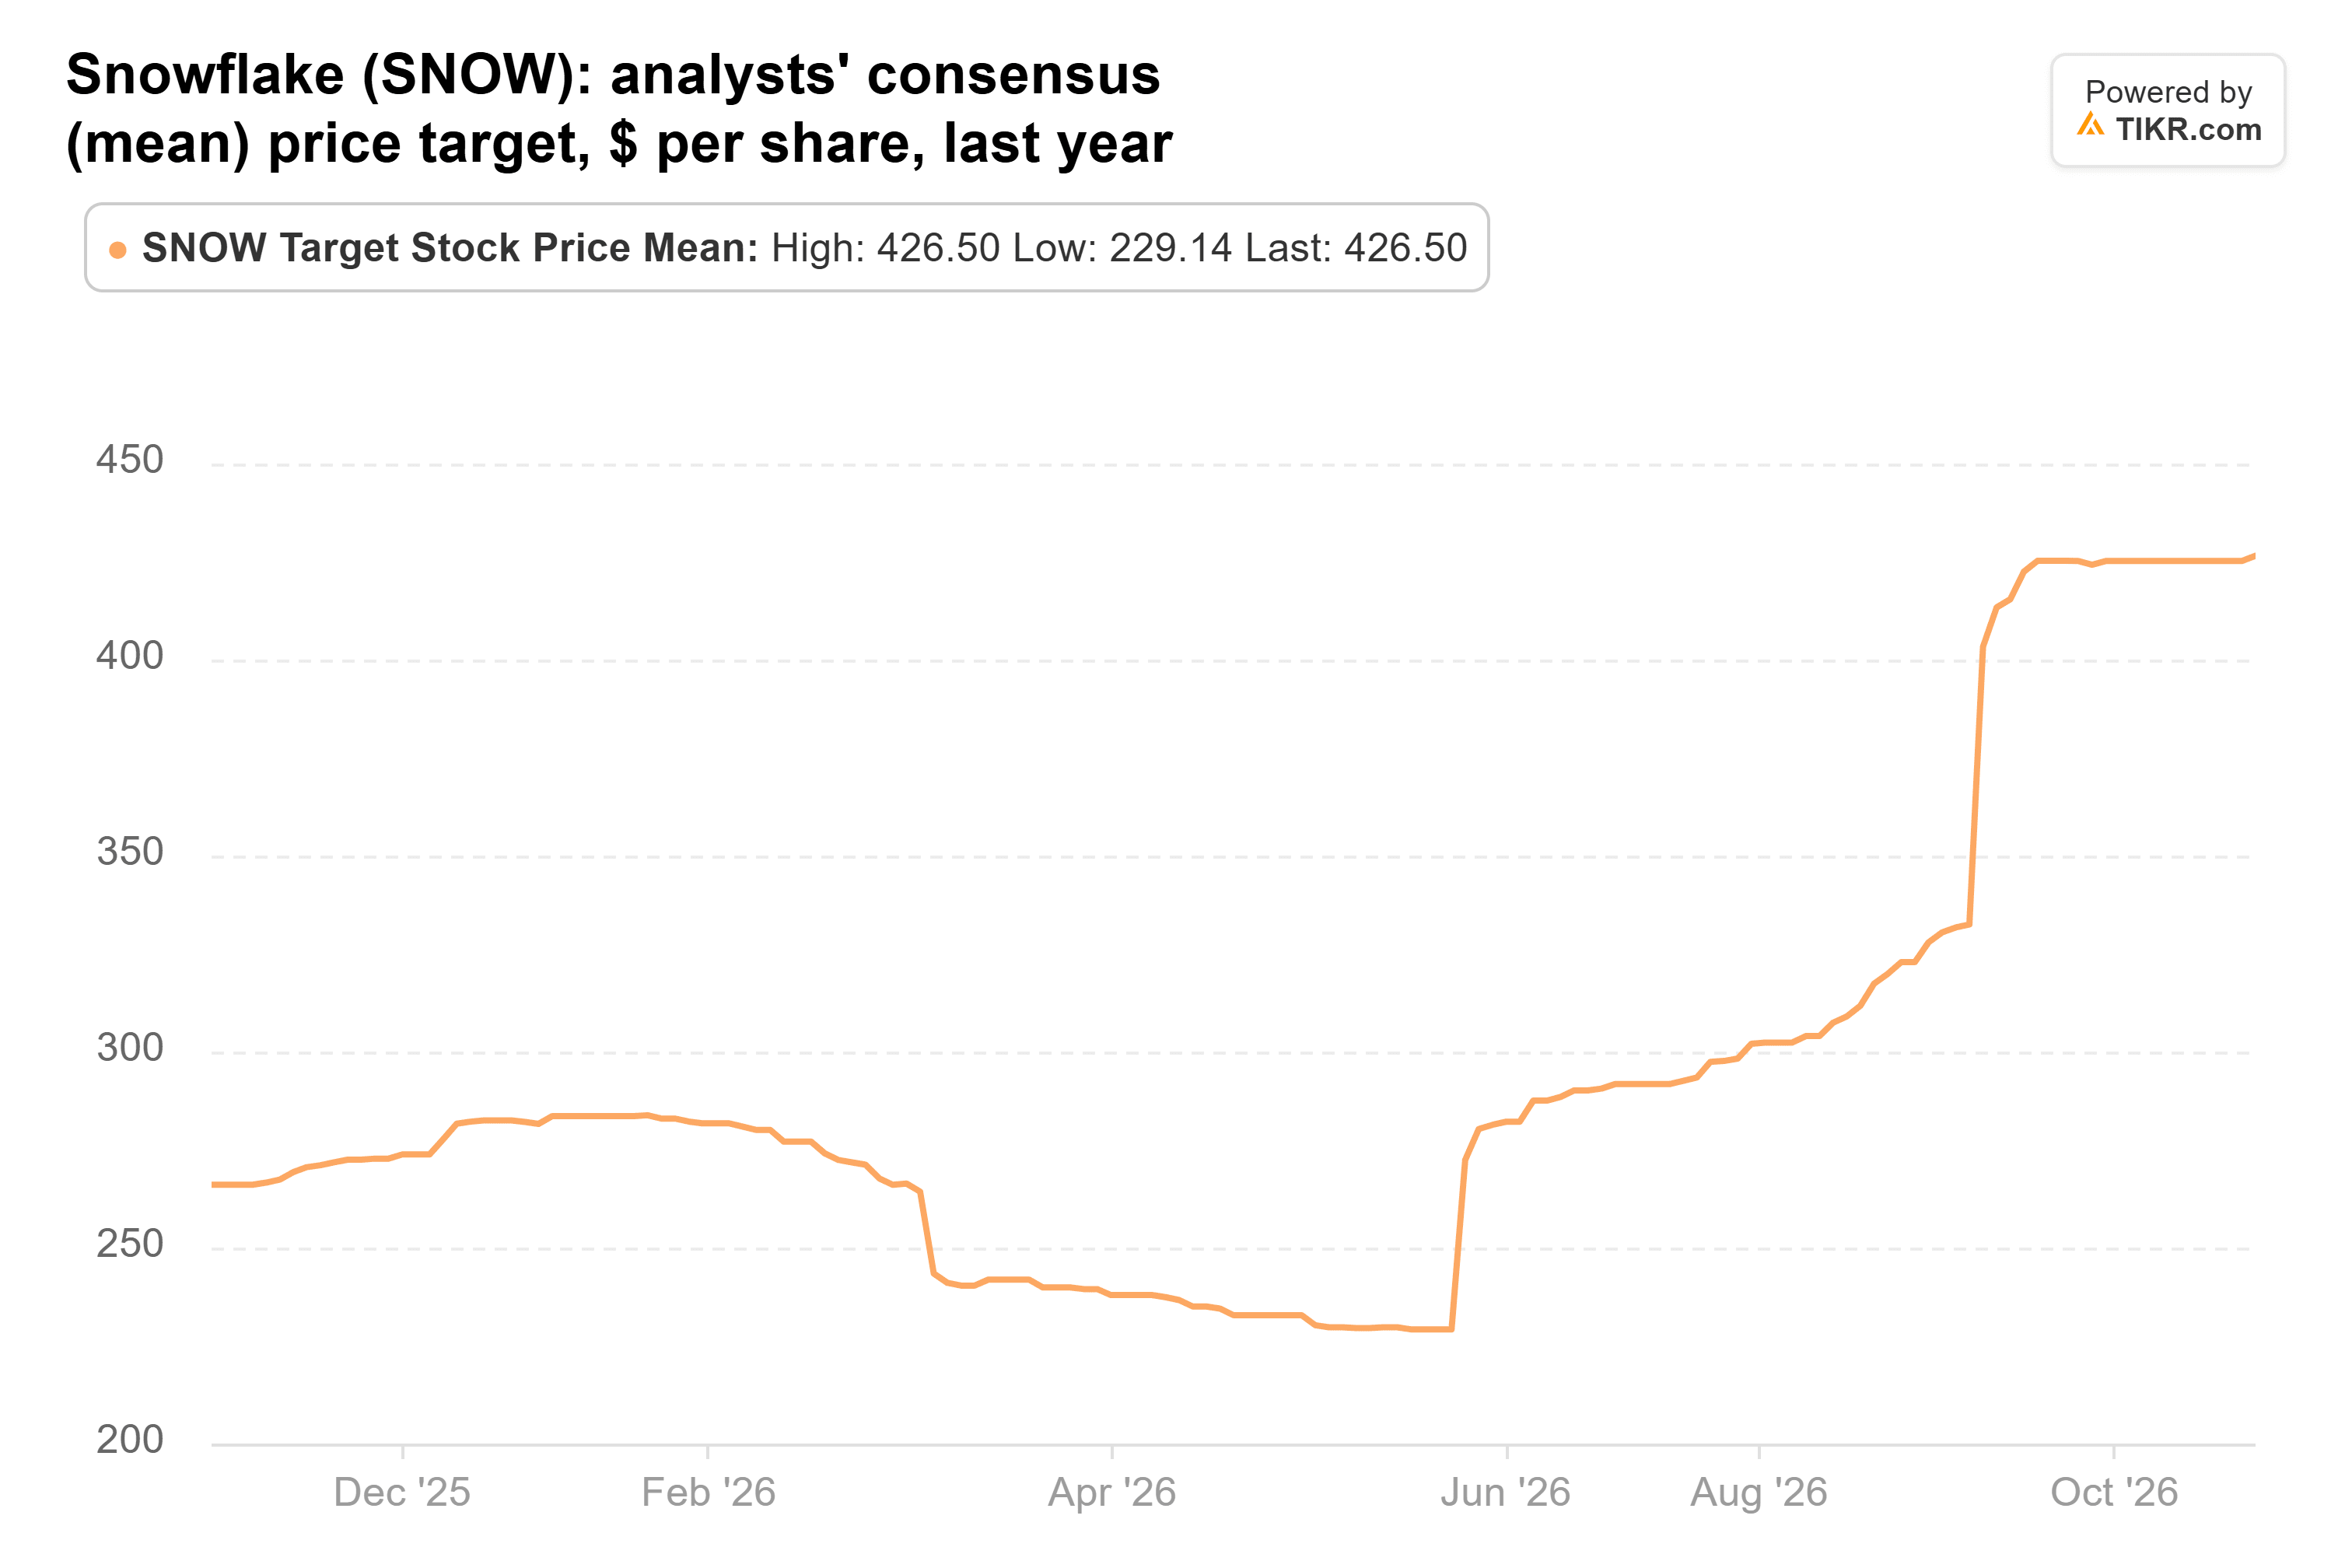
Das liegt 47 % über dem Schlusskurs von 290,68 US-Dollar am Montag.
Die Risiken sind ein GAAP-Betriebsverlust von 263 Millionen US-Dollar im Juli-Quartal und wandelbare Anleihen im Wert von 3,75 Milliarden US-Dollar mit 0 %, die die Aktionäre verwässern könnten.
Insgesamt sieht der Verkauf wie eine Kaufgelegenheit aus: Das Wachstum beschleunigt sich und die Aktie ist günstiger als üblich. Sollte die Prognose für Dezember jedoch schwach ausfallen, erinnern Sie sich an den Dezember 2025, als Snowflake die Umsatzerwartungen übertraf und dennoch aufgrund einer schwachen Aussicht um 11,6 % fiel.
Was ist die Snowflake-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Snowflake wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!