


Die wichtigsten Erkenntnisse
- Salesforces Q2-FY27-Ergebnisse und eine Reihe von Auftritten des Managements untermauern die These, dass die Ängste vor einer KI-getriebenen SaaSpocalypse vorbei sind, gestützt auf eine Agentforce-ARR von 1,5 Milliarden US-Dollar und ein neues, von Anthropic entwickeltes Produkt namens Claudeforce.
- Das Umsatzwachstum auf vergangener Basis, der einfachste Test für eine Wiederbeschleunigung, verlangsamte sich im letzten Quartal auf 10,8 % im Jahresvergleich, nachdem es im Quartal davor 13,2 % erreicht hatte, obwohl die buchungsbasierte cRPO mit 14 % schneller wuchs.
- Die GAAP-Operativmarge schrumpfte im Jahresvergleich in genau dem Quartal, das das Management als Beweis für die Wiederbeschleunigung präsentiert, und der CFO hat gesagt, dass interne KI-Ausgaben ein Grund dafür sind, dass die Margen-Prognose nicht angehoben wurde.
- Die eigenen Kursziele der Wall Street konnten mit dem Rallye-Tempo nicht mithalten: Das durchschnittliche Ziel liegt jetzt nur noch etwa 10 % über dem aktuellen Aktienkurs, der kleinste Aufschlag im letzten Jahr, verglichen mit Aufschlägen von über 150 % während des Höhepunkts des Verkaufsdrucks.
Von der SaaSpocalypse zu Claudeforce
Am selben Tag, an dem Salesforce ($CRM) seine Ergebnisse für das zweite Geschäftsquartal veröffentlichte, trat Marc Benioff bei CNBC zusammen mit Anthropics Dario Amodei auf, um Claudeforce vorzustellen – ein Produkt, das die Logik von Claude auf die Daten- und Workflow-Engine von Salesforce legt. Beide Momente machten denselben Punkt deutlich: Die Erzählung, dass autonome KI-Agenten es Unternehmen ermöglichen würden, Software wie Salesforce zu umgehen – die SaaSpocalypse –, hat sich nicht bewahrheitet. Benioff verwies auf das stärkste Wachstum des jährlichen Auftragswerts aus Neugeschäft seit vier Jahren, eine nahezu rekordniedrige Kundenabwanderung, eine Agentforce-ARR von 1,5 Milliarden US-Dollar, eine kombinierte Data- und KI-Sparte von fast 3,9 Milliarden US-Dollar und einen sechsfachen Anstieg der Nutzung agentenbasierter Arbeitseinheiten.
Das sind echte, offengelegte Zahlen, und die Kundenreferenzen im Ergebnisgespräch von Xero, Legora und Replit beschreiben echte Implementierungen und keine Pilotprojekte. Die Frage für einen Investor ist nicht, ob Salesforce KI-Anwendungsfälle findet. Sie lautet, ob die Wiederbeschleunigung, die dem Markt verkauft wird, bereits in den wichtigsten Zahlen sichtbar ist: dem tatsächlich realisierten Umsatz, der Marge, die ihn finanziert, und ob die Analysten, die dem Unternehmen am nächsten stehen, der Geschichte genug vertrauen, um ihre Ziele zu bewegen.
Was der Umsatz- und Margenverlauf von Salesforce tatsächlich zeigt
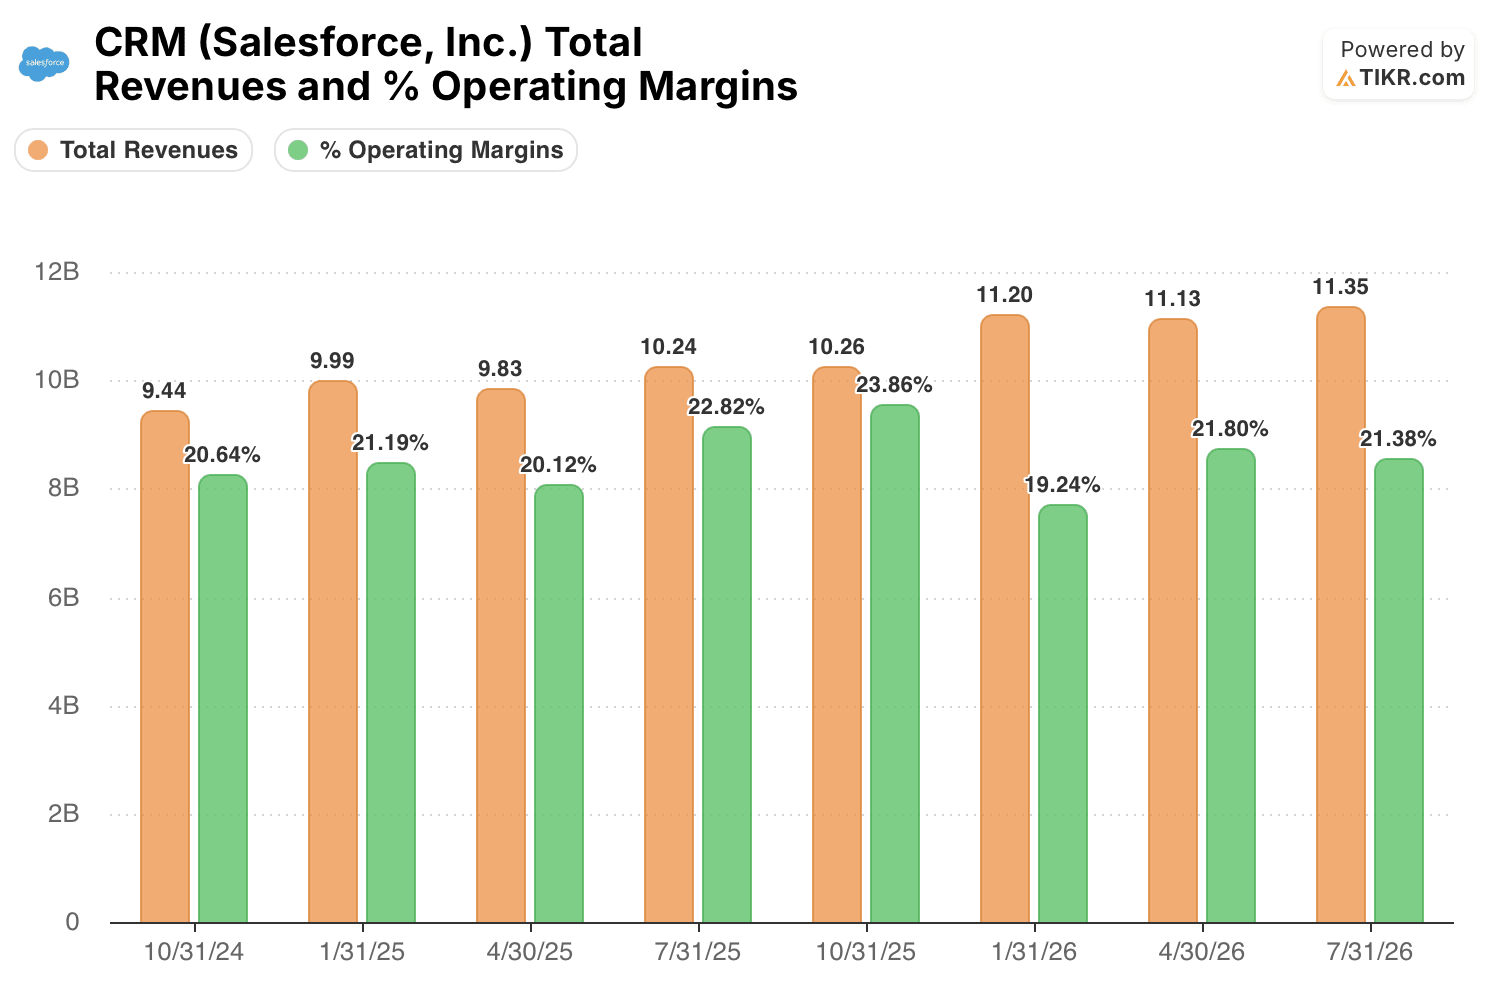
Der Gesamtumsatz von Salesforce stieg in den letzten acht Geschäftsquartalen stetig von 9,44 Milliarden US-Dollar im Quartal, das im Oktober 2024 endete, auf 11,35 Milliarden US-Dollar im Quartal, das im Juli 2026 endete. Gemessen im Jahresvergleich hat sich das Wachstum jedoch nicht linear beschleunigt. Es bewegte sich von 8,7 % auf 12,1 % auf 13,2 %, um sich dann im letzten Quartal auf 10,8 % zu verlangsamen – genau dem Zeitraum, den das Management als Beweis dafür anführt, dass die Wende geschafft ist.
Das ist nicht unbedingt widersprüchlich. Die Current Remaining Performance Obligation (cRPO), der Wert der vertraglich vereinbarten, noch nicht realisierten Umsätze, die in den nächsten zwölf Monaten erwartet werden, wuchs im letzten Quartal bei konstanter Währung um 14 % und lag damit über dem ausgewiesenen Umsatzwachstum von 11 %. Da sich cRPO mit der Zeit in Umsatz umwandelt, sind Buchungen, die heißer laufen als der realisierte Umsatz, ein legitimer Frühindikator, der mit dem Argument des Managements übereinstimmt, dass die Wiederbeschleunigung noch in der Pipeline steckt und nicht vollständig ausgewiesen ist. Es bedeutet aber auch, dass die Behauptung des "stärksten Buchungswachstums seit vier Jahren" vorerst ein Ein-Quartals-Datenpunkt ist, der auf eine Umsatzwachstumsrate aufgesetzt wurde, die sich gerade sequenziell verlangsamt hat. Die Anleger werden gebeten, dem Frühindikator mehr zu vertrauen als dem nachlaufenden.
Die Marge fügt eine zweite Komplikation hinzu. Die GAAP-Operativmarge belief sich im letzten Quartal auf 21,38 %, nach 22,82 % im Vorjahresquartal, obwohl die Marge des Vorquartals von 21,80 % im Jahresvergleich gestiegen war. Stellvertretender CFO Mike Spencer sagte Analysten auf der Deutsche-Bank-Konferenz, dass die Margen-Prognose in diesem Jahr teilweise deshalb nicht angehoben wurde, weil Salesforce Token-Kosten für die Einführung von Claude in seiner eigenen F&E-Organisation absorbiert.
Die Non-GAAP-Operativmarge, bei der Aktienvergütungen und akquisitionsbedingte Aufwendungen herausgerechnet werden, blieb im Quartal bei 34,1 % stabil, und die Jahresprognose für diese Kennzahl ist im Wesentlichen unverändert bei 34,3 %. Die Erosion zeigt sich also stärker in der GAAP-Zahl als in der Kennzahl, an der sich das Management orientiert, aber das Eingeständnis, dass KI-Investitionen eine aktuelle Belastung für die Marge darstellen, ist für sich genommen aussagekräftig: Wachstum und Profitabilität stehen derzeit in einem Spannungsverhältnis und entwickeln sich nicht gemeinsam nach oben.
Die Wall Street hat es auch nicht vollständig gekauft
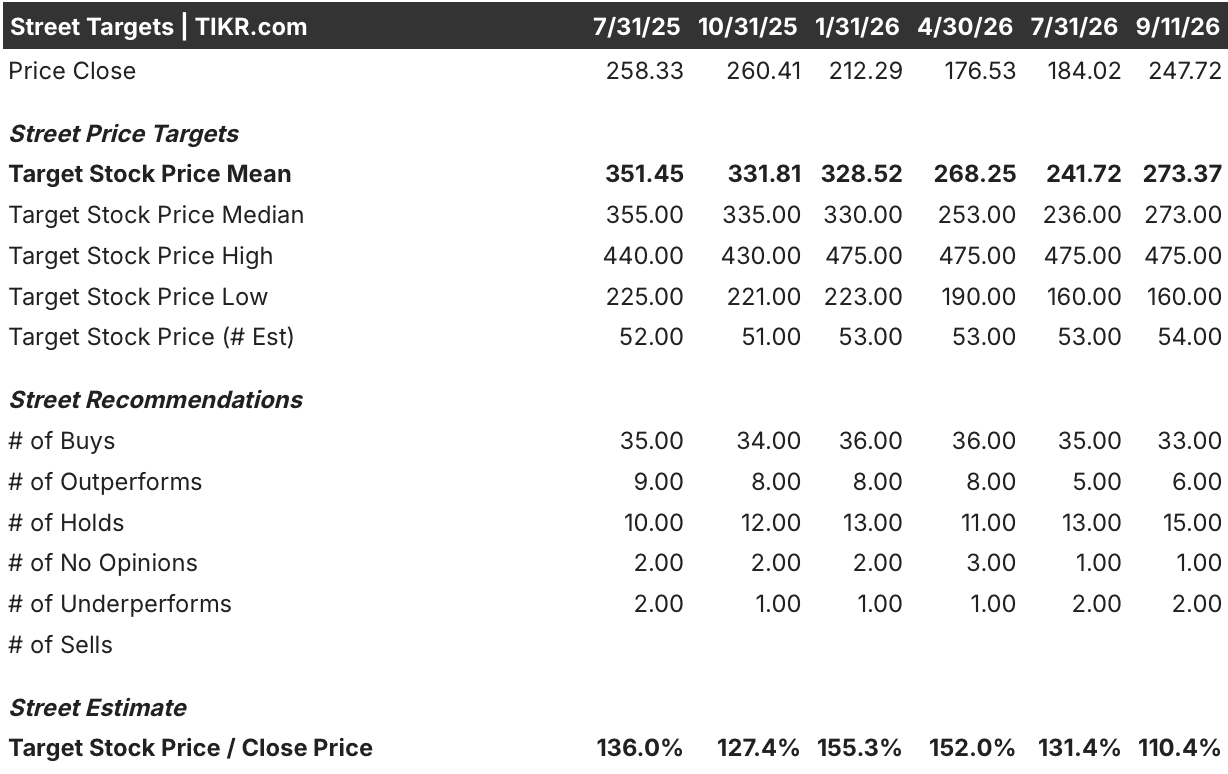
Wenn die Argumentation für die Wiederbeschleunigung wasserdicht wäre, sollten die Kursziele der Sell-Side mit der Rallye der Aktie Schritt halten. Das haben sie nicht getan, zumindest nicht proportional. Die Salesforce-Aktie fiel von 258,33 US-Dollar im Juli 2025 auf 176,53 US-Dollar im April 2026, dem Tiefpunkt des Verkaufsdrucks, auf den Benioff immer wieder verweist, bevor sie sich bis zum 11. September 2026 auf 247,72 US-Dollar erholte – eine Erholung von etwa 40 % vom Tief. Im selben Zeitraum bewegte sich das durchschnittliche Analystenziel für den größten Teil der Periode in die andere Richtung: von 351,45 US-Dollar auf 241,72 US-Dollar bis Juli 2026, um erst am 11. September auf 273,37 US-Dollar zu steigen.
Das Ergebnis ist, dass das Verhältnis von Kursziel zu aktuellem Kurs, ein grober Indikator dafür, wie viel Aufwärtspotenzial die Sell-Side noch sieht, von 155 % im Januar 2026, als die Aktie billig und die Angst am größten war, auf nur noch 110 % jetzt geschrumpft ist – die geringste Differenz in der gesamten Zeitreihe. Auch die Kaufempfehlungen sind zurückgegangen, von 36 im April 2026 auf 33 heute, während die Halteempfehlungen im gleichen Zeitraum von 11 auf 15 stiegen. Nichts davon bedeutet, dass die Analysten recht haben und Benioff unrecht. Es bedeutet, dass diejenigen, deren Aufgabe es ist, genau diese Wiederbeschleunigungsgeschichte zu unterfüttern, ihre Ziele um etwa 13 % angehoben haben, während die Aktie um fast 35 % stieg, und dass ein wachsender Anteil von ihnen sich dafür entscheidet, abseits zu stehen, anstatt sie zu bestätigen.
Ist die Wiederbeschleunigung von Salesforce eingepreist, bevor sie bewiesen ist?
Nichts davon entkräftet die KI-These von Salesforce. Agentforce und Data Cloud zusammen wachsen mit über 200 % im Jahresvergleich, cRPO wächst schneller als der Umsatz, und ein Unternehmen mit nur 5 % Penetration seiner Premium-Editionen in seiner installierten Basis hat eine große, weitgehend ungenutzte Monetarisierungsmöglichkeit, wenn auch nur ein Bruchteil seiner Basis ein Upgrade durchführt. Aber ein Investor, der heute in die Idee einsteigt, dass die SaaSpocalypse vorbei ist, zahlt für diese Geschichte, bevor sie sich klar im ausgewiesenen Umsatzwachstum zeigt, während die GAAP-Marge unter dem Druck derselben KI-Investitionen schrumpft, auf die das Management als Lösung verweist, und während die dem Unternehmen am nächsten stehenden Analysten ihre Ziele mit etwa einem Drittel des Tempos angehoben haben, mit dem sich die Aktie bewegt hat.
Die nächste Offenlegung, die dies tatsächlich klären würde, ist einfach. Das Umsatzwachstum im Q3 FY27 muss die Beschleunigung zeigen, die die cRPO implizierte, und nicht eine weitere sequenzielle Verlangsamung, und das cRPO-Wachstum selbst muss bei etwa 14 % bleiben und nicht wieder auf die Wachstumsrate des ausgewiesenen Umsatzes zurückfallen. Wenn beides eintritt, verwandelt sich die buchungsgetriebene Geschichte in eine ergebnisgetriebene, und die heutige Bewertung sieht eher nach dem Beginn einer Neubewertung aus als nach ihrem Ende. Wenn eines von beiden ins Stocken gerät, wird die Lücke zwischen der Erzählung, die Investoren diesen Monat auf der Dreamforce hören, und den Zahlen, die bereits vorliegen, schwerer zu erklären sein.
Sollten Sie in Salesforce, Inc. investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu derselben institutionellen Finanzdatenqualität, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie die Aktie $CRM auf und Sie sehen Jahre historischer Finanzkennzahlen, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um $CRM zusammen mit jeder anderen Aktie auf Ihrer Beobachtungsliste zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zu, um die Aktie $CRM auf TIKR kostenlos zu analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit der All-in-One, benutzerfreundlichen Plattform von TIKR.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie über 100.000 globale Aktien, globale Top-Investoren-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Investitionsdaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


