


Wichtige Erkenntnisse
- Snowflakes Q2 FY27-Zahlen (veröffentlicht am 2. September) übertrafen die Schätzungen in allen Bereichen und trieben die Jahresprognose für Produktumsätze auf 6,07 Milliarden US-Dollar hoch, gegenüber 5,84 Milliarden US-Dollar zuvor, wobei die Wachstumsprognose von 31 % auf 36 % stieg.
- Die GAAP-Operativmarge hat sich sechs Quartale in Folge verbessert, von -29,72 % vor einem Jahr auf nun -17,00 %, ein Tempo, das in etwa mit dem Ziel von CFO Brian Robins übereinstimmt, bis zum vierten Quartal des Geschäftsjahres 2028 GAAP-Profitabilität zu erreichen.
- Die Free-Cashflow-Marge für dasselbe Juli-Quartalt hat sich kaum verändert, 5,09 % vor einem Jahr gegenüber nun 5,42 %, obwohl die GAAP-Operativmarge in diesem Zeitraum um fast 13 Prozentpunkte sprang.
- Robins sagte auf der Citi TMT-Konferenz, dass Snowflake nun standardmäßig Einjahresverträge statt Dreijahresverpflichtungen anbietet, eine Verschiebung, die die typischerweise im Voraus eingehenden Zahlungen verlangsamen könnte, die es SaaS-Unternehmen normalerweise ermöglichen, mit ihrem Free Cash Flow die Umsätze zu übertreffen.
Snowflakes Prognoseerhöhung ist nicht die wahre Geschichte hinter der Rallye
Die Ergebnisse von Snowflake für das zweite Fiskalquartal, die den Zeitraum bis zum 31. Juli 2026 abdecken und am 2. September veröffentlicht wurden, übertrafen die Schätzungen in allen Bereichen.
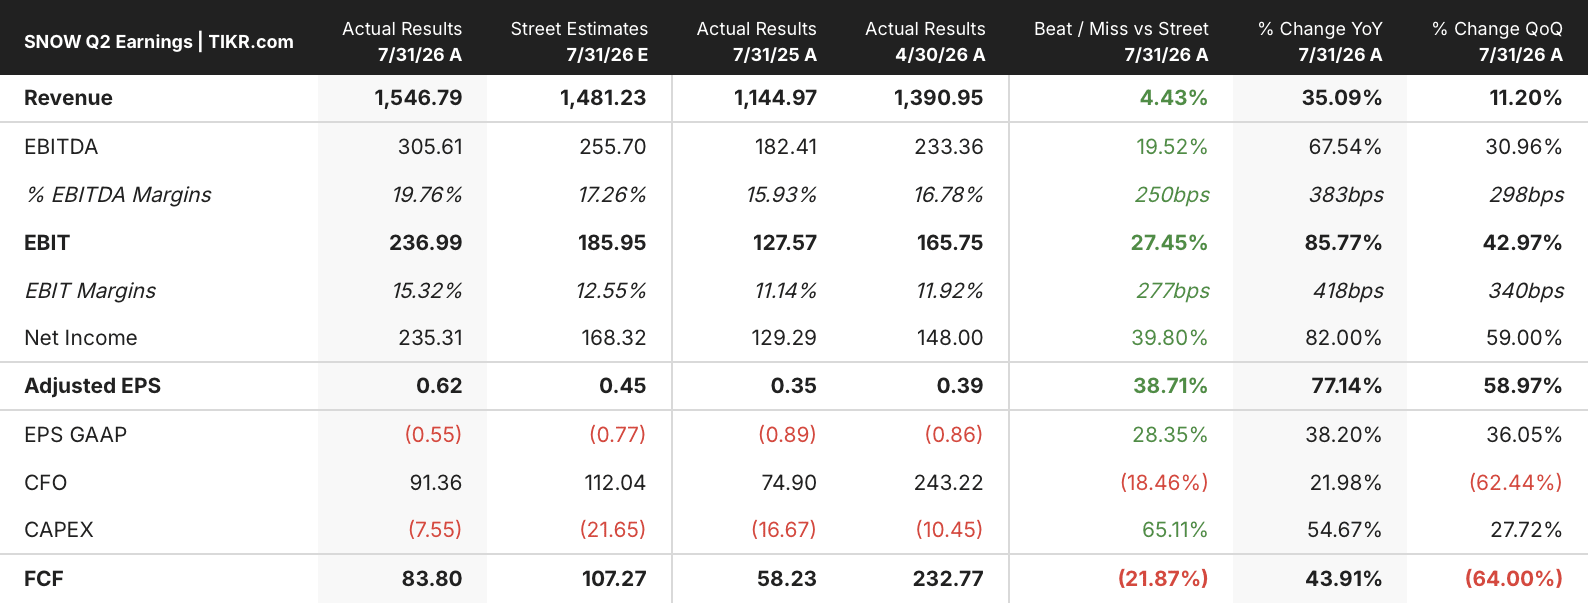
Der Umsatz erreichte 1,5 Milliarden US-Dollar, ein Plus von 35 % im Jahresvergleich, während die Produktumsätze um 37 % auf 1,49 Milliarden US-Dollar stiegen. Das bereinigte Ergebnis je Aktie lag bei 0,62 US-Dollar gegenüber einer Straßenschätzung von 0,45 US-Dollar. Das Management erhöhte die Jahresprognose für Produktumsätze auf 6,07 Milliarden US-Dollar von 5,84 Milliarden US-Dollar und hob die implizierte Wachstumsrate von 31 % auf 36 % an, die zweite Prognoseerhöhung in Folge. Die Aktie sprang nach der Veröffentlichung um bis zu 24 % und notiert seitdem nahe 329 US-Dollar, immer noch deutlich über dem Schlusskurs vor den Quartalszahlen.
Der Großteil der Berichterstattung stellte dies als KI-Geschichte dar. Der Coding-Assistent Cortex Code erreichte über 9.100 Konten und das Enterprise-Tool CoWork 5.800, und CEO Sridhar Ramaswamy sagte, KI-Produkte hätten "etwa die Hälfte" der Wachstumsbeschleunigung ausgemacht. Aber auf der Citi Global TMT Conference am 10. September verwies CFO Brian Robins auf einen messbareren Treiber: Personaldisziplin. Snowflake fügte im ersten Halbjahr des Geschäftsjahres netto etwa 330 Mitarbeiter hinzu, gegenüber etwa 950 im Vorjahreszeitraum, wobei 180 der 330 aus der Observe-Übernahme stammten und nicht aus organischen Einstellungen. Robins verknüpfte diese Zurückhaltung mit einem konkreten Ziel: GAAP-Profitabilität bis zum vierten Quartal des Geschäftsjahres 2028, was er als "etwas mehr als ein Jahr entfernt" bezeichnete.
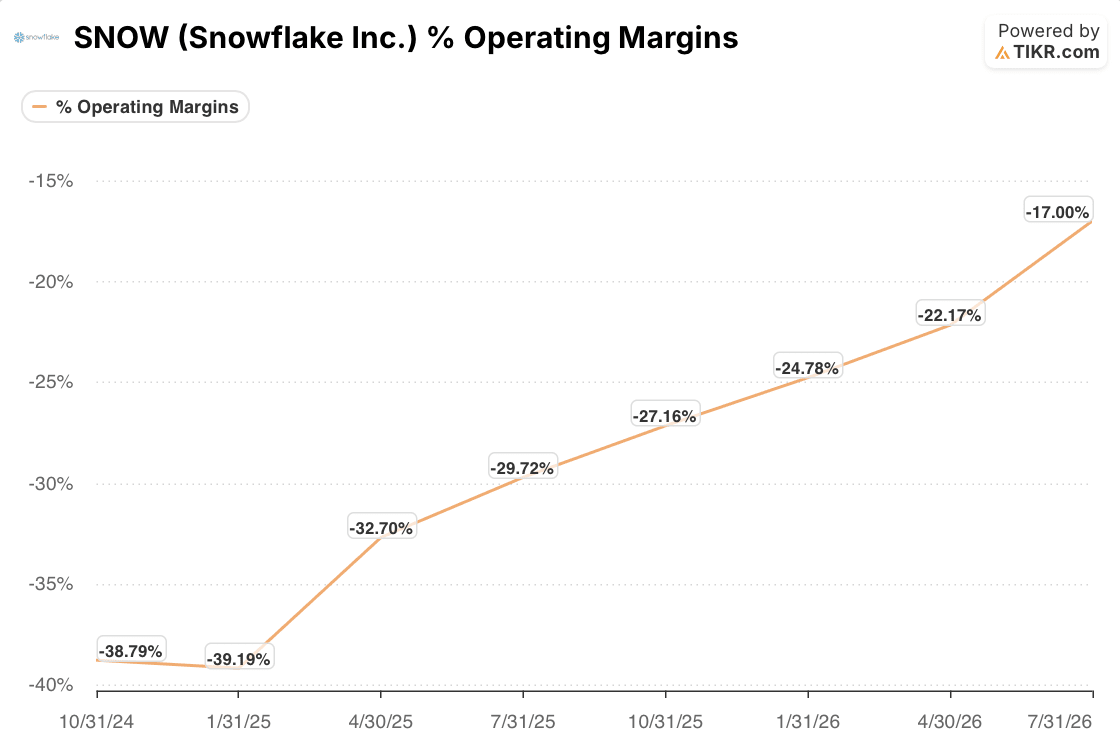
Diese Aussage hält einem Vergleich mit Snowflakes eigener Trendlinie stand. Die GAAP-Operativmarge hat sich sechs Quartale in Folge in Richtung der Gewinnschwelle verbessert, von -29,72 % im Juli-Quartal 2025 auf -17,00 % im gerade berichteten Juli-Quartal 2026, eine Verbesserung um fast 13 Prozentpunkte in einem einzigen Jahr. Die verbleibende Lücke von 17 Punkten zur Gewinnschwelle innerhalb von etwa fünf bis sechs weiteren Quartalen zu schließen, was nahe an dem von Robins beschriebenen Zeitfenster liegt, ist keine aggressive Extrapolation des bereits erreichten Tempos.
Wo Snowflakes Cashflow noch nicht mit seinem Margentrend übereinstimmt
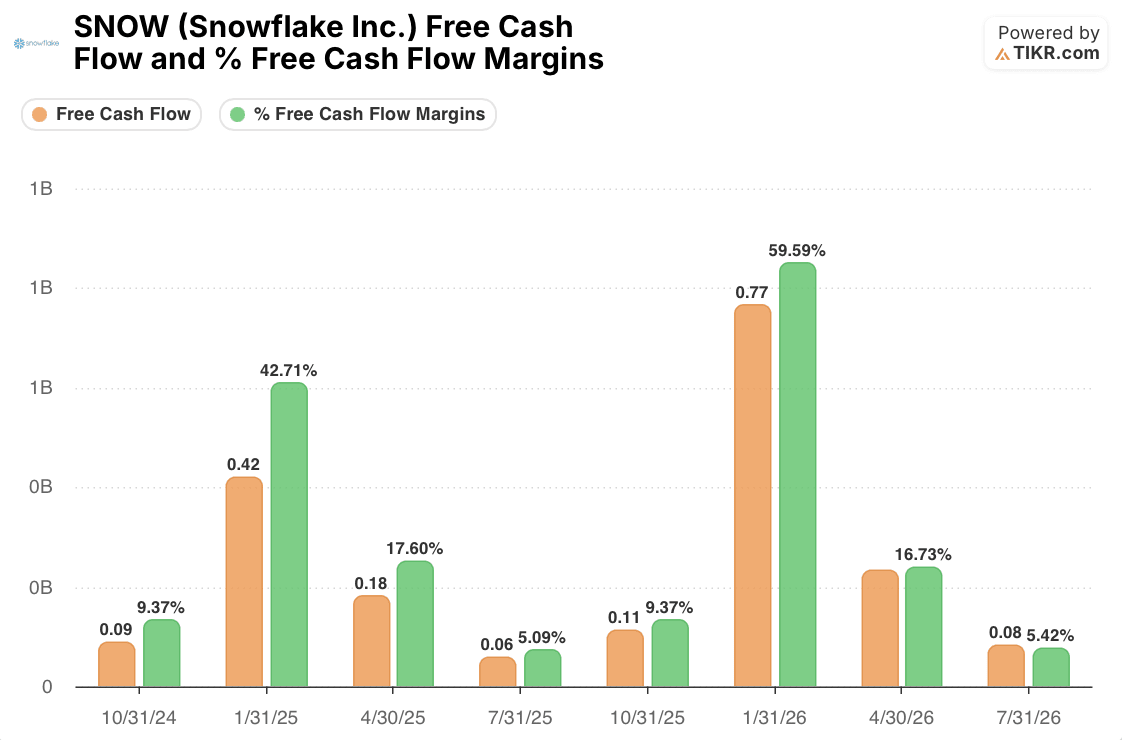
Der Margentrend zeigt sich im Cashflow nicht auf die gleiche Weise. Snowflakes Free-Cashflow-Marge ist stark saisonal geprägt, erreicht im vierten Fiskalquartal, das im Januar endet und die jährlichen Abrechnungen und Verlängerungen konzentriert, einen Höhepunkt und flacht dann im Laufe des Jahres ab: 59,59 % im Januar-Quartal 2026, runter auf 16,73 % im April, runter auf 5,42 % im gerade berichteten Juli-Quartal 2026. Aufgrund dieser Saisonalität ist der fairere Test der Jahresvergleich innerhalb desselben Quartals, und dort sieht das Bild weit weniger ermutigend aus. Die FCF-Marge lag im Juli 2025 bei 5,09 % und im Juli 2026 bei 5,42 %, ein Gewinn von nur 0,33 Punkten, gegenüber dem fast 13-Punkte-Sprung der GAAP-Operativmarge im gleichen Zeitraum.
Diese Lücke ist es wert, genauer betrachtet zu werden, da die GAAP-Operativmarge bereits Aufwände für aktienbasierte Vergütung widerspiegelt, sodass die Divergenz nicht einfach ein rechnerischer Add-back-Effekt ist. Etwas in der Art und Weise, wie sich Bargeld tatsächlich durch das Geschäft bewegt, hält nicht mit dem Schritt, was die Gewinn- und Verlustrechnung nun zeigt.
Warum Snowflake-Aktie auf kürzere Verträge setzt
Robins gab bei demselben Auftritt einen Hinweis, während er über Beschaffung und nicht über Produkte sprach. Er sagte, Snowflake biete nun standardmäßig Einjahreslieferantenverträge statt Dreijahresverpflichtungen an, weil sich "die Dinge so schnell ändern", dass sich eine längere Bindung riskant anfühle. Er stellte das als Snowflakes eigene Haltung gegenüber der Software dar, die es kauft, aber dieselbe Logik prägt plausiblerweise auch das, was Snowflake verkauft: Auf einem Markt, der von neuen KI-Modellen von Quartal zu Quartal umgestaltet wird, haben sowohl Snowflake als auch seine Kunden wahrscheinlich weniger Appetit auf mehrjährige Verpflichtungen als noch vor zwei Jahren.
Dieser Unterschied ist für den Cashflow wichtig, nicht nur für den Umsatz. SaaS-Unternehmen sammeln typischerweise Bargeld im Voraus für mehrjährige Geschäfte ein und erfassen die zugehörigen Umsätze ratierlich über die Vertragslaufzeit, weshalb der Free Cash Flow in starken Jahren die Umsätze übertreffen kann. Eine Verschiebung hin zu kürzeren, häufiger erneuerten Verträgen wirkt in die entgegengesetzte Richtung: weniger im Voraus eingenommenes Bargeld, selbst wenn der zugrunde liegende Umsatz letztendlich genauso erfasst wird. Robins merkte auch an, dass Snowflake seine Plattform bewusst offen hält und Iceberg-Tabellen verwendet, die es Kunden ermöglichen, Daten frei ein- und auszubewegen, was die Bedeutung der Produkthaftung erhöht, aber nichts an der Abrechnungszeit ändert.
Die Kennzahl, die Snowflakes Profitabilitätsfall tatsächlich testet
Nichts davon macht Snowflakes Wachstum weniger real. Eine Net Revenue Retention von 126 %, noch nicht erbrachte Leistungsverpflichtungen (RPO), die um 30 % auf 9 Milliarden US-Dollar gestiegen sind, und 828 Kunden, die nun mehr als 1 Million US-Dollar pro Jahr ausgeben, deuten alle auf echte, sich verbreiternde Nachfrage hin.
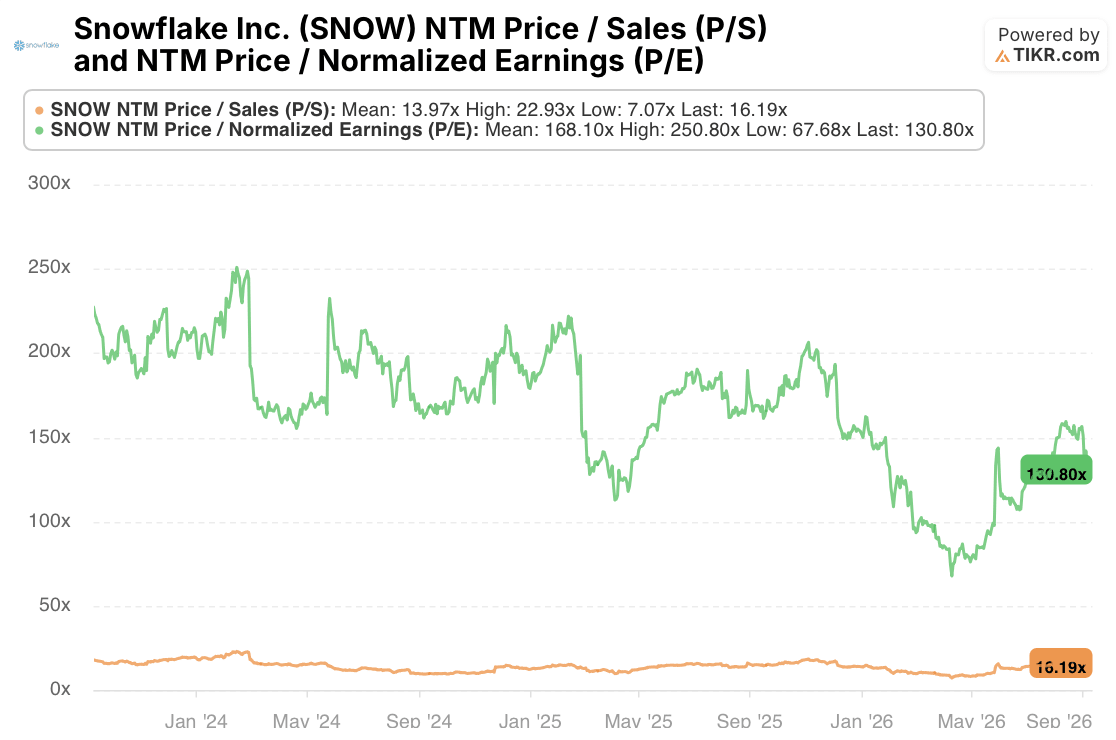
Auch ist die Aktie nicht so bewertet, als wäre der Hebeleffekt-Fall bereits über jeden Zweifel erhaben bewiesen: Mit dem 130,8-fachen des erwarteten Gewinns (Forward P/E) notiert SNOW unter seinem eigenen Dreijahresdurchschnittsmultiple von 168,1x, selbst nach der Rallye nach den Quartalszahlen. Sein Forward-Kurs-Umsatz-Verhältnis (P/S) von 16,19x gegenüber einem Dreijahresmittel von 13,97x liegt nur moderat über seiner historischen Norm. Dies ist keine Aktie, die für eine fehlerfreie Umsetzung bewertet ist. Sie ist irgendwo in der Mitte ihrer eigenen jüngeren Spanne bewertet.
Ein Director und ein EVP verkauften zusammen in den Tagen unmittelbar um und nach der Veröffentlichung der Zahlen Aktien im Wert von etwa 27 Millionen US-Dollar. Das ist erwähnenswert, beweist aber für sich genommen wenig; routinemäßige Diversifikation nach einer Rallye dieser Größenordnung ist üblich und unterscheidet nicht zwischen einem Insider, der an der These zweifelt, und einem, der einfach Liquidität wollte.
Das Nützlichere für Aktionäre ist enger gefasst: ob die Free-Cashflow-Marge in den nächsten ein bis zwei Quartalen wieder das Tempo der GAAP-Operativmarge aufnimmt oder flach bleibt, wie es diesen Juli der Fall war. Robins' eigener Rahmen, mehr KI-adaptierende Nutzergruppen, schnellere Migrationen und nun kürzere Verträge, liefert einen plausiblen Grund, warum der Cashflow der buchhalterischen Profitabilität noch eine Weile hinterherhinken könnte. Wenn die FCF-Marge nicht bald beginnt, diese Lücke zu schließen, wird das GAAP-Profitabilitätsziel für das Geschäftsjahr 2028 weniger über Snowflakes Cash-Ökonomie aussagen, als die Prognose impliziert.
Sollten Sie in Snowflake Inc. investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu derselben institutionellen Finanzdatenqualität, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie die Snowflake Inc.-Aktie auf und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für die kommenden Quartale an Umsatz und Gewinn erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Snowflake Inc. neben jeder anderen Aktie auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zu, um SNOW-Aktien auf TIKR kostenlos zu analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investoren-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!





