


Wichtige Erkenntnisse
- Die Gesamtverschuldung von Nebius explodierte im Jahr bis Juni 2026 von 1,22 Milliarden US-Dollar auf 10,06 Milliarden US-Dollar, und diese Zahl schließt nicht einmal die 5,75 Milliarden US-Dollar an Wandelschuldverschreibungen ein, die das Unternehmen im August platzierte.
- Der freie Cashflow schwang von nahezu ausgeglichen bei negativen 0,21 Milliarden US-Dollar im ersten Quartal 2026 auf negative 3,41 Milliarden US-Dollar im zweiten Quartal, dem bislang schlechtesten Quartal in der Historie, da Kapitalausgaben in Höhe von 5,7 Milliarden US-Dollar den operativen Cashflow von 2,3 Milliarden US-Dollar überstiegen.
- Zwischen März und September 2026 halbierten Analysten der Wall Street ihre Kaufempfehlungen für die Aktie nahezu, von 9 auf 3, während das durchschnittliche Kursziel im gleichen Zeitraum auf 290,71 US-Dollar nahezu verdoppelt wurde.
- Nebius' Widerlegung des "Altnet"-Vergleichs stützt sich auf Kundenvorauszahlungen und durch vertragliche Cashflows besicherte Schulden, doch die Bilanz wächst schneller, als diese beiden Verteidigungslinien derzeit ausgleichen können.
Der Vergleich, dem Nebius zuvorkommen will
Der Reuters-Breakingviews-Kolumnist Edward Chancellor stellte diesen Monat explizit die These auf, dass die heutigen Neoclouds den "Altnets" ähneln – den alternativen Telekommunikationsanbietern, die Ende der 1990er Jahre fast 500 Milliarden US-Dollar für den Aufbau von Breitbandnetzen ausgaben, angetrieben vom Versprechen unersättlicher Nachfrage, und dann in Wellen zahlungsunfähig wurden, als die Kapitalmärkte im Jahr 2000 austrockneten. Nebius steht genau im Zentrum dieses Vergleichs. Das Unternehmen baut KI-Rechenzentrumskapazitäten auf, bevor Verträge unterzeichnet sind, und wettet darauf, dass die Nachfrage alles aufnehmen wird, was es konstruiert. Der Leerverkäufer Jim Chanos, der in derselben Kolumne zitiert wird, argumentiert, dass die Wirtschaftlichkeit der Neoclouds selbst dann nicht die Kapitalkosten deckt, wenn die GPU-Abschreibung auf ein Jahrzehnt gestreckt wird.
Die Führungskräfte von Nebius weisen den Vergleich direkt zurück. CEO Arkady Volozh sagte Investoren auf der TMT-Konferenz von Citi diesen Monat, dass die Nachfragesichtbarkeit sich von 18 auf bis zu 24 Monate verlängert habe, wobei nun bereits Aufträge für die erste Hälfte des Jahres 2028 einträfen. CFO Dado Alonso verwies auf Kundenvorauszahlungen, die im zweiten Quartal etwa 70 % der Geschäfte deckten und für 2026 voraussichtlich mehr als 9 Milliarden US-Dollar einbringen sollen, als strukturellen Unterschied zu den Altnets, die blind gegen unerprobten Datenverkehr Kredite aufnahmen.
Das ist die These, die es zu prüfen gilt. Vorauszahlungen und disziplinierte Finanzierung sind ein echter Unterschied zu einer Landnahme der 1990er Jahre, die über Anleihen finanziert wurde – aber nur, wenn die Bilanz dies auch belegt.
Die Zahlen entwickeln sich schneller als die Verteidigung

Das ist bisher nicht der Fall. Die Gesamtverschuldung von Nebius ist von praktisch nichts, 30 Millionen US-Dollar im September 2024, auf 10,06 Milliarden US-Dollar bis Juni 2026 gestiegen. Der Großteil davon kam im vergangenen Jahr hinzu: Die Verschuldung verdoppelte sich in einem einzigen Quartal nahezu, von 4,97 Milliarden US-Dollar Ende 2025 auf 9,59 Milliarden US-Dollar bis März 2026, bevor das Wachstum im zweiten Quartal auf 4,9 % verlangsamte. Dieser Stand vom Juni schließt noch nicht die 5,75 Milliarden US-Dollar an Wandelschuldverschreibungen ein, die Nebius im August platzierte, und die 2,8 Milliarden US-Dollar, die das Unternehmen allein im zweiten Quartal über sein At-The-Market-Aktienprogramm aufnahm.
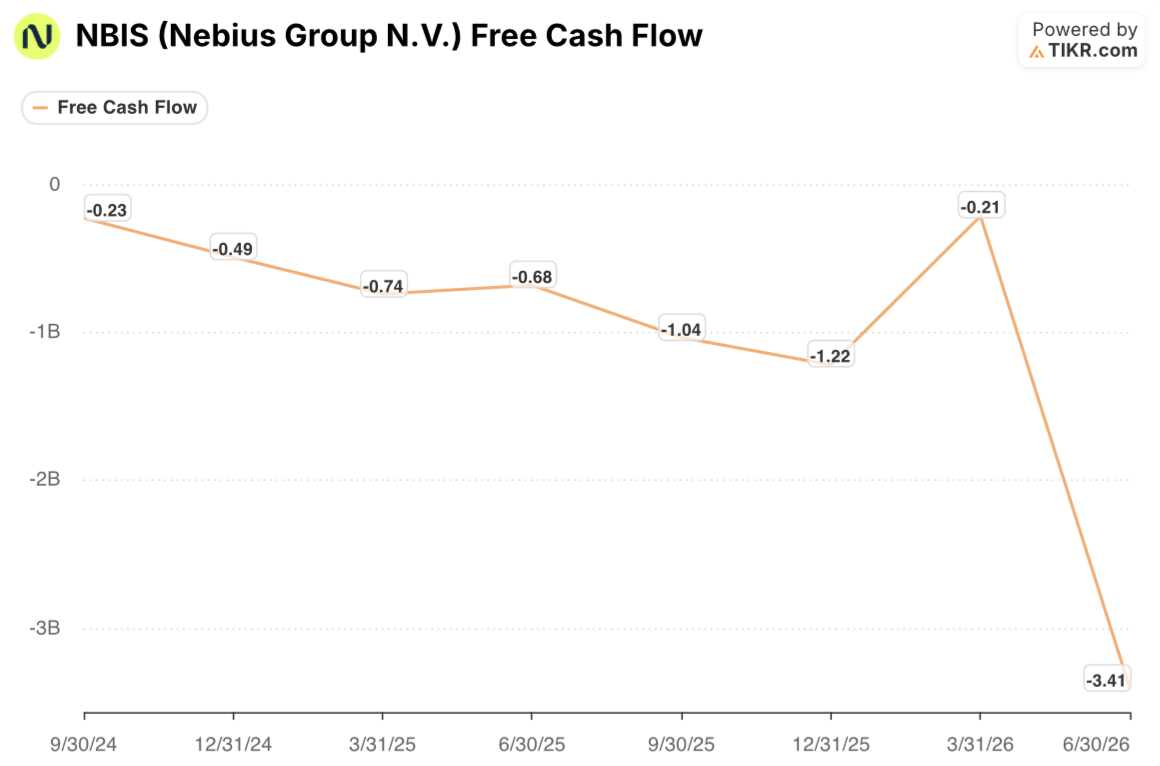
Der freie Cashflow erzählt eine ähnlich holprige Geschichte. Er verbesserte sich im ersten Quartal 2026 auf nahezu ausgeglichene negative 0,21 Milliarden US-Dollar, brach dann aber im zweiten Quartal auf negative 3,41 Milliarden US-Dollar ein, bei weitem das schlechteste Quartal in der zweijährigen Historie, die TIKR zeigt.
Diese Schwankung deckt sich mit dem, was das Management im Telefonat zum zweiten Quartal offenlegte: 5,7 Milliarden US-Dollar an Kapitalausgaben standen 2,3 Milliarden US-Dollar an operativem Cashflow gegenüber. Vorauszahlungen haben den operativen Cashflow in einem Quartal eindeutig unterstützt. Sie konnten jedoch nicht verhindern, dass die Kapitalausgaben ihn im nächsten Quartal überholten.
Sogar die Wall Street kauft die Widerlegung nicht vollständig ab

Das deutlichste Zeichen von Unbehagen findet sich nicht in den eigenen Berichten von Nebius, sondern darin, wie Analysten die Aktie bewerten. Zwischen Ende März und dem 11. September weitete sich die Abdeckung von 13 auf 17 Analysten aus, und das durchschnittliche Kursziel verdoppelte sich nahezu von 165,85 US-Dollar auf 290,71 US-Dollar. Aber die Anzahl der Analysten, die die Aktie mit einer klaren Kaufempfehlung bewerten, sank im gleichen Zeitraum von 9 auf 3, während Halten-, Untergewichten- und Verkaufen-Empfehlungen, Kategorien, die ein Jahr zuvor kaum vertreten waren, nun einen bedeutend größeren Anteil der Abdeckung ausmachen.
Das ist eine ungewöhnliche Kombination. Analysten sagen nicht, dass die Wachstumsstory falsch ist – die steigenden Ziele sagen das Gegenteil –, aber ein schrumpfender Anteil von ihnen ist bereit, zum aktuellen Kurs und bei der aktuellen Schuldenlast eine Kaufempfehlung dafür abzugeben. Das liest sich weniger wie die Überzeugung, dass Nebius die von Chanos beschriebene Kapitalkostenhürde nimmt, und mehr wie ein Markt, der auf den richtigen Zeitpunkt wettet, während der Kapazitätsrennen weitergeht.
Das September-Quartal wird zeigen, ob dies Disziplin oder Momentum ist
Nebius hat echte Vorteile, die die Altnets nie hatten: einen vertraglich gebundenen Auftragsbestand von über 40 Milliarden US-Dollar, eine besicherte Finanzierungslinie zu SOFR plus 250 Basispunkten gegen echte Cashflows statt unbesicherte Junk-Anleihen, und ein Geschäft, das bereits eine bereinigte EBITDA-Marge von 41 % erwirtschaftet – etwas, das nur wenige Altnets je schafften. Das sind keine kosmetischen Unterschiede.
Aber die Bilanzdaten bis Juni 2026 zeigen noch kein Unternehmen, das seinen Ausbau hauptsächlich aus seiner eigenen operativen Wirtschaftlichkeit finanziert. Sie zeigen eines, das ihn durch Schulden- und Aktienemissionen finanziert, mit zunehmender Geschwindigkeit und vor der entsprechenden Cash-Generierung. Die 5,75 Milliarden US-Dollar aus der Wandelanleihe und die ATM-Erlöse, die in den Juni-Zahlen noch nicht enthalten sind, bedeuten, dass das September-Quartal, über das Nebius als nächstes berichtet, dasjenige ist, das die These tatsächlich testet: Verlangsamt sich das Schuldenwachstum so, wie es im zweiten Quartal kurzzeitig der Fall war, oder stellt sich das Muster der nahezu Verdopplung aus dem ersten Quartal wieder ein, während der Ausbau die Marke von 5 Gigawatt vertraglich gebundener Leistung überschreitet. Investoren, die darauf wetten, dass es diesmal anders ist, sollten diesen Quartalsbericht als Beweis behandeln, nicht die Rhetorik des Earnings-Calls, die ihn begleiten wird.
Sehen Sie, ob der nächste Schulden- und Cashflow-Bericht von Nebius die Verteidigungslinie des Managements zu Vorauszahlungen stützt – kostenlos auf TIKR →
Sollten Sie in Nebius Group N.V. investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie die Aktie von Nebius Group N.V. auf und Sie sehen Jahre historischer Finanzkennzahlen, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Nebius Group N.V. zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zur Analyse der NBIS-Aktie zu – kostenlos auf TIKR →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie über 100.000 globale Aktien, Top-Investor-Portfolios weltweit und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!






